
Продажа склада или производственной линии позволяет быстро получить деньги и закрыть часть долгов. Для руководителя это может выглядеть разумным способом сохранить предприятие. В будущем споре, однако, будут проверять всю операцию: как определили цену, кто стал покупателем, почему актив выбыл и что компания сделала с выручкой. Удобный источник денег не всегда означает безопасную сделку.
Определите, может ли бизнес работать без актива
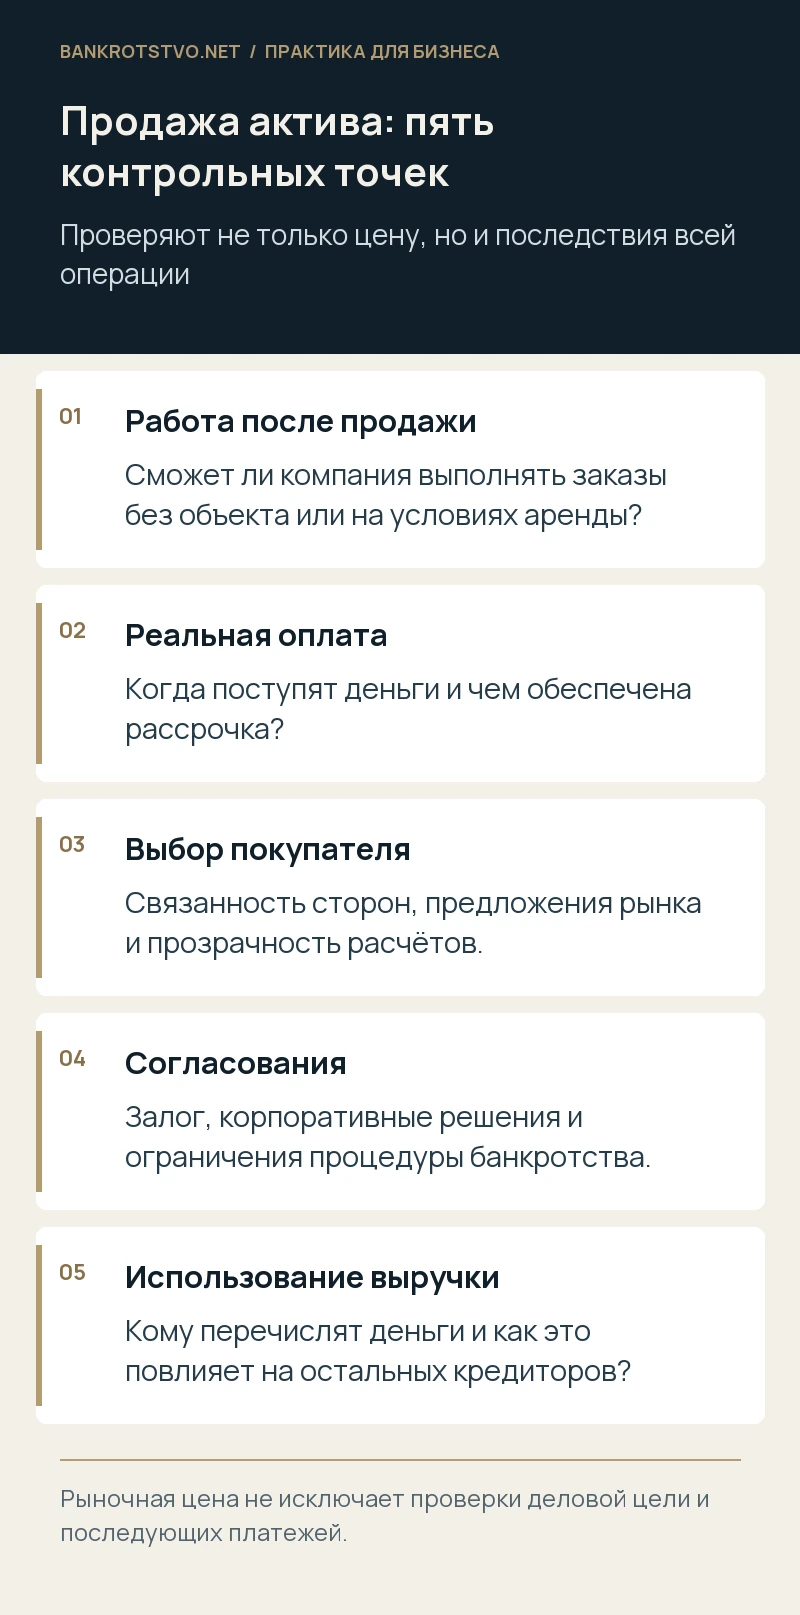
Первый вопрос — экономический. Если после продажи компания теряет возможность производить продукцию и выполнять действующие заказы, нужно оценить последствия для всех кредиторов. Вариант с последующей арендой тоже требует расчёта: срок, ставка, право прекращения договора, расходы на содержание. Формальное сохранение доступа к имуществу не подтверждает устойчивость модели без понятных условий пользования.
Сопоставьте альтернативы: продажу непрофильного объекта, частичную реализацию оборудования, реструктуризацию долга, привлечение финансирования. Не требуется доказывать, что выбран абсолютно лучший вариант из всех мыслимых. Но полезно показать, какие реальные возможности существовали и почему они не решали задачу. Оценивать решение будут с учётом информации, доступной на дату его принятия.
Проверьте цену и условия получения денег
Отчёт оценщика помогает определить ориентир, но не заменяет анализа договора. На итоговую экономику влияют рассрочка, отсрочка, зачёт, расходы на демонтаж, состояние объекта и принятые покупателем обязательства. Цена на бумаге может быть рыночной, а реальное встречное предоставление — существенно хуже, если деньги компания получит через несколько лет без обеспечения.
Сохраните предложения покупателей, сведения о размещении объекта, переписку по цене, документы об осмотре и состоянии имущества. Если покупатель связан с участником или руководителем, объяснение условий особенно важно. При расчётах через цепочку компаний необходимо понимать, кто фактически оплачивает приобретение и почему. Движение выручки должно подтверждаться банковскими документами.
Какие основания оспаривания учитывать
Статья 61.2 Закона о банкротстве предусматривает оспаривание сделок с неравноценным встречным исполнением и сделок с целью причинения вреда кредиторам при наличии установленных условий. В обзоре Верховного Суда от 29 апреля 2026 года подчёркнуто значение доказательств добросовестной цели отчуждения имущества. Поэтому документы о хозяйственном смысле операции важны наряду с ценой.
Отдельно рассматривают использование выручки. Даже если покупатель заплатил справедливую сумму, погашение отдельных старых долгов может вызвать спор о предпочтении по статье 61.3. Продажа и последующие платежи — связанные экономически, но самостоятельные юридические действия. Их нельзя считать безопасными только на основании общего решения «продать имущество ради расчётов».
Проверьте залоги и корпоративные согласования
Уточните, кому принадлежит объект, какие ограничения зарегистрированы, требуется ли согласие залогодержателя и на каких условиях оно выдаётся. Для оборудования дополнительно проверяют лизинг, удержание права собственности поставщиком и принадлежность отдельных узлов. Компания не вправе свободно распоряжаться чужими вещами лишь потому, что они числятся на производственной площадке.
Далее анализируют правила о крупных сделках и заинтересованности, устав и полномочия подписанта. Корпоративное одобрение не исключает банкротного оспаривания, но отсутствие необходимого согласования создаёт дополнительное основание конфликта. Если уже введено наблюдение, необходимо учитывать ограничения статьи 64 и порядок получения согласия временного управляющего для соответствующих операций.
При рассрочке дополнительно оцените платёжеспособность покупателя. Компания может заменить ликвидный объект требованием к лицу без собственных ресурсов, и тогда номинальная цена не отражает полученного результата. При передаче имущества в счёт долга проверьте размер прекращаемого обязательства и действительность основания его возникновения. Если часть выручки сразу направляется банку для снятия залога, это должно быть согласовано и отражено в расчёте. Все такие условия полезно сопоставить в единой таблице денежных и имущественных последствий сделки до её заключения.
Как оформить решение и движение выручки
- Описание финансовой проблемы и вариантов её решения.
- Оценку последствий выбытия актива для действующих договоров.
- Обоснование цены, порядка оплаты и выбора покупателя.
- Проверку обременений и необходимых согласований.
- План использования выручки с оценкой прав остальных кредиторов.
Условный пример: продажа неиспользуемого склада независимому покупателю с немедленной оплатой отличается от передачи единственного цеха связанной компании в рассрочку. В обоих случаях нужен анализ, но документы и риски будут разными. Особенно важно не оформлять коммерческую цель задним числом, когда вопрос о законности сделки уже поставлен в суде.
Перед продажей значимого имущества можно проверить договор вместе с финансовым планом. Такой подход помогает оценить не только переход права собственности, но и последствия для бизнеса, распределения выручки и возможной ответственности руководителя.
Нормы и судебные разъяснения
- Статья 61.2 Закона о банкротстве: подозрительные сделки
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
- Статья 64 Закона о банкротстве: ограничения в наблюдении
- Обзор Верховного Суда № 5/2026: пункт 14
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.