
Поставщик продал просроченную дебиторскую задолженность с дисконтом, потому что самостоятельное взыскание затягивалось, а деньги требовались для продолжения работы. При проверке налоговая исключила разницу из расходов: по её мнению, компания не объяснила цену либо применила неправильный порядок учёта. Сам по себе убыток при уступке допускается Налоговым кодексом, но его размер и момент признания зависят от конкретных условий. Нужно проверить происхождение требования, срок оплаты, метод учёта и действительную экономику сделки. Реальная поставка — важная часть доказательств, однако она не заменяет специальный расчёт по статье 279 НК РФ.
Определите, чьё требование компания продала
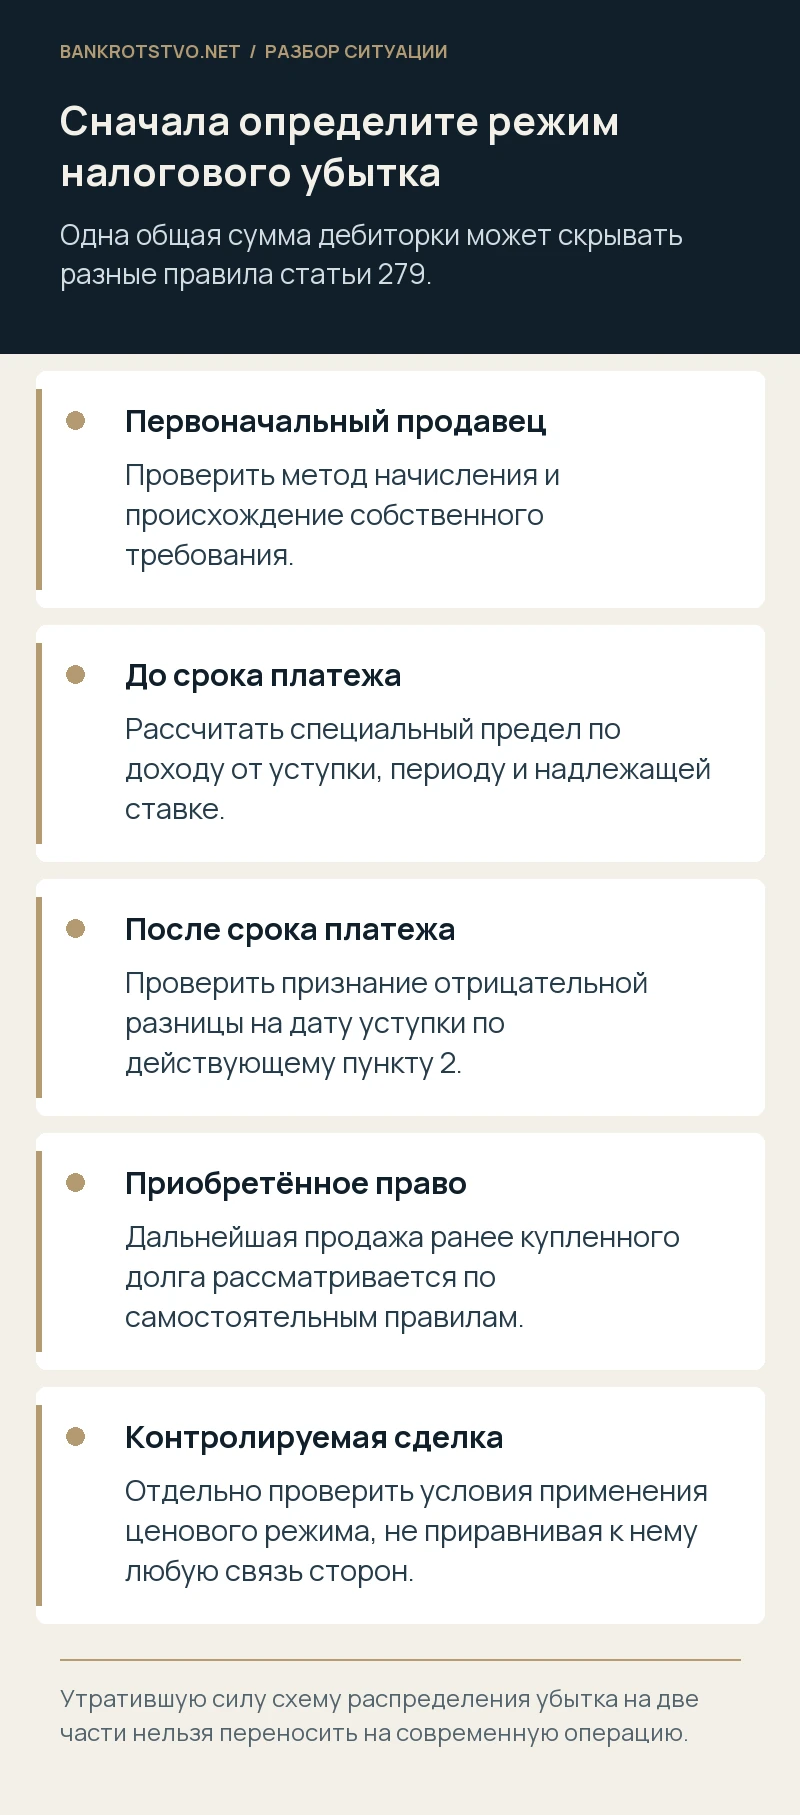
Для первоначального продавца товаров, работ или услуг и для организации, ранее купившей чужой долг, статья 279 предусматривает разные модели. Прежде чем обсуждать дисконт, установите происхождение права. Компания могла уступить собственную выручку от поставки, требование по займу либо приобретённый на рынке пакет задолженности. Назвать всё это дебиторской задолженностью удобно для учёта, но недостаточно для выбора налогового правила.
В материале прежде всего рассматривается компания, которая продаёт собственное требование и использует метод начисления. Для приобретённого права пункт 3 статьи 279 устанавливает самостоятельный порядок дальнейшей реализации с учётом расходов на приобретение. Специальные исключения и особые категории операций также проверяются отдельно. Ошибка исходной квалификации способна объяснить претензию инспекции даже тогда, когда договор цессии реален, покупатель заплатил и никто не оспаривает существование первоначального долга.
Уступка до срока оплаты и после него различается
Пункты 1 и 2 статьи 279 связывают порядок определения убытка с тем, наступил ли предусмотренный первоначальным договором срок платежа. Поэтому важна действительная дата оплаты по каждой операции, включая надлежащие соглашения об отсрочке и рассрочке. Если в одном договоре цессии объединены требования по нескольким поставкам, их нельзя автоматически признать одинаково просроченными по наиболее ранней накладной.
Проверьте условие, от которого начинается отсрочка: передача товара, завершение приёмки, получение определённых документов или иное согласованное событие. Отдельно установите дату уступки для налогового учёта. Пункт 5 статьи 271 регулирует её определение для первоначального продавца через акт уступки права требования. Нужна согласованность договора, актов и налоговых регистров. Поступление денег от цессионария не следует без проверки считать единственной датой, которая решает все вопросы при методе начисления.
Как ограничивается убыток до наступления платежа
По пункту 1 статьи 279 отрицательная разница признаётся убытком, но для налогообложения действует специальный предел. Он связан с расчётной суммой процентов за период от уступки до предусмотренной договором даты платежа по условному долговому обязательству, равному доходу от уступки. Это важная деталь: в расчёт нельзя механически поставить весь номинал проданного требования, если цена его реализации меньше.
Ставка определяется по предусмотренному законом порядку: максимальное значение для соответствующей валюты из пункта 1.2 статьи 269 либо выбранный налогоплательщиком вариант подтверждения ставки методами раздела V.1. Порядок учёта убытка должен быть закреплён в учётной политике. Поэтому запросите не только таблицу процентов, но и основание выбранной ставки и периода. Старый расчёт из интернета с иной редакцией закона либо автоматически подставленная текущая банковская ставка могут дать неправильный предел даже при правильном исходном дисконте.
Условный расчёт, показывающий предел
Допустим, требование номиналом 1 миллион рублей продано до срока оплаты за 800 тысяч. Разница составляет 200 тысяч. Для упрощённого примера предположим, что до платежа осталось 60 дней, а надлежащая предельная годовая ставка по применимому порядку составляет 20 процентов. При расчёте на 365 дней ориентир будет около 26 301 рубля: 800 тысяч умножаются на 20 процентов и на отношение 60 к 365.
Число 20 процентов здесь условное: оно не объявляется действующей ставкой Банка России или универсальным налоговым пределом. Пример показывает механизм ограничения и правильную базу — доход от уступки. Для реальной сделки проверяются валюта, редакция закона, порядок ставки, число дней и применимая исходная дата. Если компания учла все 200 тысяч без специального ограничения при наличии условий пункта 1, спор нельзя разрешить только доказательствами того, что покупатель честно перечислил 800 тысяч. Потребуется отдельная проверка налогового расчёта.
Что предусмотрено для уже просроченного требования
Пункт 2 статьи 279 для первоначального продавца на методе начисления предусматривает признание отрицательной разницы по сделке уступки на дату уступки права требования после наступления договорного срока платежа. Не следует применять к такой современной операции старую схему распределения убытка на две части с ожиданием сорока пяти дней. Соответствующие прежние абзацы утратили силу, и найденный образец многолетней давности может привести к ошибке периода.
Однако допустимость специального учёта не освобождает от доказательств самой задолженности, цены и действительного перехода права. Проверьте, нет ли уже состоявшегося погашения или иной операции, которая уменьшила требование до цессии. Также нельзя использовать один и тот же экономический убыток повторно по разным основаниям. Если бухгалтерские и налоговые данные расходятся, нужно восстановить причину, а не выбирать наиболее выгодный итоговый остаток без сопоставления исходных документов.
Почему дисконт может быть экономически объясним
Номинал требования не равен сумме, которую удастся получить быстро и без дополнительных затрат. Для решения о продаже могут иметь значение длительность взыскания, возражения должника, состояние обеспечения, финансовые признаки, судебная стадия и расходы на дальнейшую работу. Эти обстоятельства нужно подтверждать материалами, известными компании на дату сделки, а не объяснять будущим банкротством, о котором в тот момент ещё не было определённых сведений.
Сохраните историю взыскания, ответы должника, доступные сведения об исполнении, предложения потенциальных покупателей и внутреннее обоснование решения. Необязательно подменять каждую хозяйственную сделку заранее обещанной оценочной экспертизой. Но существенный дисконт должен иметь понятное объяснение, особенно при взаимозависимости сторон или необычных расчётах. Мы помогаем юридически оценить доказательства деловой цели и содержание договоров. Специальная финансовая оценка, если она требуется по обстоятельствам, выполняется отдельно подходящим специалистом и не заменяется общей юридической фразой о трудности взыскания.
Реальность первоначального долга нужно доказать отдельно
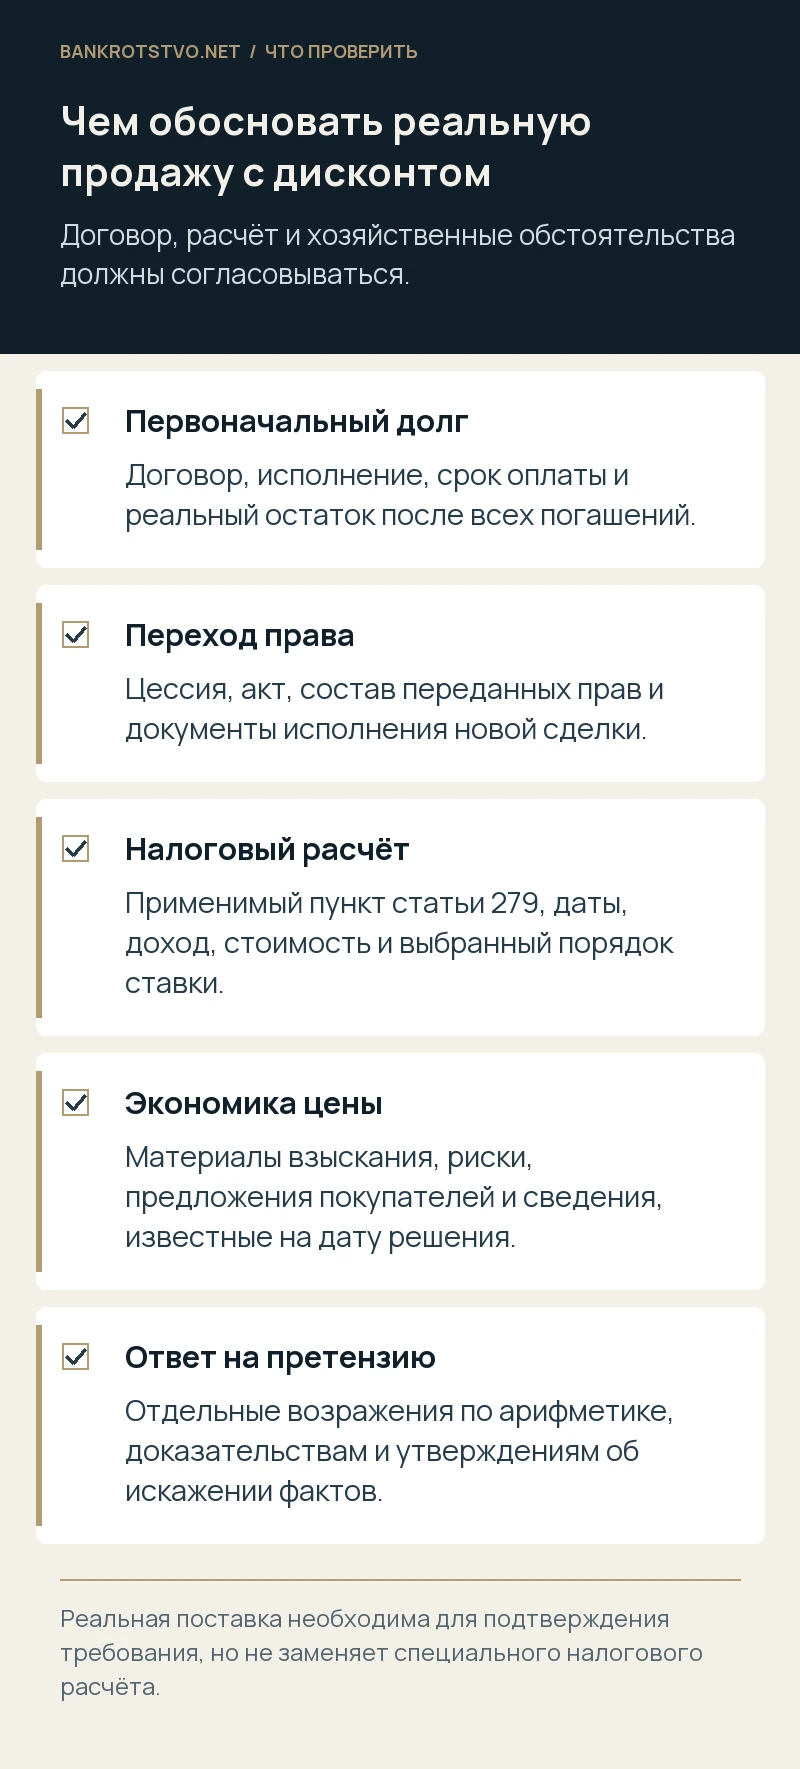
Подготовьте первоначальный договор, документы исполнения, расчёт задолженности и сведения о частичных платежах. Если должник оспаривал качество, количество, зачёт либо срок, сохраните и эти материалы. Они могут влиять одновременно на действительный объём требования и на объяснение цены уступки. Акт сверки полезен в совокупности, но не должен автоматически заменять все документы возникновения долга и передачи результата.
Проверьте, что именно передано по цессии: основной остаток, проценты, санкции, обеспечение и другие права. В общей договорной цене может оказаться несколько компонентов с разным исходным учётом. Нельзя без расшифровки сравнивать сумму из бухгалтерской карточки с ценой уступки и объявлять полученную разницу налоговым расходом. Убедитесь также, что покупателю действительно переданы предусмотренные документы и что отношения после сделки соответствуют заявленной передаче права, а не только бумажному оформлению операции ради нужного показателя.
Как учитывать связь между сторонами
Взаимозависимость сама по себе не доказывает фиктивность цессии и не отменяет все нормы об убытке. Одновременно она требует внимательного анализа фактического содержания и применимости правил о контролируемых сделках. Пункт 4 статьи 279 специально регулирует определение цены в соответствующих случаях. Не следует считать любую сделку внутри группы автоматически контролируемой без проверки установленных законом условий, как и объявлять связь сторон юридически безразличной.
Сопоставьте, кто принимает решение о цене, откуда поступила оплата и кто реально осуществляет права кредитора после уступки. Если новая организация лишь перечисляет полученные от должника деньги прежнему кредитору по скрытой договорённости, это может поставить другой вопрос о содержании операции. Защита должна отвечать на выявленные обстоятельства документами. Общие ссылки на свободу договора не заменяют ни проверку ценового режима, ни опровержение конкретных доводов об искажении хозяйственных фактов.
Что именно инспекция должна и может проверять
Статья 252 требует обоснованности и документального подтверждения учитываемых затрат и предусмотренных законом убытков. Статья 54.1 запрещает уменьшать налоговую базу вследствие искажения хозяйственных фактов и предусматривает условия оценки действительных операций. Поэтому в возражениях важно различать арифметическую ошибку по статье 279, недоказанность первоначального требования и утверждение о злоупотреблении. Это разные претензии, на которые нельзя одинаково отвечать одним приложенным договором.
Одновременно статья 54.1 не позволяет считать возможность получить похожий результат иной разрешённой сделкой самостоятельным основанием для отказа в уменьшении базы. Фраза инспекции «могли сами продолжать взыскание» ещё требует проверки в контексте всех обстоятельств. Но и налогоплательщику недостаточно отвечать, что любое решение руководителя по определению экономически оправданно. Следует показать действительную цель, документы и правильный специальный расчёт. Такая позиция сильнее общего спора о том, вправе ли государство вообще задавать вопросы к цене продажи долга.
Как готовить возражения по акту проверки
Разделите эпизод по операциям: дата исходного платежа, дата уступки, происхождение требования, доход, стоимость и применённый порядок убытка. Для каждого довода инспекции укажите конкретный ответ и документ. Если спор касается только ограничения до срока, не тратьте весь текст на доказательство реальности поставки. Если реальность опровергается, одна верная процентная формула не решит вопрос. Уточните также, за какой период и в каком размере сделаны доначисления.
Проверьте стадию налоговой процедуры и сроки подачи соответствующих возражений или жалобы. Представление пояснений не должно вести к пропуску следующего обязательного действия. При расхождении в части суммы полезно подготовить альтернативный расчёт, не признавая автоматически все остальные выводы. Мы сопровождаем юридическую сторону налогового спора: оцениваем основания доначислений, доказательственную структуру и способ обжалования. Это отличается от обещания исправить любой налоговый результат только за счёт нового обоснования цены задним числом.
С какими документами начинать правовой разбор
Для первичной оценки нужны акт или решение инспекции, договор цессии и акт передачи права, первоначальный договор, документы исполнения и расчёт задолженности. Добавьте учётную политику в относящейся части, регистр убытка, платежи нового кредитора и материалы, которыми объяснялся дисконт. Если продан пакет, нужна пообъектная расшифровка. Суммы НДС и иные элементы учёта также следует обозначить отдельно, чтобы не смешивать их механически с номиналом права.
Через контакты проекта можно направить краткое описание эпизода и документы для юридического анализа. Мы помогаем проверить применимый пункт статьи 279, реальные основания претензий и доказательства хозяйственной цели, затем готовим позицию для защиты компании. В результате должно быть понятно, какая часть спора связана с расчётом, какая — с подтверждением фактов, а какая — с применением специальных налоговых ограничений. Продажа долга с убытком может иметь разумное объяснение, когда оно подкреплено документами и правильно отражено по действующим правилам.
Нормы и судебные разъяснения
- НК РФ, статья 279: уступка до срока, после срока и дальнейшая реализация права
- НК РФ, статья 269: предельные ставки для расчёта ограничения
- НК РФ, статья 252: обоснованность и документальное подтверждение
- НК РФ, статья 54.1: действительность операций и пределы налоговых прав
- НК РФ, статья 271: дата признания дохода при методе начисления
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.