
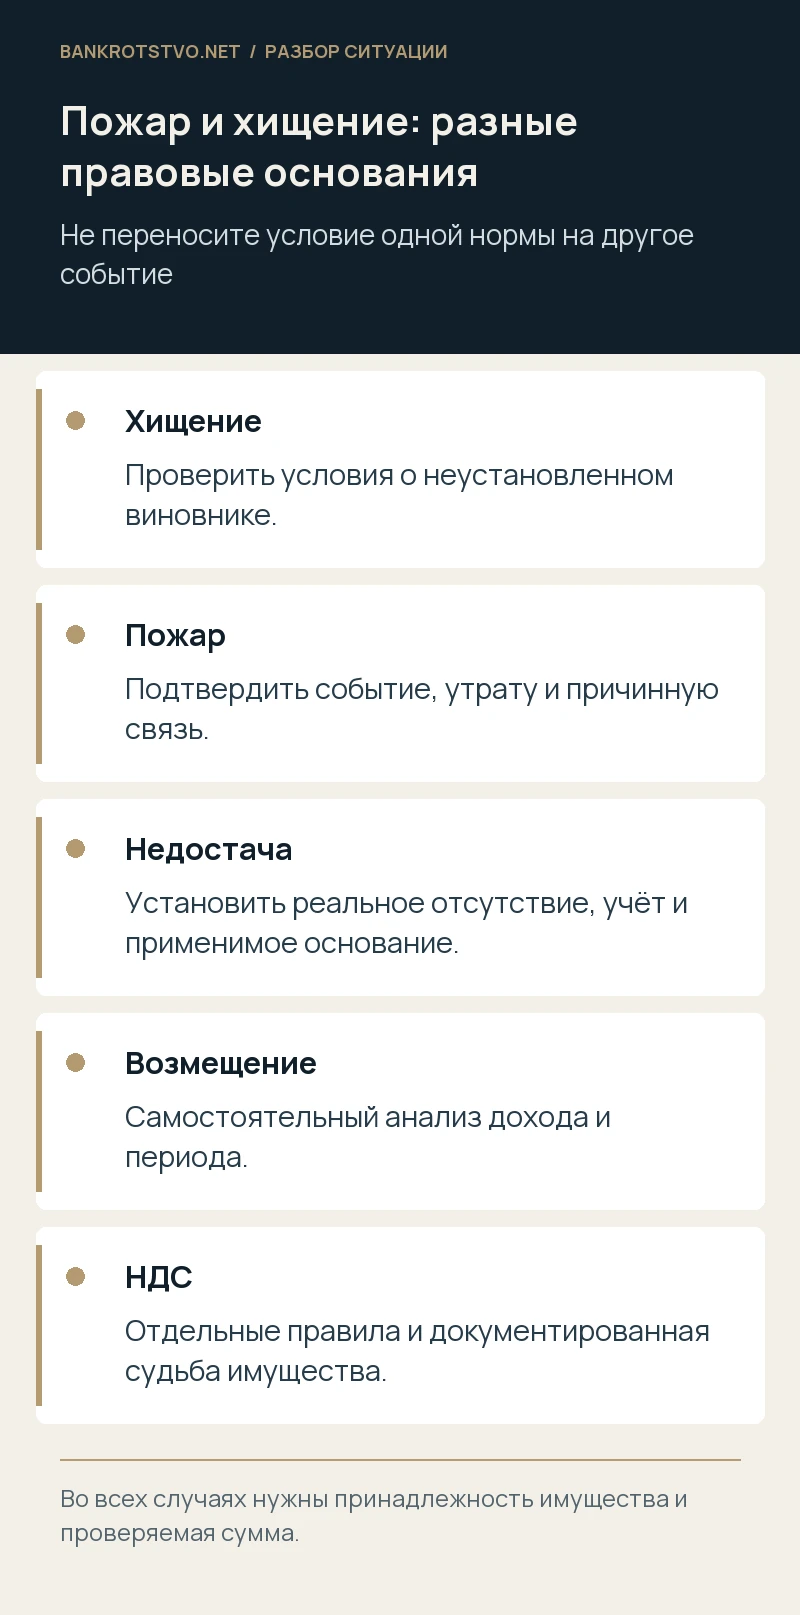
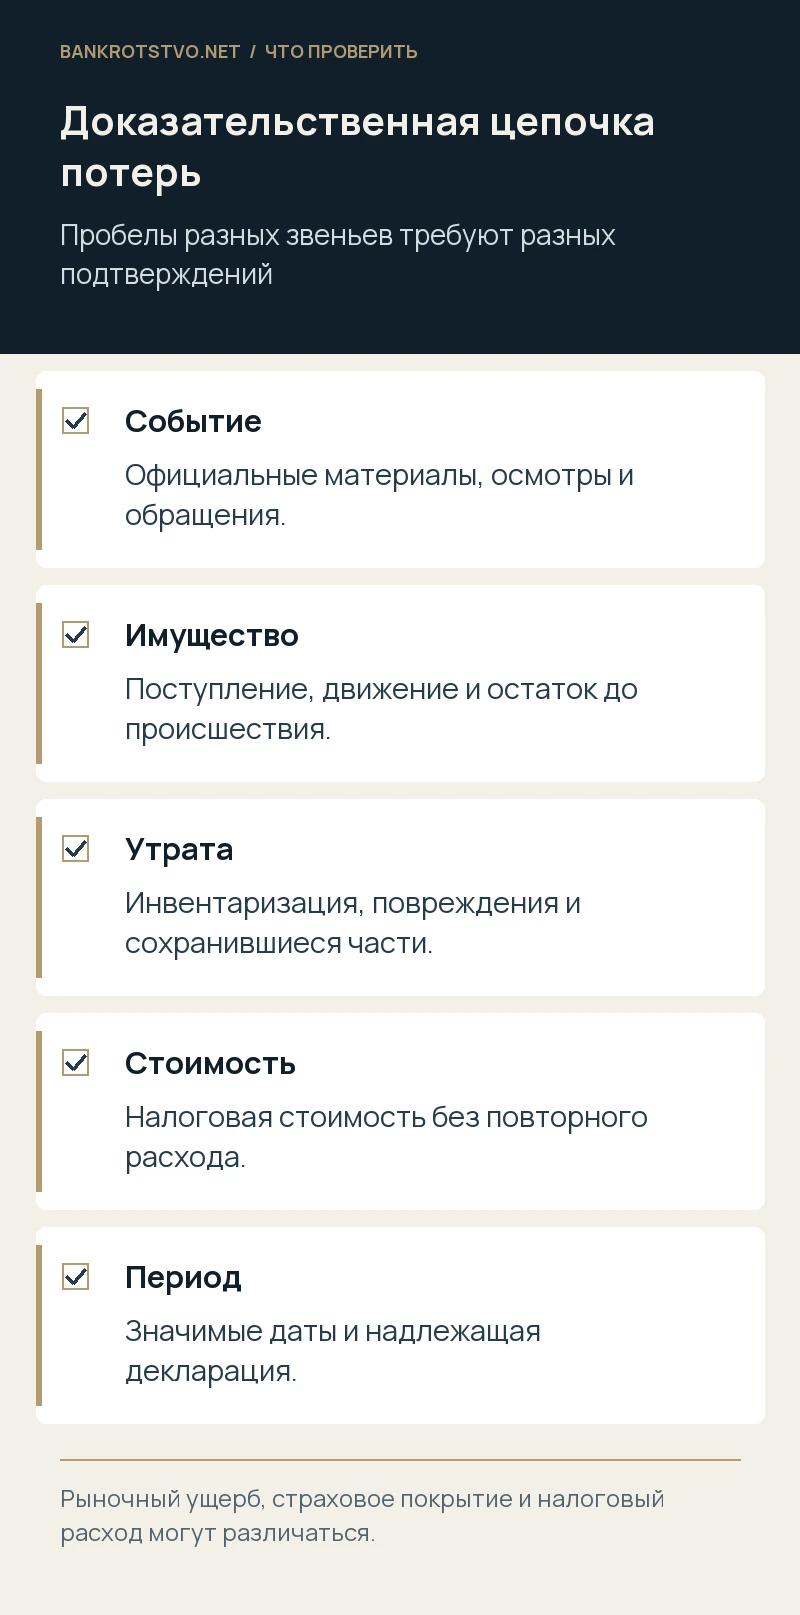
Потери от пожара и убытки от хищения нельзя защищать одинаковым набором общих слов о чрезвычайном событии. Статья 265 НК РФ предусматривает для них разные основания, а факт утраты, размер и период требуется подтвердить в любом случае. При хищении существенен вопрос неустановленных виновников; для потерь от пожара отсутствие виновного лица не является универсальным условием. Если компания уже списала имущество, сначала нужно восстановить документальную цепочку события и расчёта, а затем определить, какой именно пробел налоговая считает основанием отказа.
Определить событие и налоговое основание
Внутренняя формулировка «списание ущерба» мало говорит о правовом содержании. Имущество могло сгореть, быть похищено, испортиться при тушении, оказаться недостающим по итогам инвентаризации или остаться у подрядчика без подтверждённого хищения. Эти факты не следует объединять автоматически. По каждой группе определяют собственника, место хранения, причину выбытия и применимую норму. Если компания использует специальный режим, правила главы 25 о налоге на прибыль не переносят на неё без отдельной проверки.
В пункте 2 статьи 265 отдельно названы недостачи и хищения при установленных условиях, а также потери от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций, включая расходы на предотвращение или ликвидацию последствий. Наличие материально ответственного работника ещё не доказывает его вину в недостаче. Равным образом пожар не становится неподтверждённым только потому, что уголовное дело о его причине не завершено. Но сама ссылка на норму не заменяет доказательств конкретной утраты имущества компании.
Какие действия сохраняют доказательства сразу после события
Нужно законно зафиксировать место, время, доступное состояние имущества и сведения об уполномоченных органах, рассматривающих происшествие. Сохраняют официальные обращения, регистрационные номера, акты осмотра, доступные фотографии и записи систем, не нарушая установленные ограничения доступа. Первоначальная опись важна, потому что позднее повреждённые остатки могут быть вывезены, помещение восстановлено, а записи перезаписаны. Цель — сохранить существующие факты, а не преждевременно объявить виновного или самостоятельно исследовать техническую причину происшествия.
Внутри общества определяют ответственных за документы, инвентаризацию, взаимодействие со страховщиком и сохранение остатков. Если имущество находилось у хранителя или арендатора, его уведомляют и получают относящиеся к событию материалы. Согласованная фиксация помогает избежать разных описаний в налоговой, страховой и гражданской претензиях. Не стоит указывать в одном документе полное уничтожение, а в другом — исправный товар на ту же дату. При первоначальной неопределённости прямо отмечают, какие сведения требуют последующего уточнения.
Инвентаризация должна показывать, что именно утрачено
Налоговый расход требует установить состав имущества и принадлежавшие компании количества. Поэтому инвентаризационные документы сопоставляют с поступлением, передачей на склад, движением, реализацией и предыдущими остатками. Если учёт до происшествия был неполным, сам акт комиссии не объясняет появление большой недостачи. Полезно выделить подтверждённые позиции и отдельную группу с пробелами, чтобы недостатки нескольких строк не превратились в спор обо всём массиве. Чужие товары и собственные запасы рассматриваются раздельно.
В описи фиксируют сохранившиеся остатки и возможность их использования или продажи. Повреждение не всегда означает полную утрату стоимости, особенно если часть сырья пригодна либо оборудование подлежит восстановлению. Расходы на ремонт, стоимость уничтоженного объекта и затраты на вывоз требуют разных расчётов. Документы утилизации должны соответствовать реально переданному объёму. Если определить состояние можно только специальным исследованием, юридическая работа состоит в формулировании задачи и использовании результата, а не в выдаче собственного технического заключения.
Хищение: отсутствие виновника и документы следствия
Для предусмотренных подпунктом 5 пункта 2 статьи 265 случаев закон требует документального подтверждения отсутствия виновных лиц уполномоченным государственным органом. Проверяют, что именно следует из имеющегося постановления: лицо не установлено, расследование продолжается, отсутствует событие преступления либо спор признан гражданско-правовым. Это разные выводы. Одна регистрация заявления о краже подтверждает обращение, но не устанавливает автоматически все условия налогового расхода. Также постановление о прекращении по одному основанию нельзя произвольно истолковывать как неустановление виновника.
Постановление о приостановлении следствия по соответствующему основанию может иметь значение, но не является универсально единственным допустимым документом. Конституционный Суд в определении от 24 сентября 2012 года № 1543-О отметил отсутствие в норме закрытого перечня конкретных подтверждений. Это не освобождает от доказывания самой недостачи и условий её учёта. Поэтому материалы следствия читают вместе с инвентаризацией, учётными данными и обстоятельствами утраты, а не используют одну справку как замену всей доказательственной цепочки.
Пожар: не переносить на него условие о неустановленном похитителе
Для пожара проверяют документы о самом событии, повреждённом имуществе, причинной связи и размере потерь. Отдельно могут потребоваться акты уполномоченных служб, материалы осмотра, сведения о тушении и последующей ликвидации. Если установлено лицо, которое должно возместить ущерб, это не означает автоматического запрета признать документально подтверждённые пожарные потери по соответствующему основанию. Возмещение имеет самостоятельные налоговые последствия. Нельзя держать подтверждённый расход неопределённо долго только из-за того, что гражданский иск ещё не разрешён.
Одновременно компания должна доказать, что списанное имущество действительно находилось в зоне происшествия и утрачено по этой причине. Накладная на закупку год назад не подтверждает его наличие в день пожара без сведений о дальнейшем движении. Если часть запасов ранее продана, её стоимость не включают повторно. При повреждении имущества арендатора и арендодателя составляют раздельные перечни. Различие объектов, собственников и оснований помогает согласовать налоговую позицию с требованиями к страховщику, виновнику и контрагентам по хранению.
Расчёт налоговых потерь не равен страховой оценке
При списании запасов проверяют налоговую стоимость и то, не была ли она уже учтена в расходах. По основным средствам анализируют остаточную стоимость, амортизацию, способ выбытия и соответствующие специальные положения. Рыночная цена нового аналогичного станка не является автоматически налоговым расходом за утраченный старый объект. Смета восстановления может подтверждать размер гражданских убытков, но не заменяет расчёт списания по налоговым правилам. Поэтому для разных требований нередко нужны разные таблицы с общими исходными документами.
Условно оборудование приобретено за 3 миллиона рублей, часть стоимости уже перенесена через налоговую амортизацию, а после пожара остались пригодные детали. Нельзя просто включить все 3 миллиона в текущие расходы и одновременно учесть прежнюю амортизацию. Определяют оставшуюся неучтённую стоимость, судьбу деталей и самостоятельные расходы ликвидации. Числа здесь иллюстрируют риск двойного учёта. Конкретный результат зависит от налогового метода, характера имущества и доказанного объёма потерь, а не от одной первоначальной цены покупки.
Период признания: сопоставить событие и подтверждение
Нужно определить, когда возникло применимое основание и какие документы необходимы для его подтверждения в конкретной ситуации. Дата происшествия, инвентаризации, постановления следствия и бухгалтерского списания могут различаться. Для неустановленного виновника особенно важно содержание процессуального документа и время появления подтверждённого основания. Для пожара нельзя автоматически ждать того же события, которое имеет значение при хищении. Один общий приказ текущего года не переносит в него любые потери прошлых периодов по желанию налогоплательщика.
Если документы получены позднее, анализируют надлежащий период и предусмотренный способ корректировки, а не добавляют сумму в любую удобную декларацию. Также различают уточнение известного события и обнаружение ранее неизвестной недостачи. Для возражений полезен календарь с объяснением правового значения каждой даты. Инспекция должна видеть, почему компания выбрала именно этот период. Если часть материалов ещё не готова, оценивают оставшиеся сроки и возможные действия, не обещая, что последующее постановление автоматически исправит любую уже допущенную ошибку.
Страховое возмещение и платежи виновного лица
Полученная компенсация не должна исчезать из налоговой картины только потому, что раньше признан расход. Проверяют основание и период учёта соответствующего дохода, признание обязанности должником, судебное решение и фактическое исполнение в зависимости от применяемого метода. Страховая выплата может быть меньше или больше отдельной группы налоговых потерь, потому что полис имеет собственный состав покрытия и ограничения. Поэтому взаимное арифметическое вычитание без анализа правовых оснований способно исказить учёт.
В гражданском споре и перед страховщиком нужно согласованно описывать событие и сумму, но не смешивать разные виды требований. Возврат похищенного имущества также требует отдельной оценки последствий ранее произведённого списания. Если страховщик отказывает, его письмо не отменяет сам факт подтверждённого пожара или хищения, однако может содержать значимые сведения об имуществе и причинах. Для юридической работы сохраняют как заявления компании, так и все полученные ответы, включая неблагоприятные, чтобы заранее устранить противоречия.
НДС проверяется по собственным правилам
Утрата имущества и его списание по налогу на прибыль не дают автоматического ответа о ранее принятом входном НДС. Нужно проверить действующие основания восстановления по статье 170, обстоятельства выбытия и доказательства отсутствия передачи товара другому лицу. Налоговый орган может спорить с самой реальностью утраты, поэтому достоверная фиксация имеет значение сразу для нескольких налогов. Нельзя делать вывод, что всякий пожар является реализацией, либо что любое списание вообще исключает налоговые последствия.
Отдельно выделяют неповреждённые остатки, переданные третьим лицам, реализацию лома и ремонтные работы. Для них могут возникать собственные операции, счета-фактуры и правила вычетов. Если компания одновременно использует освобождение либо специальные ставки, эти обстоятельства также учитывают. В ответе инспекции полезно не ограничиваться общей формулой «имущество уничтожено», а показать документированную судьбу каждой существенной группы. Это не требует раскрывать неотносящиеся к событию базы данных, но требует последовательности между складским и налоговым описанием.
Как подготовить возражения на отказ
Разделите доводы инспекции: не доказано событие, не установлено отсутствие виновника, нет принадлежности имущества, неверна стоимость или период. По каждому доводу составляют отдельный блок с нормой и подтверждением. Для пожарных потерь специально проверяют, не перенесла ли инспекция условие другой нормы о хищении. Для недостачи проверяют, не требует ли она единственный документ, которого закон не называет. Одновременно нельзя защищать отсутствие учётных данных одной ссылкой на свободу выбора доказательств: фактическую утрату всё равно нужно установить.
Если уже вынесено налоговое решение, соблюдают порядок и сроки его обжалования независимо от незавершённого уголовного или страхового процесса. В жалобе объясняют значение позднее полученных документов и причины первоначального отсутствия. Иногда разумно выделить подтверждённую часть суммы, не делая всю защиту зависимой от самых слабых позиций. При существенном доначислении отдельно оценивают взыскание и меры обеспечения. Налоговый спор не должен оставаться без внимания до момента, когда следствие окончательно определит все обстоятельства происшествия.
С чем обращаться за юридическим сопровождением
Для начала нужны документы о происшествии, инвентаризационная опись, сведения о приобретении и движении основных позиций, расчёт списания и переписка с инспекцией. По хищению приложите процессуальные постановления с основаниями, по пожару — доступные документы уполномоченных служб. Отдельно укажите страховые требования, полученные выплаты и возможных ответственных лиц. Не нужно сразу пересылать весь архив предприятия: краткий реестр документов и значимых сумм позволяет определить предмет правового анализа и недостающие подтверждения.
Мы можем проверить основание и период признания потерь, определить доказательственные пробелы, подготовить возражения и сопровождать налоговый спор. Обратиться можно через контакты. Юридическая работа не включает лабораторное исследование причин пожара, оценку имущества или бухгалтерский аудит; при необходимости определяют задачу подходящего специалиста. Защита расходов строится на реальном событии, надлежащем основании и проверяемом расчёте, поэтому одна справка либо один приказ не должны подменять всю последовательность подтверждения.
Нормы и судебные разъяснения
- НК РФ, статья 265: недостачи, хищения и пожарные потери
- НК РФ, статья 252: документальное подтверждение расходов
- УПК РФ, статья 208: основания приостановления следствия
- Определение КС РФ от 24.09.2012 № 1543-О
- НК РФ, статья 250: доходы от возмещения ущерба
- НК РФ, статья 170: основания восстановления НДС
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.