
Временное отсутствие заказов само по себе не означает, что компания обязана исключить всю амортизацию и расходы на сохранение оборудования. Нужно установить правовой и фактический режим каждого объекта: обычный простой, формальная консервация, реконструкция, окончательное прекращение использования или подготовка к продаже. Затем проверяют специальные правила и связь затрат с деятельностью, направленной на доход. Для защиты недостаточно назвать линию «временно неработающей»; важно показать, почему имущество сохранялось, какие расходы действительно понесены и каким образом бизнес планировал дальнейшее использование.
Одна остановка производства может скрывать разные состояния
Начните с перечня активов и дат. В одном цехе часть станков может оставаться в рабочем резерве, часть находиться на ремонте, а отдельная линия — на консервации по решению руководства. Общий приказ о простое работников не всегда определяет налоговое состояние всех основных средств. Также прекращение выпуска одного товара не означает прекращения использования здания, склада и инженерных систем. Для каждого объекта нужны его назначение, фактическое состояние, принятые решения и связь с сохранившимися хозяйственными задачами.
Полезна таблица, где указаны инвентарный номер, дата остановки, причина, документы, последующие действия и расходы. Она помогает избежать ситуации, когда в возражениях говорится о кратком простое, а договор хранения и внутренний план предусматривают многолетнее закрытие производства. Налоговый орган сопоставит доступные сведения, поэтому юридическая позиция должна быть согласована с фактическими действиями. Если режим менялся, следует честно разделить периоды, а не выбирать для всей истории наиболее выгодное название.
Чем простой отличается от консервации
Само по себе отсутствие выпуска в течение нескольких месяцев не равно автоматическому переводу каждого объекта на консервацию. Однако решающим не будет и одно отсутствие слова «консервация» в приказе, если фактические меры и документы указывают на иной режим. Проверяют принятое решение, продолжительность, комплекс сохранных мероприятий, отключение систем, подготовку к возобновлению и доступность для эксплуатации. Утверждение о резервном оборудовании должно соответствовать его реальному назначению и возможности использования.
Для налоговой амортизации статья 256 предусматривает исключение основных средств, переведённых по решению руководства на консервацию продолжительностью свыше трёх месяцев. Этот специальный порог нельзя подменять любым трёхмесячным снижением загрузки. Одновременно нельзя продолжать начисление без анализа, когда формальное решение на полгода уже принято. При расконсервации действуют правила возобновления; старые рекомендации об обязательном продлении срока полезного использования на период консервации не следует копировать без проверки действующей редакции закона.
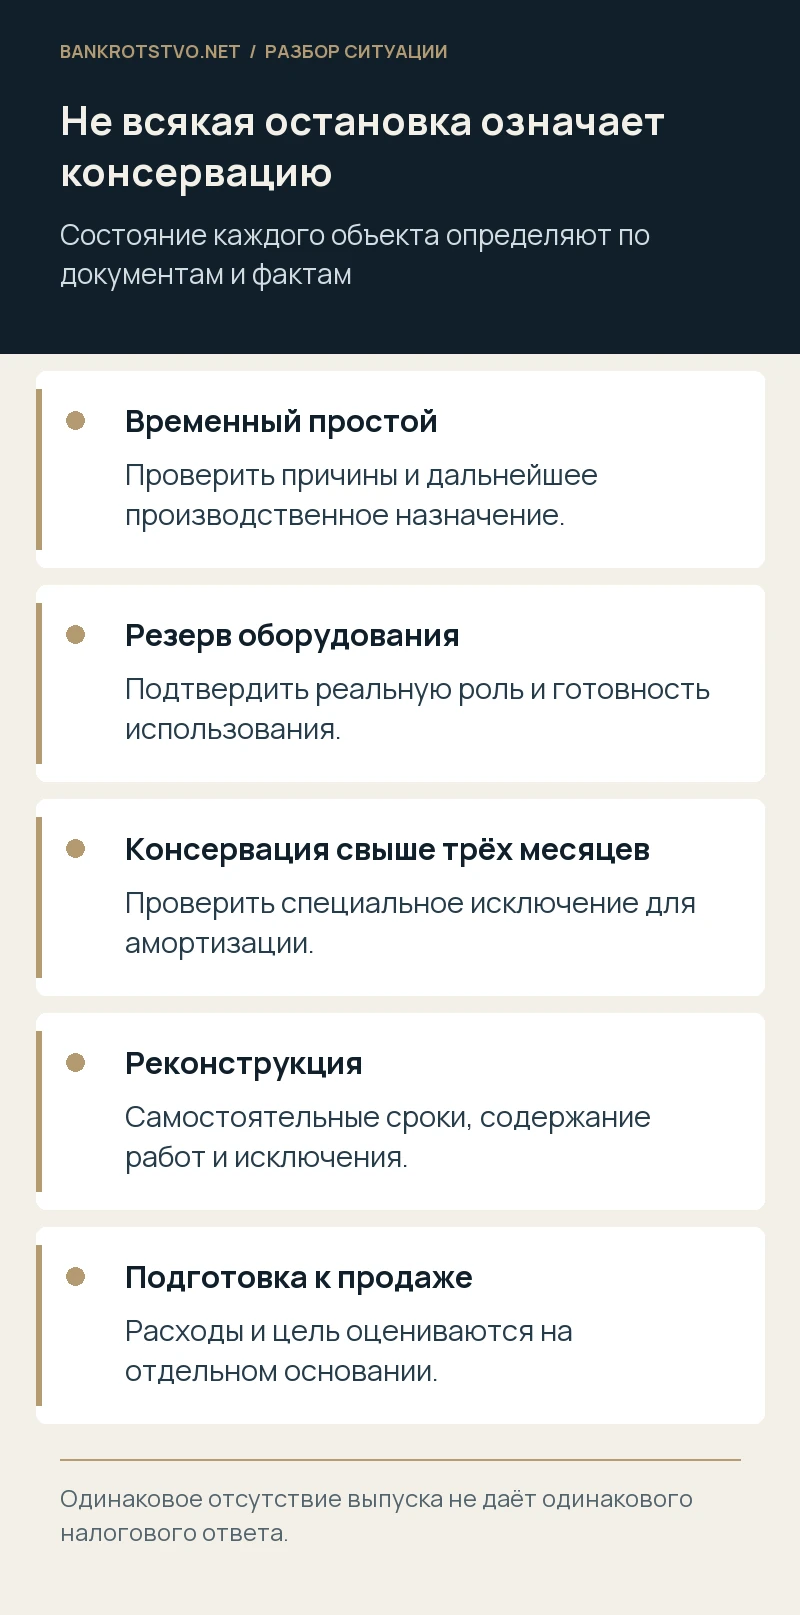
Какие условия важны для амортизации при временной паузе
Необходимо подтвердить принадлежность и налоговую квалификацию объекта, первоначальное введение в эксплуатацию, применяемый метод и отсутствие специального основания исключения. Затем объясняют роль оборудования в деятельности, направленной на получение дохода. Временная остановка из-за сезонности, отсутствия сырья или заказов оценивается с учётом обстоятельств. Нельзя утверждать, что каждая единица имущества должна ежедневно выпускать продукцию для сохранения налогового значения. Но длительное хранение вещи, окончательно утратившей производственное назначение, требует иной оценки.
Если оборудование находится на реконструкции или модернизации, проверяют самостоятельные правила статьи 256, включая продолжительность и предусмотренные исключения при продолжении использования. Ремонт и модернизацию разграничивают по содержанию работ, а не только названию договора. Юрист определяет значимые признаки и доказательства; технические вопросы при необходимости исследует соответствующий специалист. Важно также не переносить правила бухгалтерской амортизации в налоговый учёт автоматически. Правомерность бухгалтерской записи сама по себе не отвечает на вопрос о налоговом расходе конкретного периода.
Расходы на охрану и обслуживание анализируют отдельно
Даже при прекращении амортизации на период консервации содержание имущества не становится заведомо неучитываемым. Статья 265 прямо предусматривает расходы, связанные с консервацией, расконсервацией и содержанием законсервированных мощностей и объектов. По другим видам затрат проверяют подходящую норму и общие требования статьи 252. Охрана, поддержание обязательного температурного режима и техническое обслуживание могут иметь различное назначение. Поэтому не стоит обосновывать их одной общей строкой «расходы из-за кризиса».
По каждой статье нужны договор, конкретное задание, подтверждение исполнения и связь с сохраняемым объектом. Счёт охранной компании без сведений о постах и периоде не всегда показывает реальность услуги. Расходы на электричество полезно отделить от потребления действующего производства или арендаторов. Если подрядчик одновременно обслуживает несколько площадок, необходимо объяснить распределение стоимости. Налоговый спор чаще разрешается убедительным разбором состава затрат, чем общим утверждением, что без расходов оборудование обязательно испортилось бы.
Как показать намерение продолжить доходную деятельность
Одного приказа «сохранить для будущих заказов» может быть недостаточно, если никаких дальнейших действий не было. Помогают переписка с потенциальными заказчиками, заявки, договоры обслуживания, планы восстановления загрузки, документы поиска финансирования и последующее возобновление. Не нужно обещать определённую будущую выручку: правовое значение имеет реальная направленность решения на момент его принятия. Если рынок не восстановился, это не делает прошлый обоснованный план фиктивным автоматически, но компания должна показать, в чём он состоял.
При решении продать актив цель может измениться: тогда проверяют расходы сохранения и подготовки к продаже на собственном основании. Нельзя продолжать описывать объект как необходимый для выпуска, если его демонтировали и постоянно рекламируют на продажу. Изменение стратегии само по себе допустимо, но документы и учёт должны отражать даты перехода. Для директора полезно оформлять решения так, чтобы были видны исходные данные, альтернативы и причины выбора, а не создавать объяснение задним числом уже после налогового запроса.
Финансовый результат не заменяет оценку обоснованности
Статья 252 требует обоснованности и документального подтверждения, а не гарантированного получения прибыли от каждого расхода. Конституционный Суд в определении от 4 июня 2007 года № 320-О-П рассматривает оценку расходов в системе свободы экономической деятельности и направленности на экономический эффект. Это не позволяет инспекции просто заменить коммерческое решение своим предпочтением. Вместе с тем ссылка на свободу бизнеса не освобождает компанию от представления документов и объяснения связи расходов с её деятельностью.
Убыточный период, отсутствие реализации или последующее банкротство не являются универсальным доказательством искусственности затрат. Но заведомо личные расходы собственника, услуги без реального исполнения и содержание чужого актива без понятного основания требуют самостоятельной оценки. Полезно заранее отделить спорные позиции, которые нельзя защищать общей логикой сохранения производства. Если часть расходов документально не подтверждена, не следует переносить этот недостаток на остальные позиции либо, наоборот, прикрывать их формальной достоверностью общего приказа.
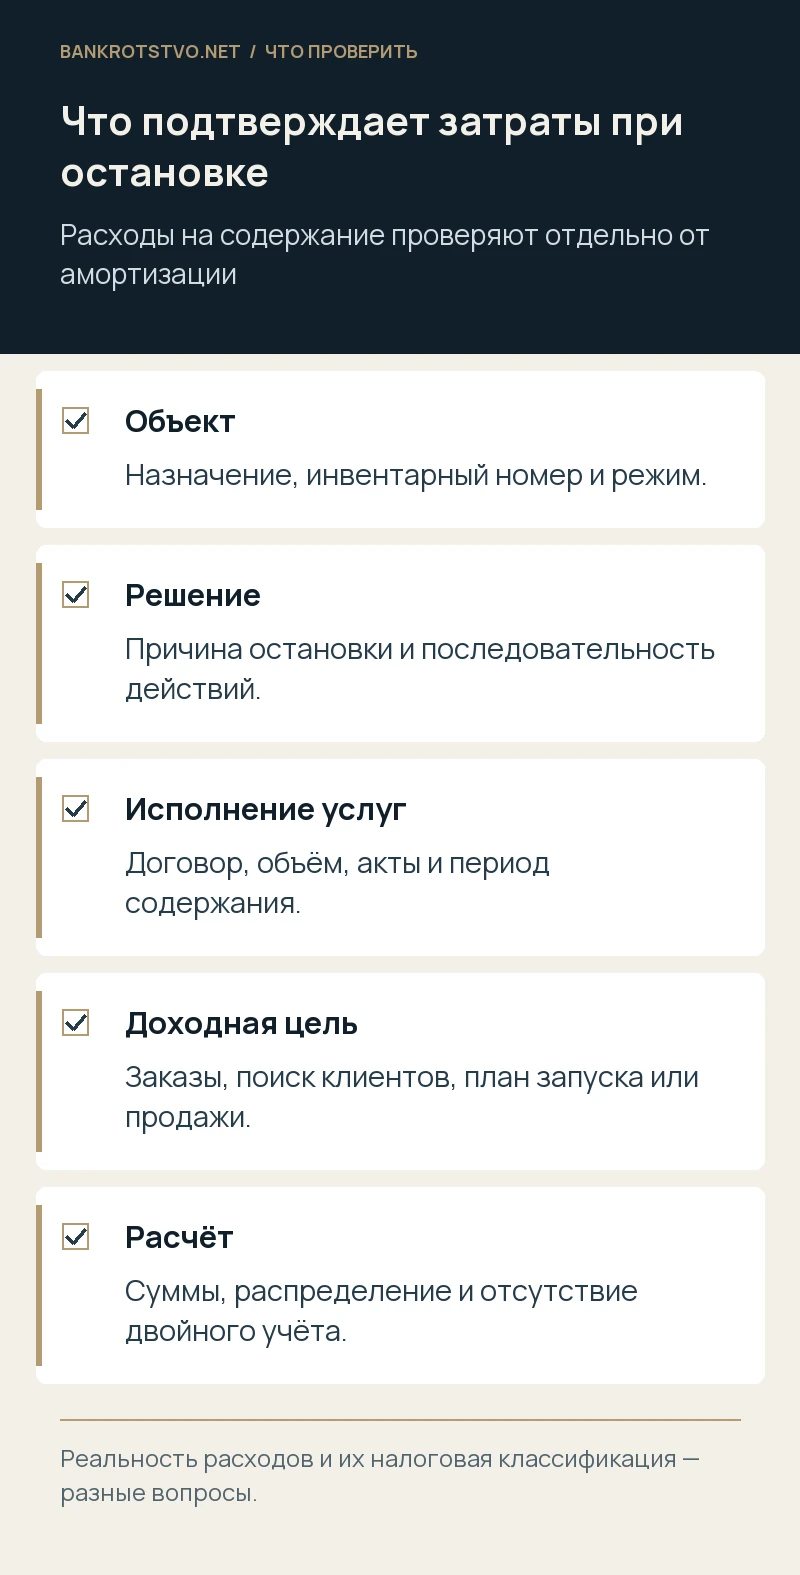
Распределение затрат между периодами и объектами
Нужно проверить применяемый метод признания расходов, правила прямых и косвенных затрат и специальные основания. Дата оплаты не всегда совпадает с периодом налогового учёта. Если предприятие закрыло одну площадку, а на другой продолжает производство, распределение общих затрат должно иметь последовательную основу. Нельзя относить на остановленную линию все расходы организации только потому, что по ней возник налоговый спор. Также проверяют, не учтена ли одна сумма повторно в стоимости работ, амортизации и текущем обслуживании.
Составьте рабочую таблицу с суммой, периодом оказания, объектом, налоговой статьёй и первичным документом. В споре важно объяснить не только допустимость вида расхода, но и сумму именно в проверяемом периоде. Если изначально допущена ошибка классификации, обсуждают предусмотренную законом корректировку, не создавая фиктивного нового события. Неправильная группировка и отсутствие экономического основания — разные проблемы. Иногда часть разногласий снимается точным расчётом, тогда как по другим позициям сохраняется принципиальный спор о режиме имущества.
Условный пример двух линий на одном предприятии
Предположим, линия А остановлена на два месяца из-за переноса заказа, обслуживается и готова к запуску. Линия Б по решению руководства законсервирована на восемь месяцев, системы отключены и оформлен специальный план сохранности. Одинаковый результат «нет продукции» не означает одинаковой амортизации. По линии А проверяют временный производственный простой и общие условия; по линии Б применимость специального исключения статьи 256 и порядок его отражения. Конкретный расчёт выполняют по принятому налоговому методу.
При этом подтверждённые расходы на охрану обеих линий не следует автоматически исключать вместе с амортизацией Б. Их основание и распределение исследуются отдельно. Если общий счёт охраны составляет 120 тысяч рублей за месяц, компания должна объяснить, какие объекты и посты он покрывает, а не делить сумму произвольно пополам. Этот пример показывает подход к разделению юридических вопросов. Он не подтверждает конкретную ставку амортизации, допустимый тариф услуг или размер налоговой экономии для реального предприятия.
Что делать при противоречиях в документах
Проверка часто обнаруживает разные описания одного периода: приказ о простое, договор консервации, производственный журнал с разовыми запусками и отчётность о прекращении деятельности. Такие документы нужно сопоставить, установить причины расхождения и действительные события. Не следует уничтожать неудобные материалы либо заменять их новыми приказами без сохранения истории. Исправление реальной технической ошибки допустимо надлежащим способом, но создание видимости непрерывной эксплуатации после её прекращения ухудшает доказательственную позицию и создаёт дополнительные риски.
Если директор или бухгалтер сменились, фиксируют источники сведений и восстанавливают доступный комплект. Свидетельские объяснения могут дополнить документы, но не заменить весь первичный учёт. Для технического состояния оборудования иногда нужны акты профильных служб или заключение привлечённого специалиста; юридическая работа определяет их задачу и значение. При утрате данных важно показать предпринятые меры восстановления и сохранившиеся косвенные подтверждения, честно обозначая пробелы, которые невозможно надёжно закрыть простым пояснением работников.
Как отвечать на налоговые претензии
В возражениях разделяют конкретные основания инспекции: имущество якобы не используется для дохода, действует исключение по консервации, услуги не подтверждены либо расходы относятся к другому периоду. По каждому доводу дают самостоятельный ответ с документами и расчётом. Общая ссылка на кризис не опровергает специальную норму, а копия договора обслуживания не решает вопрос амортизации. Полезно показать режим каждого объекта по месяцам, фактические действия и основание каждой группы затрат, избегая повторения одной фразы для всех позиций.
Если налоговая уже вынесла решение, проверяют порядок и сроки его обжалования, а также возможные последствия для взыскания. Возражения на акт и жалоба на принятое решение имеют разные процессуальные задачи. Нельзя считать, что направление дополнительных документов автоматически останавливает исполнение либо продлевает срок защиты. При существенной сумме доначислений налоговую позицию согласуют с оценкой финансового состояния компании. Расходы на сохранение производства могут быть законными, но спор о них всё равно способен повлиять на платёжеспособность.
Подготовка к юридическому сопровождению
Для анализа подготовьте перечень объектов, документы их приобретения и ввода, приказы о простое или консервации, договоры содержания и материалы о дальнейшем использовании. Добавьте расчёт спорной амортизации и расходов по периодам, запросы инспекции и уже представленные ответы. Если предприятие находится на специальном режиме, сообщите об этом сразу: изложенные правила главы 25 НК РФ нельзя автоматически применять к любому налогоплательщику. На первом этапе достаточно выбранных документов, объясняющих режим и основные спорные суммы.
Мы можем проверить правовые основания учёта затрат, определить значимые доказательства, подготовить возражения и сопровождать налоговый спор. Обратиться можно через контакты. Юридическое сопровождение не включает проведение бухгалтерского аудита или технического обследования оборудования; при необходимости определяют задачи соответствующего специалиста. Защита строится на различии режимов имущества и подтверждённых расходах, поэтому отсутствие заказов не должно подменять анализ, но и не освобождает компанию от соблюдения специальных налоговых правил.
Нормы и судебные разъяснения
- НК РФ, статья 252: обоснованность расходов
- НК РФ, статья 256: амортизируемое имущество и консервация
- НК РФ, статья 265: содержание законсервированных мощностей
- Определение КС РФ от 04.06.2007 № 320-О-П
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.