
Если продавец начислил и уплатил НДС при получении аванса, а затем изменил или расторг договор и действительно вернул предоплату, закон предусматривает специальное основание вычета. Одного соглашения о расторжении недостаточно: нужно подтвердить возврат, связать его с первоначальным авансом и правильно определить период. При частичных платежах и переходе между налоговыми режимами вопрос усложняется. Начинать следует с цепочки конкретной операции, а не с общей суммы положительного или отрицательного сальдо на едином налоговом счёте.
Разделить аванс, отгрузку и возврат товара
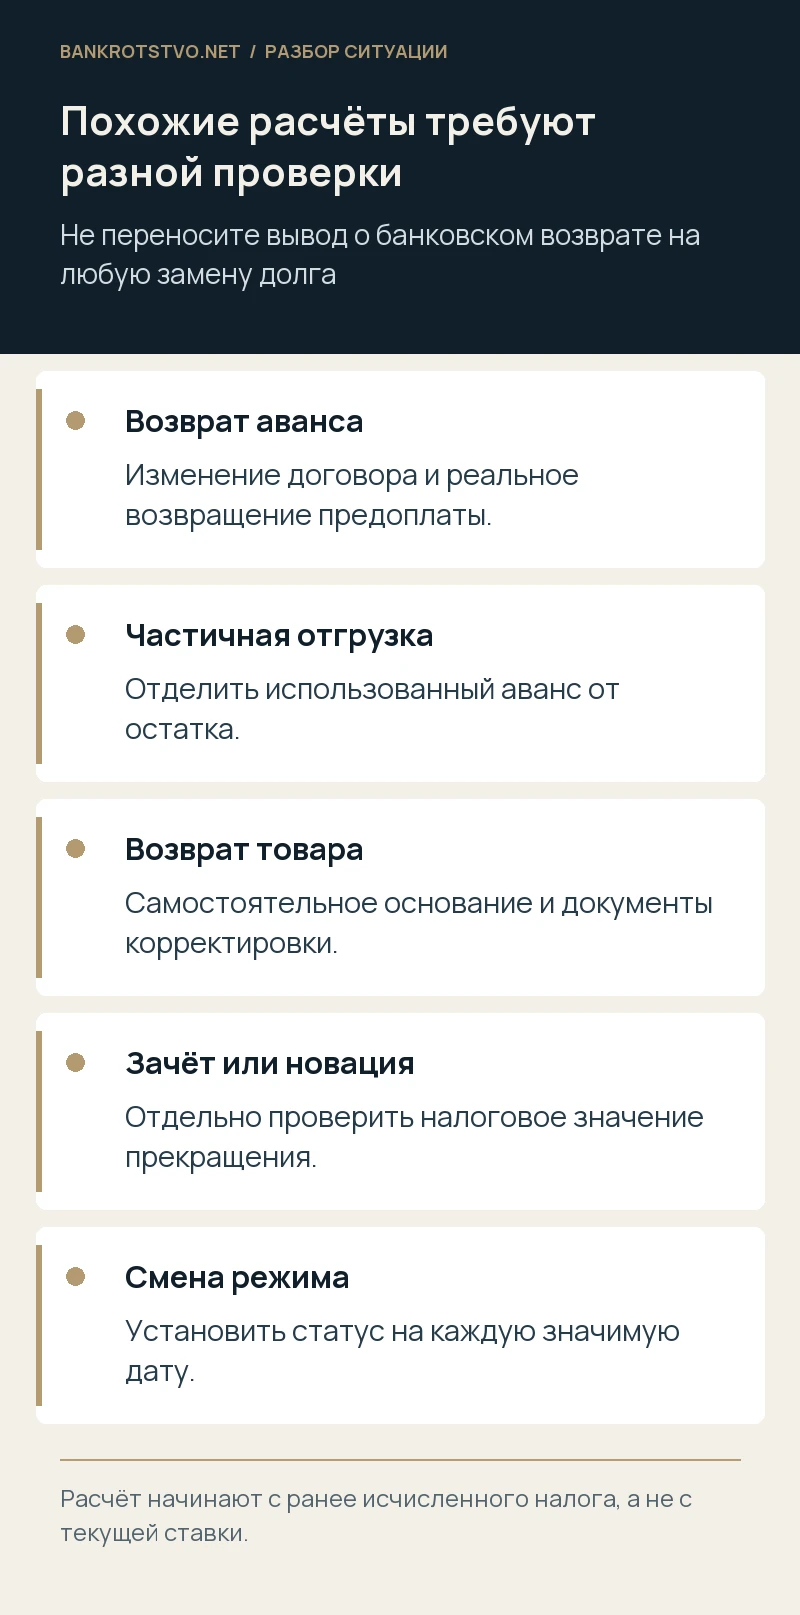
Сначала устанавливают, была ли поставка хотя бы частично исполнена. Возврат непогашенного аванса и уменьшение стоимости уже отгруженного товара имеют разные налоговые основания. Если часть денег зачтена в поставку, нельзя считать всю первоначальную сумму авансом, подлежащим возврату. Проверяют договор, спецификации, накладные, акты и условия зачёта предоплаты. Продавец и покупатель должны одинаково понимать, какое обязательство прекращено, иначе налоговый спор осложняется обычным гражданским разногласием о состоянии расчётов.
Отдельно выделяют ошибочный перевод, обеспечительный платёж, задаток и возмещение расходов. Название «аванс» в назначении банковского платежа не всегда определяет действительную природу денег. Для вычета необходимо установить именно ранее обложенную предоплату за будущую облагаемую операцию. Если сумма при получении не должна была включаться в налоговую базу, первоначальная ошибка может требовать иной корректировки. Правовой анализ поэтому начинается до расчёта вычета: важно понять, какое налоговое событие произошло изначально.
Какие условия содержит специальное правило
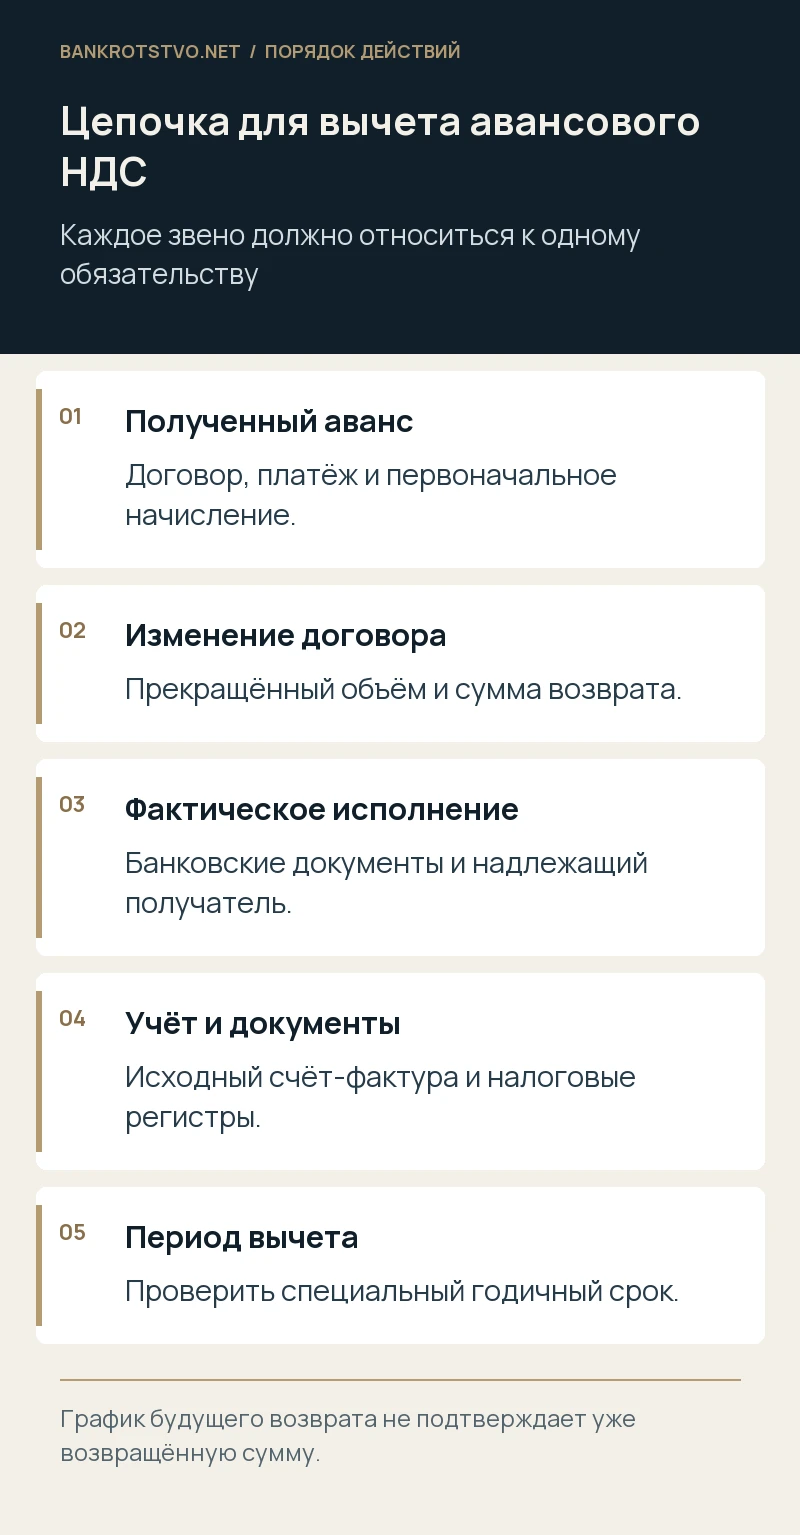
Пункт 5 статьи 171 НК РФ связывает вычет с налогом, исчисленным продавцом и уплаченным в бюджет с предоплаты, изменением условий либо расторжением договора и возвратом соответствующих сумм. Эти элементы проверяют в совокупности. Подписанное соглашение о будущей выплате не подтверждает уже состоявшийся возврат. Обещание вернуть деньги после продажи актива тоже не создаёт право на вычет всей суммы сейчас. Законный гражданский долг перед покупателем и реализованное налоговое право не возникают автоматически в один момент.
Уплату ранее начисленного налога анализируют с учётом действующего механизма ЕНС, деклараций и принадлежности средств. Наличие отдельной платёжки с произвольной пометкой не заменяет проверку отражения обязанности. Если первоначальный НДС не начислялся либо заявлен в другой сумме, нужно определить, требуется ли исправление прежнего периода. Нельзя компенсировать одну ошибку другой, указывая в текущей декларации вычет, который не подтверждён исходными документами. Полезно составить единый реестр начисления, уплаты, возврата и налогового отражения.
Как оформить изменение или расторжение договора
В документе указывают договор и спецификацию, прекращаемый объём, размер неиспользованного аванса и порядок возврата. Если прекращается только часть обязательства, это нужно прямо отразить. Формула «стороны претензий не имеют» может противоречить сохранённому долгу по возврату и вызвать отдельный спор. Также проверяют дату вступления соглашения в силу и полномочия подписантов. Односторонний отказ требует собственного основания и доказательств доставки, а не только внутреннего решения продавца прекратить поставку.
Если возврат основан на судебном акте, полезно определить, какие обстоятельства он установил и исполнен ли фактически. Решение взыскать аванс не тождественно самому перечислению. При прекращении нескольких договоров документы должны позволять распределить платёж между ними. Неопределённый перевод «возврат денежных средств» на фоне большого числа поставок требует дополнительной идентификации. Лучше согласовать реестр расчётов и назначение заранее, чем позднее пытаться объяснить инспекции, какой именно счёт-фактура связан с каждым платежом.
Чем подтвердить реальное возвращение денег
Основной комплект включает платёжное поручение, банковскую выписку о списании и сведения, позволяющие установить надлежащего получателя. Если платёж возвращён банком, документ о первоначальной отправке не подтверждает окончательного исполнения. При возврате через исполнительное производство или иной специальный механизм исследуют соответствующие документы перечисления. Важна не только сумма, но и связь с прекращённой предоплатой. Акт сверки помогает подтвердить расчёты, однако сам по себе не заменяет доказательство реального движения денег либо иного надлежащего прекращения обязательства.
Когда покупатель письменно просит перечислить деньги третьему лицу, нужно проверить полномочия автора распоряжения, реквизиты и то, прекращает ли такое исполнение долг перед покупателем. Гражданская допустимость платежа ещё не снимает все налоговые вопросы. Документы должны последовательно объяснять, почему получатель отличается от первоначального плательщика и к какому авансу относится возврат. При существенной сумме лучше согласовать текст распоряжения и подтверждения исполнения до отправки, избегая неформальной просьбы неизвестного сотрудника в мессенджере.
Что меняется при частичном возврате
Если продавец возвращает деньги частями, налоговое основание анализируют в соответствующем объёме, не заявляя вычет с непогашенного остатка только из-за подписанного графика. По каждому платежу фиксируют сумму, дату и долю первоначально исчисленного налога. Условно, из неиспользованного аванса 600 тысяч рублей возвращено 200 тысяч, а остальное предусмотрено через два месяца. Для первого периода проверяют налог, относящийся к реально возвращённой части, а не ко всем 600 тысячам.
При нескольких ставках, частичной отгрузке или изменении распределения предоплаты простая пропорция может оказаться недостаточной. Нужен расчёт по конкретным обязательствам и документам первоначального начисления. Также нельзя повторно принять к вычету сумму, уже учтённую при отгрузке. Проверка начинается с остатка аванса, а не с остатка общего долга покупателю. Если стороны смешали возврат предоплаты, неустойку и компенсацию убытков в одном переводе, необходимо отдельно выделить правовую природу каждой части.
Годичный срок и выбор периода
Пункт 4 статьи 172 содержит специальное правило о корректировке учёта и предельном годичном сроке для соответствующих вычетов. Для возвращённого аванса ориентируются на фактический возврат и выполненные условия, а не автоматически на дату первоначального получения денег много лет назад. Одновременно нельзя механически применять общий трёхлетний перенос всех входных вычетов. Нужно определить надлежащий квартал и допустимый способ исправления, если право не было заявлено своевременно. Эти правила имеют самостоятельное значение даже при бесспорном возврате денег.
По частям составляют календарь, где рядом стоят дата соглашения, каждый возврат, отражение в учёте и представление декларации. Не следует откладывать работу до окончания всех расчётов по многолетнему графику. Если спор возник на границе срока, отдельно анализируют дату подачи первоначальной или уточнённой декларации и содержание заявленного требования. Обещание инспектора «разберёмся позже» не продлевает установленный законом период. При отказе полезно сразу выделить, спорит ли налоговый орган с самим основанием вычета или только с его временем.
Счёт-фактура и регистрация в книге покупок
Для вычета возвращённого аванса проверяют ранее выставленный авансовый счёт-фактуру и его отражение в налоговых регистрах по действующим правилам постановления Правительства № 1137. Если реализации не было, нельзя автоматически оформлять документы так, будто стороны уменьшают стоимость уже отгруженного товара. Корректировочный счёт-фактура и регистрация первоначального авансового документа решают разные ситуации. Важно также проверить идентификаторы платежей и записи, чтобы исключить повторное отражение одной и той же суммы.
Техническая ошибка документа не всегда равна отсутствию реальной операции, но её последствия зависят от содержания и возможности идентификации. Поэтому до ответа инспекции сопоставляют договор, счёт-фактуру, книгу продаж первоначального периода, книгу покупок периода вычета и декларации. При необходимости исправляют документы предусмотренным способом, сохраняя историю изменений. Составление нового документа текущей датой не должно создавать видимость иного события. Юридическая позиция объясняет существовавшее обязательство и реальный возврат, а бухгалтерское оформление должно ей соответствовать.
Возврат на стыке ставок и налоговых режимов
Смена основной ставки НДС не означает, что при возврате старой предоплаты нужно произвольно пересчитать вычет по текущей ставке. Проверяют налог, действительно исчисленный с конкретного аванса, его распределение между исполнением и возвратом, а также применимые переходные правила. Для операций 2025–2026 годов особенно опасно копировать старый пример без проверки даты и режима. В этой статье расчёт строится от подтверждённой первоначальной суммы налога, а не от универсального процента для всех операций.
Переход на УСН, использование освобождения или специальных ставок также требует отдельного анализа. С 2025 года применение УСН само по себе не отвечает на вопрос, является ли компания плательщиком НДС и какие вычеты ей доступны. Нельзя обещать возвращение авансового налога любой организации на любом режиме. Для первоначальной проверки составляют краткую историю налогового статуса продавца на даты получения денег, изменения договора и возврата. Если статус менялся, соответствующие нормы и переходные положения исследуют до выбора декларации.
Зачёт, новация и прощение долга требуют отдельного решения
Стороны иногда прекращают возвратное обязательство зачётом, переводят аванс на другой договор либо заменяют его займом. Гражданско-правовое прекращение долга не всегда тождественно возврату аванса для конкретного налогового правила. Необходимо проверить содержание новой операции и применимую судебную практику, не переносить вывод о банковском перечислении на любую замену обязательства. Если спорная схема ещё не реализована, её налоговые последствия лучше оценить заранее, а не оформлять документы под желаемый вычет после проверки.
Особенно важны реальность встречного требования при зачёте и определённость заявления о его совершении. Прощение долга покупателем также не означает фактического возврата ему денег. В банкротной ситуации дополнительно проверяют допустимость зачёта и риск оспаривания расчётов. Даже если операция экономически удобна обеим сторонам, это не освобождает от соблюдения специальных правил. Для защиты нужно ясно объяснить, какое обязательство прекратилось, каким способом и почему именно такой факт соответствует заявленному налоговому основанию.
Если инспекция отказала в вычете
Разделите мотивы отказа: нет расторжения, возврат не доказан, получатель ненадлежащий, налог раньше не уплачен, неверный период или документы содержат расхождения. По каждой причине подготавливают свой комплект подтверждений. Общая ссылка на справедливость возврата налога не заменяет устранения конкретного пробела. Полезно приложить таблицу с первоначальным авансом, начисленным НДС, отгрузкой, остатком, возвратами и уже заявленными вычетами. Суду и вышестоящей инспекции должно быть понятно, почему двойного вычета не возникает.
Оспаривание налогового решения требует соблюдения установленного порядка и сроков. Не следует ждать окончания гражданского спора с покупателем, если налоговый акт уже принят и срок жалобы идёт. Иногда возможны дополнительные подтверждения исполнения или корректировка надлежащего периода; иногда сохраняется принципиальный спор о применимости нормы. Эти варианты анализируют отдельно от возврата денег из бюджета: положительное решение о вычете не всегда означает немедленное перечисление всей суммы на расчётный счёт при наличии других налоговых обязанностей.
Подготовка к юридическому сопровождению
Соберите договор и изменения, документы первоначального аванса, авансовый счёт-фактуру, сведения об отражении и уплате налога, соглашение о прекращении и банковские подтверждения возврата. Для частичного исполнения добавьте таблицу расчётов. Если налоговая уже задаёт вопросы, приложите требование, ответ и проект решения либо принятый акт. На первом этапе достаточно относящихся к операции документов; полный доступ к бухгалтерской системе и персональные данные посторонних лиц не требуются для определения правовой задачи.
Мы можем проверить основание и сроки вычета, согласовать правовую логику документов, подготовить возражения и сопровождать налоговый спор об отказе. Для обращения используйте контакты. Юридическая работа не подменяет ведение налоговых регистров, но помогает определить, какие факты должны подтверждать записи и какое требование соответствует ситуации. При реальном возврате важны не только деньги, но и последовательная связь изменения договора, исходного налога, периода и надлежащего документирования каждого этапа.
Нормы и судебные разъяснения
- НК РФ, статья 171, пункт 5: вычет при возврате аванса
- НК РФ, статья 172, пункт 4: условия и сроки вычета
- Постановление Правительства РФ от 26.12.2011 № 1137: документы НДС
- НК РФ, статья 45: исполнение налоговой обязанности
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.