
Требование налоговой вне проверки нельзя игнорировать только потому, что оно охватывает несколько лет и большой объём документов. Сначала проверяют правовое основание: запрос по конкретной сделке, встречное истребование при проверке другого лица и запрос об имуществе при взыскании задолженности подчиняются разным условиям. Для компании практический результат — вовремя представить определённые и законно истребованные материалы, обозначить объективные ограничения и предметно оспорить превышение полномочий. Ответ «проверки у нас нет, поэтому ничего не дадим» обычно не решает эту задачу.
Найти основание истребования в самом требовании
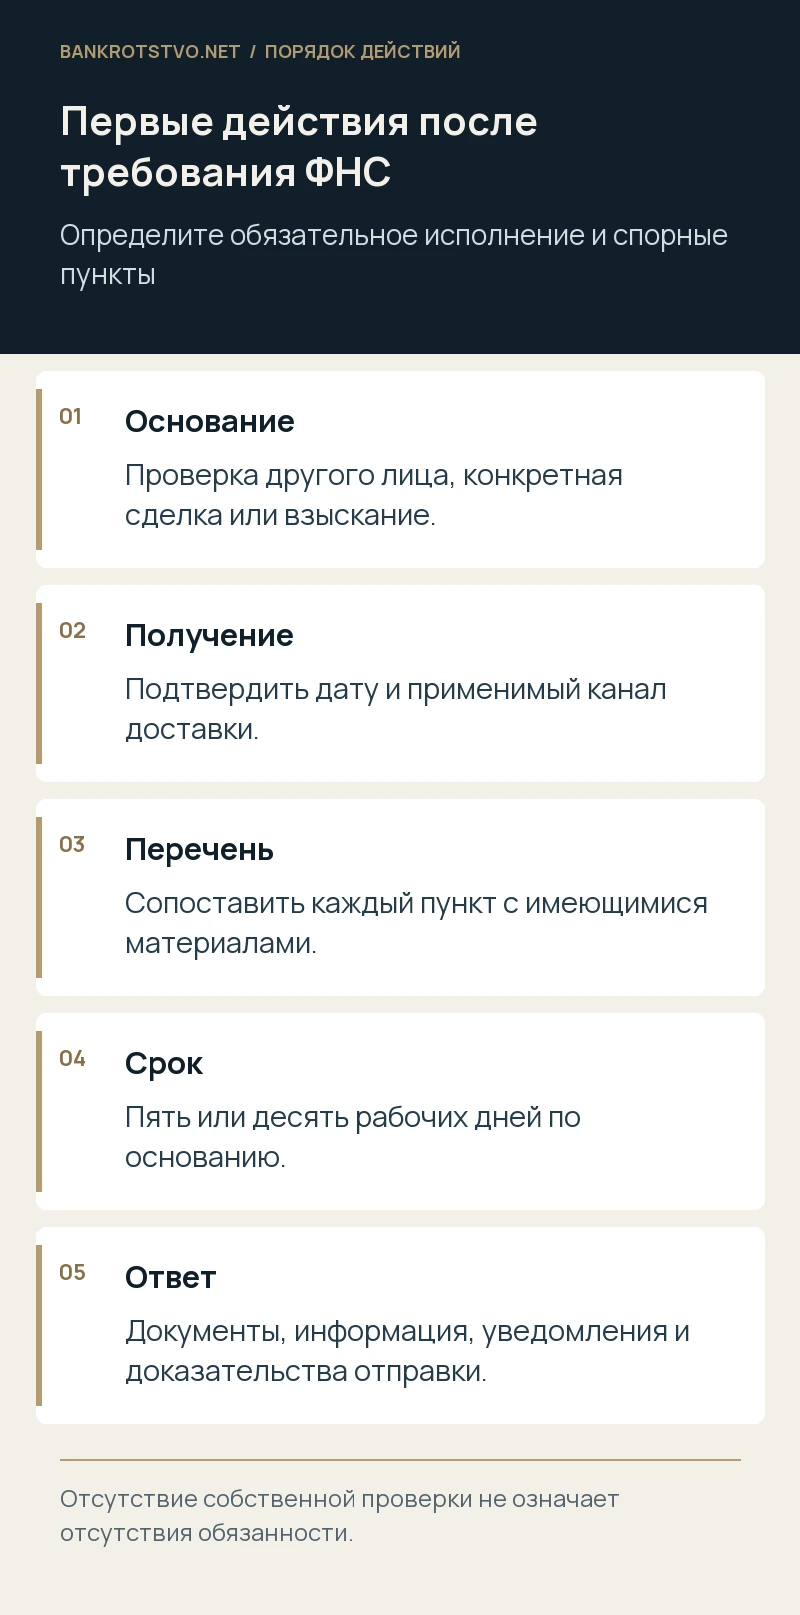
Начните с номера, даты, подписанта, адресата и приложений. Статья 93 НК РФ касается документов при проверке самого налогоплательщика, статья 93.1 содержит несколько самостоятельных механизмов получения сведений. Если требование направлено по поручению другой инспекции, проверьте приложенную копию и указанное мероприятие. В одной форме могут запрашиваться и документы, и сведения, которые нужно изложить ответом. Название файла в системе электронного обмена не заменяет чтения содержания и правовой ссылки.
Важно выяснить, в отношении кого проводится контроль и какая связь имеется у адресата с операцией. Участник сделки может располагать договорами, посредник — сведениями о передаче, перевозчик — документами маршрута. Однако организацию нельзя обязать представить чужой документ, которым она не располагает и который не должна создавать. Для внутренней проверки удобно разбить требование по пунктам, указав основание, вид материала, период и фактическое наличие. Это позволит не смешивать законную часть запроса с избыточной.
Что означает конкретная сделка вне проверки
Пункт 2 статьи 93.1 предполагает обоснованную необходимость получить документы или информацию относительно конкретной сделки. Проверяют, позволяют ли сведения требования определить соответствующие операции. При этом закон не устанавливает универсального правила «одно требование — один договор». Несколько определимых сделок или длительное исполнение рамочного договора могут требовать значительного количества материалов. Отсутствие одного известного компании реквизита не всегда делает запрос неисполнимым, если операция однозначно определяется совокупностью других данных.
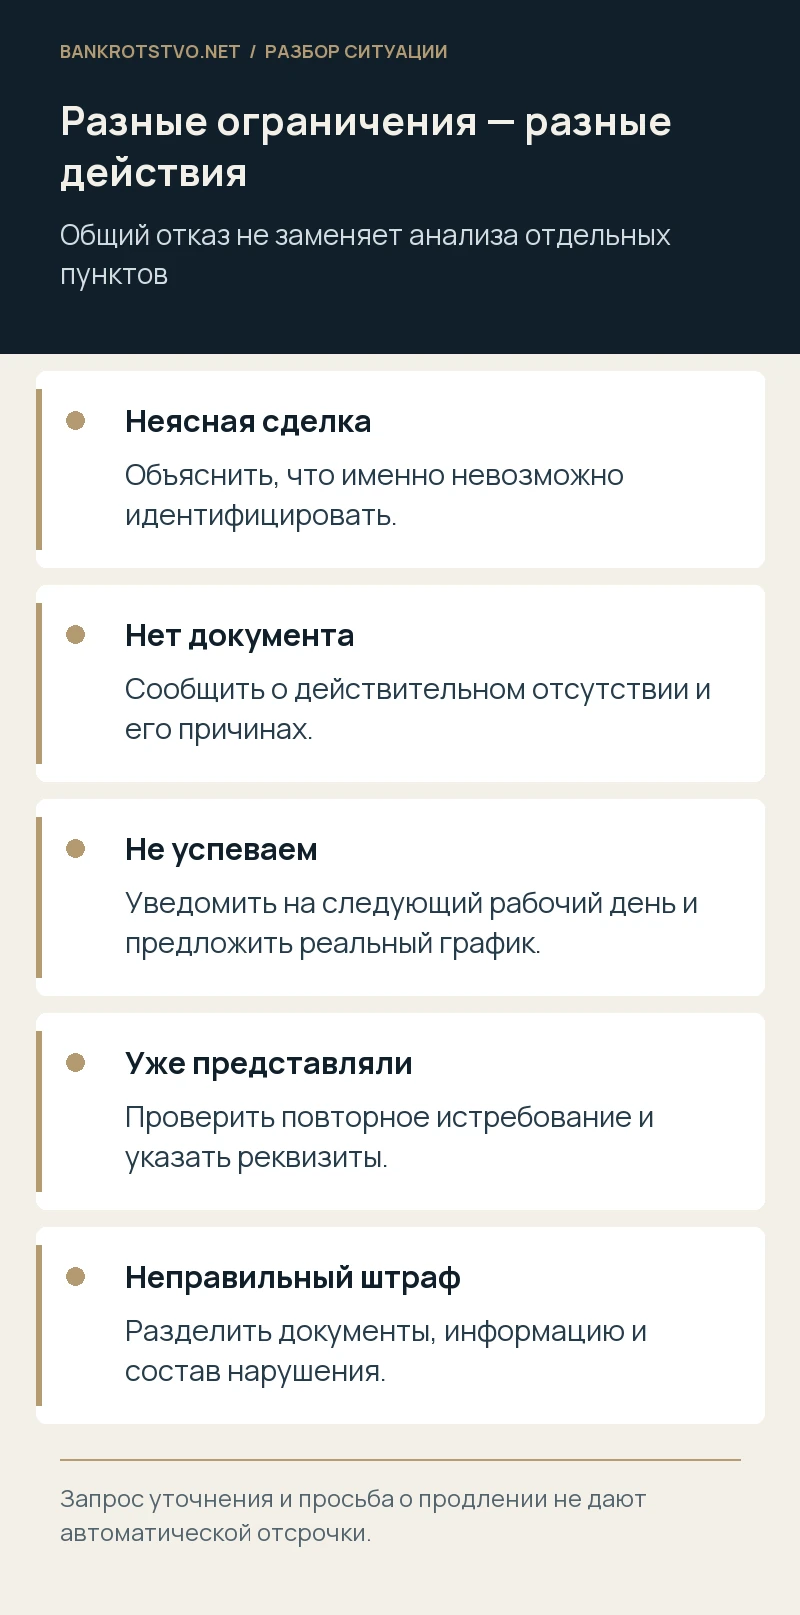
Иная ситуация — просьба предоставить весь архив по деятельности с контрагентом без возможности установить предмет контроля и круг операций. ФНС в решении от 3 октября 2023 года № БВ-4-9/12636@ предметно рассматривала пределы такого истребования. Это полезный ориентир для анализа отдельных пунктов, а не готовое основание отвергнуть любой многолетний запрос. В ответе нужно показать конкретную неопределённость: какие формулировки не позволяют выделить сделки и какие уточнения необходимы для исполнения.
Несколько лет запроса не равны сроку налоговой проверки
Ограничения периода выездной проверки нельзя механически переносить на всякое истребование по статье 93.1. Дата создания документа и его отношение к проверяемому событию могут различаться. Например, условия старого договора важны для платежа текущего периода, а подтверждение перехода права может предшествовать исполнению на несколько лет. Поэтому возраст архива сам по себе недостаточен для отказа. Одновременно инспекция должна действовать в пределах конкретного правового основания, а не проводить неограниченное исследование всей хозяйственной истории.
По старым материалам проверяют обязанность хранения, факт передачи в архив, реальное наличие и прежнее представление инспекции. Если документ уничтожен по законному истечению срока, нужны подтверждения соответствующих обстоятельств. Простая ссылка на смену бухгалтера или переезд не объясняет отсутствие документа, который общество обязано сохранять. Для каждого отсутствующего материала желательно указать, существовал ли он вообще, кем составлялся и где мог находиться. Правдивый ответ об отсутствии отличается от формального отказа из-за давности периода.
Десять или пять рабочих дней
Для требования по пунктам 2 и 2.1 статьи 93.1 общий срок исполнения составляет десять дней со дня получения. Для ряда иных оснований этой статьи, включая пункт 1 о документах при проверке другого лица, предусмотрено пять дней. По правилам статьи 6.1 дни считаются рабочими, если закон прямо не говорит о календарных; течение начинается со следующего дня после события. Нужно установить именно юридически значимую дату получения в применимом канале доставки, а не день, когда бухгалтер открыл распечатку.
В тот же применимый срок сообщают, что организация не располагает истребованными документами или информацией. Это сообщение не означает, что можно необоснованно объявить отсутствующим весь массив. Праздничные и выходные дни учитывают по действующим правилам, а подтверждение электронной отправки сохраняют. Если требования получены в разные даты, отдельный календарь составляют по каждому. Не следует складывать их в одну папку с общим сроком ответа: своевременное исполнение позднего запроса не исправляет пропуск предыдущего.
Как просить продление при большом архиве
Письменное уведомление о невозможности представить документы вовремя направляют в течение дня, следующего за днём получения требования: пункт 5 статьи 93.1 отсылает к порядку пункта 3 статьи 93 НК РФ. День определяют с учётом рабочих сроков по статье 6.1, поэтому нельзя ждать окончания общего пяти- или десятидневного срока. Указывают конкретные причины и предлагаемую дату представления. Возможность продления инспекцией не означает автоматической отсрочки по желанию компании. В нём указывают количество документов, фактическое место хранения, технические операции и реалистичный график, а не только общую занятость сотрудников.
Если часть материалов готова, разумно представить её с описью и отдельно обозначить оставшиеся позиции. Просьба о продлении должна соответствовать реальному препятствию. Например, архив в другом регионе требует времени на получение, но это не объясняет задержку уже имеющихся электронных договоров. Доказательства причин сохраняют: заявки в архив, переписку с хранителем, сведения о повреждении носителя. До получения решения о продлении нельзя считать первоначальный срок отменённым; порядок дальнейших действий оценивают с учётом доступной возможности исполнения.
Документы и информация: отвечать на разные пункты
Если инспекция просит копию договора, нужно представить документ, а не пересказать его содержание. Если запрошены сведения о фактической доставке, один договор может не отвечать на вопрос. В сопроводительном письме полезно последовательно воспроизвести номера пунктов и указать приложенные файлы либо ответ по существу. Это снижает риск, что инспекция сочтёт требование неисполненным из-за непонятного состава отправления. При большом архиве названия файлов и реестр должны позволять быстро найти нужную операцию.
Не следует придумывать отсутствующие первичные документы задним числом. Если сведения можно достоверно сообщить на основании имеющейся системы, указывают источник и пределы ответа. Если документ ранее направлялся налоговому органу, проверяют применимость запрета повторного истребования и сообщают реквизиты прежнего представления в установленном порядке. Общая фраза «у вас всё есть» хуже конкретной ссылки на дату, требование и подтверждение отправки. Отдельно проверяют исключения, при которых повторное получение всё же допускается.
Можно ли закрыть лишние данные и сослаться на тайну
Коммерческая тайна не создаёт общего освобождения от законного налогового контроля. Но компания вправе проверить относимость запрошенного массива, наличие охраняемых сведений третьих лиц и допустимый объём раскрытия. Самовольное удаление существенных реквизитов способно сделать копию неполной. Если требуется ограничить избыточные данные, объясняют основание и согласуют правовой способ, не скрывая относящиеся к сделке сведения. Условия договора о конфиденциальности не отменяют обязательную передачу государственному органу в предусмотренных законом случаях.
Особенно внимательно рассматривают запросы баз данных целиком, кадровых массивов и доступа к информационным системам. Требование представить определённые документы не означает обязанность сообщить пароль от бухгалтерской программы или предоставить неограниченный удалённый доступ. В ответе можно предложить надлежащее представление требуемых материалов в законном формате. Если инспекция настаивает на ином действии, нужно определить его собственное процессуальное основание. Правовая защита здесь строится на границах конкретного полномочия, а не на отказе от любого взаимодействия.
Что означает специальный запрос при взыскании долга
Пункт 2.1 статьи 93.1 касается документов об имуществе, имущественных правах и обязательствах при предусмотренных законом условиях взыскания задолженности. Для первоначального запроса к организации проверяют наличие решения по статье 46, превышение долга над установленным порогом в один миллион рублей и неисполнение решения в течение десяти дней с его принятия. Это отдельное основание, поэтому возражение об отсутствии конкретной коммерческой сделки может не соответствовать содержанию такого требования.
В этой ситуации сопоставляют состав запрошенных сведений с утверждённым перечнем и фактическими условиями взыскания. Проверяют сумму задолженности, её изменение, исполнение решения и адресата. Если запрос направлен третьему лицу, оценивают специальные предпосылки получения информации у него. Компаниям с кризисом ликвидности важно не воспринимать такое письмо как обычную встречную проверку поставщика: сведения могут использоваться для дальнейшего взыскания. Поэтому ответ согласуют с правовой позицией по самому долгу, не создавая противоречивых объяснений состава имущества.
Как проверять штраф, если спор уже возник
Непредставление документов и несообщение информации имеют разные составы ответственности по статьям 126 и 129.1 НК РФ. Нельзя определять санкцию только по количеству строк в требовании или переносить штраф за информацию на любой пакет документов. Проверяют законность и определённость запроса, наличие материала у адресата, срок, фактическое исполнение, вину и правильность квалификации. Если инспекция посчитала каждый лист самостоятельным нарушением, необходимо исследовать правовое основание такого расчёта, а не принимать арифметику автоматически.
К возражениям прилагают весь комплект: требование и поручение, подтверждение получения, уведомления о невозможности исполнения, решение о продлении, описи и квитанции отправки. Если раскрыта только часть, показывают, какие пункты исполнены и почему остальные спорны. Наличие большого объёма само по себе не исключает вины, но конкретные объективные обстоятельства и предпринятые действия имеют значение. Оспаривание требования и решения о штрафе также требует соблюдения самостоятельных процедурных сроков; общий ответ инспектору их не заменяет.
Юридический анализ до истечения срока ответа
Для обращения подготовьте само требование со всеми страницами и приложениями, сведения о способе получения, краткий список имеющихся материалов и прежних ответов. Сразу укажите ближайшую дату исполнения. Если запрос касается определённого контрагента, достаточно описать роль компании и тип операций, не направляя весь архив на первом этапе. Полезно обозначить спорные пункты и реальные причины задержки: это позволяет быстро разделить необходимые действия, возможное уточнение и основания правовой защиты.
Мы можем проверить полномочия инспекции и сроки, подготовить мотивированный ответ, уведомление о невозможности своевременного представления и позицию при обжаловании требования или санкции. Обратиться можно через контакты. Юридическое сопровождение не предполагает создания отсутствующей первичной документации или гарантии отмены запроса. Его задача — организовать законное исполнение в подтверждаемом объёме и предметно защитить компанию там, где требование выходит за пределы применимого основания либо ответственность определена неправильно.
Нормы и судебные разъяснения
- НК РФ, статья 93.1: основания и сроки истребования
- НК РФ, статья 93: порядок представления документов
- НК РФ, статья 6.1: исчисление сроков
- НК РФ, статья 129.1: ответственность за сведения
- НК РФ, статья 126: ответственность за документы
- Решение ФНС от 03.10.2023 № БВ-4-9/12636@: конкретная сделка
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.