
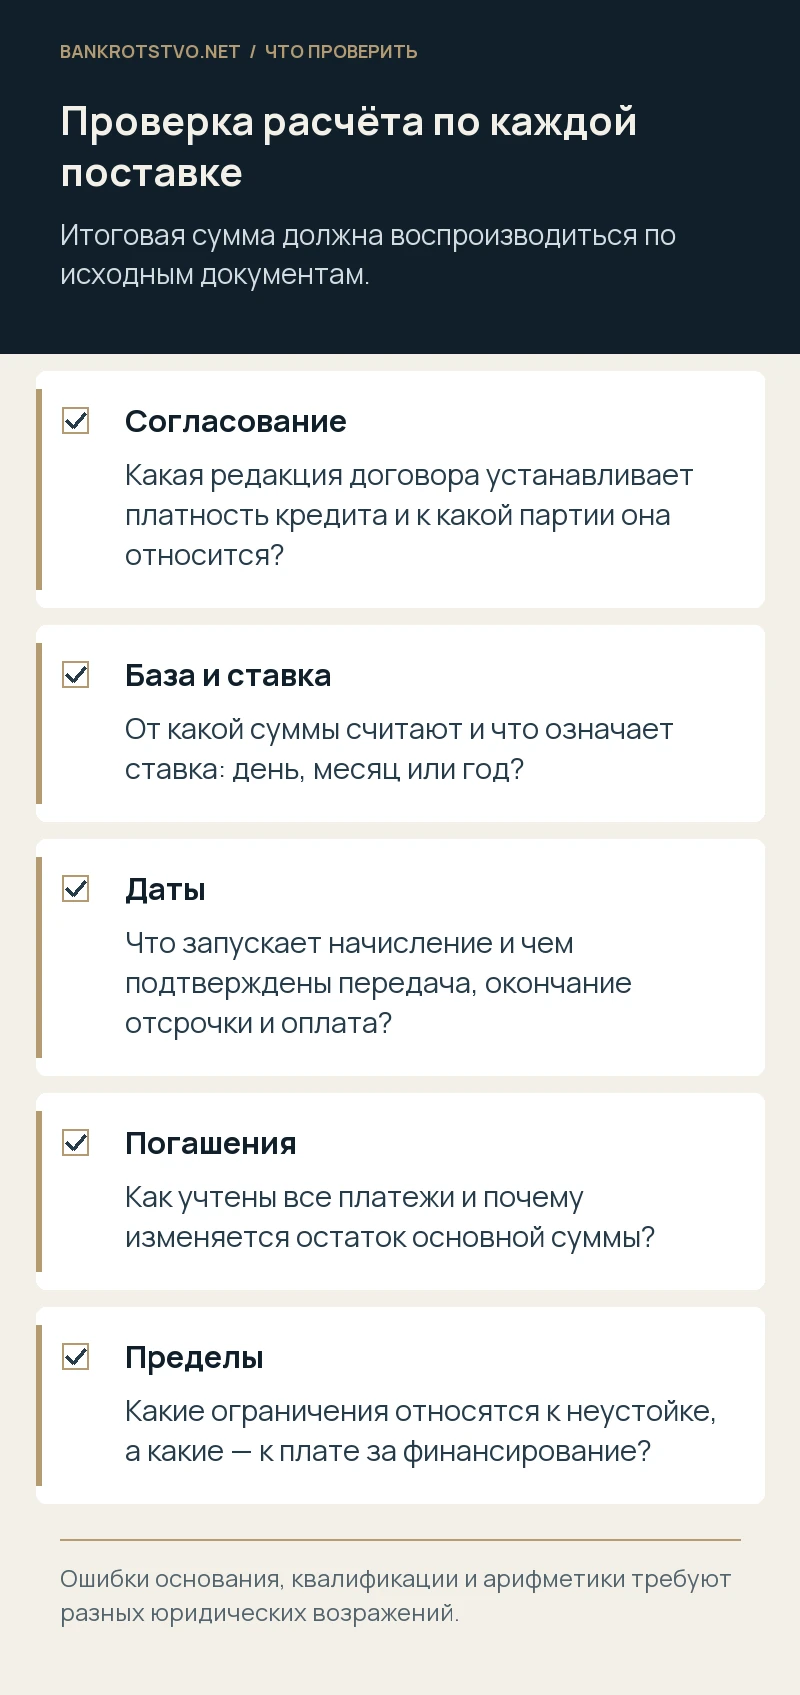
Покупатель получил товар с отсрочкой, задержал оплату и увидел в претензии сразу две строки: неустойка и проценты за коммерческий кредит. Возникает понятное возражение: почему за одну просрочку требуют два платежа? Однако проценты могут быть ценой предоставленного финансирования, а не второй санкцией. Тогда их сочетание с неустойкой допустимо. Проверять нужно не название строки, а согласованные условия, основание начисления, ставку, период и зачёт ранее перечисленных сумм. Иногда существенная ошибка скрыта именно в расчёте, хотя само право поставщика на проценты существует.
Отсрочка оплаты и платное финансирование
Статья 823 ГК РФ допускает коммерческий кредит внутри договора, связанного с передачей денег или вещей: аванс, предварительную оплату, отсрочку и рассрочку. Отдельный банковский договор для этого не требуется. Но сама фраза «оплата через тридцать дней» ещё не позволяет механически присоединить любые проценты, которые поставщик позднее указал в счёте. Нужно исследовать договорную конструкцию и то, на каких условиях стороны предоставили соответствующее финансирование.
Начните с договора, спецификаций, приложений с финансовыми условиями и изменений цены. Иногда стороны разделили немедленную оплату и поставку с отсрочкой, установив разные правила расчёта. Иногда коммерческий кредит появился только в новой редакции, применяемой к определённым отгрузкам. Поставка по прежней спецификации не всегда подчиняется позднейшему условию. Проверьте также, были ли правила, размещённые на сайте контрагента, действительно включены в соглашение и какая версия действовала при заключении конкретной сделки.
Почему неустойка не всегда поглощает проценты
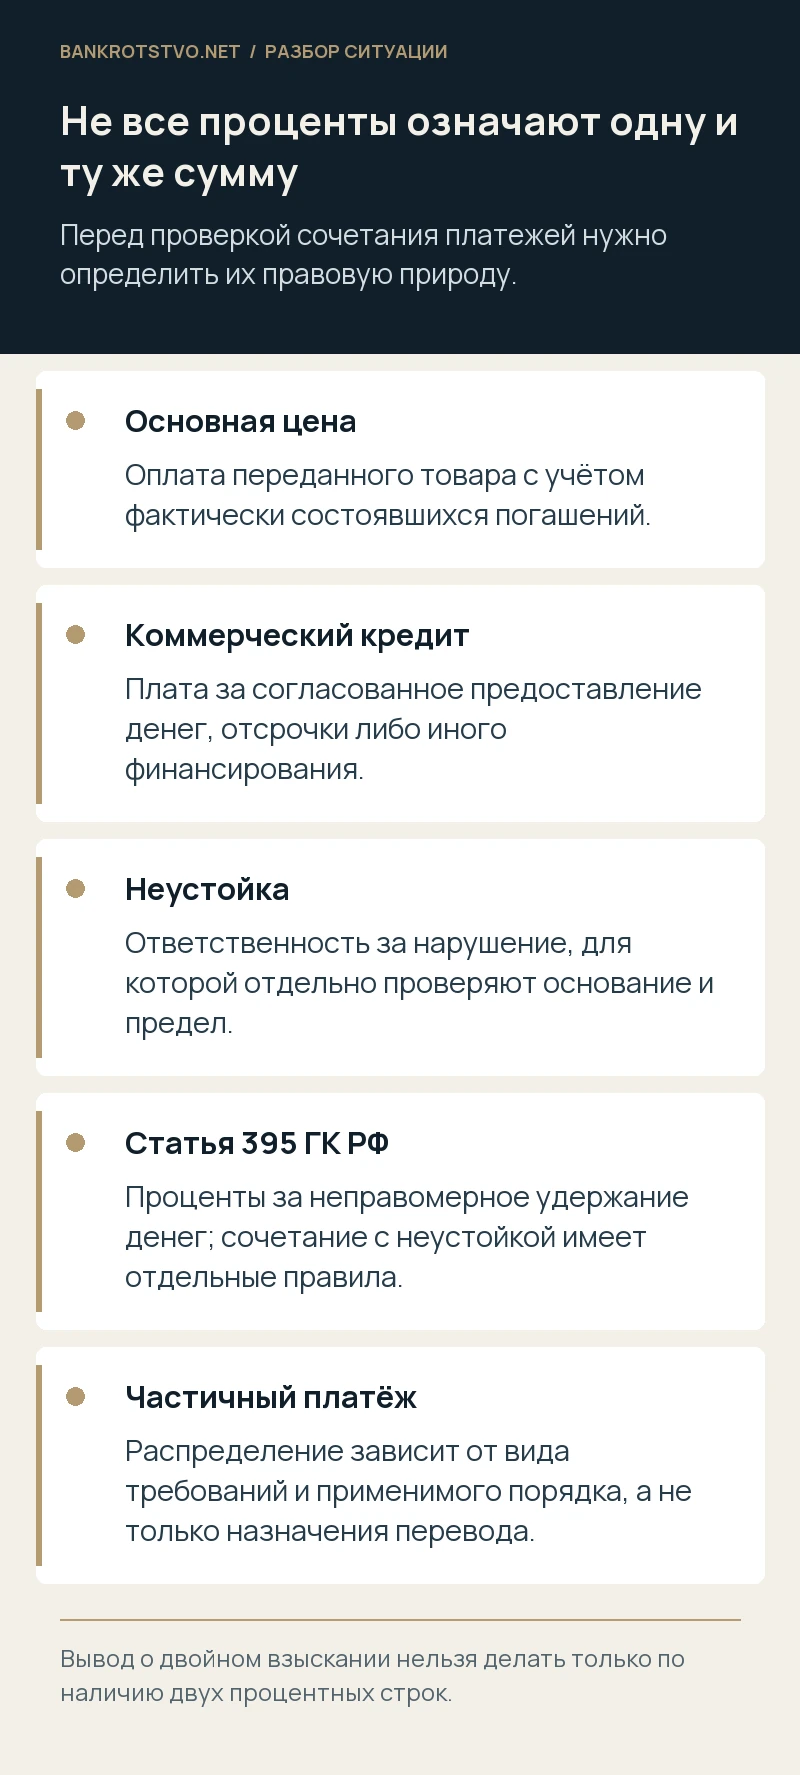
Неустойка отвечает за нарушение обязательства, а проценты по действительному условию о коммерческом кредите оплачивают использование предоставленного ресурса. Различие не исчезает только потому, что кредитор требует оба платежа после задержки. В судебной практике само начало начисления процентов при просрочке не признаётся достаточным основанием автоматически превратить согласованную плату за коммерческий кредит в санкцию.
Поэтому ответ «двойная ответственность запрещена» без разбора договора может оказаться слабым. Сначала установите правовую природу каждой суммы. Если перед компанией две меры ответственности за одно нарушение, возникает один набор вопросов. Если это плата за финансирование и самостоятельная неустойка, проверяют другое сочетание. В письменных возражениях полезно отдельно сформулировать позицию об основании процентов и отдельно — ошибки их размера. Даже несогласие с квалификацией не освобождает от необходимости проверить альтернативный расчёт.
Не путайте коммерческий кредит со статьёй 395 ГК РФ
Проценты за неправомерное удержание денег по статье 395 и плата за коммерческий кредит — разные требования. Для денежного обязательства, обеспеченного неустойкой, пункт 4 статьи 395 по общему правилу исключает взыскание предусмотренных этой статьёй процентов, если закон или договор не устанавливают иное. Переносить это правило без изменений на плату по статье 823 неправильно: сначала нужно понять, что именно предъявлено.
Попросите поставщика разделить начисления, если в претензии указаны только «проценты за пользование средствами». Одна формулировка может скрывать ключевую ставку по статье 395, договорную цену финансирования или сумму, названную кредитной платой без достаточного основания. Важно проверить и исковые требования: ссылка на статью закона в расчёте, изложенные обстоятельства и реально заявленный период должны согласовываться. Нельзя уверенно оценить сочетание платежей, пока эта неопределённость сохраняется.
Как прочитать условие о ставке
Выделите единицу расчёта: процент за день, месяц или год. Проверьте, указана ли ставка от всей цены партии, от неоплаченной части, от суммы предоставленной отсрочки либо от другого согласованного показателя. Слова «за каждый день» и «годовых» нельзя взаимозаменять. Если договор предусматривает плавающую величину, необходимо установить источник значения и даты изменения. Отсутствующие данные не заменяются произвольной ставкой из претензии.
Статья 809 ГК РФ содержит правила о процентах по займу, которые применяются к коммерческому кредиту с учётом статьи 823 и существа соответствующего договора. Однако это не означает, что любую поставку с отсрочкой можно без проверки объявить процентной по выбранной кредитором модели. Когда из договора следует существование платного кредита, но не определён размер, исследуется применимость законного восполнения условия. Это отдельный вопрос толкования, а не разрешение добавить в документ ранее не согласованную дневную ставку.
С какой даты начинается начисление
Нужно сопоставить дату отгрузки, передачи товара, окончания отсрочки, предъявления требования и фактической оплаты. Договор может устанавливать, что при своевременном расчёте проценты не взимаются, а при нарушении платежного срока рассчитываются за определённый период, связанный с поставкой. Такой механизм нельзя отвергать исключительно из-за условного начала платности. Но следует точно проверить, действительно ли стороны согласовали именно его.
Критически важно не подменять разные даты одним словом «поставка». Например, документы перевозчика отражают отправление, накладная — приёмку, а договор связывает отсрочку с предоставлением определённого комплекта документов. Если кредитор использовал наиболее раннюю дату без объяснения, появляются лишние дни. Составьте хронологию по каждой партии, включая согласованные переносы срока. Сводная таблица по всем отгрузкам удобна для расчёта, но не должна скрывать различия в условиях отдельных спецификаций.
Как учитывать частичные платежи
Проверьте, какие суммы уже перечислены и в какой последовательности они погашают требования. Само указание покупателем «основной долг» в назначении платежа не всегда определяет распределение вопреки применимому порядку. В определении от 15 апреля 2025 года № 306-ЭС24-22953 Верховный Суд рассмотрел различие между процентами как платой за коммерческий кредит и процентами как мерой ответственности. Это различие влияет на очередность погашения.
Поэтому сокращать основную базу на весь платёж без проверки опасно, как и автоматически относить всё полученное поставщиком на любые начисленные им санкции. Изучите договор, правовую природу сумм и последовательность, установленную законом. Затем восстановите движение расчётов по датам. В споре нужны исходные платёжные поручения и банковские выписки, а не только итоговое сальдо из учётной программы. Даже небольшое ошибочное распределение раннего платежа способно заметно увеличить начисления за последующие месяцы.
Простой пример двух разных начислений
Допустим, условие о коммерческом кредите действительно согласовано, расчётная база составляет 1 миллион рублей и в условном примере не меняется тридцать дней. При ставке 0,03 процента за день плата составит 9 тысяч рублей. Если за тот же установленный период обоснованно начисляется неустойка 0,05 процента в день, её величина составит 15 тысяч рублей. Итог 24 тысячи не становится незаконным только из-за наличия двух строк.
Этот пример не показывает результат конкретного спора и не подтверждает применимость указанных ставок. Для действительного расчёта нужно проверить основание, даты начала и окончания, частичные погашения, максимальный предел неустойки и специальные условия договора. Если проценты начинают течь раньше просрочки, периоды уже различаются. Если согласован потолок санкции, нельзя по аналогии переносить его на цену финансирования. Каждое ограничение применяется к тому платежу, для которого оно действительно установлено.
Можно ли снизить сумму по статье 333
Статья 333 ГК РФ регулирует уменьшение явно несоразмерной неустойки. Для нарушившего обязательство предпринимателя требуется соответствующее заявление; снижение договорной санкции допускается при установленных законом исключительных основаниях. Одной ссылки на тяжёлое финансовое положение обычно недостаточно, чтобы считать вопрос решённым. Нужно обосновывать именно применимые критерии и своевременно заявлять соответствующую позицию.
Настоящая плата за коммерческий кредит не становится неустойкой лишь из-за большой итоговой суммы. Поэтому просьба «снизить всё по статье 333» может не охватывать существенную часть иска. Одновременно это не исключает проверки того, действительно ли кредитор требует плату за финансирование, правильно ли истолковано условие и нет ли иных юридических оснований возражать. Проверка действительности, содержания и исполнения договора отличается от произвольного уменьшения признанной цены кредита. Мы разделяем эти задачи при подготовке защиты, чтобы доводы не противоречили друг другу.
Почему сумма долга в учёте не заменяет договор
Акт сверки и бухгалтерская карточка помогают восстановить операции, но сами по себе не создают ранее отсутствующее условие о платном коммерческом кредите. Нужно установить состав согласованных обязательств. Если стороны подписали отдельное соглашение об урегулировании, его содержание проверяют самостоятельно: оно может уточнять расчёт, изменять срок или включать конкретное признание, однако эти последствия нельзя предполагать по названию документа.
Сопоставьте претензию с тем, как поставщик выставлял счета и учитывал платежи раньше. Изменение позиции требует объяснения, но прежнее отсутствие отдельного счёта не всегда доказывает отказ от предусмотренных договором процентов. Важно не выбрать удобный одиночный документ, а восстановить последовательную картину. Сохраните договорную переписку о стоимости отсрочки и согласовании финансовых условий: именно она иногда позволяет разобраться, что означала спорная формулировка для обеих сторон в момент заключения сделки.
Что делать, если покупатель уже в банкротстве
В банкротном деле правовая природа предъявляемой суммы также имеет значение. Не следует автоматически относить всё, что поставщик назвал процентами, к санкциям или объявлять весь расчёт текущим по дате претензии. Нужно отдельно установить момент возникновения обязательства, период начисления, содержание заявленного требования и действующие специальные правила процедуры. Дата предъявления иска сама по себе не заменяет эти обстоятельства.
Кредитору полезно заранее разделить основной долг, плату за финансирование и меры ответственности, приложить самостоятельные расчёты и документы по каждой партии. Должнику и другим участникам важно проверить реальность исходной поставки и согласование процентного условия. Спор о размере нельзя ограничивать фразой, что сумма выглядит слишком большой. Если часть требований доказана, а другая спорна, это также следует отразить отдельно: отсутствие оснований для одной строки не всегда устраняет весь заявленный долг.
Как подготовить материалы для проверки требования
Соберите договоры, спецификации, все редакции финансовых условий, документы передачи товара, согласованные переносы срока и платёжные документы. Попросите расчёт с ежедневной либо иной предусмотренной разбивкой: база, ставка, период, платежи и остаток. Отдельно укажите неустойку и проценты по статье 395, если они заявлены наряду с коммерческим кредитом. Такая таблица позволяет увидеть ошибку до обсуждения общей суммы уступки в переговорах.
Мы проводим юридический анализ договорного условия, проверяем квалификацию начислений и готовим позицию по основанию и размеру требования. Через контакты проекта можно направить договор, претензию и расчёт с краткой хронологией платежей. Результатом первичной проверки должен быть понятный перечень подтверждённых и спорных сумм, а также необходимых документов. Тогда переговоры или судебная защита опираются на конкретные ошибки и правовые основания, а не на общее ощущение, что поставщик просит слишком много.
Нормы и судебные разъяснения
- ГК РФ, статья 823: коммерческий кредит
- ГК РФ, статья 809: размер и порядок уплаты процентов
- ГК РФ, статья 395: проценты как мера ответственности
- ГК РФ, статья 333: условия снижения неустойки
- Определение Верховного Суда РФ от 15 апреля 2025 года № 306-ЭС24-22953
- Определение Верховного Суда РФ от 26 декабря 2025 года № 305-ЭС25-9098
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.