
Значительная часть оборота зависит от одного заказчика. Работы завершены, персонал и материалы оплачены, но деньги не поступили. Через несколько месяцев сама компания становится ответчиком по искам поставщиков. Ссылка на недобросовестного заказчика объясняет начало истории, однако для защиты руководителя понадобится показать всю цепочку: от конкретного нарушения до изменения финансового состояния и принятых мер.
Сначала подтвердите само требование к заказчику
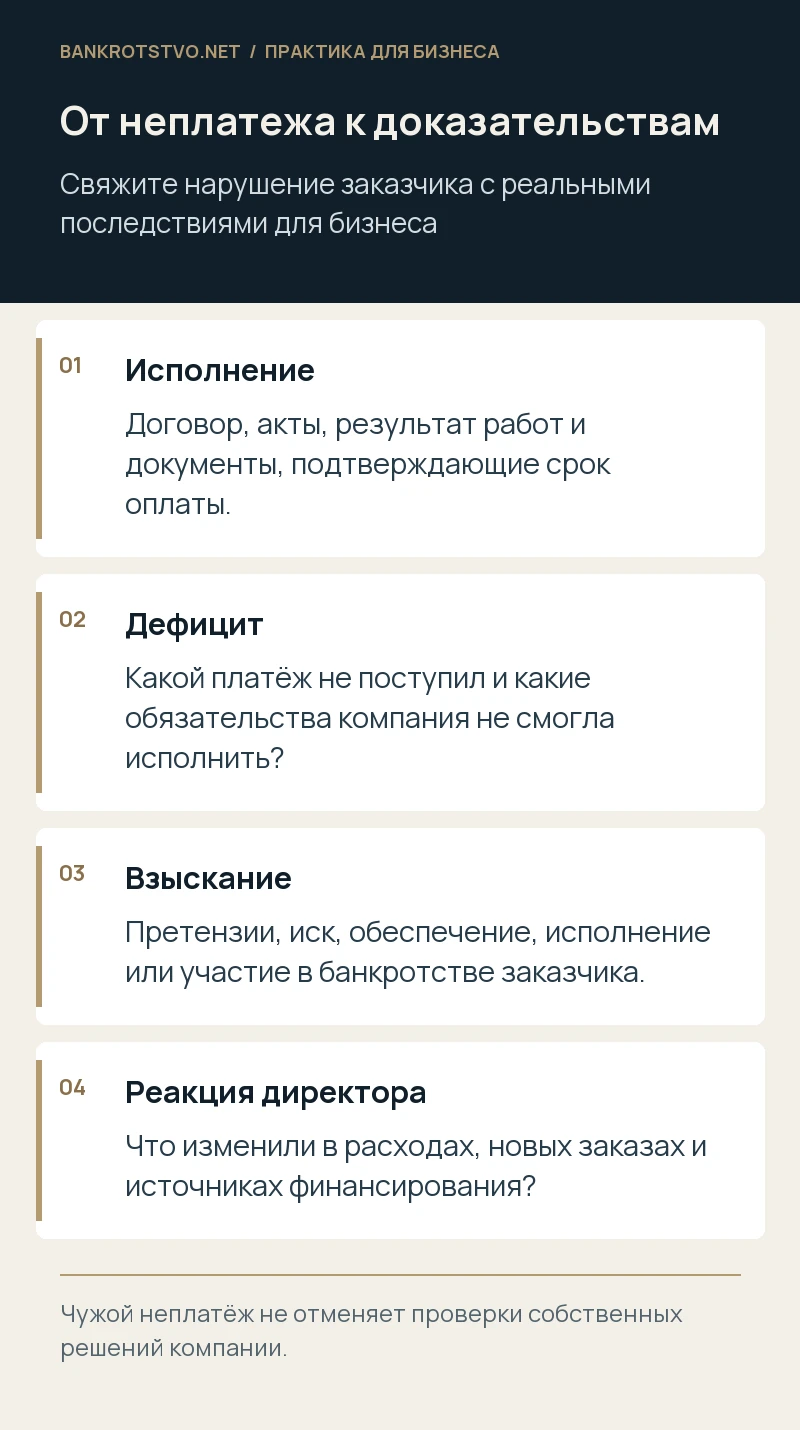
Нужны договор с приложениями, согласованный объём работ, документы о сдаче результата и наступлении срока оплаты. Если заказчик заявляет недостатки, важно сохранить содержание замечаний, ответы подрядчика, результаты осмотра и предложение устранить нарушения. Наличие подписанного договора без доказательства исполнения не позволяет считать всю указанную в нём цену надёжным источником денег.
Отдельно проверяют условия об удержаниях, этапах приёмки и встречных обязательствах. Иногда ожидаемая оплата ещё не наступила, потому что подрядчик не передал исполнительную документацию. В другом случае заказчик безосновательно уклоняется от приёмки. Эти ситуации требуют разных действий. Правовую оценку строят на действительной последовательности исполнения, а не только на выставленном счёте.
Покажите, как неплатёж повлиял на компанию
Составьте финансовую модель до и после нарушения. В ней должны быть видны доля контракта в поступлениях, уже понесённые расходы, возникший дефицит и обязательства, которые компания перестала исполнять. Полезно сопоставить договорные сроки оплаты с выписками по счетам и датами первых просрочек. Такая связь гораздо убедительнее общего утверждения, что без заказчика бизнес работал бы нормально.
Проверьте альтернативные причины кризиса: займы собственникам, дивиденды, убыточные сделки, резкий рост расходов. Если они существовали одновременно, замалчивать их не следует. В споре будут исследовать реальную совокупность причин. Неплатёж контрагента не освобождает от оценки решений, которыми руководитель дополнительно ухудшил положение уже после появления финансовых проблем.
Какие действия по взысканию имеют значение
Переписку об оплате лучше вести от имени компании с сохранением доказательств отправки. После проверки обязательного претензионного порядка готовят иск, рассматривают обеспечительные меры и контролируют исполнение судебного акта. Если у заказчика собственное банкротство, обычного исполнительного листа недостаточно: нужно определить порядок заявления требования и сроки участия в его деле.
Ожидание не всегда означает бездействие. Оно может быть оправдано конкретным соглашением, подтверждённым обеспечением или реальным графиком платежей. Но каждое новое обещание следует проверять. Переписка «деньги будут на следующей неделе», которая повторяется месяцами, не равнозначна разумной оценке собираемости задолженности. Руководителю важно объяснить, почему выбранный способ взыскания был соразмерен обстоятельствам.
Как оценивать дальнейшее принятие заказов
Условный пример: после задержки крупной оплаты директор заключает ещё три договора и использует авансы для выплаты старых долгов. Если ресурсов на исполнение новых заказов не предусмотрено, первоначальный неплатёж не объяснит все последующие потери кредиторов. Иная картина складывается, когда новые договоры обеспечены материалами и дают подтверждённый положительный поток, направленный на стабилизацию компании.
Поэтому документы об антикризисных мерах должны содержать расчёты и ограничения. Какие заказы компания готова исполнять? Какие расходы приостановлены? Когда пересматривается решение о продолжении работы? Параллельно проверяют основания обязательного обращения в суд по статье 9. Претензия к заказчику и перспективный иск сами по себе течение соответствующего срока не останавливают.
Если взыскание требует расходов, их соотносят с размером требования и перспективами исполнения. Отказ от заведомо бесполезного процесса и пропуск доступной возможности получить обеспечение — разные решения. Сохраните сведения, которыми располагали на дату выбора: результаты проверки имущества заказчика, содержание переговоров, расчёт издержек. Тогда позднейший спор можно будет вести по фактам того периода.
Соберите единое дело по неплатежу
- Основание задолженности и документы исполнения со стороны компании.
- Переписку, претензии, судебные акты и сведения об исполнительных действиях.
- Расчёт влияния неполученной суммы на платёжный календарь.
- Информацию о финансовом состоянии заказчика на даты ключевых решений.
- Меры по поиску других клиентов, сокращению расходов и привлечению финансирования.
Такой комплект нужен и для взыскания, и для последующей оценки поведения директора. Он не гарантирует освобождения от ответственности, но позволяет обсуждать причинную связь и доступные руководителю варианты. Если основной заказчик не рассчитался и компания сама накапливает долги, стоит совместно проверить требование к заказчику и финансовую хронологию бизнеса: две задачи тесно связаны, хотя решаются разными правовыми средствами.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.11 Закона о банкротстве: основания ответственности
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.