
Денег на ближайшие платежи не хватает: банк ждёт очередной взнос, поставщики требуют закрыть просрочку, а поступления от покупателей сдвигаются. В такой ситуации руководитель часто выбирает между двумя крайностями — продолжать платить тем, кто настойчивее, или немедленно останавливать бизнес. Разумное решение начинается с другой работы: нужно понять размер дефицита, причины кризиса и то, какие обязательства компания принимает на себя сегодня.
Сначала составьте реальную картину обязательств
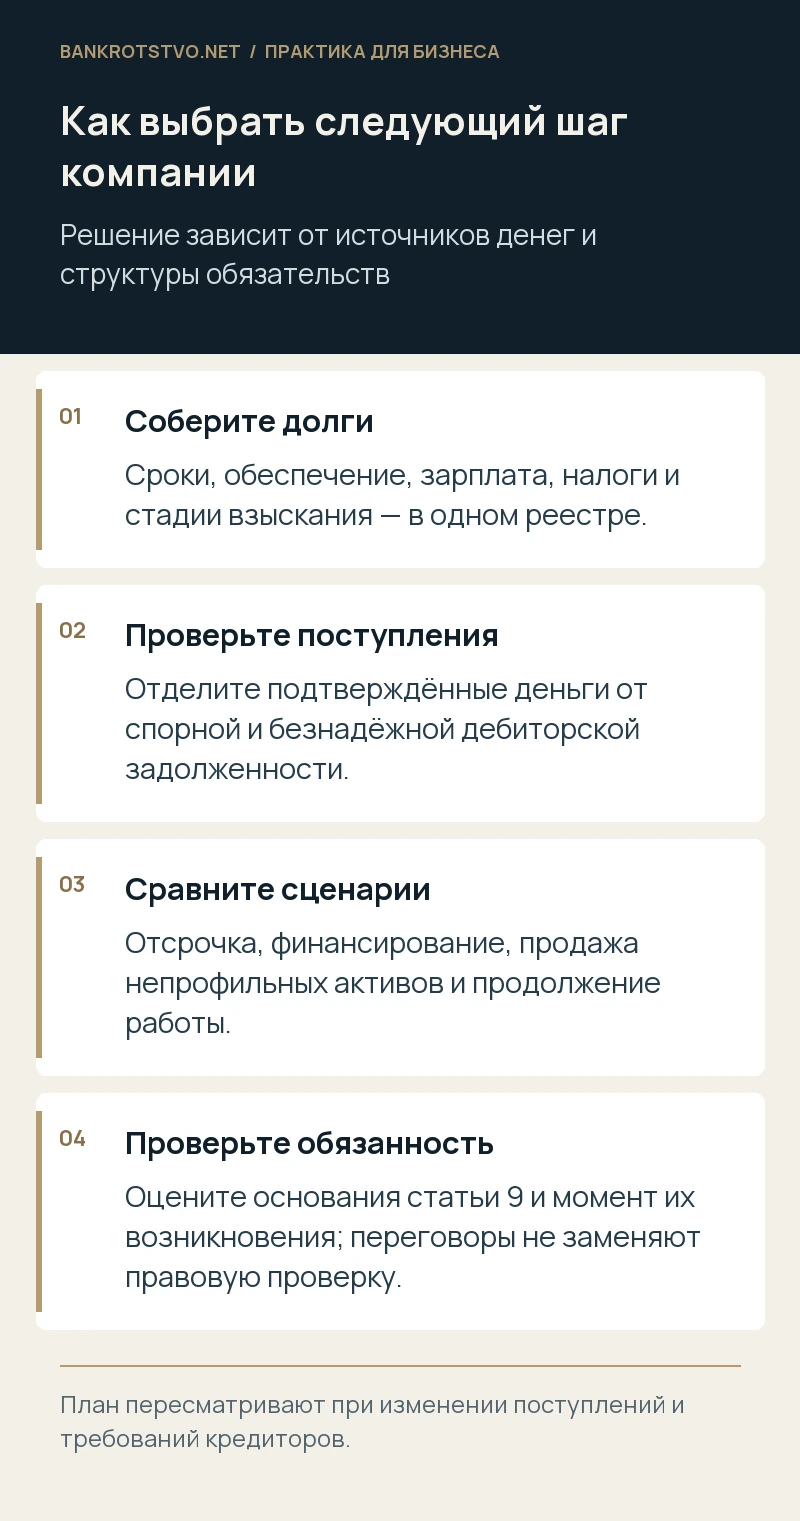
Бухгалтерской задолженности на последнюю отчётную дату недостаточно. Нужен список кредиторов с суммами, сроками исполнения, обеспечением и стадией взыскания. Отдельно выделяют зарплату, налоги, кредитные договоры, авансы заказчиков и обязательства перед связанными компаниями. Неустойки и спорные начисления показывают отдельно от основного долга: это позволяет не строить план на суммах, которые ещё предстоит проверить.
Активы оценивают по возможности превратить их в деньги. Просуженная дебиторская задолженность к пустой компании и товар, который никто не покупает, не решают задачу оплаты ближайшей поставки. Для каждого ожидаемого поступления полезно указать основание, дату, подтверждающий документ и вероятность получения. Так становится видно, чем отличается нехватка денег на неделю от утраты способности рассчитываться в обозримом периоде.
Какие варианты можно обсуждать с кредиторами
Если основной бизнес способен приносить положительный денежный поток, рассматривают изменение графика платежей, продажу непрофильного имущества, дополнительное финансирование и сокращение расходов. Переговоры ведут на основании расчёта, а не общего обещания «скоро всё погасить». Кредитору легче оценить предложение, в котором видны источник денег, сроки, промежуточные платежи и последствия нарушения нового графика.
Условия соглашений между собой сопоставляют. Отсрочка одного поставщика не поможет, если завтра банк вправе потребовать весь кредит, а арендодатель — прекратить доступ к производственной площадке. Отдельный вопрос — новое обеспечение старого долга: в последующем банкротстве такое решение может затронуть права остальных кредиторов. Подписывать его только ради короткой паузы во взыскании рискованно.
Когда продолжение деятельности требует особого обоснования
Статья 9 Закона о банкротстве связывает обязанность обратиться в суд с определёнными обстоятельствами, а не только с размером задолженности. Например, имеет значение невозможность рассчитаться с остальными после платежа одному кредитору, неплатёжеспособность или недостаточность имущества. Руководителю нужно установить, когда соответствующая ситуация возникла и что он тогда знал либо должен был знать.
Антикризисный план способен объяснить продолжение работы, если он опирался на проверяемые предпосылки и регулярно пересматривался. Подписанный контракт без финансирования заказчика и устное обещание собственника не равнозначны подтверждённому источнику поступлений. Когда исходные условия меняются, управленческое решение тоже должно меняться. Само наличие красиво оформленного плана не отменяет установленную законом обязанность подать заявление.
Какие платежи проверить до перечисления денег
В кризисе особого внимания требуют возврат займов участникам, расчёты с отдельными старыми кредиторами, предоставление залогов и досрочное исполнение обязательств. Закон допускает оспаривание платежей, которые дали одному кредитору преимущество перед другими. Причём получатель может реально существовать, долг — быть подтверждённым, а перечисление — всё равно оказаться предметом спора.
Внутренний реестр решений помогает сохранить объяснение каждого значимого платежа: за что перечислены деньги, какое встречное исполнение получила компания и что произошло бы без оплаты. Это не создаёт иммунитет от оспаривания, но позволяет обсуждать конкретные обстоятельства вместо попытки задним числом восстановить хозяйственный смысл операций.
До подписания договорённостей определите, кто вправе принимать решение и какие корпоративные согласования необходимы. Участники могут поддержать финансирование, но не подменяют директора в исполнении его обязанностей. Если разные кредиторы получают разные условия, зафиксируйте экономическое основание различий и последствия для оставшихся обязательств. Это особенно важно, когда переговоры сопровождаются передачей имущества либо изменением обеспечения.
Что подготовить для выбора дальнейшего пути
- Платёжный календарь с подтверждёнными и предполагаемыми поступлениями.
- Перечень долгов, обеспечений, судебных дел и исполнительных производств.
- Инвентаризацию имущества и оценку собираемости дебиторской задолженности.
- Сценарии работы при сохранении и прекращении ключевых контрактов.
- Протоколы решений руководства и переписку с собственниками о финансировании.
Полезно назначить ближайшую дату повторной оценки, а также условия, при которых компания прекращает брать новые обязательства. Без этих ограничений переговоры легко превращаются в накопление дополнительного долга. Если требуется сопоставить варианты и личные риски руководителя, можно начать с разбора документов и финансовой хронологии: именно они показывают, где ещё возможен договорный выход, а где уже необходимо готовить процессуальное решение.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.