
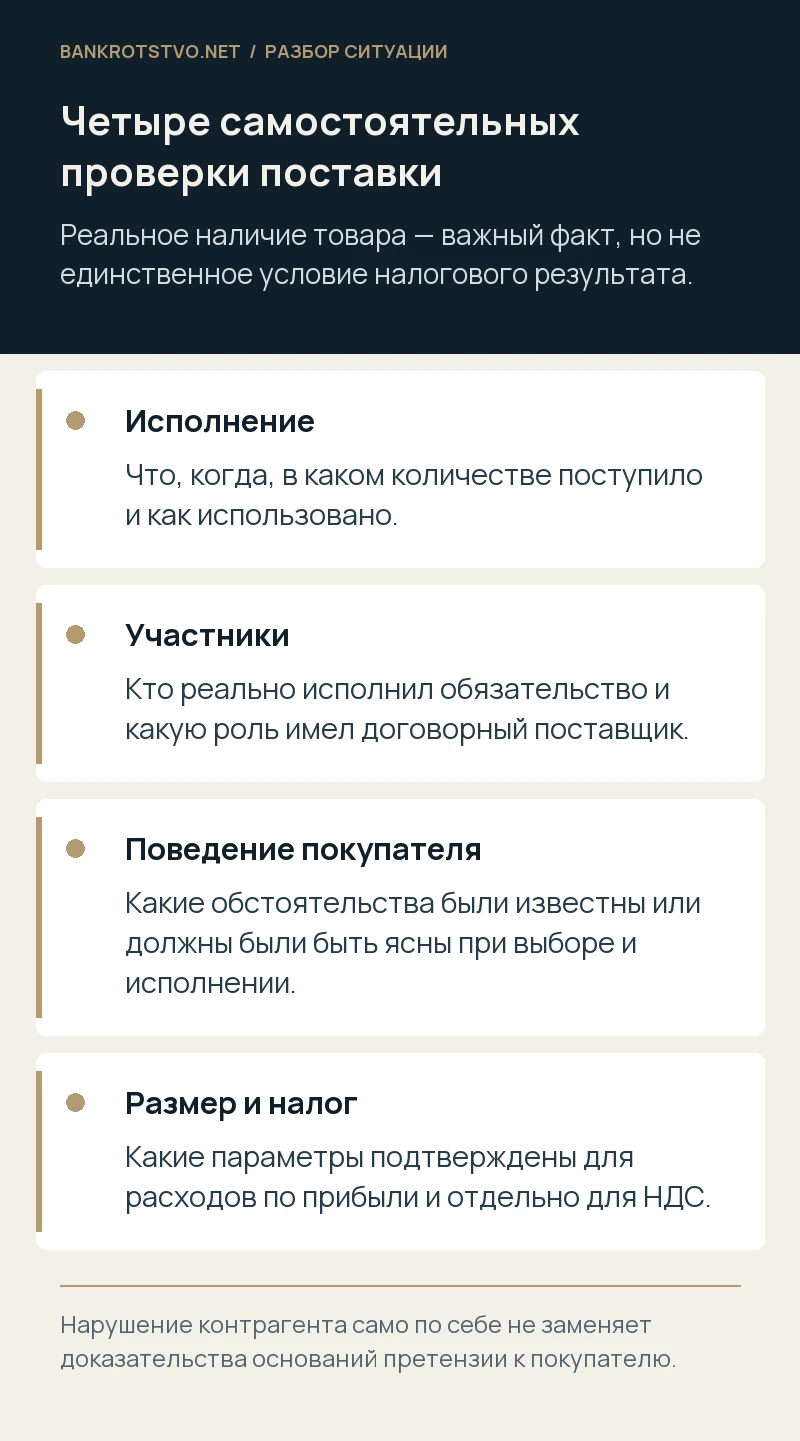
Компания получила товар, оплатила его и использовала в производстве. Налоговый орган считает поставщика техническим звеном и исключает расходы либо вычеты. Защита не должна ограничиваться фразой «товар ведь есть»: реальность получения, действительный исполнитель, правдивость документов и осведомлённость покупателя исследуются отдельно. Но и нарушения контрагента сами по себе не означают автоматическую ответственность покупателя за всю цепочку. Рабочая позиция строится на обстоятельствах конкретных операций, их налоговых условиях и проверяемых доказательствах, а возможность реконструкции требует самостоятельного обоснования.
Установите, что именно вменяет налоговый орган
В акте могут содержаться разные выводы: товара не существовало, поставку выполнил другой участник, цена искусственно увеличена или покупатель участвовал в согласованной схеме. Эти утверждения требуют разной защиты. Составьте таблицу эпизодов с контрагентом, периодом, суммой, налогом и конкретным основанием претензии. Не заменяйте её общим описанием недостатков поставщика. Например, отсутствие у него собственного склада не обязательно опровергает торговую модель с прямой доставкой, но не объясняет и все остальные противоречия.
Отдельно отметьте, какие факты признаны самой инспекцией: поступление товара, его количество, использование, перевозка или установленный реальный изготовитель. Противоречия между этими выводами и расчётом доначислений нужно показать документально. Если налоговый орган ссылается на материалы встречных мероприятий, установите их содержание в доступном процессуальном порядке. Пересказ одной фразы из допроса не всегда отражает все доказательства, а спор с непроверенным пересказом способен увести защиту от действительных оснований решения.
Реальность операции и надлежащий исполнитель — разные проверки
Статья 54.1 НК РФ запрещает искажение фактов и предусматривает условия уменьшения налоговой обязанности по реальным операциям. В том числе исследуется исполнение договорной стороной либо лицом, которому исполнение передано по договору или закону. Законная передача части работы или прямое движение товара от изготовителя не равнозначны фиктивности. Но нужно подтвердить правовую и фактическую роль участников, а не просто сослаться на допустимость любого посредничества в торговле.
Проверьте, кто принял заказ, распорядился отгрузкой, приобрёл товар, согласовал перевозку и отвечал за результат. У продавца может быть реальная организационная функция без собственного транспорта. Другое дело, если все действия совершал покупатель, документы оформляло не участвовавшее лицо, а платежи возвращались по иной схеме. Название «техническая компания» не является самостоятельным числовым тестом; суд оценивает обстоятельства и совокупность доказательств. Поэтому доказательственная карта должна описывать реальный процесс исполнения по каждой существенной операции.
Какие документы показывают движение товара
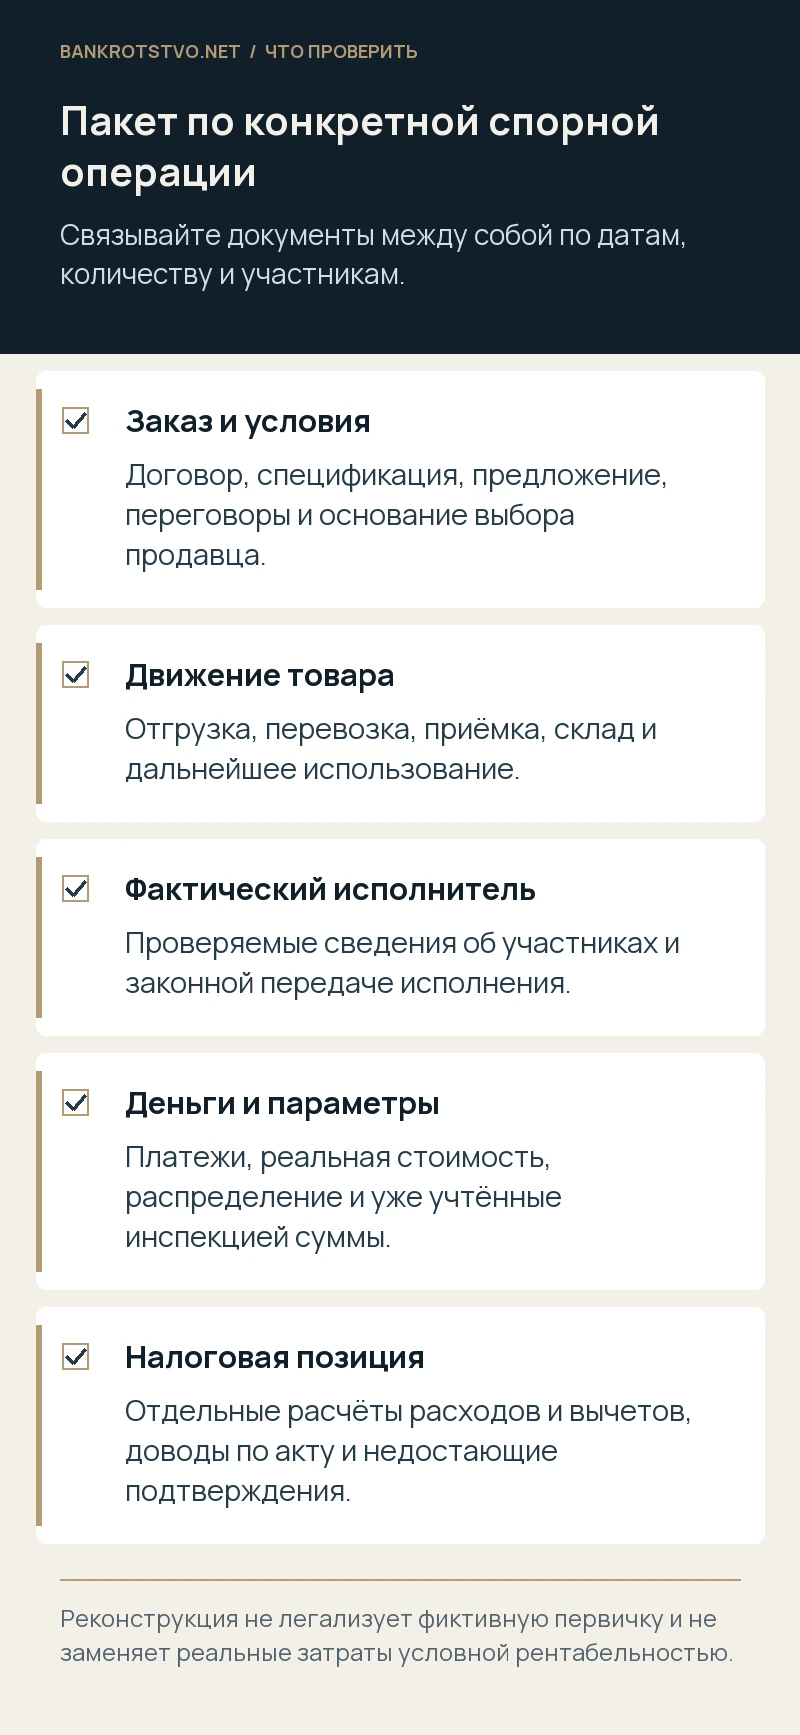
Сопоставьте спецификации, отгрузочные документы, перевозку, складскую приёмку и дальнейшее использование. Проверьте даты, количество, вес, идентификаторы и подписи. Документы должны согласовываться между собой. Если машина по транспортным сведениям не могла доставить указанный объём, требуется объяснение и подтверждение, а не новый акт с удобными цифрами. Если продукция поступала несколькими рейсами, это нужно раскрыть. Реальность конкретной поставки подтверждается связанной цепочкой, а не максимальным количеством однотипных копий.
Полезны сведения о пропускном режиме, разгрузке, внутреннем перемещении и включении материалов в производство, если они действительно существовали. Для перепродажи сопоставляют дальнейшие отгрузки и документы покупателей. При этом наличие аналогичного товара на складе ещё не связывает его с оспариваемым поставщиком. Нужно исключить смешение с остатками и другими закупками. Если первичный документ утрачен, анализируют законные источники восстановления и происхождение полученной копии; создавать фиктивную первичку задним числом недопустимо.
Как проверить коммерческую роль спорного поставщика
Изучите переписку о цене, сроках, ассортименте, рекламациях и ответственности. Какие решения принимал продавец, как искал товар, какие риски нёс? Посредническая функция может иметь самостоятельное хозяйственное содержание, однако её нельзя доказать только регистрацией организации. Если компания указывает на полезность поставщика, нужны конкретные сведения о его участии. Аналогично налоговый довод об отсутствии сотрудников нужно соотнести с характером исполнения, допустимым привлечением иных лиц и фактическими обстоятельствами.
Разделите обычную перепродажу и искусственное добавление звена для формирования налоговой выгоды. Значение могут иметь реальное движение денег, возврат средств, общие лица, указания по оформлению и экономическая цель. Не вся высокая наценка сама по себе доказывает схему, но её необъяснимость может потребовать дополнительных подтверждений. Для анализа достаточно раскрыть документы соответствующих операций; не следует подменять факты общими рассуждениями, что коммерческая тайна позволяет отказаться от объяснения любых обстоятельств спорного исполнения.
Что означает осведомлённость покупателя
Обзор Верховного Суда от 13.12.2023 разграничивает ответственность за собственные искажения и недопустимость механически отвечать за всех участников многостадийного оборота. При этом исследуется, были ли признаки нарушения известны или должны были быть ясны покупателю в конкретной ситуации. Значение имеют характер сделки, её масштаб, регулярность, специальные требования, условия и сведения об исполнителе. Универсальная анкета контрагента без связи с операцией не гарантирует сохранения налогового результата.
Сохраняйте материалы, которые реально использовали при выборе: предложения, подтверждение ресурсов, опыт аналогичных поставок и результаты относимой проверки. Оценивается поведение на соответствующую дату, поэтому справка, скачанная после начала проверки, не доказывает всю прежнюю осмотрительность. Однако позднее полученные объективные сведения могут помогать объяснить факты и должны быть надлежащим образом представлены. Важно отличить фактическое знание, вывод о должной осведомлённости и просто возникшее впоследствии подозрение. Эти категории требуют конкретного обоснования.
Почему расходы по прибыли и вычет НДС проверяются отдельно
Для расходов существенны применимые правила статьи 252 НК РФ, связь с деятельностью, документальное подтверждение и действительный размер. Для НДС действуют собственные условия, включая статьи 171 и 172, документы и фактические обстоятельства соответствующих облагаемых операций. Поэтому вывод об одной части не означает автоматического такого же результата по другой. Признанный факт затрат ещё не создаёт любой заявленный вычет, а отказ в вычете сам по себе не заменяет расчёт обязательств по прибыли.
Подготовьте два самостоятельных расчёта и укажите, какие документы относятся к каждому. Если спорная цена включает разные элементы, их нужно раскрыть. Не следует считать весь платёж техническому звену автоматически доказанной стоимостью законного исполнения. Но и полное исключение подтверждённого элемента требует проверки с учётом фактов и применимой позиции суда. Такая детализация помогает выявить, где решение построено на недоказанном предположении, а где компания действительно не представила необходимые сведения.
Когда можно обсуждать налоговую реконструкцию
Реконструкция направлена на определение действительной налоговой обязанности в предусмотренных условиях. Она не является обещанием сохранить весь результат по недостоверным документам. Существенны установленный фактический исполнитель и реальные параметры исполнения, в том числе раскрытые при содействии самого налогоплательщика. Если нужные сведения уже имеются у инспекции, их значение также нужно предметно оценить; спор не сводится к формальной проверке, кто первым передал определённую бумагу. Но реальные данные должны существовать и позволять соответствующий вывод.
Выделите подтверждённые затраты и документы об их связи со спорной поставкой. Условный пример: по формальному звену заявлено 10 миллионов рублей, а надлежащие сведения подтверждают реальное исполнение в сумме 6,8 миллиона. Это не означает автоматического признания всей десятки и не устанавливает готовый налоговый результат без остальных условий. Пример показывает лишь необходимость определить реальные параметры. Вопрос НДС исследуется отдельно, и процент признанных расходов нельзя механически переносить на сумму вычета.
Какой предел показала практика Верховного Суда 2026 года
В определении от 31.03.2026 № 307-ЭС25-11805 Верховный Суд рассмотрел пределы реконструкции при формальном документообороте и нераскрытых реальных затратах. Подход не позволяет заменить подтверждение исполнения расчётом условно необходимых издержек или среднеотраслевой рентабельностью. Для бизнеса практический вывод состоит в необходимости раскрыть проверяемые параметры операции. Предположение, что определённые работы кто-то должен был выполнить, не устанавливает автоматически, кому, сколько и за что компания действительно заплатила в законном обороте.
Эту позицию нельзя превращать в утверждение, что реконструкция запрещена во всех спорах с проблемными контрагентами. Исследуются установленные обстоятельства, поведение налогоплательщика и доступные документы. Если инспекция уже учла часть подтверждённых затрат, важно проверить оставшуюся спорную часть отдельно. Юридическая задача — показать, какие сведения позволяют определить действительную обязанность именно в вашем эпизоде. Ссылка на название известного дела без сопоставления фактов не заменяет такую работу и не прогнозирует исход конкретного процесса.
Как отвечать на требования и устранять пробелы доказательств
Проверьте предмет требования, срок и доступный объём запрошенных материалов. Ответ лучше строить по эпизодам с перечнем приложений и понятными связями между ними. Если документ отсутствует, объясните причину и возможный источник восстановления. Не представляйте неподтверждённые сведения как установленные. Для сложной цепочки полезна схема участников и движения товара, но каждое её звено должно иметь источник. Красивая диаграмма без первичных подтверждений остаётся иллюстрацией позиции, а не доказательством исполнения.
Сведения работников и контрагентов должны отражать действительные события. Нельзя согласовывать ложные объяснения, подменять подписи или создавать фиктивные договоры для заднего оформления неизвестного исполнителя. Если прежняя версия оказалась ошибочной, корректировку нужно объяснить и подтвердить. Последовательная позиция опирается на проверяемые факты и честно обозначенные ограничения. При необходимости получения документов у иных лиц оценивают надлежащие процессуальные инструменты, сохраняя подтверждения запросов и ответов для последующего рассмотрения.
Как выстроить возражения по акту и дальнейшую жалобу
Сначала разделите фактические ошибки, правовую квалификацию и расчёт. К каждому доводу приложите конкретное подтверждение. Например, вывод об отсутствии доставки сопоставляется с относимыми транспортными и складскими данными, а вывод о знании схемы — с установленными обстоятельствами выбора и исполнения. Не стоит отвечать на весь акт только перечнем общих судебных цитат. Укажите, какие факты инспекция не исследовала, какие документы противоречат её выводу и как это влияет на определённую сумму.
Контролируйте процедуру рассмотрения материалов, получение решения и порядок его обжалования. Дополнительные документы представляются в надлежащей форме с объяснением относимости и при необходимости причин позднего получения. Сама подача жалобы не означает автоматической остановки любых последствий решения. Если требуются отдельные процессуальные меры, их анализируют специально. Полезно заранее иметь проверенный расчёт по нескольким возможным итогам, чтобы понимать финансовое значение признания отдельных эпизодов и не терять цель за большим объёмом материалов.
Что проверить в отношениях с самим поставщиком
Налоговый спор и гражданские требования к контрагенту имеют разные основания. Договор мог содержать заверения, обязанности по документам и положения о возмещении определённых потерь. Их нужно прочитать, а не объявлять, что любой отказ в вычете автоматически взыскивается с поставщика. Проверяются содержание условия, нарушение или согласованное событие, причинная связь, размер и надлежащий получатель возмещения. При отсутствии активов у контрагента даже обоснованное требование может оказаться трудноисполнимым.
Если поставщик ликвидируется или банкротится, сроки и способ заявления требования оцениваются отдельно. Ожидание окончательного налогового решения иногда влияет на расчёт, но не должно заменять проверку доступных действий сейчас. Внутри компании также стоит сохранить оригиналы и ответственную историю операций. Смена бухгалтера или руководителя не создаёт документы заново. Передача архива с описанием спорных эпизодов помогает избежать новых противоречий, когда налоговый процесс продолжается уже при другом составе сотрудников.
С чего начать подготовку позиции
Подготовьте акт или решение, список спорных операций, договоры, документы движения товара и сведения о фактических участниках исполнения. Добавьте переписку выбора поставщика и расчёт отдельно по расходам и НДС. Для первичного разбора можно представить один характерный эпизод и структуру остальных. Это позволяет определить основные пробелы и организовать дальнейший сбор, не пересылая бесконтрольно весь архив компании. Важно сохранить исходные документы, даже если содержащиеся в них сведения требуют объяснения.
Мы проводим юридический анализ налоговых претензий, проверяем доказательства реального исполнения, основания реконструкции и расчёт, готовим возражения и сопровождаем спор. Через контакты проекта можно направить описание претензии и относящиеся к ней материалы. После их изучения определяем, какие выводы инспекции можно предметно оспаривать, какие документы необходимо получить и где ограничения доказательств влияют на допустимый объём защиты. Результат зависит от фактов, поэтому заранее обещать сохранение каждого расхода и вычета неправильно.
Нормы и судебные разъяснения
- НК РФ: статья 54.1 — пределы уменьшения налоговой обязанности
- Налоговый кодекс РФ, часть вторая: расходы и вычеты НДС
- Обзор Верховного Суда РФ от 13.12.2023 об оценке обоснованности налоговой выгоды
- Определение Верховного Суда РФ от 31.03.2026 № 307-ЭС25-11805 по делу № А56-83561/2023
- Арбитражный процессуальный кодекс РФ
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.