
Налоговый штраф способен усилить уже возникший кризис: компания задерживает обязательные платежи, расходует остатки на зарплату и рискует остановить деятельность. Это повод проверить возможность смягчения ответственности, но не готовое основание отменить налоговый долг. Финансовые трудности нужно подтвердить документами и соотнести с применимым порядком. На 26 октября 2026 года важно учитывать обновлённую статью 114 НК РФ и утверждённые ФНС особенности: прежнее утверждение об отсутствии верхней границы снижения нельзя механически переносить на действующую норму. Для прошлых нарушений отдельно проверяют редакцию закона и действие правил во времени.
Разделите налог, пени и штраф в решении
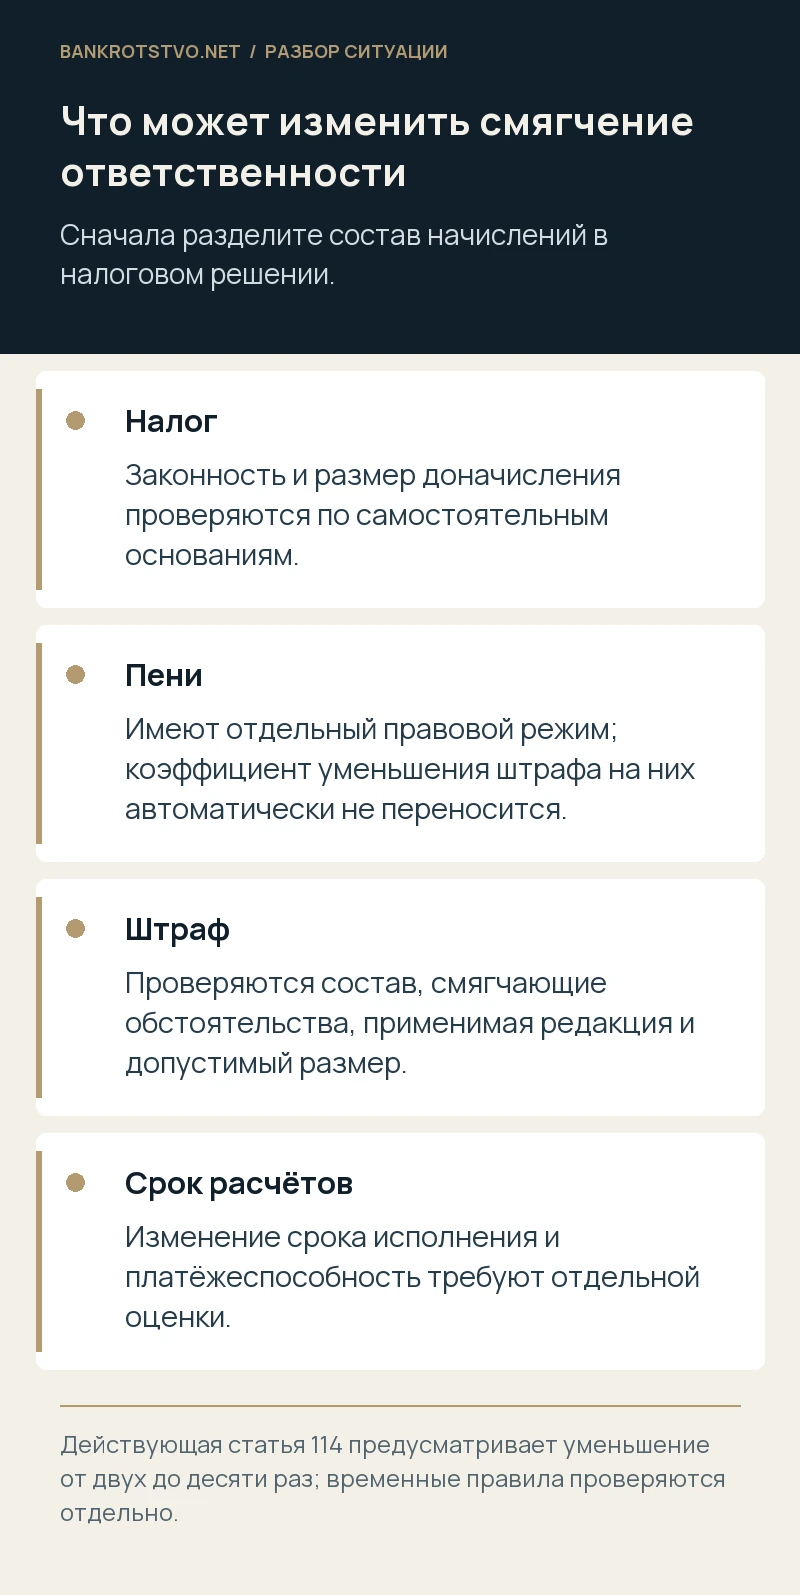
В одном решении могут одновременно находиться доначисление налога, пени и несколько санкций. Смягчающие обстоятельства по статьям 112 и 114 НК РФ относятся к ответственности в виде штрафа. Они не позволяют автоматически уменьшить сам налог на тот же процент. Пени имеют собственный правовой режим. Поэтому сначала составьте таблицу начислений с основанием, периодом и суммой, чтобы ходатайство не требовало того результата, который выбранная конструкция не предусматривает.
Если компания оспаривает нарушение по существу, этот блок также выделяют отдельно. Отсутствие состава, вины, истечение предусмотренного законом срока или неправильный расчёт не равнозначны просьбе снизить законно установленную санкцию. Возможна альтернативная позиция: компания не согласна с привлечением, но на случай иного вывода просит учесть подтверждённые обстоятельства. Формулировки должны ясно показывать такую логику. Просьба о смягчении не должна случайно превращаться в безусловное признание всех спорных эпизодов и сумм.
Какая норма подходит именно юридическому лицу
В статье 112 прямо предусмотрено тяжёлое материальное положение физического лица. Организация не может просто объявить себя таким лицом или перенести личные проблемы её участника на собственную ответственность. Для компании исследуют иные обстоятельства, которые могут быть признаны смягчающими, и применимые особенности их учёта. Утверждённый приказом ФНС от 24.07.2026 № ЕД-1-7/514@ порядок прямо рассматривает тяжёлое имущественное положение юридического лица. Это позволяет ставить соответствующий вопрос на основании подходящих фактов.
Проверяйте, чьё положение описывают представленные документы. Убытки всей группы не всегда показывают состояние конкретного налогоплательщика. Аналогично отсутствие свободных денег у участника не подтверждает отсутствие ликвидных активов у общества. Ходатайство должно опираться на собственные обязательства, доходы, остатки и результаты деятельности привлекаемой компании. Если сведения относятся к связанным лицам, объясните их влияние, не подменяя ими самостоятельную оценку организации, в отношении которой вынесено решение.
Что изменилось в пределах снижения штрафа
По действующей редакции пункта 3 статьи 114 при наличии хотя бы одного смягчающего обстоятельства штраф уменьшается не менее чем в два и не более чем в десять раз относительно установленного соответствующей статьёй размера. Изменение связано с Законом № 425-ФЗ и применяется с учётом временных правил. Поэтому ссылки на старые разъяснения о неограниченном дальнейшем уменьшении нуждаются в проверке. Нельзя обещать клиенту произвольное снижение до символической суммы на основании прежней практики.
Для налогового органа установлены особенности оценки количества обстоятельств, отдельных случаев расчёта, минимальных сумм и специальных ограничений. Их нельзя заменить простым умножением числа приложений на коэффициент. Для давних эпизодов проверьте действие закона во времени, включая недопустимость обратного применения ухудшающих ответственность правил. В ходатайстве полезно прямо указать применимую редакцию и объяснить её выбор. Без этого даже аккуратный финансовый расчёт может опираться на неверную правовую исходную точку.
Какие факты подтверждают тяжёлое имущественное положение
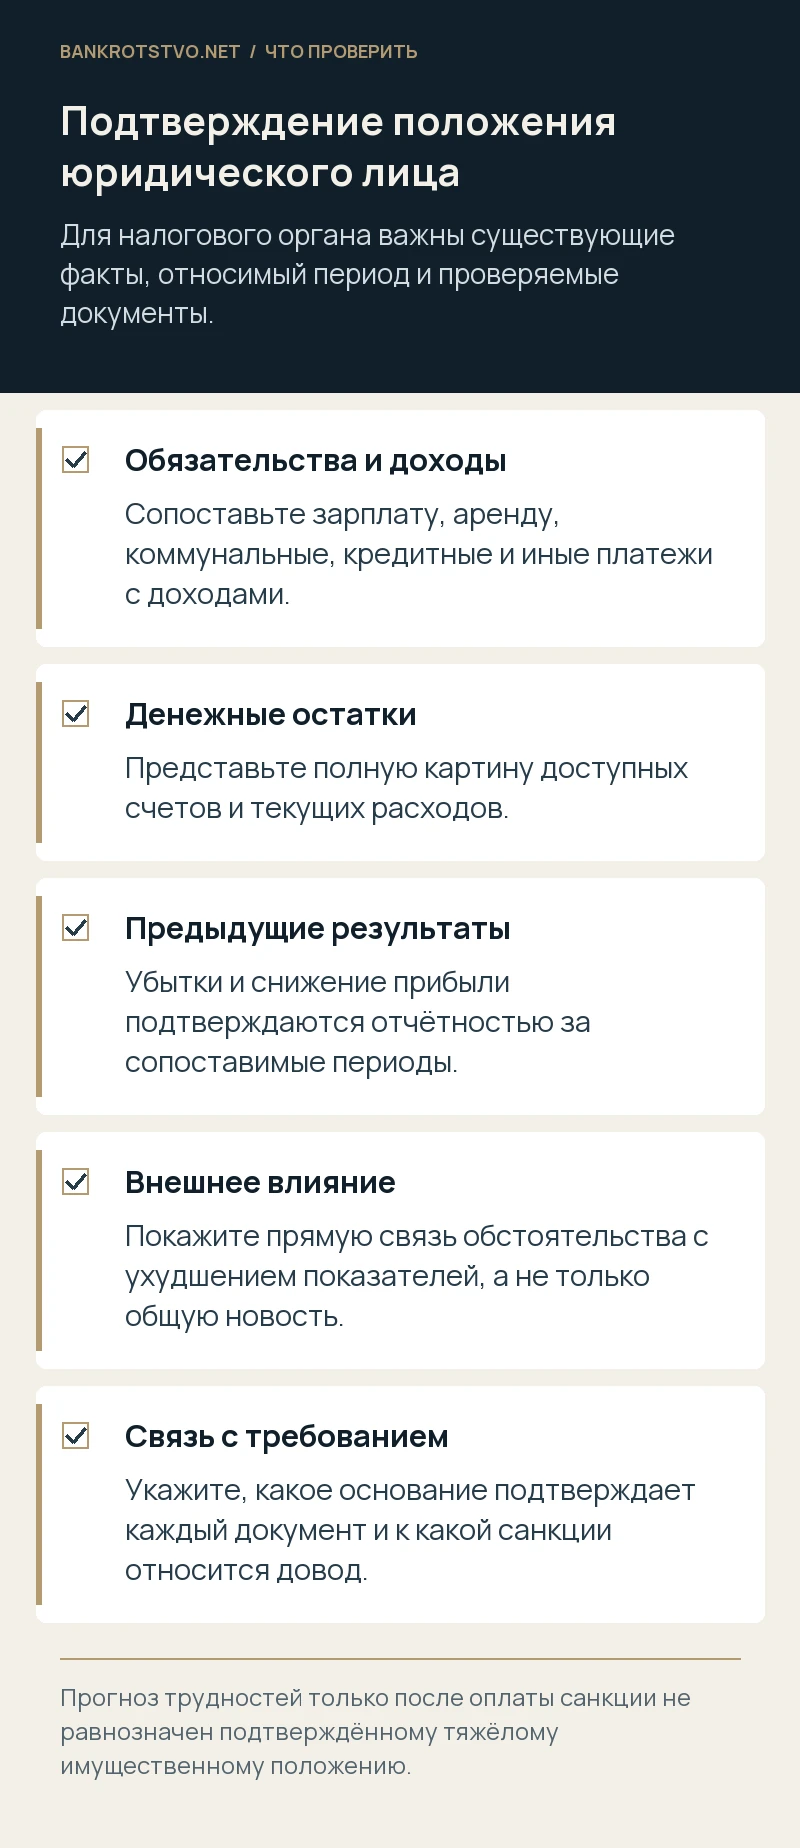
Пункт 10 особенностей ФНС предусматривает, в частности, обязательства и задолженность по зарплате, коммунальным, арендным, кредитным и другим платежам, превышающие доходы, недостаточные денежные остатки и результаты анализа предыдущих лет. Отдельно названы убытки либо существенное снижение прибыли на 30 процентов и более. Это основания для предметного исследования, а не универсальное требование одновременно представить ровно три справки. Документы должны показывать фактическое положение и позволять проверить используемые показатели.
Соберите отчётность, выписки, реестры обязательств и объяснение существенных изменений. Укажите даты и периоды, поскольку остаток на одном счёте в один день может не отражать общую картину. При наличии значительных активов объясните их характер и реальную доступность для расчётов, не скрывая неудобные сведения. Нужен юридически связный пакет на основе данных компании. Мы анализируем основания и доказательства для спора, не заменяя бухгалтерский учёт, аудиторскую проверку или специальное определение стоимости активов.
Почему одного прогноза «после штрафа денег не будет» недостаточно
Действующие особенности прямо разграничивают существующее тяжёлое положение и прогнозируемые трудности, которые возникнут вследствие исполнения налоговых обязанностей. Для учёта налоговым органом нельзя ограничиться расчётом, что после выплаты налога, пеней и санкции компания станет испытывать недостаток средств. Нужно показать подтверждённые факты, относящиеся к заявляемому основанию. Бизнес-план полезен для объяснения, но не заменяет выписки и документы о реально возникших обязательствах.
Условный пример: на дату обращения у компании имеется просроченная зарплата и аренда, текущие доходы их не покрывают, а отчётность показывает убытки за предыдущие периоды. Это иной набор фактов, чем прибыльный бизнес, который просто предпочёл бы сохранить деньги для нового проекта. В обеих ситуациях возможны свои аргументы, но называть их одинаковым тяжёлым имущественным положением без проверки неправильно. Ходатайство должно отражать действительное основание, а не только неудобство крупного платежа.
Как подтвердить влияние внешних неблагоприятных обстоятельств
Ссылка на ограничения внешней торговли, эпидемиологическую ситуацию или общий кризис не объясняет автоматически положение конкретной организации. Порядок ФНС требует подтверждать прямое негативное влияние соответствующих обстоятельств. Проверяются договоры, срыв поступлений, изменение доходов и относимые документы. Нельзя просто приложить новости и предположить, что налоговый орган сам восстановит всю причинную связь. Событие должно быть сопоставлено с показателями компании и правильным периодом сравнения.
Особенности предусматривают, в частности, критерий снижения доходов более чем на 10 процентов относительно налогового периода, предшествовавшего неблагоприятному обстоятельству, либо признание пострадавшим уполномоченным лицом. Не смешивайте этот показатель со снижением прибыли на 30 процентов: это разные элементы порядка. Даже если один показатель подтверждён, необходимо объяснить относимость выбранного основания и совокупность документов. Для конкретного внешнего акта проверяются его применимость и даты, а не только известность соответствующего события.
Какие другие обстоятельства стоит проверить
Помимо имущественного положения, могут иметь значение характер нарушения, степень вины, прекращение противоправного поведения, устранение вреда и положительно характеризующие сведения в пределах применимых правил. Для ряда случаев установлены конкретные критерии. Поэтому нельзя использовать универсальный список из десятка общих фраз для любой компании. Например, добровольное исправление и погашение задолженности анализируются по соответствующим условиям, включая момент действий и характер нарушения. Они не всегда дают одинаковый результат для разных составов.
Отсутствие повторности само по себе по действующему порядку ФНС не рассматривается вне остальных обстоятельств как самостоятельное основание смягчения. Аналогично несколько фактов одной категории могут учитываться как одно обстоятельство. Если компания указывает социальное значение своей работы, это нужно подтвердить применимыми показателями и документами, а не общим утверждением о полезности любого бизнеса. Содержание доводов важнее количества страниц. Лучше раскрыть несколько работающих оснований, чем заполнить ходатайство несвязанными характеристиками.
Как связать документы с конкретной санкцией
Если решение содержит несколько нарушений, составьте отдельный расчёт для каждого. Приложение о тяжёлом положении может относиться к компании в целом, а сведения о незначительности просрочки — лишь к определённому эпизоду. Особенности ФНС предусматривают учёт обстоятельств в связи с соответствующим составом. Нельзя автоматически переносить все доводы на каждый штраф и затем складывать результаты без проверки. Отягчающие обстоятельства также исследуются отдельно, а их наличие нельзя игнорировать в итоговой модели.
Условный пример: исходный штраф составляет 1 миллион рублей и установлено одно подлежащее учёту обстоятельство при применимом порядке. Уменьшение вдвое даёт 500 000 рублей. Пять документов, подтверждающих одно тяжёлое положение, не означают автоматически пять самостоятельных оснований и итог в 100 000. Для нескольких обстоятельств и специальных случаев расчёта проверяют отдельные пункты порядка, включая пределы и ограничения. В ходатайстве следует показать конкретную арифметику, но не выдавать желаемый коэффициент за гарантированный.
На каком этапе заявлять ходатайство
Не стоит ждать исполнительных мер, если доказательства уже можно представить при рассмотрении материалов проверки. Установите текущую стадию, дату получения акта, извещения и решения, применимый порядок объяснений и возражений. Передайте ходатайство с перечнем приложений и сохраните подтверждение получения. Если документы дополняются, объясните их связь с ранее заявленным доводом. Налоговый орган должен понимать, что компания просит оценить смягчение конкретной санкции, а не просто сообщает о сложной финансовой ситуации.
При уже вынесенном решении проверяют порядок административного и последующего судебного обжалования, предусмотренный НК РФ. Срок зависит от вида документа и стадии, поэтому одного универсального календаря для всех обращений нет. Отдельное письмо «прошу уменьшить» не следует считать автоматической заменой надлежащей жалобы и сохранением срока. Важно также оценить действительность вручения и фактическое содержание решения: какие обстоятельства рассмотрены, какие отклонены и почему. Именно это определяет дальнейший предмет защиты.
Что делать, если штраф уже уменьшили или отказали
Прочитайте мотивировку, а не только окончательную цифру. Возможно, инспекция признала одно обстоятельство, объединила несколько фактов в одну группу или применила специальное ограничение. Дальнейшее требование должно отвечать на эту логику. Нельзя просто попросить ещё такое же уменьшение от уже сниженной суммы, не определив исходную базу и предел. Если отклонены документы, проверьте причины: неподходящий период, неполнота, отсутствие связи либо неправильная правовая квалификация.
Судебная проверка также не гарантирует произвольного снижения до нуля. Нужны относимые обстоятельства, применимая редакция и корректный предмет заявления. Если компания утверждает отсутствие основания ответственности, это самостоятельная позиция, отличная от уменьшения санкции. Юридическая работа заключается в разграничении этих вариантов и подготовке доказательств для каждого. Обещание максимального снижения без чтения решения и финансовых документов мешало бы правильно оценить перспективу и оставшиеся процессуальные действия.
Почему снижение штрафа не заменяет план расчётов
Даже существенное уменьшение санкции может оставить налог, пени и другие долги, которые компания не способна своевременно погасить. Отдельно оцените предусмотренные законом способы изменения срока исполнения и общую платёжеспособность. Ходатайство о смягчении не является разрешением свободно перераспределить деньги в нарушение применимых правил. Если имеются признаки, требующие банкротных действий руководителя, их анализируют параллельно, не ожидая окончательного результата налогового спора как единственного возможного спасения.
Управленческий план должен учитывать несколько сценариев: отказ, частичное снижение и удовлетворение в допустимом объёме. Для каждого укажите реальные источники расчётов и срок. Возможное будущее судебное решение не равно уже полученному финансированию. При этом корректное заявление смягчающих обстоятельств остаётся самостоятельной полезной задачей: оно помогает не оставлять без проверки санкцию, размер которой может быть изменён на законном основании. Финансовые последствия и правовые условия следует оценивать совместно, но не смешивать.
Какие материалы направить для предметного разбора
Нужны акт или решение, расчёт штрафов по эпизодам, даты получения документов и сведения о текущей стадии. К финансовому блоку подготовьте отчётность, обезличенный реестр обязательств, остатки и описание причин ухудшения положения. Отдельно укажите, что уже представлялось инспекции и как это оценили. Документы лучше связать с конкретными доводами: существующее имущественное положение, устранение последствий, характер нарушения или иное применимое обстоятельство. Так становится видно, какие основания подтверждены, а где сведения ещё неполны.
Мы проводим юридический анализ налогового решения и оснований смягчения, готовим ходатайство, возражения и необходимые процессуальные документы, сопровождаем спор. Через контакты проекта можно направить описание ситуации и относящиеся к штрафу документы. После изучения определяем применимую редакцию, рабочие доводы, необходимые подтверждения и расчёт требования. Такая подготовка позволяет обсуждать снижение в пределах закона и фактов компании, не обещая заранее максимальный коэффициент или отмену всей задолженности.
Нормы и судебные разъяснения
- НК РФ: статья 112 — смягчающие и отягчающие обстоятельства
- НК РФ: статья 114 — налоговые санкции в действующей редакции
- Приказ ФНС России от 24.07.2026 № ЕД-1-7/514@: особенности учёта смягчающих обстоятельств
- Налоговый кодекс РФ, часть первая: действие закона во времени и обжалование
- Арбитражный процессуальный кодекс РФ
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.