
Несколько компаний с общим владельцем применяют специальные налоговые режимы. Инспекция считает, что выручку распределяли искусственно, и требует пересчитать налоги. Общий контроль ещё не доказывает незаконное дробление, но формальная самостоятельность организаций тоже не защищает единую деятельность от проверки. На 26 октября 2026 года необходимо анализировать и основания претензий, и действующий механизм статьи 6 закона № 176-ФЗ. Он связан с конкретными периодами и условиями, а не означает списание любых налоговых долгов группы.
Что закон называет дроблением для амнистии
Статья 6 определяет разделение единой предпринимательской деятельности между формально самостоятельными лицами под общим контролем, направленное исключительно либо преимущественно на занижение налогов через специальные режимы с превышением пределов статьи 54.1 НК РФ. Это совокупность признаков. Нельзя объявить нарушением любые дочерние общества или несколько организаций в одном офисе без исследования реального устройства деятельности и её налоговой цели.
Проверяют, кто принимает решения, владеет ресурсами, работает с клиентами, несёт расходы и предпринимательский риск. Раздельные направления с собственными функциями могут отличаться от последовательного перенаправления одной и той же выручки на новое лицо при приближении к лимиту. При этом хозяйственную цель нужно подтверждать реальными действиями и документами. Красивое положение о самостоятельности не заменяет фактического распределения людей, имущества и ответственности.
Какие признаки требуют объяснения компании
Инспекция может исследовать общий персонал, сайт, телефоны, склад, денежные потоки, договоры, единую систему управления и зависимость выручки от лимитов режима. Каждый признак оценивается в контексте. Общий бренд возможен при разных видах деятельности; совместная бухгалтерия не означает автоматически единого налогоплательщика. Но совокупность обстоятельств способна показать отсутствие самостоятельности, если компания не объясняет их экономический смысл.
Полезна карта функций по организациям: какие товары и услуги продаёт каждая, кто заключает договоры, выбирает цены, отвечает перед клиентом и получает прибыль. Отдельно показывают внутригрупповые операции и их исполнение. Если фактический процесс расходится с договорами, сначала нужно понять причину. Не стоит готовить формальные оправдания под каждый отдельный признак, игнорируя общую модель бизнеса, которую инспекция будет оценивать в совокупности.
Какие периоды и суммы охватывает амнистия
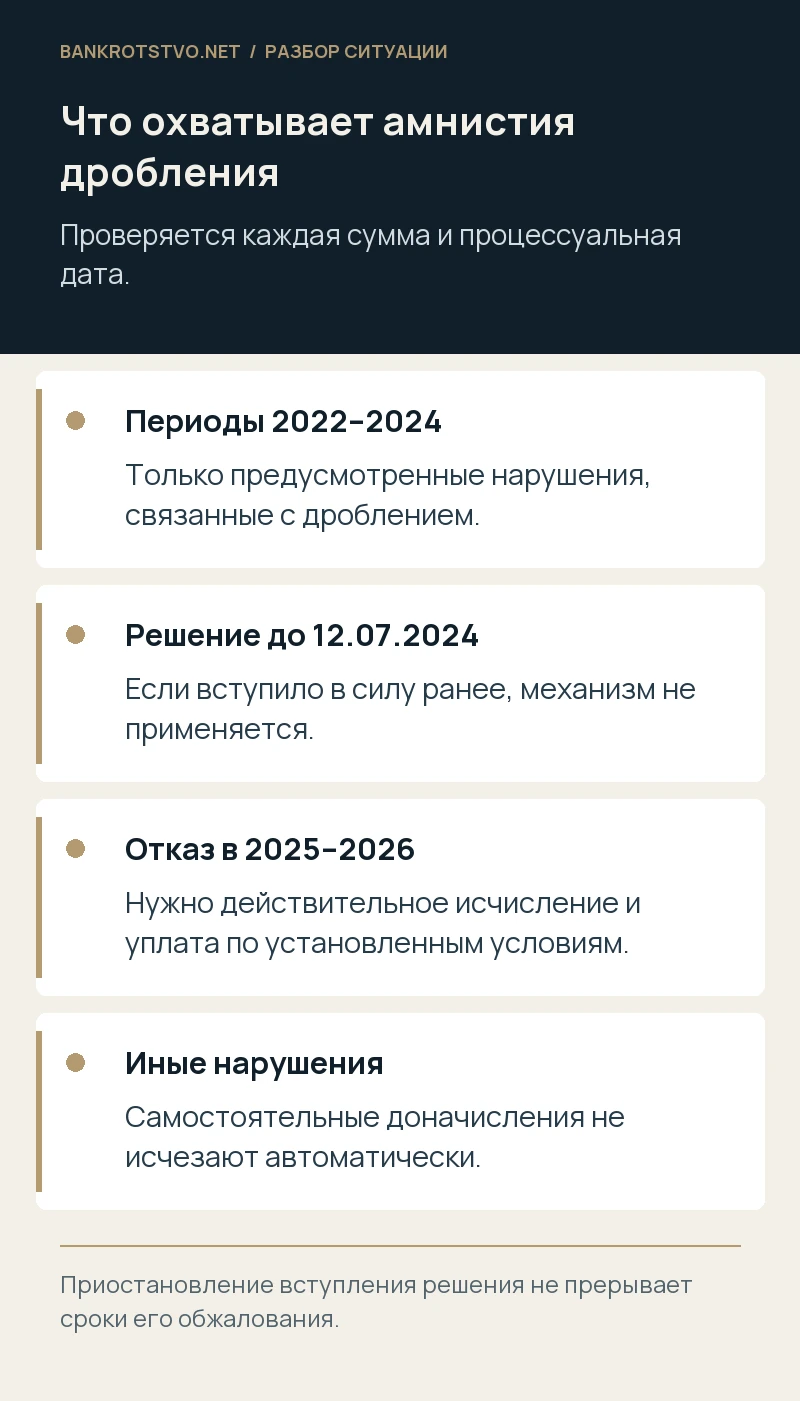
Механизм касается предусмотренной обязанности по налогам за 2022–2024 годы, соответствующих пеней и штрафов по статьям 119, 120 и 122 в части правонарушений, связанных с дроблением. Он не распространяется автоматически на любые доначисления этих лет. Например, самостоятельные нарушения по зарплате, скрытой выручке или иным операциям требуют отдельной оценки и не становятся амнистируемыми только потому, что включены в тот же акт.
Также существенна дата вступления решения в силу. Закон исключает соответствующие решения, вступившие в силу до 12.07.2024. Поэтому сначала составляют перечень проверок, периодов и процессуальных дат. Само наличие старого долга на ЕНС не даёт ответа. Нужно связать каждую сумму с основанием доначисления и подходящим решением, а затем отделить часть по дроблению от остальных требований инспекции.
Приостановление решения не отменяет срок обжалования
Статья 6 предусматривает приостановление вступления в силу определённых решений в части дробления. Но прямо устанавливает, что это не отменяет право на обжалование и не прерывает течение сроков. Поэтому компания, не согласная с самим выводом о единой деятельности либо расчётом, не должна считать, что может спокойно вернуться к возражениям через несколько лет. Амнистия и спор о правомерности решения — разные линии работы.
Проверьте дату вручения, вид жалобы, применимые сроки и уже совершённые действия. Необходимо отделять приостановленную часть от остальных доначислений, которые могут иметь другой режим. Если акт объединяет разные нарушения без понятной детализации, это требует предметной проверки. Сводная таблица должна показывать сумму, основание, период, статус и дальнейший процессуальный шаг, чтобы ожидание амнистии не привело к пропуску защиты по другим вопросам.
Что означает добровольный отказ
По определению закона это исчисление и уплата налогов участвовавшими лицами в размере, определённом в результате консолидации по группе доходов и иных показателей, необходимых для специальных режимов. Одной смены названий или назначения разных номинальных директоров недостаточно. Нужны действительные изменения налогового поведения и их подтверждение за соответствующие периоды 2025 и 2026 годов.
Способ зависит от структуры: возможны предусмотренные законом и фактическими обстоятельствами изменения деятельности, режима либо распределения бизнеса. Закон не требует универсального заявления «прошу амнистировать», однако отсутствие специальной заявки не освобождает от правильного исчисления, уплаты и доказательств. На дату подготовки статьи 2026 год ещё продолжается, поэтому нельзя объявлять выполнение всех условий года завершённым по одному изменению, сделанному в его середине.
Почему начало выездной проверки меняет развилку
Часть 9 статьи 6 предусматривает особый случай отказа только после вынесения решения о выездной проверке за 2025 и 2026 годы. Для прекращения обязанности за 2022 и 2023 годы требуется также отказ в отношении 2024 года до установленного момента вступления в силу решения по проверке. Это существенное дополнительное условие, а не обещание такой же амнистии за все три года независимо от времени действий.
При нескольких проверках закон устанавливает особенности определения соответствующих дат. Поэтому важно получить сами решения о назначении, периоды и последующие акты. Фраза «проверка ещё не закончена, значит успеем» не заменяет календаря событий. Также оценивают уточнённые декларации и документы по 2024 году. Юридическую последовательность необходимо согласовать с реальными налоговыми расчётами, чтобы формальное изменение не оказалось недостаточным для заявляемого результата.
Полный и частичный отказ требуют разных расчётов
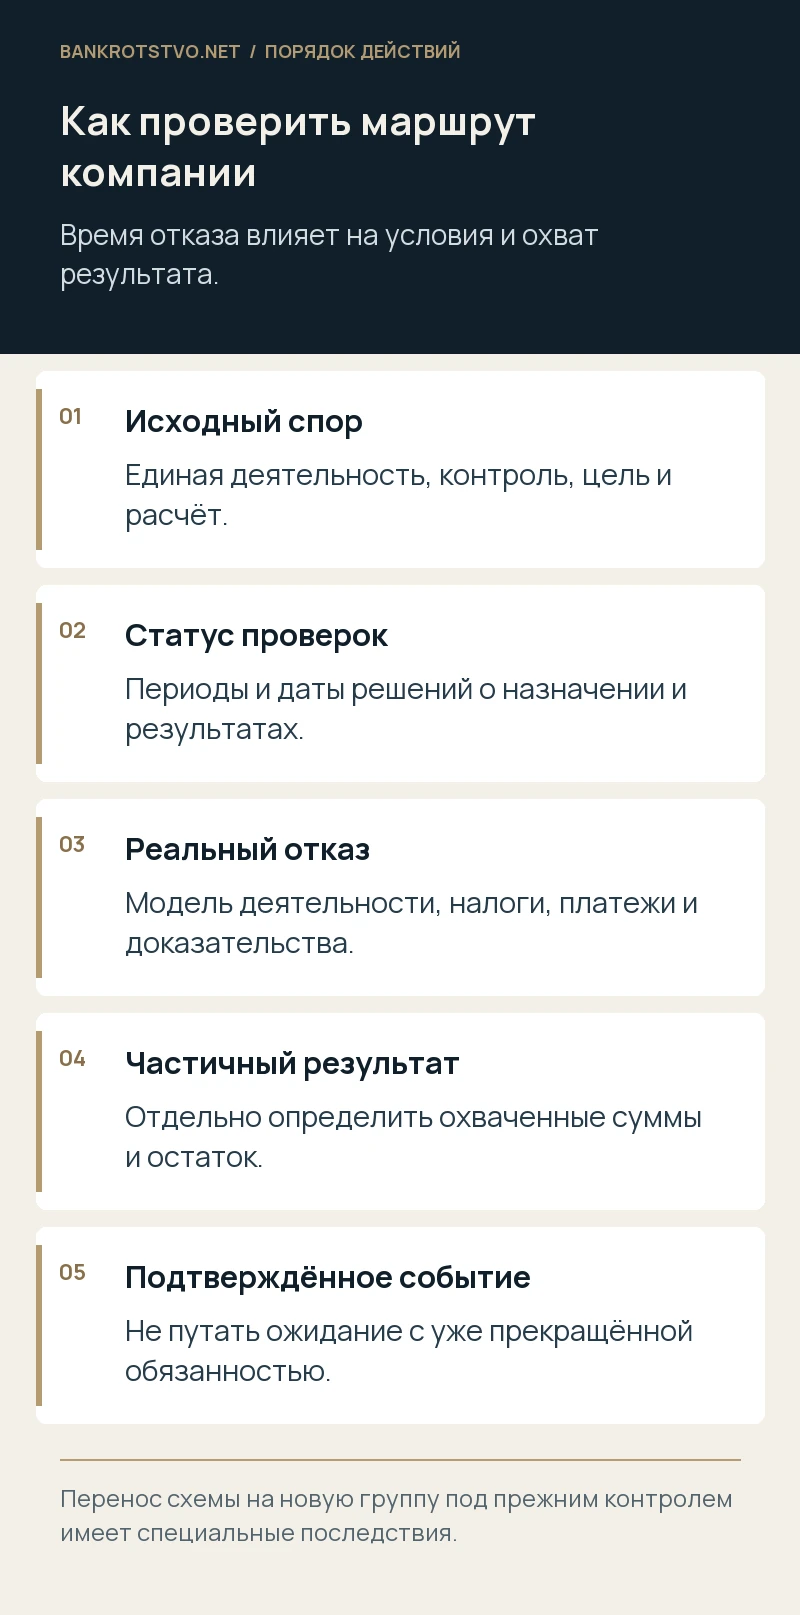
Закон допускает прекращение обязанности в соответствующей части при установленном частичном добровольном отказе. Это не право произвольно выбрать процент списания. Нужно определить, какие лица, виды деятельности и показатели затронуты, как они связаны с первоначальным доначислением и что фактически изменилось. Без такой детализации слово частичный не позволяет рассчитать сумму прекращаемой обязанности.
Условный пример: акт включает 8 миллионов по дроблению и 2 миллиона по отдельному неподтверждённому расходу. Даже при выполнении всех условий по первой части нельзя автоматически ожидать списания всех 10 миллионов. Если же отказ охватывает только часть деятельности, требуется дополнительный расчёт именно относящихся к ней сумм. Цифры иллюстрируют необходимость разделения, а не устанавливают формулу амнистии для конкретной группы.
Когда прекращение обязанности устанавливается
Статья 6 связывает результат с предусмотренными событиями, включая вступление в силу решений выездных проверок за 2025 и 2026 годы при отсутствии выявленного дробления. При нескольких проверках действуют специальные правила. Если проверка не назначена, закон предусматривает отдельное событие на 01.01.2030. Это будущее последствие уже действующего механизма, а не сообщение, что долг прекращён сегодня без проверки условий.
Поэтому управленческий отчёт должен различать приостановленное вступление решения, ожидание проверки и уже состоявшееся прекращение обязанности. Нельзя предъявлять банку или инвестору неподтверждённое списание как свершившийся факт. Если инспекция выявляет продолжение дробления в соответствующих периодах, закон предусматривает иные последствия. Компания должна сохранять документы об изменениях и платежах, чтобы её позиция не зависела исключительно от устного объяснения прежнего финансового директора.
Ликвидация не должна превращаться в перенос схемы
В статье 6 есть специальные положения о ликвидационных и банкротных регистрационных событиях. Однако рядом предусмотрены последствия продолжения деятельности через иную группу под тем же контролем в 2025 либо 2026 годах. Поэтому формальное закрытие прежней компании с переносом того же дробления на новые лица нельзя представлять как безопасный способ избавиться от доначислений.
Если рассматривается прекращение деятельности, отдельно оценивают кредиторов, активы, работников и реальные причины. Амнистия не отменяет иных обязательств и не делает допустимым вывод имущества. Также нельзя обещать, что она автоматически снимает любые вопросы ответственности руководителей и уголовно-правовой оценки. Правила направления материалов и самостоятельные основания других процедур требуют точного анализа, особенно когда в решении есть нарушения, не связанные с дроблением.
Как доказать реальность новой модели
Сохраняют решения, договоры, документы по персоналу, активам, клиентам, налоговым расчётам и платежам. Важно, чтобы изменения действительно исполнялись. Если услуги перевели на одну организацию, а выручка продолжила распределяться по прежним лимитам, формальное соглашение может не подтвердить отказ. Документы должны показывать фактический процесс в соответствующие даты, а не новую схему, созданную лишь для пояснений инспекции.
При этом не следует искусственно уничтожать разумную самостоятельность бизнесов из-за одного признака общности. Сначала оценивают правомерность исходной структуры и доказательства инспекции. Возможно, задача состоит в защите реальной самостоятельности, а не в признании незаконной схемы. Мы разграничиваем эти варианты по материалам: применение амнистии не должно подменять анализ того, имеется ли вообще соответствующее нарушение и верно ли рассчитана налоговая обязанность.
Что включить в план компании на 2026 год
Нужен календарь проверок, обжалования, отчётности и платежей, карта фактических изменений и расчёт возможных последствий. Отдельно фиксируют вопросы, требующие бухгалтерского либо финансового расчёта профильным специалистом. Юридическая работа определяет модель применения норм, доказательства и процессуальную позицию; она не означает проведения нами бухгалтерского аудита всей группы. Совместимость расчётов с правовыми предпосылками проверяют до подачи документов.
Если группа уже испытывает финансовые трудности, оценивают способность исполнить текущие обязанности без продолжения спорной практики. Нельзя строить план на предположении, что прошлое списание автоматически профинансирует новые налоги. Требуется реалистичная оценка ликвидности и самостоятельных обязательств. При переговорах с кредиторами важно правильно описывать статус суммы: оспаривается, приостановлена либо прекращена на подтверждённом основании, а не смешивать эти состояния.
Как подготовить материалы для анализа
Предоставьте структуру группы, описание функций, акты и решения проверок, даты их вручения и вступления в силу, а также сведения об изменениях 2025–2026 годов. Мы проверяем доказательства единой деятельности, основания и пределы амнистии, готовим возражения, жалобы и юридическое сопровождение спора. Обратиться можно через контакты проекта.
Полезный вывод должен содержать конкретную развилку: защищать самостоятельность бизнеса, подтверждать выполненный отказ, уточнять расчёты либо готовить дальнейшие действия с учётом уже назначенной проверки. Амнистия работает в установленных законом пределах. Её практическая ценность зависит от фактов и сроков, а не от количества зарегистрированных организаций и обещания посредника списать все долги группы.
Нормы и судебные разъяснения
- Закон № 176-ФЗ, статья 6: механизм амнистии
- НК РФ, статья 54.1: пределы налоговых прав
- Письмо ФНС от 18.10.2024 № СД-4-2/11836@: рекомендации
- НК РФ, статья 138: порядок обжалования
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.