
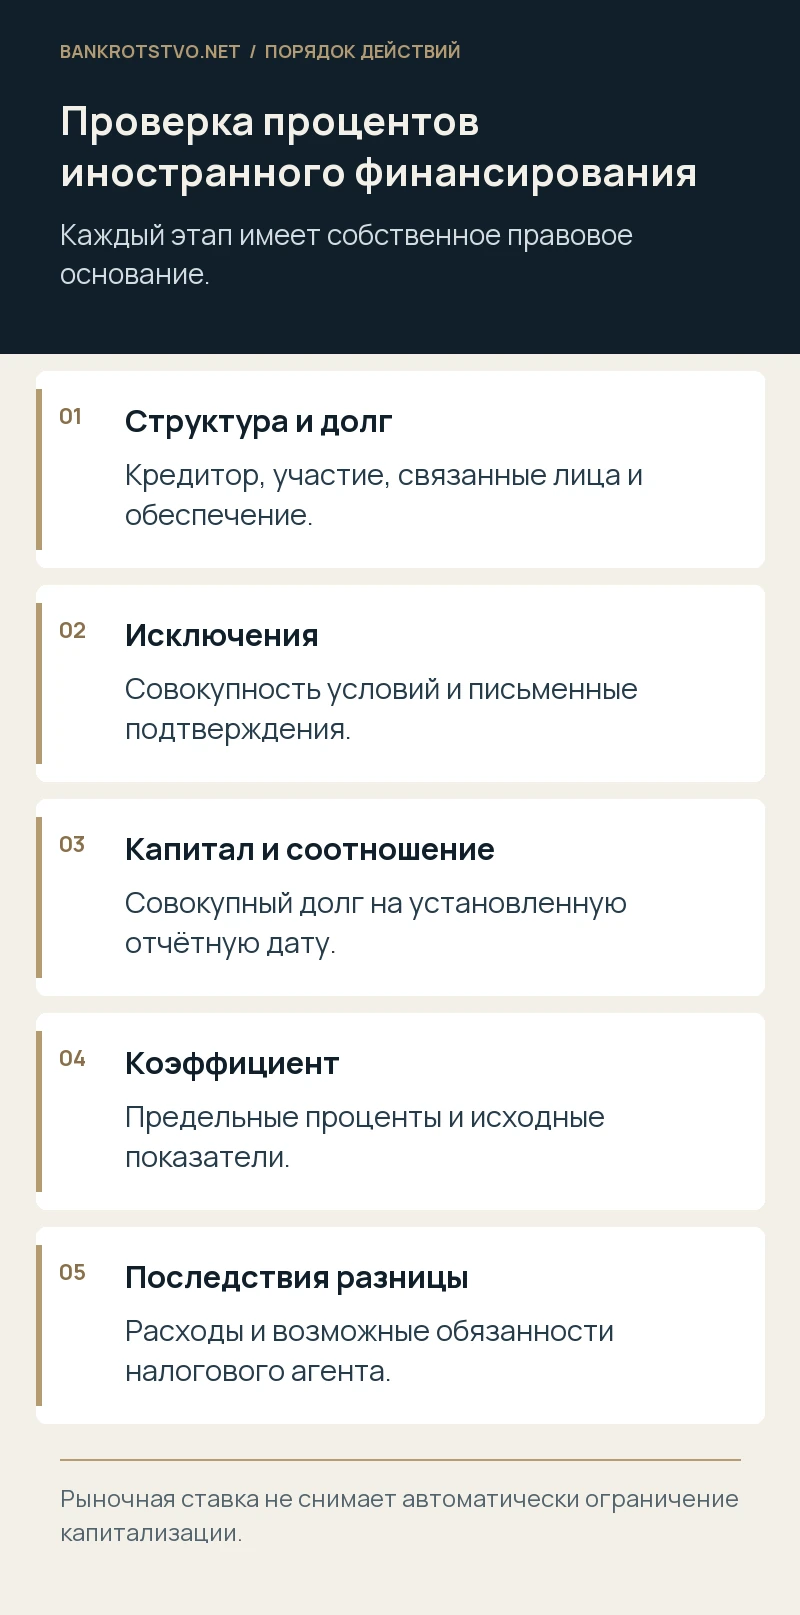
Российская компания начисляла проценты по займу иностранного участника, но инспекция исключила часть из расходов и указала на контролируемую задолженность. Само иностранное происхождение денег ещё не означает запрета учитывать проценты. Нужно последовательно проверить основания статьи 269 НК РФ, исключения, соотношение долга с собственным капиталом и расчёт предельной суммы. Ошибка в одном звене может изменить и налог на прибыль, и оценку обязанностей при выплате дохода.
Не смешивайте контролируемую задолженность и контролируемую сделку
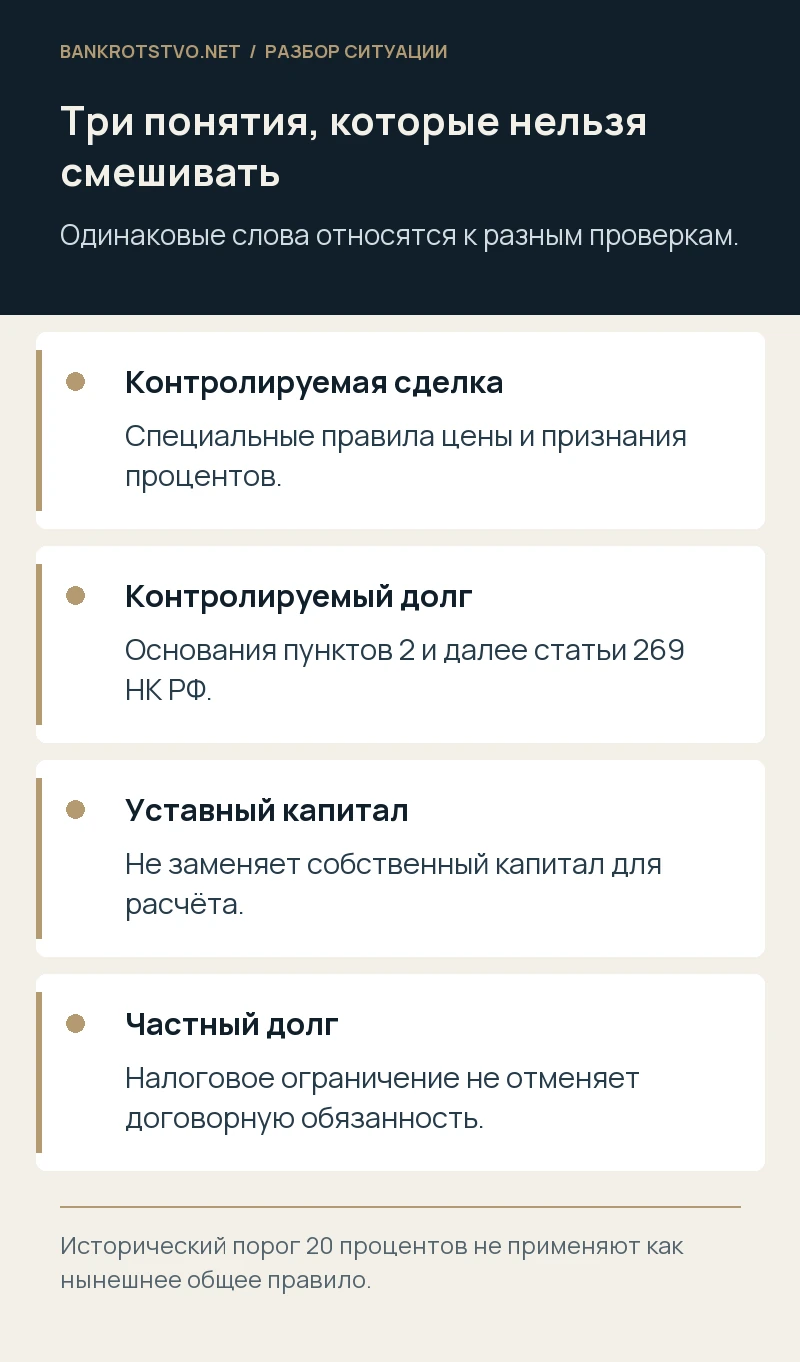
В статье 269 существуют разные механизмы. Одни положения регулируют проценты по сделкам, признаваемым контролируемыми для целей трансфертного ценообразования, другие — специальный режим контролируемой задолженности. Одинаковое слово не делает эти проверки одной процедурой. Нельзя считать, что отсутствие оснований для уведомления о контролируемой сделке автоматически исключает ограничения по долговому финансированию от связанного иностранного лица.
Практически составляют две отдельные схемы: статус отношений и цены по сделке, затем основания и пределы по пунктам о контролируемой задолженности. Даже рыночная ставка не всегда снимает вопрос недостаточной капитализации. И наоборот, сам факт взаимозависимости ещё не доказывает, что инспекция верно рассчитала исключаемую часть процентов. Защита должна отвечать на конкретный механизм доначисления, а не спорить с одним термином без определения нормы.
Кого статья 269 считает связанным с иностранным финансированием
Пункт 2 охватывает определённые обязательства перед взаимозависимым иностранным лицом, участвующим прямо либо косвенно в российском заёмщике, перед указанными связанными с ним лицами, а также обязательства с предусмотренным иностранным обеспечением. Поэтому прямой договор с российской компанией не всегда исключает проверку. Существенна вся конструкция, включая участие, взаимозависимость и гарантии, а не только страна банковского счёта кредитора.
При прямой и косвенной доле используются применимые основания статьи 105.1, на которые ссылается статья 269. Для типового участия организаций речь идёт о доле более 25 процентов, а не об историческом пороге 20 процентов из старых публикаций. Но универсально сводить все предусмотренные случаи к одному проценту тоже неверно: есть разные нормативные основания и цепочки. Нужна схема отношений на соответствующий период с точной юридической квалификацией.
Как посчитать косвенное участие
Статья 105.2 предусматривает определение доли через последовательности участия с перемножением соответствующих долей и суммированием предусмотренных цепочек. Если иностранная компания владеет 60 процентами промежуточной, а та — 50 процентами российского заёмщика, одна такая цепочка даёт 30 процентов. При наличии других прямых либо косвенных путей анализ продолжают, а не ограничиваются первым найденным значением.
Соберите документы об участниках всех звеньев и датах изменений, включая иностранные документы в надлежащем виде. Текущая структура не всегда соответствует структуре спорного квартала. Также проверяют специальные правила и ситуации, в которых одного арифметического подсчёта недостаточно. Ошибка в принадлежности промежуточной доли способна изменить статус обязательства, поэтому схему желательно подтверждать документами, а не корпоративной презентацией с приблизительными процентами.
Какие исключения необходимо исследовать
Статья 269 предусматривает специальные случаи, при которых задолженность не признаётся контролируемой. В частности, для некоторых обязательств перед российским связанным лицом имеют значение его налоговое резидентство и отсутствие сопоставимой задолженности перед соответствующим иностранным лицом. Для банковского финансирования с иностранным обеспечением проверяют независимость кредитора и факт исполнения обязательства обеспечивающим лицом. Условия должны выполняться в установленной совокупности.
Для применения исключений пунктов 8 и 9 требуется предусмотренное пунктом 10 письменное подтверждение кредитора. Нельзя ограничиться предположением, что банк независим и гарант ещё не платил. Также существует отдельное исключение для определённого инвестиционного проекта с несколькими условиями, включая целевое использование, сроки и долю участия. Название проекта инвестиционным не даёт льготу автоматически; нарушение одного условия может изменить режим с момента возникновения долга.
Какую задолженность сравнивают с капиталом
По пункту 3 учитывают соответствующую контролируемую задолженность в совокупности, а не по выбору только один договор. Общий ориентир — превышение собственного капитала более чем в три раза; для предусмотренных банков и лизинговых организаций действует специальное соотношение. Лизинговый статус имеет нормативные условия, включая долю соответствующих доходов, поэтому компания с единичной арендной операцией не получает его автоматически.
Собственный капитал для этой проверки определяется по установленным правилам как разница активов и обязательств с предусмотренными особенностями, включая учёт налоговой задолженности. Это не просто размер уставного капитала в ЕГРЮЛ. Положительная прибыль за год также не означает автоматически достаточную капитализацию на каждую отчётную дату. Нужны данные на установленный момент и понятная связь с расчётом, который представила инспекция.
Коэффициент капитализации требует отдельной проверки
Пункт 4 предусматривает расчёт предельных процентов на последнее число отчётного либо налогового периода. Для коэффициента важны величина соответствующей непогашенной задолженности, собственный капитал в части доли участия предусмотренного иностранного лица и нормативный делитель. Поэтому упрощённая формула «весь долг делим на весь капитал» не всегда воспроизводит закон. Нужны данные по структуре и обязательствам.
Условный пример: при стопроцентном участии, долге 120 миллионов и соответствующем собственном капитале 20 миллионов обычный коэффициент составляет 120 / 20 / 3 = 2. Если начислены 6 миллионов процентов и все остальные условия именно этой модели соблюдены, предельная сумма по указанному расчёту — 3 миллиона. Цифры иллюстрируют механизм; изменение доли, состава долга, периода либо специального режима требует нового расчёта, а не использования примера как готовой инструкции.
Что происходит с разницей процентов
Пункт 6 статьи 269 приравнивает предусмотренную положительную разницу к дивидендам для налогообложения. Поэтому последствия могут не ограничиться уменьшением расхода российского заёмщика. Нужно отдельно проверить ставку, статус получателя, момент выплаты и обязанности налогового агента. Нельзя автоматически применять ставку из старого соглашения об избежании двойного налогообложения без проверки действующего состояния соответствующих положений и подтверждений.
При этом налоговая переквалификация не означает автоматического изменения гражданского договора займа. Взаимные обязательства по процентам могут сохраняться в согласованном размере, хотя налоговый расход ограничен. Этот разрыв важен для финансового плана компании: юридическая обязанность платить кредитору и право уменьшить налоговую базу не равнозначны. При переговорах об изменении финансирования следует учитывать оба режима, а не считать налоговый отказ прекращением частного долга.
Почему расчёт проверяют по периодам
Доля участия, остаток долга, капитал и начисленные проценты способны меняться. Статья 269 содержит правило о том, что изменение коэффициента в последующем периоде само по себе не ведёт к изменению предельных процентов за предыдущий отчётный период в установленном порядке. Нельзя пересчитать весь год одним показателем без проверки применимых требований и истории. Нужна последовательность расчётов с исходными данными.
Также учитывают редакцию закона и действие временных норм. Исторические особенности валютного пересчёта для определённых обязательств и периодов нельзя автоматически переносить на 2026 год. Изменение курса само по себе не объясняет право использовать старую льготную величину. Для каждого исключения указывают норму, срок действия, дату возникновения обязательства и условия. Если правовое основание не подтверждено, финансовая модель должна показывать это как отдельный риск, а не как установленную льготу.
Какие доказательства помогают возражать инспекции
Подготовьте договоры и изменения, платежи, расчёт процентов, структуру участия по датам, подтверждения исключений, отчётность и детализацию капитала. Отдельно сравните собственный расчёт с актом: какие договоры включены, какие суммы задвоены, верна ли доля и дата, учтены ли погашения. Предметные возражения позволяют спорить о конкретной ошибке, даже если общий статус части долга не оспаривается.
При необходимости финансовые данные готовит бухгалтерия либо подходящий специалист. Мы определяем юридическое значение показателей, проверяем нормативную модель, состав доказательств и позицию в споре; это не заявление о проведении бухгалтерского аудита. Если инспекция ссылается на фактическое движение средств через посредника, необходимо раскрыть реальную хозяйственную картину. Формальный российский кредитор не всегда устраняет вопрос о конечной цели выплат и специальных положениях статьи 269.
Что делать, если доначисление угрожает платёжеспособности
Нужно отделить спорную юридическую часть от реальной денежной нагрузки: налог, пени, возможная санкция и будущие выплаты по договору. Проверяют возражения, порядок рассмотрения, обжалование и доступные меры в установленных условиях. Само обращение с жалобой не означает, что все взыскания остановлены. Важно контролировать даты и одновременно готовить доказательства, а не ждать, пока финансовая проблема превратится в новый долг перед другими кредиторами.
Изменение займа на будущее тоже требует анализа. Увеличение капитала, погашение, замена кредитора или пересмотр процентов не исправляют автоматически прошлые периоды и могут иметь дополнительные последствия. Нельзя предложить формальное переоформление как универсальный способ избежать налогов. Решение должно соответствовать реальным отношениям, корпоративным требованиям и интересам кредиторов, особенно если компания уже находится в кризисе и отдельные предоставления могут проверяться в банкротстве.
Как выстроить дальнейшее финансирование
До нового транша полезно моделировать не только процентную ставку, но и совокупный долг, структуру владения и капитал на отчётные даты. Если предполагается исключение, заранее определяют необходимые подтверждения и порядок их обновления. Не следует получать справку кредитора один раз и считать её действительной для любых последующих изменений структуры или исполнения гарантии. Содержание подтверждения должно соответствовать проверяемому периоду.
Договорная ясность помогает и при споре: назначение финансирования, порядок платежей, реальные участники и обеспечение должны быть отражены последовательно. Противоречие между заявленной инвестиционной целью и фактическим использованием денег потребует объяснения. Правовая проверка не заменяет финансовое планирование, но позволяет поставить ему корректные вопросы и не включать в модель расходы, право на которые ещё не подтверждено необходимыми условиями.
Как обратиться за анализом налоговой позиции
Для первичной работы нужны акт или требование инспекции, договоры, структура участия, расчёт по периодам и сведения о подтверждениях исключений. Мы проверяем основания контролируемой задолженности, юридическую модель предельных процентов и последствия для налогового агента, готовим возражения, жалобы и сопровождение спора. Обратиться можно через контакты проекта.
Вывод должен разделять несколько вопросов: является ли долг контролируемым, действует ли исключение, верно ли превышение капитала, правильно ли ограничены расходы и что происходит с разницей. Только такая последовательность позволяет оценить реальный риск и подготовить защиту, не обещая учесть любые проценты лишь потому, что деньги действительно поступили и ставка была коммерчески обоснована.
Нормы и судебные разъяснения
- НК РФ, статья 269: проценты и контролируемая задолженность
- НК РФ, статья 105.1: взаимозависимость
- НК РФ, статья 105.2: доля участия
- НК РФ, часть вторая: налогообложение дохода иностранного лица
- НК РФ, статья 138: обжалование
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.