
Компания заключила валютный форвард, рассчитывая зафиксировать курс будущего платежа. Затем основной контракт сорвался, курс изменился, а банк потребовал крупную сумму закрытия. Убыточность сама по себе не делает форвард недействительным, но предъявленный расчёт тоже нельзя считать бесспорным только потому, что его подготовил банк. Нужно проверить природу сделки, основания досрочного прекращения, дату оценки, методику и применимость специального банкротного неттинга.
Определите, что именно компания подписала
Валютный форвард может предусматривать реальную поставку валют либо расчёт разницы по согласованной формуле. Также договор способен включать условия нескольких инструментов. Название в банковском письме не заменяет подтверждения сделки и генерального соглашения. Сначала устанавливают валютную пару, номинал, направление покупки или продажи, курс, дату исполнения и способ расчётов.
Важно отделить форвард от основного хозяйственного контракта. Даже если его заключали для оплаты импортного оборудования, отмена поставки не всегда прекращает самостоятельную финансовую сделку. Нужно проверить, связали ли стороны её действие с конкретным контрактом и какие последствия предусмотрели. Отсутствие ожидаемой выручки объясняет финансовую проблему, однако само по себе не даёт права просто отказаться от всех обязательств перед банком.
Убыток по хеджированию и нарушение банка — разные вопросы
Фиксация курса предполагает, что дальнейшее движение рынка может оказаться для одной стороны выгодным, для другой — неблагоприятным. Нельзя оценивать добросовестность заключения только по курсу, который стал известен позднее. Для проверки первоначального решения нужны сведения о цели, согласованных рисках, полномочиях и обстоятельствах сделки. Невыгодный исход не подтверждает автоматически обман либо отсутствие правового основания.
Отдельно исследуют конкретные нарушения: несогласованное условие, неправильную формулу, отсутствие полномочий, недостоверные заверения или иной доказуемый порок. Заявление «нам не объяснили, что можно потерять деньги» требует проверки переговоров, документов о рисках и статуса корпоративного клиента. Специальные правила защиты физических лиц не следует механически применять к обычному юридическому лицу. Для каждого довода нужна собственная фактическая и нормативная опора.
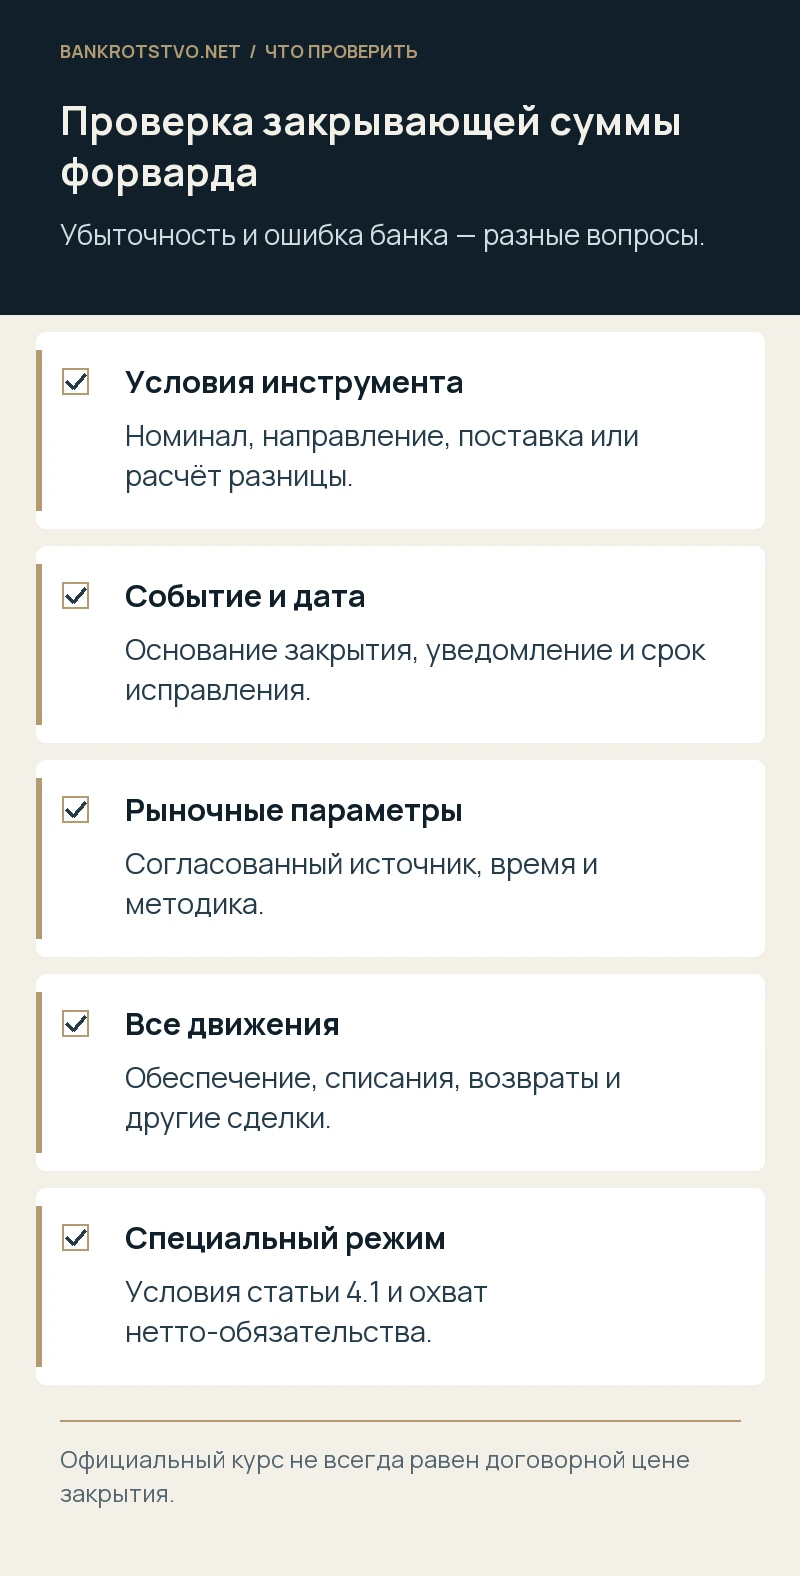
Какие документы образуют условия сделки
Нужны подписанное генеральное соглашение, приложения с индивидуальными условиями, подтверждение конкретного форварда, применимые примерные условия, изменения, переписка о заключении и обеспечительные документы. Если сделки подтверждались электронно или по согласованному каналу связи, проверяют порядок идентификации и акцепта. Не все условия обязательно находятся в одном бумажном документе, но их включение в отношения должно быть установлено.
Составьте перечень всех сделок под тем же соглашением, включая прибыльные. Для закрывающего расчёта это может быть принципиально. Также сохраните сведения о предоставленном обеспечении, списаниях и возвратах. Если банк предлагает подписать акт сверки, прежде следует понять, отражает ли он только бухгалтерскую сверку либо признание правового основания, даты прекращения и всей итоговой суммы. Формулировки таких документов имеют практические последствия.
Есть ли судебная защита у расчётного форварда
Статья 1062 ГК РФ содержит специальные положения о требованиях, зависящих от изменения курса, цен и иных установленных показателей. Поэтому упрощённый аргумент «это пари, платить не нужно» непригоден без проверки нормы и состава сторон. Сделки с банком и иными предусмотренными законом участниками имеют собственный правовой режим. Статья 51.4 закона о рынке ценных бумаг регулирует заключение и прекращение производных финансовых инструментов.
Для конкретного договора оценивают применимые требования, статус сторон и характер инструмента. Нельзя переносить вывод по одному виду расчётного контракта на любую валютную сделку. Если спор касается отсутствия необходимого статуса либо особенностей заключения, это требует доказательств на дату сделки. Выбор защиты должен учитывать действовавшее регулирование, а не исторические рассуждения о форвардах из практики, сформированной при другой редакции закона.
Когда допускается досрочное закрытие
Генеральное соглашение может предусматривать неисполнение платежа, нарушение обеспечения, банкротные обстоятельства или другие основания. Для каждого проверяют содержание события, срок на исправление, уведомление и предусмотренное последствие. Досрочное прекращение и обычный расчёт в дату исполнения — не одно и то же: могут различаться методика, рыночные данные и момент возникновения окончательного требования.
Если банк сослался на ухудшение финансового положения, нужно увидеть соответствующее условие и доказательства, а не удовлетворяться общим описанием риска. При наличии нескольких оснований они проверяются раздельно. Возможно, одно событие не подтвердилось, но другое наступило позднее. Для суммы важна надлежащая дата прекращения; спор об основании нельзя отделять от хронологии, потому что между двумя датами рынок мог существенно измениться.
Как проверяют курс и расчётную стоимость
Прежде всего определяют источник: официальный курс, конкретный фиксинг, котировки согласованных участников либо иной предусмотренный метод. Текущий курс Банка России не обязательно является договорной величиной закрытия. Важны время фиксации, рабочие дни соответствующих рынков, порядок замены недоступного источника и перевод результата в валюту платежа. Нельзя выбирать удобное значение из нескольких публикаций без опоры на условия.
Если расчёт предполагает стоимость замещающей сделки либо дисконтирование будущих потоков, простой разницы двух курсов может быть недостаточно. Следует запросить исходные параметры и воспроизводимую модель. Для исследования рыночных данных и финансовых допущений при необходимости нужен профильный специалист. Юридическое сопровождение определяет допустимую методику и предмет доказывания, а не обещает заменить профессиональную финансовую оценку одним толкованием договора.
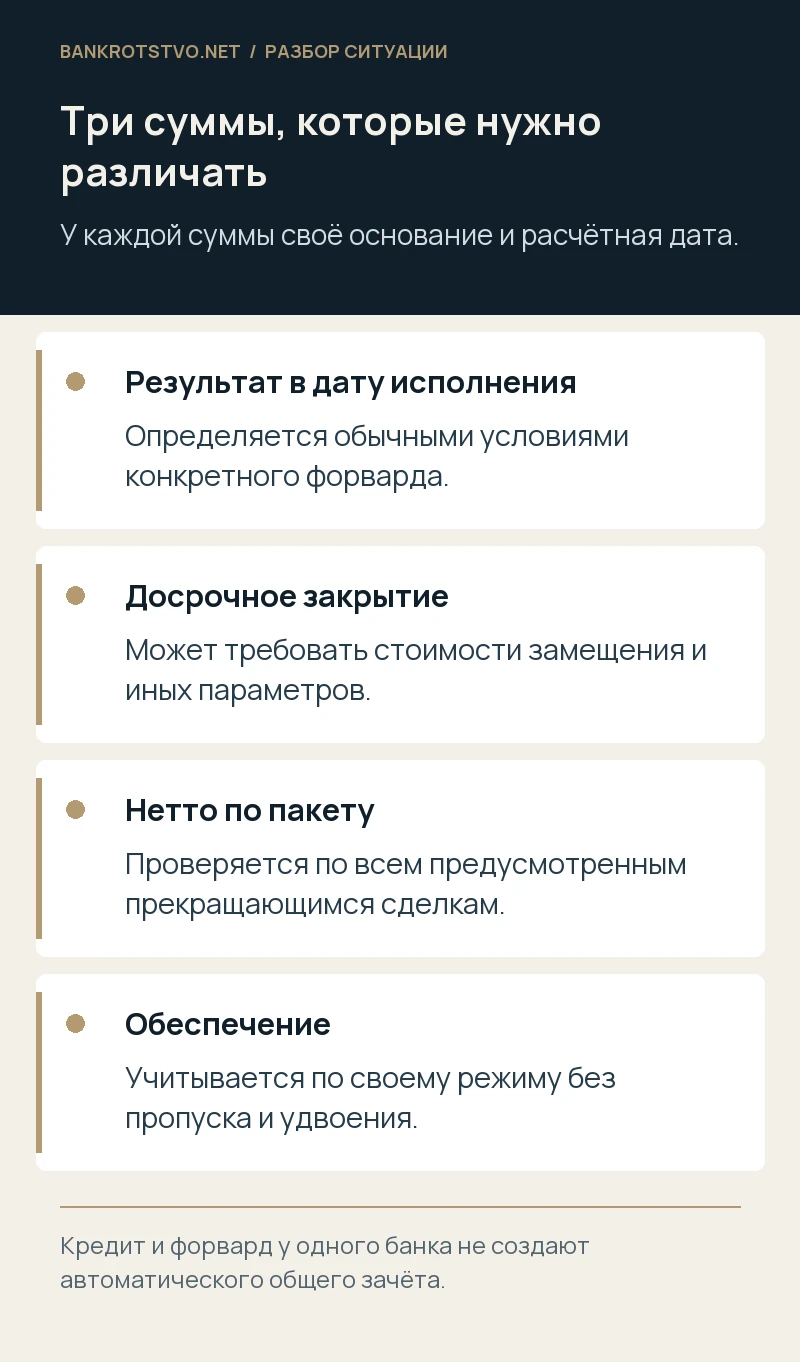
Условный пример с номиналом в миллион единиц
Предположим, расчётный форвард предусматривает продажу миллиона единиц условной валюты по фиксированному курсу 100 рублей, а согласованный показатель в дату расчёта составляет 110 рублей. При упрощённой формуле разница равна 10 миллионам рублей. Но направление платежа зависит от роли компании и текста договора. Нельзя считать положительную арифметическую разницу прибылью заёмщика без определения того, какую сторону курса он зафиксировал.
При досрочном закрытии реальная сумма может отличаться от этой модели из-за срока, методики стоимости замещения и иных параметров. Если компания ранее предоставила 3 миллиона обеспечения, проверяют его правовой режим и учёт. Это не означает автоматического уменьшения любой цифры именно на 3 миллиона: нужно понять, включено ли обеспечение в уже предъявленный расчёт и какое обязательство оно покрывает. Главное — исключить пропуск либо повторный учёт.
Когда работает ликвидационный неттинг
Специальный порядок статьи 4.1 закона о банкротстве применяется при предусмотренных предпосылках, а не к любому двустороннему расчёту. Для генерального соглашения проверяют соответствие примерным условиям статьи 51.5, состав сторон, репозитарную запись, порядок прекращения и даты заключения. Банкротство одной стороны не позволяет произвольно изменить весь пакет документов так, чтобы задним числом получить специальный режим.
При применимости режима учитывают все предусмотренные прекращающиеся обязательства, включая обеспечительный платёж. В нетто-обязательство не включаются упущенная выгода и неустойки. Нельзя закрыть только убыточные для компании операции и оставить прибыльные вне расчёта, если закон и соглашение требуют охвата всего пакета. Для договоров на правилах торгов и клиринга отдельно исследуют соответствующие положения и условия их применения, а не автоматически переносят проверку обычного генерального соглашения.
Что делать с другими долгами перед тем же банком
Наличие кредита, расчётного счёта и форварда у одного банка не означает, что все требования можно свободно свернуть в одну сумму. Нужно проверить стороны, договорные связи, обеспечиваемые обязательства и применимые ограничения. Финансовый неттинг по установленному пакету отличается от обычного зачёта любых долгов. В банкротстве дополнительные ограничения способны изменить оценку внешне удобного расчёта.
Компания должна понимать, какие суммы банк уже списал и как отнёс их на обязательства. Если обеспечение кредитного договора использовано для форварда, необходимо установить основание. Если банк сохранил деньги на счёте, это ещё не доказывает прекращение спорного требования. Отдельная таблица по каждому договору помогает избежать ситуации, когда одна сумма сначала погасила долг, а затем вновь включена в требование как будто списания не было.
Как формулировать возражения против закрывающей суммы
Полезны предметные доводы: отсутствует предусмотренное событие, неверна дата, включена чужая сделка, пропущено обеспечение, использован иной источник курса, ошибочно определён знак. Общая фраза «расчёт слишком большой» не показывает, что именно должен проверить суд или банк. По возможности представляют альтернативный расчёт с пояснением применённых условий и доступных исходных данных.
Если часть материалов находится у банка, перечисляют их конкретно и объясняют значение. При невозможности самостоятельно получить доказательства рассматривают процессуальное истребование. Одновременно проверяют сроки ответа и предъявления требования в банкротстве. Запрос информации не означает автоматической остановки обязательств либо продления срока. В ситуации угрозы взыскания нужно координировать доказательственную работу с процессуальной защитой, а не ждать полного ответа без оценки текущих последствий.
Что проверить руководителю, который подписывал форвард
Корпоративное решение о заключении сложного инструмента может стать самостоятельным предметом оценки при финансовом кризисе. Сохраняют обоснование хозяйственной цели, сведения о валютных обязательствах, анализ рисков, полномочия и согласования. Разумность решения оценивают по обстоятельствам его принятия, а не исключительно по последующему отрицательному результату. При этом отсутствие реальной хозяйственной цели может потребовать дополнительных объяснений.
Если форвард использовали для фиксации курса конкретной выручки, полезно показать соответствие номинала и сроков, а также причины последующих изменений. Но документ о хеджировании сам по себе не исключает ответственности за доказанное недобросовестное поведение. Юридический анализ должен разделять спор с банком о сумме и возможные внутренние требования общества к руководителю. Один процесс не даёт автоматического ответа на все вопросы другого.
С чего начать, когда срок на ответ уже идёт
Подготовьте краткую хронологию: заключение, изменения, обеспечение, событие закрытия, уведомление и предъявленная сумма. Приложите договорный пакет и доступные расчёты, отметьте недостающие данные. Мы проверяем юридический режим форварда и неттинга, основания прекращения, состав требования и доказательства, готовим возражения и сопровождаем спор. Обратиться можно через контакты проекта.
Цель первой проверки — получить воспроизводимый ответ: кто кому должен после надлежащего прекращения, какие строки подтверждены и какие требуют раскрытия. Это позволяет обсуждать урегулирование либо судебную защиту на основе конкретных обстоятельств, не признавая неподтверждённую сумму и не рассчитывая освободиться от действительного обязательства одним указанием на неблагоприятное изменение курса.
Нормы и судебные разъяснения
- Закон о рынке ценных бумаг, статья 51.4: производные инструменты
- Закон о рынке ценных бумаг, статья 51.5: генеральные соглашения
- Закон о банкротстве, статья 4.1: нетто-обязательство
- ГК РФ, статья 1062: защита расчётных требований
- ГК РФ, статья 431: толкование условий
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.