
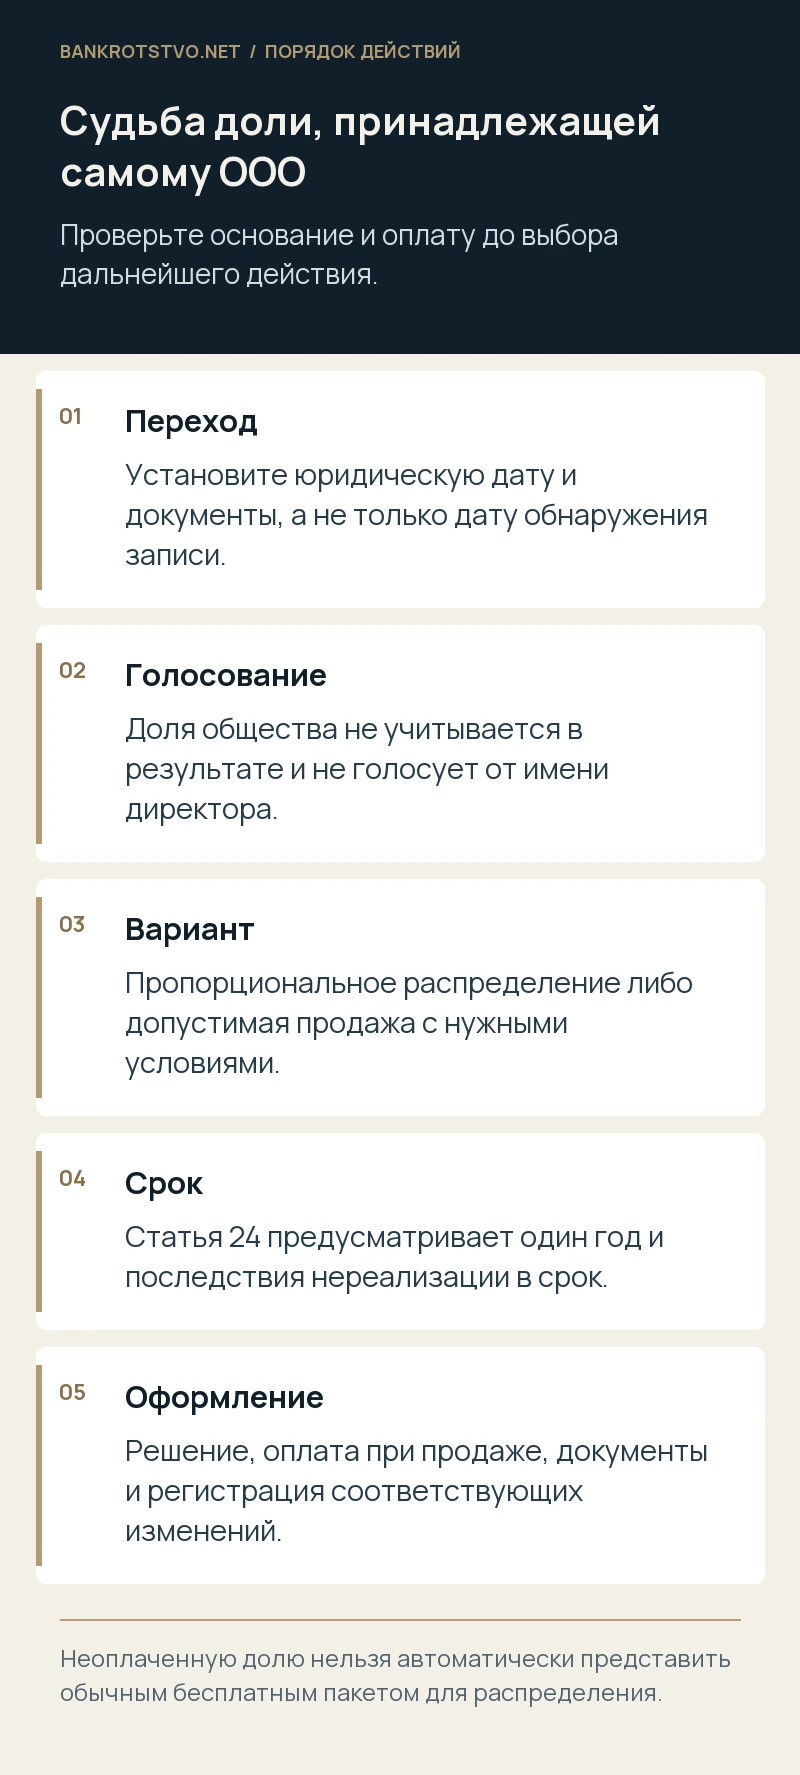
Доля, принадлежащая самому ООО, не должна бесконечно оставаться в корпоративной структуре без определённой судьбы. Статья 24 Закона об ООО предусматривает годичный период для установленных действий и правила последующего погашения, если доля не распределена или не продана в срок. Пока она принадлежит обществу, её не учитывают при голосовании и распределении прибыли. Поэтому ситуация влияет на управление уже сегодня, а не только при очередном изменении устава. Для компании с долгами дополнительно важны основание перехода, оплата и последствия выбранной операции для кредиторов.
Установите, почему и когда доля оказалась у общества
Основания могут различаться: предусмотренный законом выход, неоплата доли, исключение участника, неполучение необходимого согласия на переход и другие установленные случаи. От основания зависят дата, документы и отдельные дальнейшие условия. Не следует считать датой возникновения всей ситуации тот день, когда директор впервые заметил запись в выписке. Нужно восстановить юридически значимое событие и соотнести его с регистрационными данными. Именно эта хронология помогает определить начало предусмотренного статьёй 24 периода.
Получите заявление, судебный акт, документы оплаты либо иные материалы соответствующего основания. Сопоставьте их с уставом и выпиской. Если доля отражена в реестре, но компания не может объяснить происхождение, сначала следует устранить этот пробел. Принятие дальнейшего решения без проверки способно закрепить исходную ошибку и вызвать новый спор. Мы анализируем цепочку перехода и необходимые корпоративные действия, чтобы последующая продажа или распределение основывались на действительном праве общества, а не только на удобном бухгалтерском описании.
Собственная доля не голосует и не получает прибыль
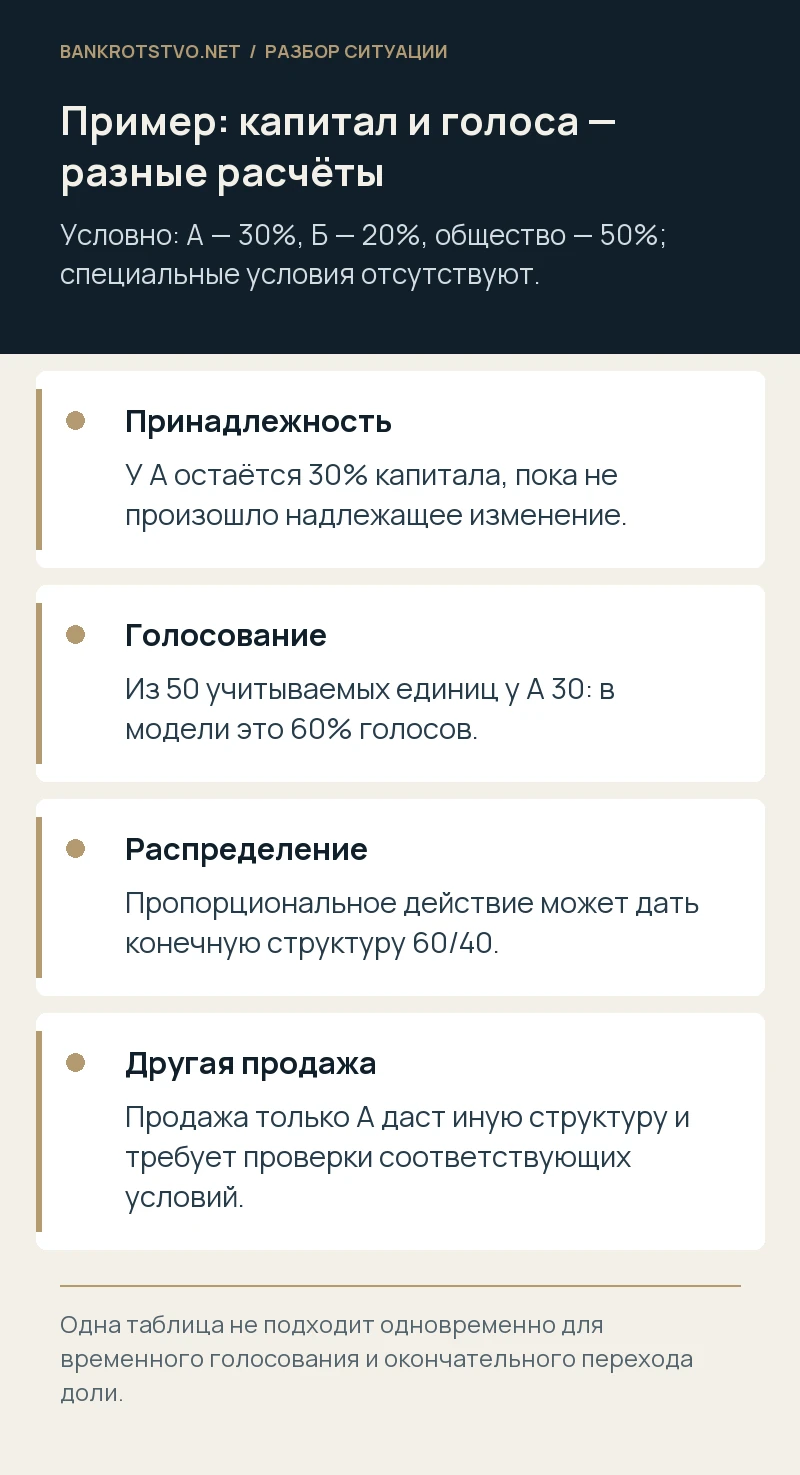
Пункт 1 статьи 24 исключает долю общества из определения результатов голосования, распределения прибыли и имущества при ликвидации. Директор не вправе использовать её как свой дополнительный пакет. Нельзя также поручить сотруднику проголосовать «от имени доли ООО», чтобы обеспечить нужное большинство. Для каждого собрания нужно определить актуальную структуру и необходимый расчёт по закону и уставу. Ошибка влияет на результат даже тогда, когда остальные участники знали о наличии собственной доли и не обсуждали её отдельно.
При этом исключение из голосования не означает автоматического изменения записанного размера долей оставшихся собственников. Необходимо различать номинальную структуру капитала и расчёт голосов по действующим правам. Подготовьте отдельные таблицы для выписки, голосования и предполагаемой новой структуры после сделки. Такое разделение помогает объяснить участникам, почему их фактическое влияние на решение может отличаться от привычного представления о проценте участия, и не подменять временный режим окончательным перераспределением собственности.
Условный пример: тридцать процентов могут дать шестьдесят голосов
Предположим, участнику А принадлежат 30 процентов капитала, участнику Б — 20 процентов, а 50 процентов принадлежат обществу. Для упрощённого примера без специальных уставных условий учитываются только доли А и Б. В соответствующем расчёте А располагает 30 из 50 учитываемых единиц, то есть 60 процентами, Б — 40 процентами. Это не означает, что А уже приобрёл дополнительные 30 процентов капитала или вправе распоряжаться всем пакетом общества. Юридическая принадлежность и подсчёт голосов решают разные вопросы.
Перед реальным решением проверьте применимость модели, необходимое большинство и специальные условия. Если доля будет впоследствии распределена между всеми пропорционально, окончательная структура в примере может стать 60 и 40 процентов. Если её законно продать только А, результат будет другим. Нельзя использовать одну арифметическую таблицу для любого маршрута. Именно поэтому проект протокола следует готовить после выбора конкретной операции и проверки её условий, а не сначала писать желаемые конечные проценты.
Годичный срок связан с переходом, а не с удобным собранием
По пункту 2 статьи 24 в течение одного года со дня перехода доля должна быть распределена между всеми участниками пропорционально либо предложена для предусмотренного законом приобретения. Проверьте точное начало срока, имеющиеся решения и фактическое исполнение. Не следует считать, что каждое письмо о намерении продать автоматически обнуляет период. Если операция не завершена, нужно установить, какие условия остались невыполненными и что в действительности отражено в документах и регистрационных сведениях.
Составьте календарь с основанием перехода, решением, оплатой, подачей документов и регистрацией. Для каждой даты укажите подтверждение. Это важно при смене директора: новый руководитель не получает новый год только потому, что не участвовал в прежних событиях. Если проблема обнаружена поздно, нельзя исправлять хронологию задним числом. Нужно определить применимые последствия и правомерный порядок дальнейших действий, сохранив достоверность материалов. Подписанный сегодня протокол с вымышленной старой датой создаст отдельные риски вместо решения исходного вопроса.
Когда возможно пропорциональное распределение
Статья 24 предусматривает распределение между всеми участниками пропорционально их долям. Для него отдельно проверяют условие предварительной оплаты соответствующей доли либо предоставления установленной законом компенсации до перехода к обществу. Неоплаченную долю нельзя без анализа представить обычным бесплатным активом для оставшихся владельцев. Нужно установить её статус и допустимую модель. Разные основания возникновения собственности общества способны привести к различным ограничениям, даже если конечный размер пакета в выписке выглядит одинаково.
Подготовьте расчёт новой структуры, проект решения и документы, подтверждающие исходные условия. Если участники хотят отступить от пропорции, это уже требует проверки другого маршрута, а не простого изменения чисел в распределении. Для компании в кризисе полезно оценить и деловую цель выбранного действия. Не следует автоматически считать любую предусмотренную корпоративным законом операцию защищённой от самостоятельной проверки при последующем банкротстве. Её содержание, последствия и действительные интересы затронутых лиц исследуются отдельно.
Продажа доли требует проверки цены и состава покупателей
Покупателями могут быть соответствующие участники, а при допустимости по уставу — третьи лица. Закон различает продажу неоплаченной доли и продажу доли, которую общество приобрело с выплатой. Для первой установлен ориентир не ниже номинальной стоимости; для второй исходное правило связано с уплаченной обществом ценой и предусмотренными возможностями иного определения. Поэтому одной универсальной фразы «можно продать за номинал» недостаточно. Нужно установить происхождение и применимое положение, прежде чем рассчитывать сумму.
Если цена вызывает сомнение, соберите документы, объясняющие её определение и условия сделки. Для спорного бизнеса номинал, чистые активы и реальная коммерческая стоимость участия не всегда совпадают. Юридическая проверка помогает выбрать применимое основание и оценить корпоративные последствия, но не подменяет самостоятельную профессиональную оценку, когда она нужна. Нельзя считать отсутствие денежных потерь очевидным только потому, что приобретатель — давний участник, знакомый руководителю, а вопрос не обсуждался с остальными владельцами.
Проверьте, когда необходимо единогласное решение
Пункт 4 статьи 24 устанавливает единогласие для определённых продаж, включая продажу участникам с изменением размеров долей, продажу третьим лицам и определение иной цены. Не переносите один порядок голосования на любую операцию с собственным пакетом. Сначала определяют её содержание, затем применяют соответствующее требование. Учитывается и режим самой доли общества, которая не участвует в подсчёте результата. Нельзя получить недостающее согласие за счёт фиктивного голоса директора от имени этого пакета.
Сохраните уведомления, материалы, волеизъявления и документы о подтверждении решения в применимом порядке. Если предполагается нотариальное действие, его состав и основание проверяют отдельно: не следует автоматически переносить режим обычной продажи участником своей доли на все специальные операции общества. Мы анализируем проект и документы до исполнения, чтобы процедура соответствовала действительной модели. Это особенно полезно, когда собственники согласны на общий результат, но по-разному понимают цену, пропорции и обязательные условия оформления.
Оплата и регистрация являются самостоятельными этапами
Если доля продаётся, подтвердите фактическую оплату и соответствие договора решению. Обещание покупателя перечислить средства позднее не следует отражать как уже исполненное. Статья 24 содержит порядок представления документов для государственной регистрации, в том числе подтверждений оплаты при продаже, и связывает значение изменений для третьих лиц с регистрацией. Для разных этапов нужно установить предусмотренную нормой дату. Одной подписи под протоколом может быть недостаточно для завершения всего необходимого комплекса.
Полезно составить акт проверки пакета: основание перехода к обществу, решение о дальнейшей судьбе, договор, расчёт и регистрационные материалы. Проверьте соответствие размеров и участников во всех документах. Если регистрирующий орган выявил препятствие, исследуйте его содержание до повторной подачи. Нельзя считать регистрацию заменой анализа действительности исходного решения, но нельзя и игнорировать её там, где она необходима. Практический результат должен подтверждаться связанной цепочкой документов, а не одним удобным фрагментом выписки.
Что делать, если долю не реализовали вовремя
Пункт 5 статьи 24 предусматривает погашение нераспределённой или непроданной в установленный период доли и уменьшение капитала на её номинальную величину. Поэтому оставление пакета «до лучших времён» без оценки закона не является нейтральным решением. Нужно проверить даты, обязательные последствия и процедуру. При уменьшении капитала возникают самостоятельные вопросы уведомления и прав кредиторов. Недостаток свободных денег или конфликт участников не отменяют необходимости определить правовое положение и соответствующие действия.
Если руководитель получил такую ситуацию от предшественника, зафиксируйте состояние и меры, предпринятые после обнаружения. Не стоит обещать исправить любой пропуск одним текущим распределением, не исследовав допустимость. Также не следует считать, что капитал уже автоматически изменился в реестре без необходимых документов. Мы анализируем последствия и сопровождаем согласованные юридические действия или спор. Задача — восстановить законную и понятную структуру, сохранив достоверную хронологию и учитывая интересы участников и кредиторов проблемной компании.
Корпоративный порядок не отменяет банкротных рисков
Передача пакета связанному лицу, необычная цена, фактическое отсутствие оплаты и скрытые договорённости могут иметь значение при отдельной последующей проверке. Не всякая ошибка делает операцию оспоримой по банкротным основаниям; требуется установить предусмотренные законом условия. Но ссылка на статью 24 сама по себе не даёт универсального иммунитета. Отдельно исследуйте, какие права и стоимость выбыли из имущества общества и какие встречные действия реально совершены приобретателем. Достоверные документы помогают объяснить хозяйственную цель и содержание.
Проверьте также судьбу обязательства перед прежним участником, если общество приобрело долю с соответствующей выплатой. Дальнейшее распоряжение собственным пакетом не стирает автоматически существующий долг и не меняет его правовую природу. Не следует направлять деньги выборочно без анализа ограничений при финансовом кризисе. Для руководителя важен комплексный план: корпоративное решение, расчёты, положение кредиторов и основания текущего распоряжения. Такой подход позволяет не решать формальную проблему состава за счёт появления более серьёзного имущественного спора.
Как проверить решения, уже принятые с ошибочным подсчётом
Восстановите структуру на дату каждого существенного собрания и пересчитайте результат без доли общества. Установите, изменился бы исход и какое право затронуто. Не нужно автоматически объявлять все решения компании недействительными за весь период. Для конкретного требования проверяют основания, сроки и последствия по применимым нормам. Отдельной оценки могут потребовать сделки, совершённые на основании спорного решения, и положение третьих лиц. Правовая защита должна быть направлена на установленное нарушение, а не на разрушение всей истории управления.
Если конфликт можно устранить новым законным решением, оценивают его содержание и влияние на уже возникшие права. Это не всегда равнозначно исправлению прошлого дефекта. Сохраняйте подлинные протоколы и не заменяйте их отредактированными версиями без объяснения. Для судебной позиции полезны две таблицы: первоначальный расчёт и корректный расчёт с источниками данных. Мы готовим такой юридический разбор и сопровождаем спор, связывая арифметику голосов с действительным способом защиты и нужным компании результатом.
Какие материалы подготовить для проверки
Нужны устав, выписки, документы основания перехода, подтверждения первоначальной оплаты, решения и договоры дальнейшего распоряжения, расчёты и регистрационная переписка. Укажите дату обнаружения проблемы и ближайшие решения, которые предстоит принять. Связаться с нами можно с краткой схемой долей и перечнем документов. Мы анализируем срок, допустимые варианты, порядок принятия решения и риски спора, готовим правовую позицию и сопровождаем согласованные действия в пределах юридической задачи.
Собственная доля ООО — это не свободный резерв голосов и не возможность произвольно изменить соотношение участников. Её судьба определяется конкретным основанием и предусмотренной процедурой. Для бизнеса с долгами важно одновременно восстановить корпоративную структуру и не увеличить имущественные риски. Проверка хронологии, оплаты, цены и полномочий позволяет выбрать законный маршрут и понять, что именно нужно исправить сейчас, пока ошибка не повлияла на очередное значимое решение или отношения с кредиторами.
Нормы и судебные разъяснения
- Закон об ООО, статья 24: собственные доли общества
- Закон об ООО, статья 23: основания перехода доли обществу
- ГК РФ, статья 90: капитал и права кредиторов
- Федеральный закон № 127-ФЗ о банкротстве: самостоятельные основания оспаривания
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.