
Общий собственник или руководитель не делает все организации группы автоматическими должниками по налогам друг друга. Но статья45 НК РФ допускает судебное взыскание определённой задолженности с зависимых и иных предусмотренных лиц при установленных обстоятельствах перехода выручки или имущества. Поэтому защита не сводится ни к отрицанию группы, ни к признанию любой внутренней передачи достаточным основанием взыскания.
Получив заявление инспекции, сначала установите конкретную модель требования. Взыскание чужой задолженности, доначисление собственных налогов и субсидиарная ответственность в банкротстве имеют разные основания. Если их смешать, компания может представить убедительное объяснение реальности своей деятельности, но не ответить на главный довод о поступлении именно чужой выручки на её счёт.
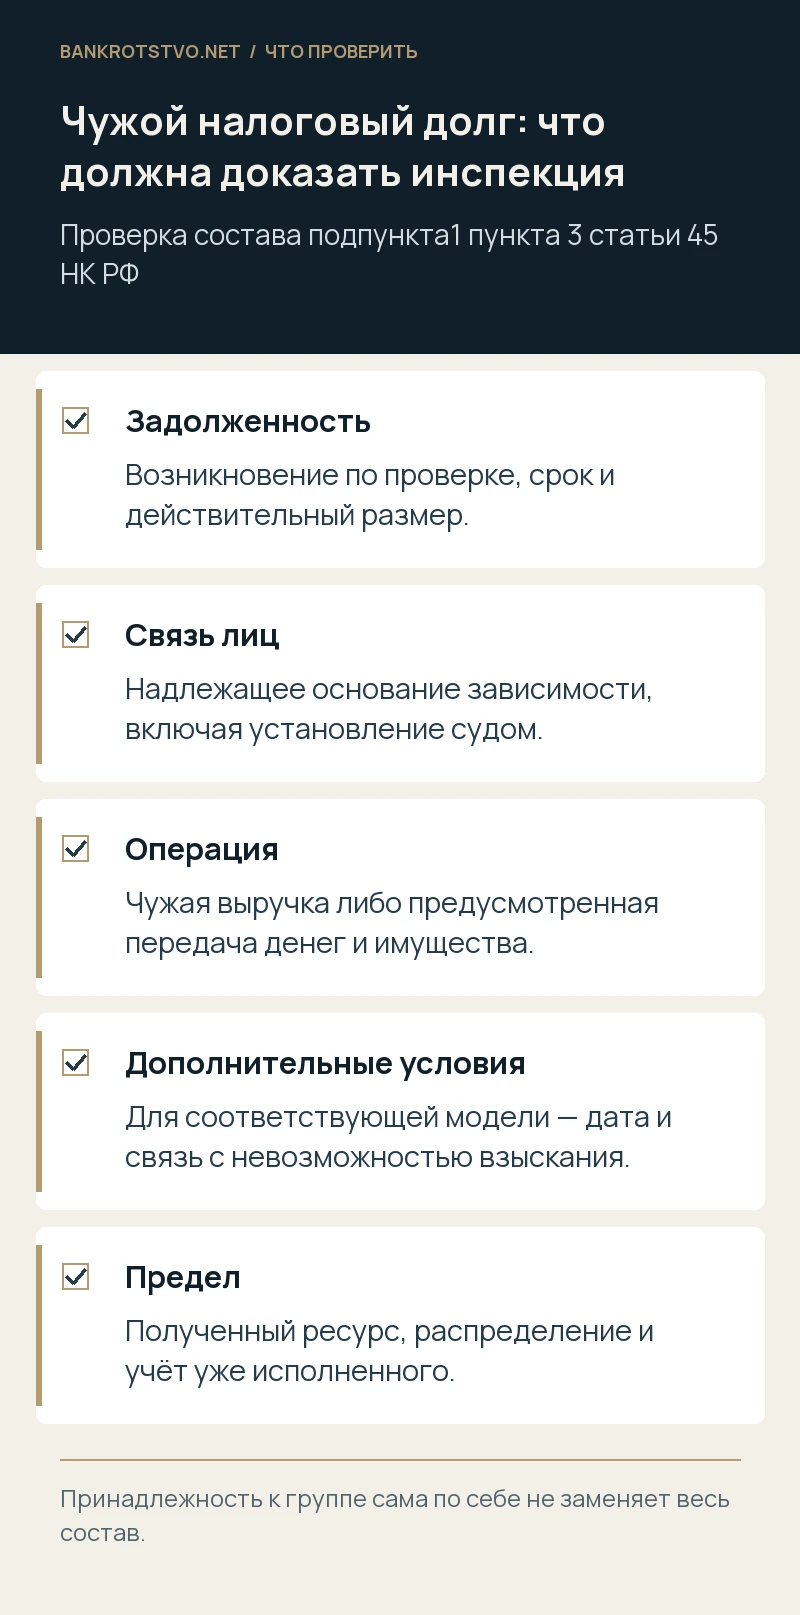
Найдите конкретное основание в действующей статье45
В текущей редакции подпункт1 пункта3 предусматривает судебный механизм для задолженности по итогам налоговой проверки, числящейся более трёх месяцев, в описанных законом случаях. Проверяется не только существование решения, но и размер, действительность задолженности и применимость выбранного порядка. Ссылка на устаревшую нумерацию в старом обзоре может скрыть важные различия, поэтому используйте действующий текст.
Из заявления должно быть понятно, что вменяется компании: поступление выручки должника, передача денег или имущества после юридически значимого момента либо совокупность взаимосвязанных операций. Для каждого варианта закон устанавливает условия. Нельзя автоматически дополнить недостающие обстоятельства общим утверждением об оптимизации бизнеса. Разделите состав требования на элементы и напротив каждого отметьте доказательства инспекции и собственные возражения.
Установите, какая зависимость действительно доказана
Статья45 упоминает основные и зависимые общества, а также лиц, признанных судом иным образом зависимыми в предусмотренных случаях. Поэтому отсутствие прямого владения само по себе не исключает механизм. Но и совпадение адреса, директора или родственников не заменяет весь предмет доказывания. Нужно установить фактические отношения и их значение для рассматриваемых операций.
Положения статьи105.1 о взаимозависимости полезны для анализа налоговых отношений, однако их нельзя механически использовать как единственную достаточную формулу ответственности по статье45. Исследуются применимое основание и обстоятельства перехода ресурсов. Для компании важно объяснить реальную самостоятельность решений там, где она существовала, и не отрицать очевидные связи, если спор должен решаться через отсутствие другого обязательного элемента.
Отделите чужую выручку от собственной
Если инспекция указывает на поступление оплаты за товары или услуги должника, восстановите исходную сделку: кто был продавцом, кто исполнил обязательство, за что платил покупатель и почему получателем стала другая организация. Назначение платежа важно, но может не исчерпывать вопрос. Новое наименование договора не меняет автоматически принадлежность экономического результата уже выполненной поставки.
Для собственной выручки покажите договор, ресурсы, исполнение, затраты и связь платежа с вашим результатом. Если покупатель ошибся реквизитами, сохраните исправление и реальное движение денег. Если действовало агентирование, комиссия или уступка, исследуйте весь правовой пакет. Одна универсальная справка о разных юридических лицах не объясняет, кому принадлежало конкретное требование к покупателю.
Почему дата осведомлённости о проверке важна
Для предусмотренной законом модели передачи денег и имущества существенен момент, когда должник узнал или должен был узнать о назначении выездной либо начале камеральной проверки. Поэтому дата вступления в силу итогового решения не всегда является единственной отправной точкой. Нужно сопоставить фактическую передачу, предусмотренное событие и доказательства осведомлённости.
Составьте календарь по каждому объекту: решение о передаче, договор, акт, регистрация, оплата и соответствующие налоговые события. Если сделка согласована раньше, но исполнена позднее, это требует отдельного анализа. Нельзя считать ранний проект универсальным доказательством отсутствия условий статьи45. Равно как поздний документ не должен автоматически распространять последствия на все прежние самостоятельные операции.
Проверьте причинную связь с невозможностью взыскания
Для передачи имущества закон связывает предусмотренную модель с тем, что передача привела к невозможности взыскать соответствующую задолженность. Это самостоятельный вопрос. Инспекция должна объяснить связь, а компания — проверить состав оставшихся активов, обязательств и фактическое влияние операции. Наличие полученной вещи не всегда означает, что именно она лишила должника возможности рассчитаться.
Сопоставьте стоимость, оплату и дальнейшее использование встречного предоставления. Рыночная цена может иметь значение, но её нельзя считать автоматическим исключением применения нормы: важно, что реально получил должник и сохранилась ли возможность взыскания. Если деньги за проданный актив немедленно ушли по связанной цепочке, анализ одной изолированной продажи не покажет весь результат.
Несколько промежуточных операций не прекращают проверку
Статья45 предусматривает применение механизма к совокупности взаимосвязанных операций, включая участие лиц, которые сами не являются основными или дочерними обществами. Поэтому перевод ресурса через посредника не обеспечивает автоматической защиты конечного получателя. Но наличие цепочки также требует подтверждения: операции должны быть связаны по фактам и относиться к установленному основанию.
Для анализа составьте схему движения требования, денег и имущества с датами и документами. Отделите реальные самостоятельные сделки от промежуточного технического перемещения. Если одна сумма несколько раз прошла по счетам, проверьте, не посчитана ли она повторно как несколько самостоятельных полученных ресурсов. Правильная трассировка важна и для подтверждения требования, и для предотвращения завышенного расчёта.
Как определить предел взыскания
Закон связывает предел с полученной выручкой, переданными денежными средствами и иным имуществом в предусмотренной модели. Для имущества в соответствующем положении статьи45 указан специальный ориентир остаточной стоимости по бухгалтерскому учёту на юридически значимый момент. Поэтому нельзя без проверки использовать удобную текущую рыночную оценку либо всю стоимость бизнеса как универсальную базу.
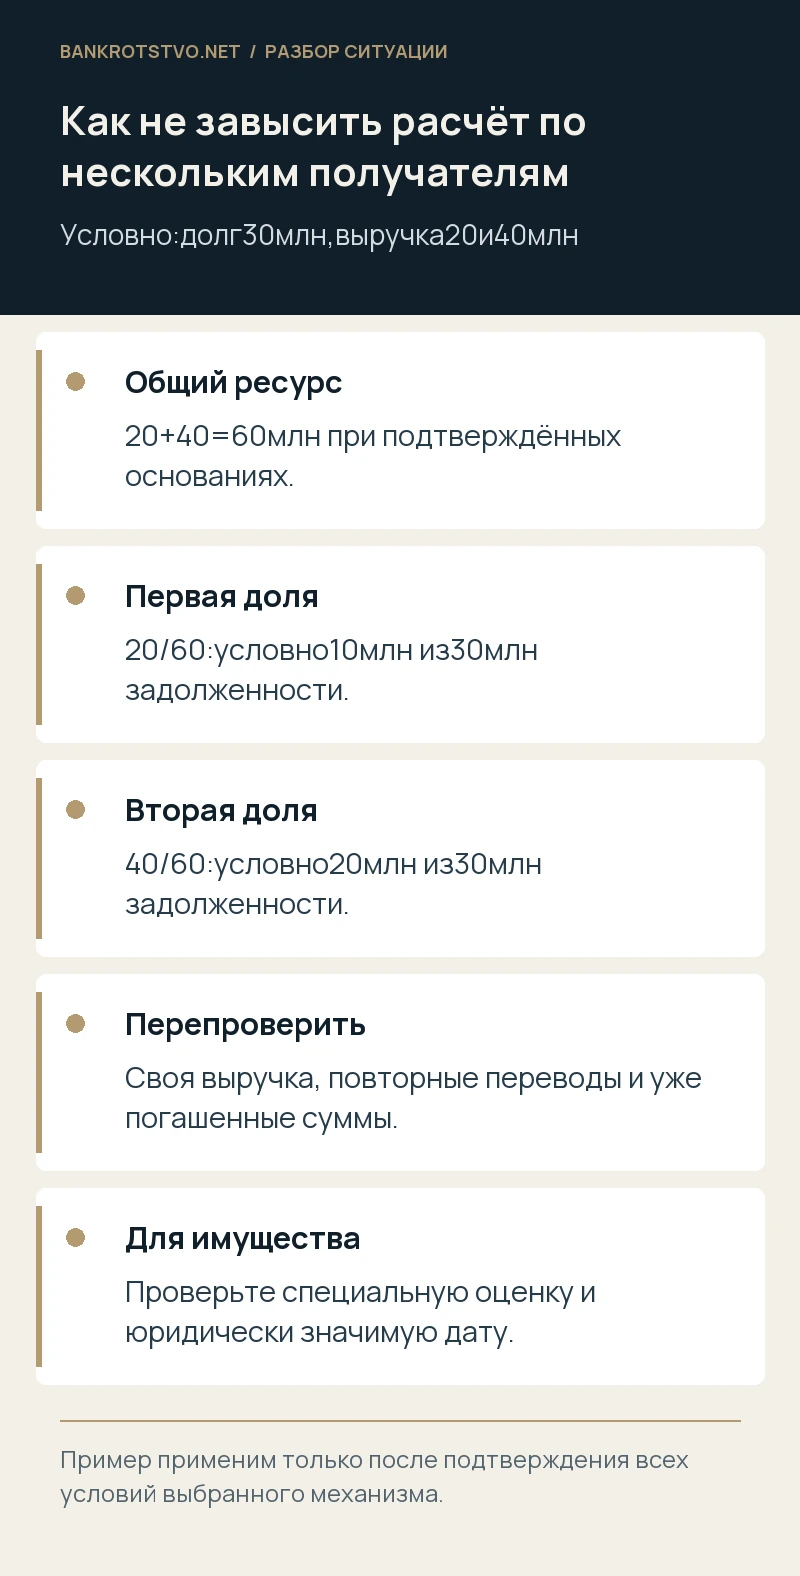
Если получателей несколько, проверяется предусмотренное пропорциональное распределение. Это не означает свободного взыскания всего долга с любого участника группы только потому, что он платежеспособен. Нужны данные по каждому получателю, общему ресурсу, соответствующей доле и уже произведённому исполнению. Окончательная сумма должна учитывать и сам размер взыскиваемой задолженности, а не только максимальный объём полученного имущества.
Условный пример: долг30 миллионов и два получателя
Допустим, при выполнении всех условий применимого механизма двум организациям поступила выручка должника:20 и40 миллионов рублей. Общая база составляет60 миллионов, а соответствующая взыскиваемая задолженность условно равна30 миллионам. При пропорциональном распределении расчёт даёт10 и20 миллионов. Само наличие у первой организации достаточных денег не позволяет без основания заменить этот результат взысканием всех30 миллионов с неё.
Это упрощённая иллюстрация, а не формула для любых требований к группе. Сначала нужно доказать основание поступлений и применимость нормы, затем проверить возможные корректировки, предел и исполнение. Если20 миллионов являются собственной выручкой первой организации, первоначальная база может оказаться неверной. Если часть долга уже погашена, использование старой суммы также завысит результат.
Все цифры условные. При передаче имущества вместо выручки дополнительно проверяют предусмотренную законом оценку и момент её определения. Нельзя автоматически смешать рыночную цену недвижимости с банковскими перечислениями и получить единую базу без объяснения. Расчёт должен быть воспроизводимым по документам, а каждому элементу должна соответствовать конкретная операция и правовое основание.
Чем этот спор отличается от субсидиарной ответственности
При субсидиарной ответственности исследуют специальный банкротный состав, контроль, действия и предусмотренные презумпции. Статья45 устанавливает иной налоговый механизм. Одно требование не следует автоматически выводить из решения по другому, игнорируя различия предмета и участников. Для компании важно понять, в каком качестве и за какое поведение к ней обращаются сейчас.
Если одновременно идут банкротные споры об оспаривании передачи или взыскании убытков, результаты и фактическое исполнение нужно учитывать согласованно. Нельзя допускать необоснованного повторного получения одной и той же потери. Но само существование параллельного дела не всегда устраняет налоговое требование. Проверяются точные основания, суммы, судебные выводы и восстановление имущества, а не только совпадение участников.
Как проверить судебный порядок и процессуальные действия
Установите надлежащего заявителя, ответчика, предмет и сумму, требования к порядку обращения и сроки. Механизм статьи45 предусматривает судебное взыскание в соответствующих случаях, поэтому обычное уведомление инспекции не равно вступившему в силу акту о вашей обязанности. Но реагировать на поданное заявление необходимо в установленные сроки, включая вопрос обеспечительных мер.
В отзыве удобно разделить возражения по составу: задолженность, зависимость, ресурс, дата, причинная связь и расчёт. Представьте собственную хронологию и документы. Если спор касается только объёма, не скрывайте подтверждённую операцию за отрицанием группы. Если отсутствует обязательный элемент, объясните именно его и последствия. Такой подход помогает суду оценить каждый довод независимо от общего впечатления о структуре бизнеса.
Что сохранить при реорганизации или смене направления
Документируйте деловую цель, действительную цену, ресурсы, переход договоров и исполнение обязательств. Смена вывески или создание новой компании не должна оставлять старое лицо без документов о расчётах. Особенно важны условия, по которым заказчики начали перечислять деньги новому получателю: собственные новые работы и перенаправление уже возникшей выручки требуют разных объяснений.
Мы проводим юридический анализ требований к другим компаниям группы и сопровождаем налоговые и банкротные споры. Проверяем основание взыскания, фактическое движение активов и установленный предел. Это позволяет готовить предметную защиту и оценивать последствия управленческих решений до того, как обычное внутреннее перемещение ресурсов станет спором о чужом налоговом долге.
Какие материалы нужны для первого анализа
Передайте заявление инспекции, решение проверки и расчёт долга, сведения о структуре группы, договоры и выписки по спорным операциям. Нужны документы об осведомлённости о проверке, учёте имущества и встречном исполнении. Приложите материалы параллельных дел и сведения о возвратах или погашениях. Одной схемы владения недостаточно: основной спор часто находится в движении конкретных ресурсов.
С документами можно обратиться к нам. Определим применимый состав статьи45, проверим доказательства каждого условия и подготовим расчёт и позицию. Если решение о переносе деятельности ещё только планируется, отдельно оценим законные последствия и необходимые документы с учётом существующих обязательств компании и интересов её кредиторов.
Нормы и судебные разъяснения
- НК РФ, статья 45: судебное взыскание с иных лиц
- НК РФ, статья 105.1: взаимозависимые лица
- Налоговый кодекс РФ, часть первая: действующая редакция
- Закон о банкротстве: самостоятельные основания защиты кредиторов
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.