
Если кредитор несколько лет не напоминает об оплате, компания не получает автоматического права забыть долг. Но и держать его в учёте бесконечно по собственному усмотрению нельзя. Для налога на прибыль статья250 НК РФ предусматривает доходы при списании кредиторской задолженности по истечении давности или другим основаниям, с установленными исключениями. Нужна проверка конкретного обязательства и периода.
Вопрос рассматривается прежде всего для налога на прибыль и применимого метода признания доходов. Иной налоговый режим требует отдельного анализа. Гражданская исковая давность, бухгалтерское отражение и налоговый результат связаны, но не совпадают полностью. Ошибка часто возникает, когда дата последнего письма принимается за начало срока либо отсутствие приказа используют как основание перенести доход на удобный год.
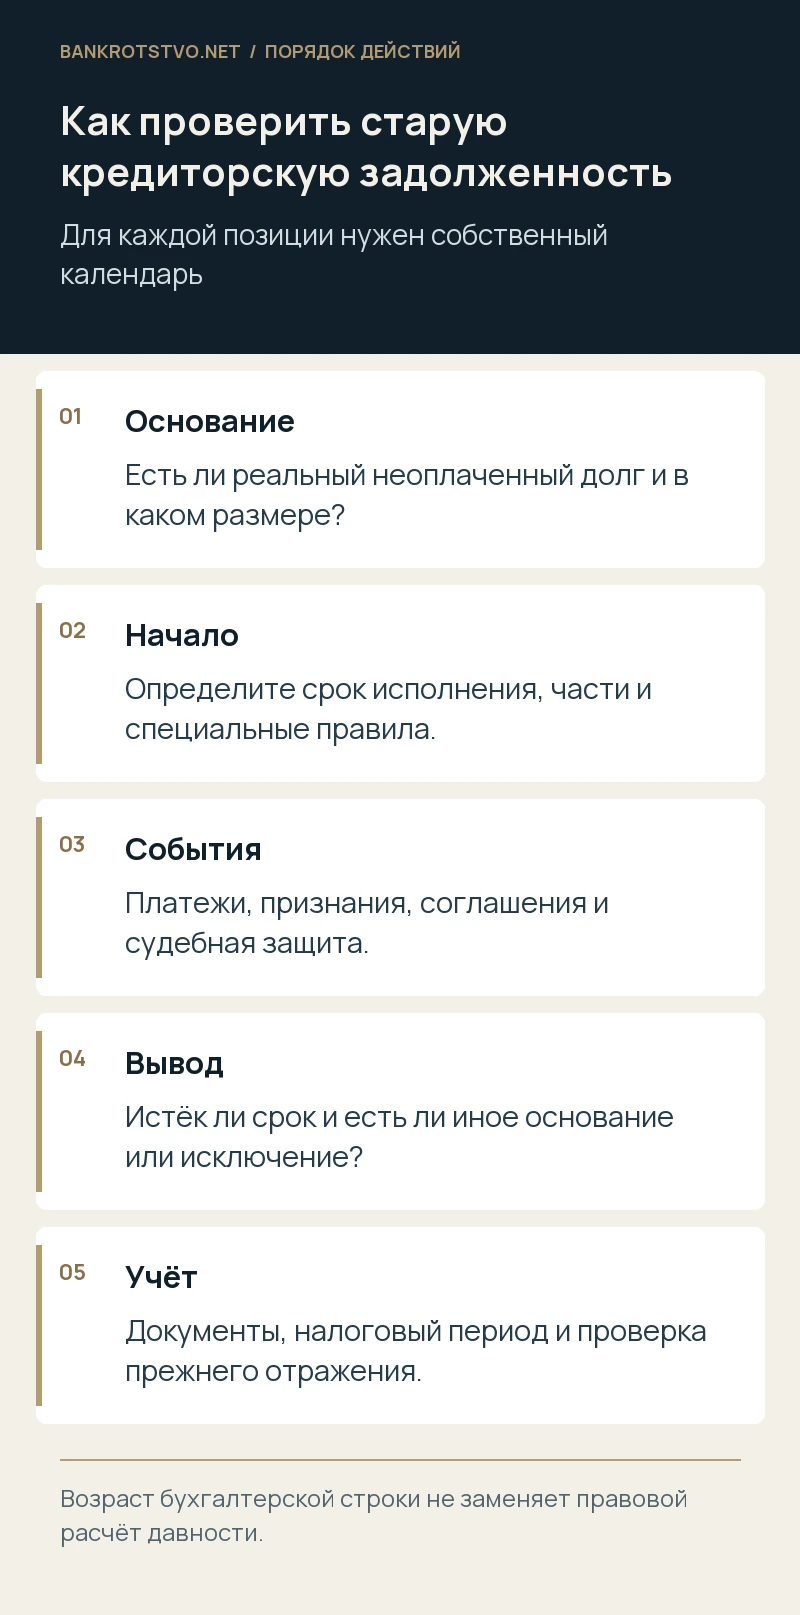
Сначала подтвердите, что задолженность действительно существует
Сопоставьте договор, поставку или иное исполнение, платежи, корректировки и взаимозачёты. Остаток на бухгалтерском счёте может быть технической ошибкой, дублем либо непроведённым погашением. В таком случае задача состоит в исправлении учёта на основании фактов, а не в списании реального долга из-за давности. Нельзя одинаково обработать все старые строки общей инвентаризации.
По каждой позиции укажите кредитора, основание, сумму основного обязательства, отдельные начисления и дату исполнения. Если долг перешёл другому лицу, сохраните документы и уведомления. Молчание первоначального кредитора не доказывает отсутствие действующего обладателя требования. Реорганизация, уступка и смена наименования могут объяснить, почему компания перестала получать привычные письма, но сами по себе не прекращают обязательство.
От какой даты начинается исковая давность
Для обязательства с определённым сроком важна дата, когда исполнение должно было состояться, с учётом правил ГК РФ. Дата подписания договора и дата поставки могут не совпадать с ней. Если оплата предусмотрена частями, расчёт обычно требует проверки каждого отдельного платежа. Простой отсчёт трёх лет от последней накладной способен дать неверный результат по всему договору.
Для обязательств до востребования и иных специальных моделей действуют особенности. Составьте календарь с точными событиями и договорными пунктами, учитывая применимые пределы и исключения. Отсутствие письма кредитора не всегда означает, что срок ещё не начался, равно как отсутствие иска не доказывает его истечение. Правовой вывод строится по содержанию обязательства и предусмотренным законом условиям.
Какие действия могут означать признание долга
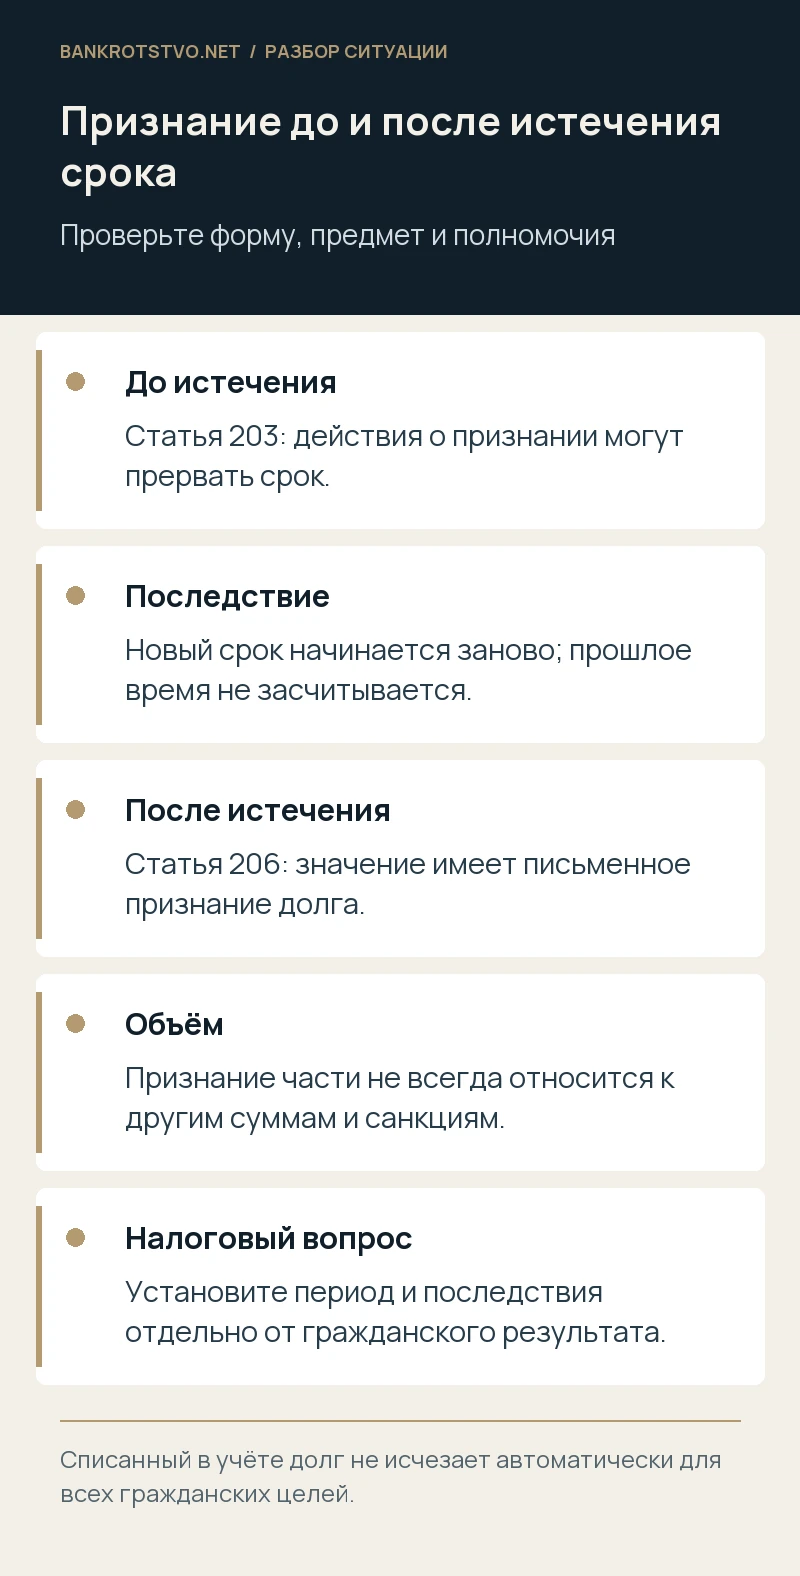
Статья203 ГК РФ связывает перерыв с действиями обязанного лица, свидетельствующими о признании. Это может быть не только прямое письмо: анализируются соглашения, платежи и другие обстоятельства с учётом разъяснений Верховного Суда. При перерыве срок начинает течь заново; прошедшая часть не прибавляется к новому периоду.
Однако признание части не следует автоматически распространять на весь основной долг, все периоды и санкции. Важно содержание документа и обстоятельства действия. Если компания заплатила по одной поставке из нескольких, нужно установить, признала ли она остальные обязательства. Если попросила представить документы для сверки, такая просьба не всегда равнозначна подтверждению всей суммы, указанной кредитором.
Почему акт сверки нужно читать полностью
Проверьте сумму, период, основание и полномочия подписанта. Документ может подтверждать конкретный остаток, содержать разногласия либо только техническое сопоставление операций. Подпись сотрудника не всегда имеет одинаковое значение во всех отношениях: исследуют его полномочия и применимые обстоятельства. Нельзя заранее признать любой акт бухгалтерии ни безусловным признанием, ни юридически бессмысленной бумагой.
Сохраните обе версии и переписку, а не только последний подписанный лист. Если стороны согласовали сумму после исправления ошибок, это влияет на анализ. При наличии оговорок определите, какую часть компания признала. Такие документы должны отражать действительное состояние расчётов. Их не следует подписывать формально «для порядка», не понимая возможных гражданских и налоговых последствий.
Что меняется после истечения срока
Статья206 предусматривает, что письменное признание долга после истечения давности запускает её течение заново. Это отличается от перерыва ещё идущего срока. Поэтому поздний документ не стоит автоматически считать не имеющим значения. Нужно установить дату, содержание, форму и полномочия, а затем отдельно оценить налоговые последствия уже совершённых операций и признания.
Истечение давности также не означает автоматического исчезновения гражданского обязательства: при споре учитывается заявление о применении давности, а добровольно исполненное по истечении срока нельзя требовать обратно только по этой причине. Поэтому списание в учёте не разрешает директору утверждать, что кредитор больше никогда не сможет предъявить требование или компания вправе отменить фактически произведённый платёж.
Когда возникает доход для налога на прибыль
Пункт18 статьи250 предусматривает соответствующий вид внереализационных доходов, а период признания определяется применимыми правилами, включая статью271 при методе начисления. Нельзя произвольно переносить доход только потому, что инвентаризацию провели позже. Если основание возникло в прошлом периоде, нужно проверить надлежащее отражение и необходимость исправления ошибки по налоговым правилам.
При этом сначала устанавливают само основание и применимость исключений. Сумма в старой оборотной ведомости не является достаточным доказательством, что давность уже истекла. Для расчёта могут иметь значение признание, судебная защита, приостановление и иные юридические события. Последовательность должна быть такой: факты обязательства, календарь, правовой вывод, затем налоговая сумма и период.
Какие документы оформляют результат проверки
Проведите инвентаризацию расчётов, подготовьте письменное обоснование с источниками и решение уполномоченного лица о соответствующем отражении. В обосновании укажите договор, сумму, сроки, проверенные события и основания вывода. Не ограничивайтесь фразой «долг старше трёх лет»: она не позволяет проверить начало и последующее течение давности.
Документ должен связывать гражданский календарь с учётным результатом. Приложите договоры, акты, переписку и сведения о судебных делах. Если есть исключение статьи251, укажите конкретное основание и подтверждение его условий. Один факт принадлежности кредитора к той же группе либо его отсутствия по адресу не является универсальной льготой. Установленный доход и отсутствие реального долга — разные причины изменения учёта.
Условный пример: три поставки и один акт сверки
Допустим, у компании есть три неоплаченные поставки с разными сроками. По первой оплаты не было, по второй стороны позднее письменно согласовали остаток, а по третьей идёт судебный спор. Списать все позиции одной датой как «задолженность четырёхлетней давности» было бы неправильно. Для каждой необходим собственный календарь и анализ юридических событий.
Если подписанный документ относится только ко второй поставке, нельзя автоматически считать им признанными первую и третью. Если иск предъявлен в установленном порядке, течение срока на время судебной защиты оценивается по соответствующим правилам. Все обстоятельства примера условные. Его смысл — показать, что даже один контрагент и один договор не всегда означают единый срок для всего остатка.
После определения результата по каждой позиции рассчитывают налоговый период. Если по одной сумме основание возникло раньше, поздняя инвентаризация не делает его новым фактом текущего года. В то же время исправление не должно создавать повторный доход, если он уже надлежаще отражён ранее. Поэтому перед корректировкой необходимо сверить регистры и декларации, а не только бухгалтерский остаток.
Как влияет ликвидация или банкротство кредитора
Начало банкротства кредитора не прекращает его требования к компании. Напротив, управляющий может начать их взыскивать либо продать. При ликвидации и исключении из ЕГРЮЛ основания и последствия проверяются отдельно, включая возможное правопреемство и предусмотренные способы работы с оставшимся имуществом. Нельзя считать любое сообщение о прекращении деятельности достаточным для одинакового налогового вывода.
Получите актуальные сведения о лице и документы, подтверждающие юридическое событие. Если требование уступлено, ликвидация прежнего кредитора не означает исчезновения нового. При спорном статусе полезно отдельно зафиксировать проверенные источники и даты. Такой анализ предотвращает ситуацию, когда компания признаёт доход по якобы прекращённому долгу, а затем получает требование действительного правопреемника.
Что делать, если кредитор снова обратился за оплатой
Не отвечайте автоматически ни признанием всей суммы, ни сообщением об отсутствии долга после списания. Сначала восстановите основания, сроки и документы. Если заявлен иск, проверьте необходимость и своевременность заявления о давности: бухгалтерская запись сама по себе не является процессуальным возражением. Согласование платежа после длительного перерыва также требует оценки действительных прав сторон.
Если компания решает заплатить, налоговое отражение и возможные корректировки исследуют отдельно. Нельзя просто восстановить старую строку и предположить, что все прошлые последствия исчезли. При банкротстве самой компании дополнительно проверяют статус и порядок удовлетворения требования, а также риск предпочтения. Коммерческая договорённость об оплате не заменяет обязательных ограничений соответствующей процедуры.
Какие риски возникают при искусственном продлении
Документы должны фиксировать реальные отношения. Формальные письма или недостоверные акты, создаваемые только для переноса налогового дохода, могут поставить под сомнение весь учёт и позицию в споре. Юридический анализ нужен для правильной квалификации действительно совершённых действий, а не для изменения истории обязательства задним числом. Это особенно важно при взаимозависимости сторон.
Мы проводим юридический анализ задолженности, сроков и подтверждающих документов, сопровождаем налоговые и имущественные споры. Работа помогает определить действительное основание отражения, отделить спорные суммы и подготовить доказательства для проверки. По сложному портфелю удобнее сначала проверить типовые группы, а затем применить подтверждённый подход к каждой позиции с учётом индивидуальных событий.
Какие материалы передать для проверки
Нужны договоры, документы исполнения, все платежи, акты сверки, соглашения о сроках, претензии и сведения о судебных делах. Приложите инвентаризации, обоснования, налоговые регистры и декларации за затронутые периоды. Отдельно отметьте письменные признания после предполагаемого истечения срока, уступки и изменения статуса кредитора. Итоговый остаток без этой истории не даёт надёжного ответа.
С материалами можно обратиться к нам. Восстановим календарь, проверим основание и период налогового отражения, подготовим позицию по требованию кредитора либо инспекции. Это позволяет принять решение по каждому долгу и избежать как преждевременного списания действительной обязанности, так и необоснованного откладывания дохода, который уже должен быть учтён.
Нормы и судебные разъяснения
- НК РФ, статья 250: списанная кредиторская задолженность
- НК РФ, статья 271: признание доходов при методе начисления
- ГК РФ, статья 203: перерыв давности
- ГК РФ, статья 206: исполнение и письменное признание после истечения
- Пленум Верховного Суда РФ от 29.09.2015 №43
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.