
Уступка дебиторской задолженности не всегда означает её окончательную продажу за согласованную цену. Требование могут передать для обеспечения другого обязательства компании. В таком случае особенно важны порядок зачёта поступлений, отчётность кредитора и судьба суммы, превышающей обеспеченный долг. Названия «цессия», «факторинг» или «выкуп» сами по себе не определяют экономический и правовой результат.
Для руководителя разница становится заметной, когда покупатель перечисляет деньги новому кредитору, а тот продолжает требовать весь кредит с компании. Нужно восстановить две связанные, но самостоятельные линии: долг покупателя по поставке и долг компании по финансированию. Правильный учёт связывает их в предусмотренном договором объёме и исключает необоснованное двойное получение.
По каким признакам различают две конструкции
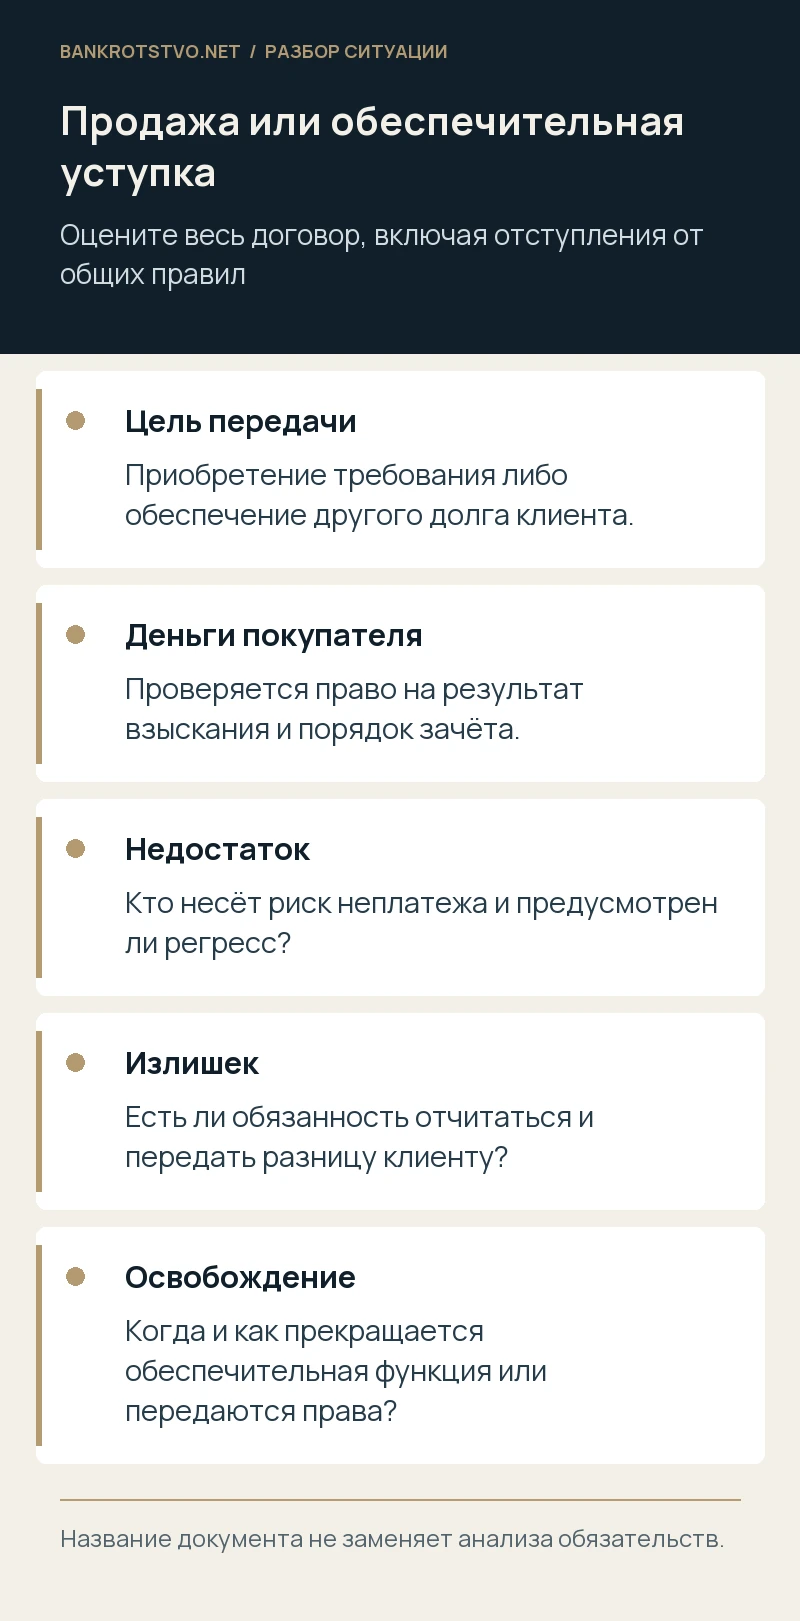
При приобретении требования стороны договариваются о его передаче за цену, а финансовый агент получает предусмотренные права на результат взыскания. При обеспечительной цели переданное требование служит погашению другого долга клиента, с особым порядком расчётов по поступлениям. В факторинге эти варианты прямо разграничены статьёй 831 ГК РФ, содержащей также оговорки о договорном регулировании.
Изучите весь пакет: выдачу денег, обязанность их вернуть, цену уступки, регресс, условия освобождения обеспечения и отчётность. Если договор говорит о покупке, но одновременно требует вернуть финансирование независимо от поступлений, это повод исследовать действительную модель, а не автоматически признать её незаконной. Разные обязательства могут быть объединены в одном документе; важно установить их содержание и взаимную связь.
Почему обеспечительная уступка не равна залогу
При уступке меняется кредитор по переданному требованию. При залоге право обычно остаётся за залогодателем, а у залогодержателя возникает обеспечение. Поэтому нельзя механически применять к любой обеспечительной уступке порядок залога только потому, что обе конструкции экономически защищают кредитора. Нужно сначала определить соглашение и применимые специальные правила.
В то же время слово «уступка» не гарантирует кредитору неограниченную возможность вывести ценное требование из отношений с компанией и удержать любую полученную сумму. Обеспечительная цель, условия расчётов и банкротные ограничения требуют самостоятельного анализа. Особенно опасно делать вывод о принадлежности всей дебиторской задолженности только по одной строке бухгалтерского учёта либо внутреннему акту передачи реестра.
Подтвердите предмет и момент перехода требования
Укажите покупателя, основание, сумму, состав передаваемых прав и момент перехода. Для будущих требований важны согласованные признаки их определения и факт возникновения. Реестр уступки сопоставляют с договором поставки, накладными, актами, корректировками и оплатой. Пустая строка «по всем договорам» может оказаться недостаточной, если по документам невозможно установить, что именно передали.
Отдельно проверьте, не уступлено ли требование ранее, нет ли его залога и других ограничений. Если часть оплаты уже получена поставщиком до перехода, нельзя повторно передать погашенную часть как существующий долг. Для спорной задолженности зафиксируйте возражения покупателя: передача права не превращает неисполненную поставку в подтверждённую обязанность заплатить полную цену.
Установите размер обеспечиваемого долга
Нужно точно определить обязательство, которое обеспечивает уступка: основной долг, проценты, комиссии и допустимые дополнительные суммы. Формула должна позволять получить остаток на каждую дату поступления от покупателя. Если несколько кредитов обеспечиваются одним портфелем, проверьте порядок распределения между ними и предел обеспечительной функции.
Составьте отдельную таблицу по финансированию: выдано, погашено компанией, получено от дебиторов, начислено, осталось. Ошибка возникает, когда поступления от покупателей уменьшают только их задолженность, но не отражаются в связанном обязательстве клиента. В применимом случае статьи 831 исполнение должником в пользу фактора означает надлежащее исполнение долга клиента в соответствующем объёме. Условия договора всё равно нужно изучить полностью.
Что проверить в уведомлении покупателя
Для факторинга статья 830 связывает обязанность платить финансовому агенту с письменным уведомлением, в котором определены требование или способ его определения и получатель. По запросу должника фактор должен представить доказательство уступки в разумный срок; закон предусматривает последствия непредставления. Поэтому покупателю важно проверять не только реквизиты, но и основание смены кредитора.
Поставщик сохраняет уведомление, подтверждение доставки и сведения о дальнейших платежах. Если уступлено несколько требований, понятное описание помогает избежать неверного распределения. При обычной цессии учитываются общие правила перемены лиц, а специальные положения факторинга не применяются лишь из-за употребления этого слова в переписке. Сначала квалифицируют договор, затем выбирают требуемую процедуру уведомления.
Когда кредитор обязан отчитаться о взыскании
Для обеспечительной уступки по факторингу статья 831 по общему правилу предусматривает отчёт клиенту и передачу суммы сверх обеспеченного долга, если договором не предусмотрено иное. Поэтому запрос должен касаться не только итогового остатка, но и каждого поступления, расходов, распределения и удержаний. Договорные отступления анализируют отдельно, включая их содержание и допустимые пределы.
Проверяемый отчёт связывает конкретный платёж покупателя с уменьшением соответствующего требования и расчётом между клиентом и фактором. Итоговая справка «средства удержаны в соответствии с договором» не объясняет, какие суммы удержаны и почему. При портфеле требований полезно сверять сведения фактора с выписками покупателей или актами сверки, полученными законным способом, особенно если у компании отсутствует доступ к платёжному счёту получателя.
Что происходит с излишком и непогашенным остатком
Если обеспеченный долг меньше полученной суммы, применимый договор и закон определяют судьбу разницы. Для обычной модели обеспечительного факторинга излишек передаётся клиенту. Если поступлений недостаточно, клиент по общему правилу остаётся обязанным в оставшейся части. Поэтому передача номинально крупного портфеля сама по себе не означает немедленное погашение всего финансирования.
Иная модель приобретения требования может по-другому распределять риск неплатежа; статья 831 допускает учёт договорных условий. Нельзя сводить различие к утверждению «при продаже риска никогда нет, при обеспечении риск всегда полный». Проверяют регресс, гарантии действительности требования, дополнительные обязательства и ограничения ответственности. Именно эти положения определяют, что кредитор сможет потребовать после неудачного взыскания.
Условный пример: покупатель перечислил больше кредита
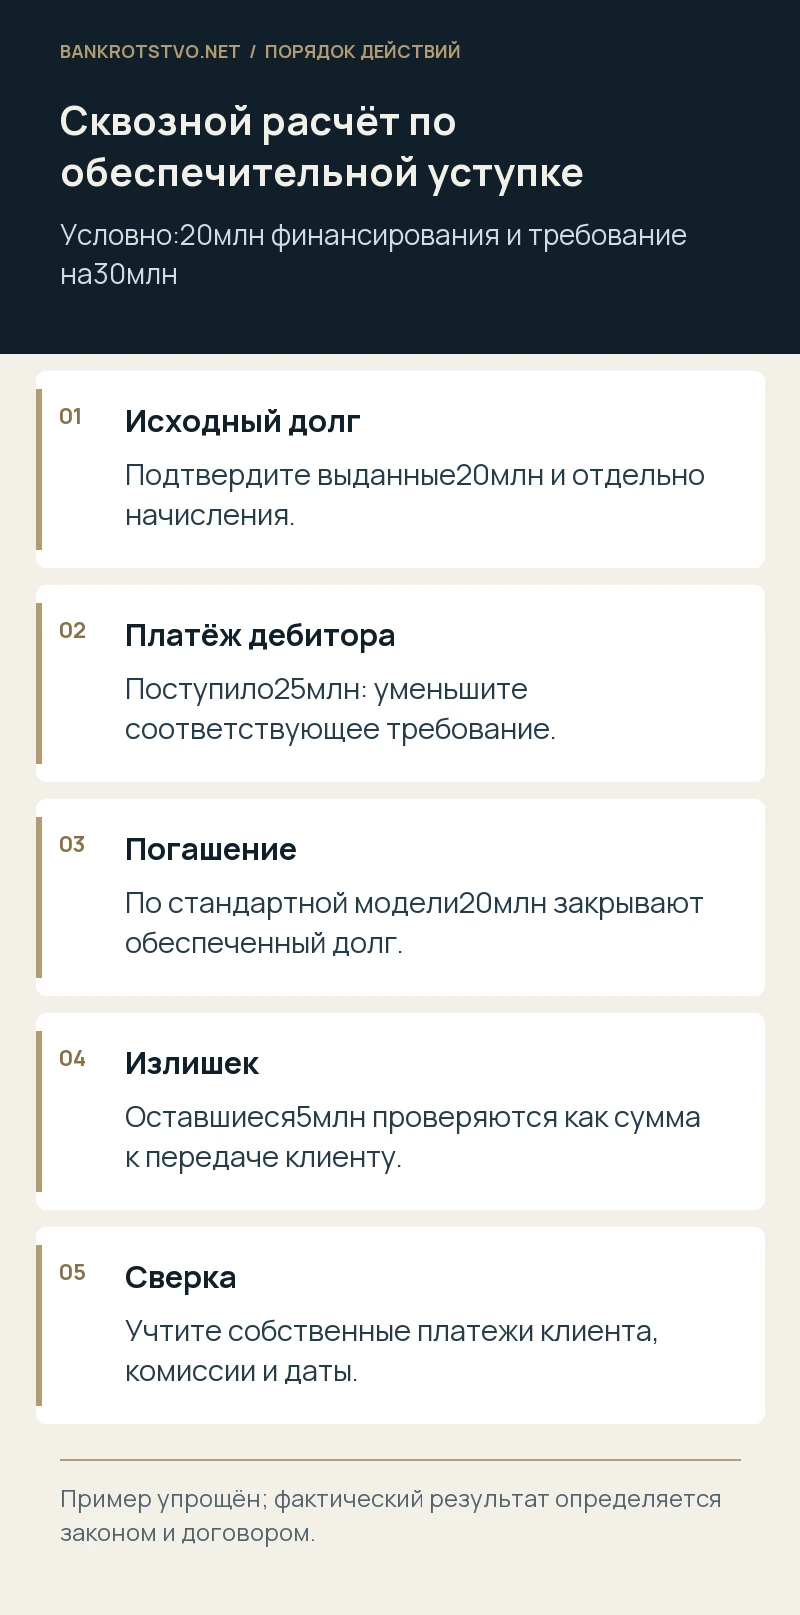
Допустим, компания получила финансирование на20 миллионов рублей и передала в обеспечение требование на30 миллионов. Покупатель перечислил фактору25 миллионов. Упрощённо, если иных обеспеченных сумм нет и действует стандартное правило,20 миллионов погашают долг клиента, а пять миллионов образуют подлежащий передаче излишек. Нельзя одновременно сохранить кредит на20 миллионов и удержать25 миллионов без соответствующего основания.
Если же покупатель перечислил только12 миллионов, оставшаяся сумма финансирования в этой модели — восемь миллионов, а не20. Для реального расчёта отдельно учитываются согласованные проценты, комиссии, расходы и даты. Пример условный: его задача показать связь двух обязательств и необходимость сквозного расчёта, а не определить размер требования по любому договору уступки.
Предположим также, что компания самостоятельно вернула три миллиона до платежа покупателя. Тогда эта операция должна уменьшить обеспеченный остаток и изменить расчёт излишка. Когда проверяют только отчёт по дебиторам, такое погашение легко потерять. Поэтому расчёты по финансированию и уступленным требованиям ведутся параллельно и сводятся на одни и те же даты.
Какой вопрос возникает при банкротстве клиента
В банкротстве потребуется установить, какие права действительно перешли до процедуры, сохранилась ли у компании обязанность вернуть финансирование и какие поступления уже её уменьшили. Отдельно рассматриваются требование к фактору о перечислении излишка и возможное оспаривание сделки. Договорное название не исключает проверки фактической цели и результата операции.
Нельзя заранее утверждать, что любая обеспечительная уступка полностью устойчива к банкротству или, наоборот, автоматически превращается в обычный залог. Значение имеют содержание пакета, время совершения, встречное предоставление, осведомлённость и специальные основания защиты кредиторов. Арбитражному управляющему важно получить полный расчёт, а фактору — подтвердить свою позицию исходными документами и движением денежных средств.
Как действовать при банкротстве самого получателя требований
Если финансовый агент перестал работать или вошёл в процедуру, компании нужно установить размер собственного требования о расчётах и принадлежность непогашенных прав. Автоматический возврат уступленной дебиторской задолженности только из-за финансовых проблем агента не предполагается. Проверяют предусмотренные основания прекращения, обратной передачи, обязанность перечислить деньги и режим использованных счетов.
Покупателю также нельзя без проверки возобновить оплату поставщику: действующий кредитор мог не измениться. Сохраните уведомления, отчёты и доказательства исполнения. Если требование агента о возврате финансирования продано другому лицу, необходима новая сверка: какие платежи уже уменьшили долг и какие связанные обязательства возникли. Разрыв между двумя реестрами не должен приводить к повторному взысканию.
Какие ошибки стоит устранить до конфликта
Обсудите в договоре сроки отчётов, подтверждающие документы, порядок распределения поступлений, возврата излишка и освобождения обеспечения. Укажите, кто работает с возражениями покупателей и кто несёт расходы на взыскание. Определите последствия частичной оплаты, корректировки поставки и прекращения финансирования. Чем точнее эти условия, тем меньше споров возникает при первом нестандартном платеже.
Нужно также организовать передачу информации внутри компании: коммерческий отдел должен сообщать о возвратах и изменениях цены, бухгалтерия — о платежах, юристы — о претензиях. Иначе фактору передадут номинально существующее требование, которое уже уменьшилось. Это может породить самостоятельные требования к клиенту и осложнить защиту даже при отсутствии проблем с самим кредитом.
Как подготовить материалы для юридического анализа
Соберите договор финансирования, уступку, реестры, уведомления и отчёты получателя, а также исходные документы по дебиторской задолженности. Нужны обе платёжные истории: расчёты компании по финансированию и платежи покупателей. Добавьте документы о прекращении, обратной передаче и ранее направленные требования о возврате излишка. Отсутствующие отчёты следует обозначить отдельно вместе с датами запросов и доказательствами их получения финансовым агентом.
Мы проводим юридический анализ обеспечительных уступок и сопровождаем связанные споры: проверяем конструкцию, состав переданных прав и взаимные расчёты. С документами можно обратиться к нам. Определим, кому принадлежит требование, как должны учитываться поступления и какие доказательства нужны для защиты компании при взыскании или в банкротстве.
Нормы и судебные разъяснения
- ГК РФ, статья 824: содержание факторинга
- ГК РФ, статья 831: приобретение и обеспечение требования
- Гражданский кодекс РФ, часть вторая: статьи 829–833
- Гражданский кодекс РФ, часть первая: перемена лиц в обязательстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.