
Начисление процентов на ранее начисленные проценты по предпринимательскому кредиту не запрещено безусловно. Но банк должен показать правовое основание, согласованный механизм и правильный расчёт. Наличие в выписке строки «капитализация» само по себе не доказывает, что заёмщик обязан платить именно указанную сумму. Сначала определяют природу каждой включённой суммы и условия её преобразования.
Для компании особенно опасна ситуация, когда отсрочка платежей воспринимается как бесплатная пауза. Если договор предусматривает капитализацию, за период отсрочки может увеличиваться база последующих начислений. Поэтому оценивать реструктуризацию нужно по общей стоимости и движению долга, а спор о начислениях — по документам за каждый период, а не только по последнему графику.
Что именно называют капитализацией
В рабочем смысле это включение начисленной суммы в базу, на которую затем начисляются новые проценты. Но под одним названием банк может отражать разные операции: отсроченные проценты за пользование кредитом, просроченную плату, договорную неустойку или новый заём на погашение старого начисления. У каждой конструкции своя правовая оценка.
Поэтому запросите расшифровку, а не только общий размер задолженности. Важно увидеть первоначальный основной долг, отдельно начисленные проценты, даты их уплаты, дату включения в новую базу и ставку последующих начислений. Если бухгалтерское наименование изменено, но юридическое основание осталось прежним, переименование не создаёт новую обязанность и не устраняет возможный дефект расчёта.
Какие правила ГК РФ нужно разграничить
Статья 317.1 ГК РФ содержит запрет условия о процентах на проценты с исключениями, в том числе для договоров, связанных с предпринимательской деятельностью сторон. Статья 395 отдельно регулирует ответственность за нарушение денежного обязательства и также устанавливает правило о сложных процентах с предпринимательским договорным исключением. Смешивать эти нормы и делать вывод только по одной фразе нельзя.
Сначала установите, взыскивается плата за использование денег или ответственность за просрочку. Затем проверьте применимую норму, договорное условие и характер отношений. Правило для потребительского кредита гражданина нельзя автоматически переносить на коммерческое финансирование ООО. Вместе с тем предпринимательский характер договора не освобождает кредитора от необходимости доказать согласованность спорного механизма и его соответствие другим обязательным требованиям.
Где должно быть согласовано условие
Проверьте подписанный кредитный договор, приложения с формулой, общие условия и документы о присоединении к ним. Нужно установить не только наличие текста о капитализации, но и то, какая редакция вошла в договор. Ссылка на изменяемый раздел сайта требует сопоставления с порядком согласования и внесения изменений. Сохранённая текущая страница не всегда подтверждает содержание, действовавшее при заключении.
Формулировка должна позволять определить суммы, периодичность, момент включения и последующую ставку. Если она говорит только об отсрочке уплаты, нельзя без дополнительного анализа приравнять её к согласию на проценты на проценты. И наоборот, явно согласованное включение платы в базу не становится недействительным лишь потому, что компания позднее недооценила экономический эффект.
Почему перенос срока не всегда увеличивает основной долг
Соглашение может перенести дату уплаты процентов, сохранив их отдельным обязательством. Тогда основной долг не обязательно увеличивается. Другая модель прямо предусматривает включение накопленной платы в тело кредита. Третья создаёт новое обязательство, например при надлежащей новации. Эти варианты могут давать одинаковую сумму на дату подписания, но разный результат через несколько месяцев.
Для директора полезно потребовать от банка два параллельных графика: без капитализации и по предлагаемой модели. В каждом должны быть остаток основного долга, отдельные проценты, платежи и итоговая стоимость. Такое сравнение позволяет увидеть, сколько стоит сама отсрочка. Юридическое наименование соглашения не заменяет анализа того, какие старые обязанности прекращаются и какие новые возникают.
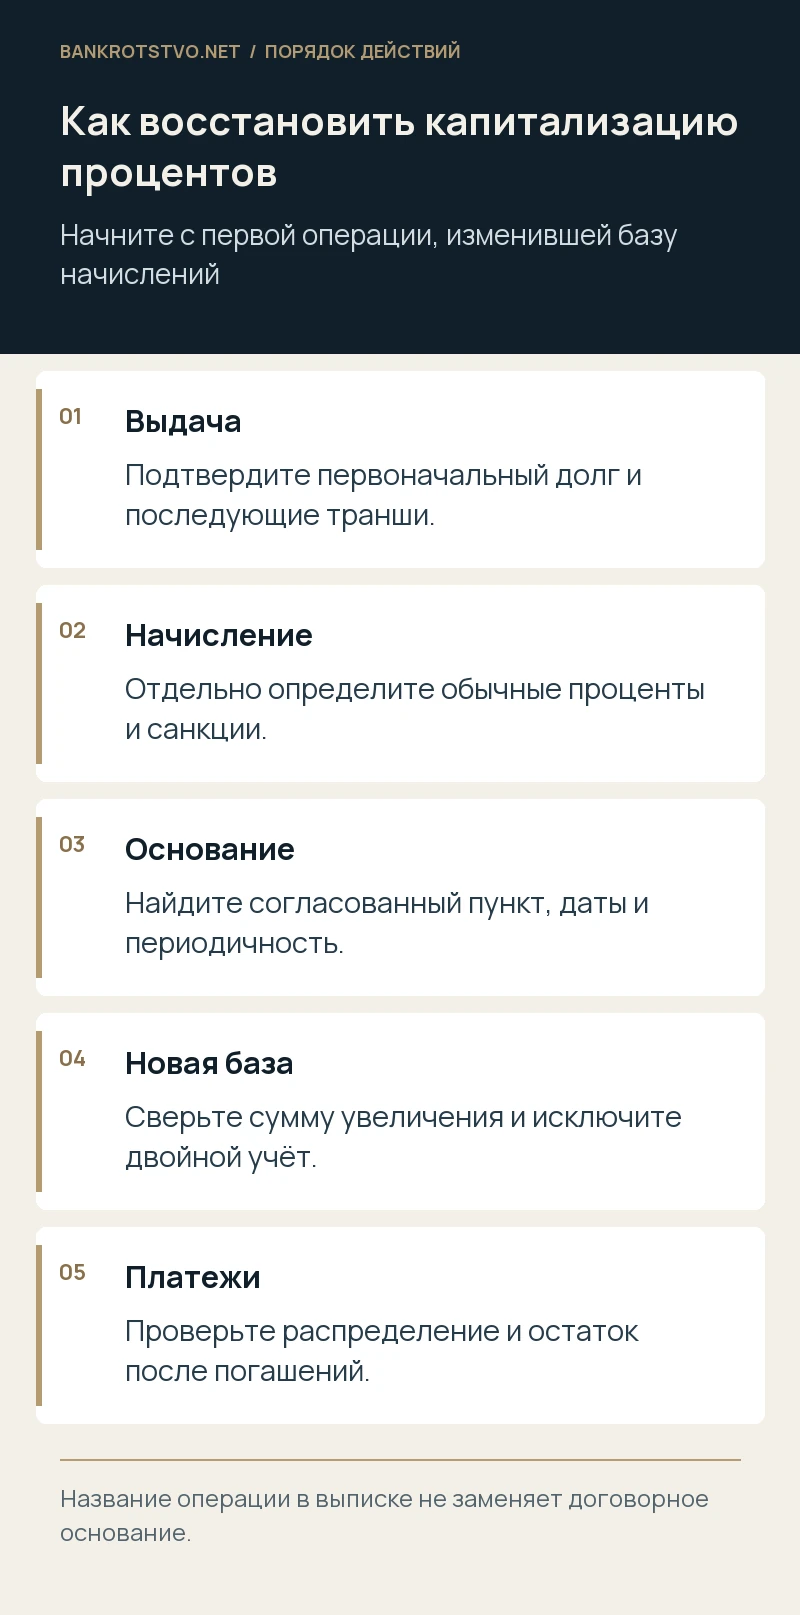
Восстановите расчёт до первой спорной операции
Начните не с последнего требования, а с исходной выдачи. Внесите все поступления и погашения, ставки, сроки уплаты процентов и платежи заёмщика. Найдите первую дату, когда банковская база стала выше суммы непогашенных выданных средств. Затем проверьте, какими документами объясняется разница. Более поздние ошибки нередко являются следствием одной ранней операции.
Для каждой капитализации нужны три связанных показателя: накопленная сумма до операции, увеличение базы и дальнейшее начисление. Если банк учёл одну и ту же плату и как отдельный просроченный процент, и в основном долге, возможен двойной счёт. Если капитализированная сумма уже погашена, она не должна продолжать участвовать в базе после надлежащего отражения платежа.
Как распределялись частичные платежи
При недостаточности платежа действует статья 319 ГК РФ с учётом применимого соглашения и разъяснений о составе погашаемых требований. Поэтому одинаковые перечисления могут давать разные остатки в зависимости от законного порядка их распределения. Нельзя просто вычесть все уплаченные деньги из тела кредита и назвать полученную сумму правильной задолженностью.
Запросите у банка проводки и расшифровку распределения каждого платежа между расходами, процентами, основным долгом и санкциями. Проверяйте договорные условия о санкциях отдельно от обычной платы за пользование. Если деньги направлялись на несколько кредитов, важны назначение платежа и правила выбора обязательства. Ошибка в распределении способна искусственно сохранить повышенную базу будущих процентов.
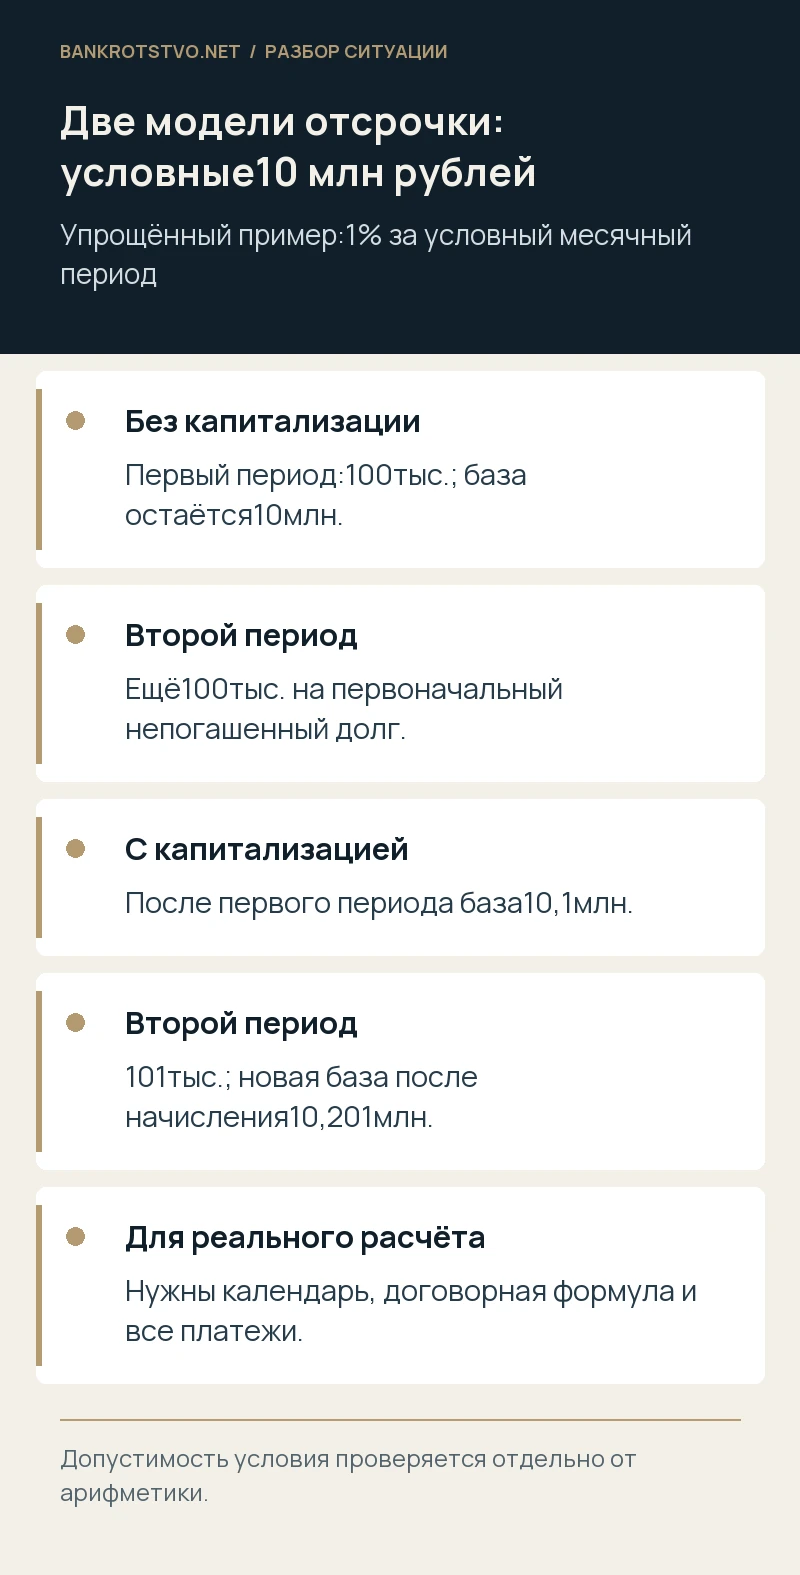
Условный пример: как меняется стоимость отсрочки
Предположим, основной долг равен 10 миллионам рублей, а условная плата составляет один процент за каждый условный месячный период. Без капитализации за первый период начисляется 100 тысяч рублей, за второй — ещё 100 тысяч на прежний основной долг. Отсрочка их уплаты сама по себе не обязательно меняет эту базу.
Если согласована ежемесячная капитализация, после первого периода база условно вырастет до 10,1 миллиона рублей, а за второй начислят уже 101 тысячу. После второго периода она составит 10,201 миллиона. Это упрощённая иллюстрация без календарных дней, платежей и комиссий. Для реального спора расчёт строят по договорной формуле, а наличие допустимого условия проверяют прежде, чем сравнивать итоги.
Отделите сложные проценты от санкций
Банк может одновременно заявлять обычную плату, повышенную ставку при нарушении и неустойку. Их правовая квалификация зависит от содержания условий, а не только названия столбца. Повышение ставки может включать элемент ответственности; вопрос о допустимости одновременных начислений и возможном снижении исследуется с учётом конкретной конструкции и применимых норм.
Не следует автоматически просить уменьшить любые договорные проценты как неустойку. Обычная плата за кредит и ответственность — разные требования, и способы защиты различаются. Также нельзя считать, что предпринимательское исключение о сложных процентах разрешает любое умножение штрафов и начислений без оценки оснований. В возражениях каждая сумма должна получить собственную квалификацию и соответствующий ей правовой довод.
Что проверить перед подписанием нового графика
Выясните, признаёт ли компания документом весь рассчитанный банком долг или только согласовывает будущие сроки. Если исходная сумма спорная, включение её в новый график без оговорок осложняет дальнейшую позицию. При необходимости в соглашении разделяют бесспорную сумму, оспариваемые начисления и порядок их разрешения, не создавая противоречащих друг другу положений.
Проверьте также влияние новой базы и срока на поручителей, сторонних залогодателей и корпоративные одобрения. Изменённая стоимость финансирования может выходить за ранее согласованные пределы обеспечения. Согласие банка продолжить кредитование не означает, что все остальные участники автоматически приняли повышенную нагрузку. Полный пакет оценивают до подписания, пока условия ещё можно предметно обсуждать.
Как построить возражения против требования банка
Укажите первую спорную операцию, пункт договора и конкретную причину несогласия. Возможные вопросы различаются: отсутствие согласованного механизма, применение неправильной редакции условий, включение неподходящей суммы, неверная дата или двойной учёт. Встречный расчёт должен показывать альтернативную сумму, а не ограничиваться утверждением, что долг слишком быстро вырос.
Если спор затрагивает только часть начислений, отделите её от подтверждённых обязательств. Необоснованное прекращение всех платежей может ухудшить положение компании. Переписка с банком полезна для получения расшифровок, однако течение процессуальных сроков и необходимость реагировать на иск проверяются отдельно. Запрос документов не заменяет своевременное представление возражений в уже начавшемся деле.
Сравнивайте расчёты на одну дату. Если банк представил сумму на конец месяца, а компания считает на день последнего платежа, расхождение ещё не показывает ошибку. В приложении к возражениям укажите общую дату сверки, одинаковый исходный остаток и полный перечень отличающихся операций. Это позволяет суду проверить довод без самостоятельного восстановления всей истории кредита.
Почему банкротство требует отдельной проверки даты и состава
При банкротстве обычный банковский график сопоставляют со специальными правилами формирования требования и начислений в соответствующей процедуре. Переименование старых процентов в основной долг не делает их автоматически новым текущим обязательством. Необходимо исследовать, что действительно произошло по документам, когда возникло основание долга и какие последствия имеет введение процедуры.
Для возражений нужны договор и соглашения, подробный расчёт, история платежей и судебные акты о процедуре. Нельзя просто продолжить банковскую формулу за весь период до рассмотрения требования, не проверив ограничения. При этом банкротство не отменяет законно возникший долг за предыдущие периоды: задача — установить его правильный размер и состав, а не произвольно исключить всю плату.
Как мы помогаем компании разобраться в расчёте
Мы проводим юридический анализ кредитного пакета и сопровождаем споры о задолженности: устанавливаем основание капитализации, проверяем договорный механизм, состав требований и доказательства. Работа строится вокруг конкретных операций и правовых последствий. При необходимости расчёт обсуждается с финансовыми специалистами компании, чтобы юридическая позиция и исходные данные соответствовали друг другу.
Для начала соберите договор, редакции общих условий, дополнительные соглашения, банковский расчёт и выписки за весь спорный период. Отдельно отметьте первую замеченную капитализацию и документы, которыми банк её обосновывает. С материалами можно обратиться к нам: определим спорные элементы, подготовим запросы и оценим варианты переговоров либо судебной защиты без предположения, что любой сложный процент незаконен.
Нормы и судебные разъяснения
- ГК РФ, статья 317.1: проценты по денежному обязательству
- ГК РФ, статья 395: ответственность и сложные проценты
- ГК РФ, статья 809: плата за пользование займом
- ГК РФ, статья 319: распределение недостаточного платежа
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.