
Выход из ООО или конфликт собственников не создают автоматического права вернуть ранее внесённый вклад в имущество. Но и слово «вклад» в платёжном поручении не исключает проверки: стороны могли оформить заём, перечислить деньги по несостоявшейся процедуре либо допустить ошибку. Для защиты компании и бывшего участника нужно восстановить юридическое основание передачи. Только после этого выбирают требование о возврате, возражения против него и порядок учёта суммы в возможном банкротстве.
Начните с вопроса, зачем передавались деньги
Участник мог финансировать текущую деятельность без изменения долей, увеличивать уставный капитал, предоставлять возвратный заём или оплачивать обязательство другого лица. У этих операций разные последствия. Составьте короткое описание первоначальной задачи: погасить просрочку, купить оборудование, покрыть убыток либо получить дополнительную долю. Затем сопоставьте цель с реально подписанными документами. Позднее объяснение одной стороны должно проверяться по сведениям, существовавшим на дату передачи.
Название счёта бухгалтерского учёта и формулировка банковского назначения полезны, но не заменяют договор и корпоративные решения. Проверьте также фактическое поведение: начислялись ли проценты, был ли график возврата, общество подтверждало ли долг в переписке. Отдельные признаки могут противоречить друг другу. Юридическая работа заключается в согласованной оценке всей цепочки, а не в выборе одного удобного документа из архива.
Что предусматривает статья 27 Закона об ООО
Статья 27 регулирует вклады в имущество общества, которые не меняют размеры и номинальную стоимость долей. Для предусмотренной ею обязанности существенны положения устава и решение общего собрания. Проверьте редакцию устава на момент решения, необходимое число голосов и порядок определения суммы. Нельзя автоматически возложить на участника любую обязанность лишь потому, что большинство собственников хотело дополнительного финансирования.
По общему правилу вклады соотносятся с долями участников, если уставом не установлен допустимый иной порядок. Закон отдельно регулирует введение и изменение таких условий. Поэтому финансовую справку нужно сопоставить с корпоративным основанием: кто должен был внести имущество, сколько, в какой форме и на каких условиях. Если обязательство действительно возникло, последующая смена состава участников требует анализа его судьбы, а не предположения, что все прежние отношения обнулились.
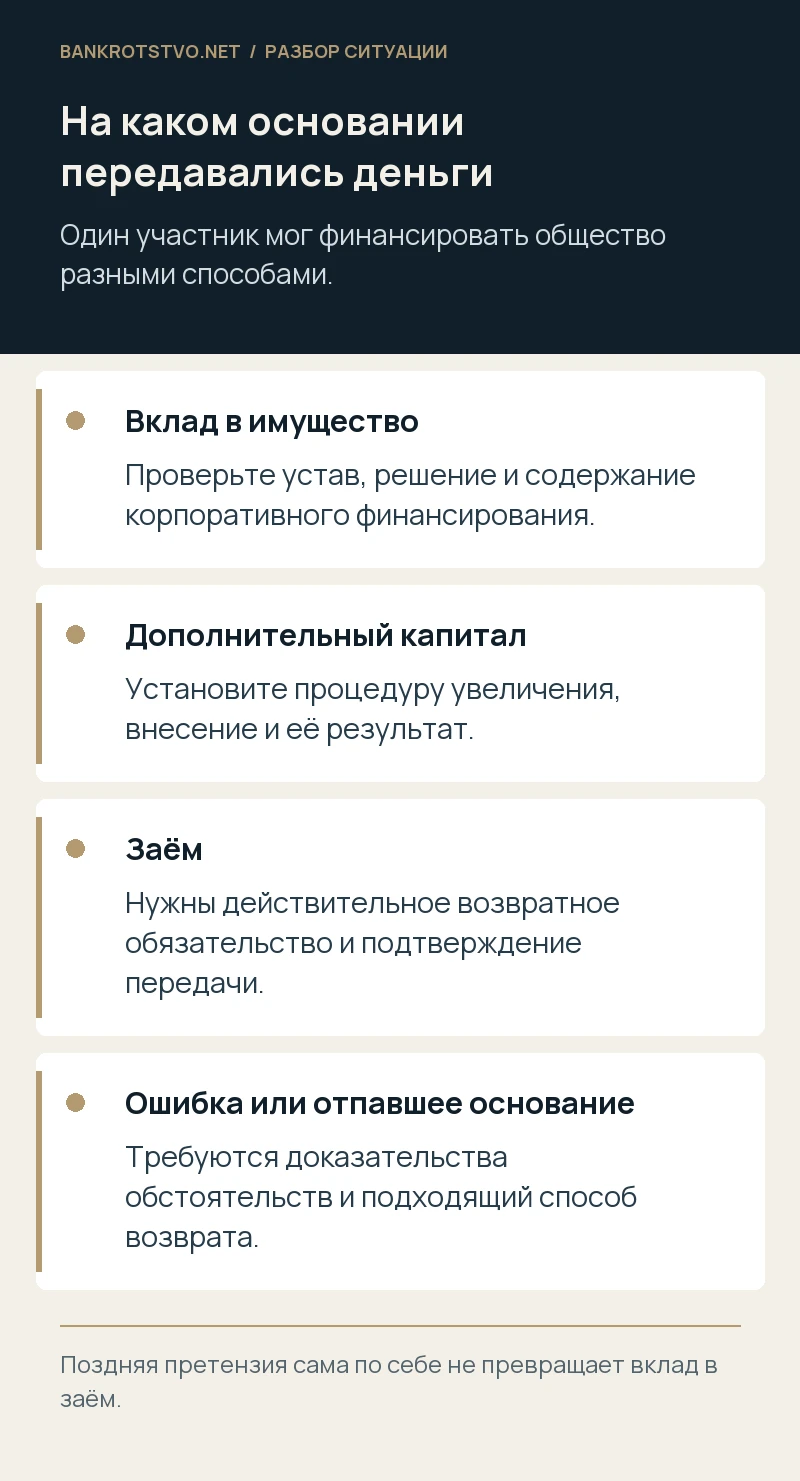
Добровольная помощь тоже требует квалификации
Не каждое финансирование от собственника оформляется именно решением по статье 27. Возможны иные законные основания передачи, содержание которых следует установить по договору и обстоятельствам. Ошибка — объявлять любую добровольную помощь займом из-за отсутствия одного корпоративного документа. Противоположная ошибка — считать любое поступление от участника безвозвратным вкладом, даже если подписан действующий договор с ясным обязательством вернуть деньги.
Проверьте, что общество принимало и какие условия были согласованы. Для возвратной конструкции важны сумма, передача, срок или порядок определения возврата, а также иные существенные обстоятельства. Если условия устанавливались перепиской, нужно сохранить её целиком с участниками и датами. Одно сообщение после начала конфликта не должно подменять многолетнюю историю отношений, но может потребовать объяснения наряду с остальными доказательствами.
Какие документы показывают первоначальную волю сторон
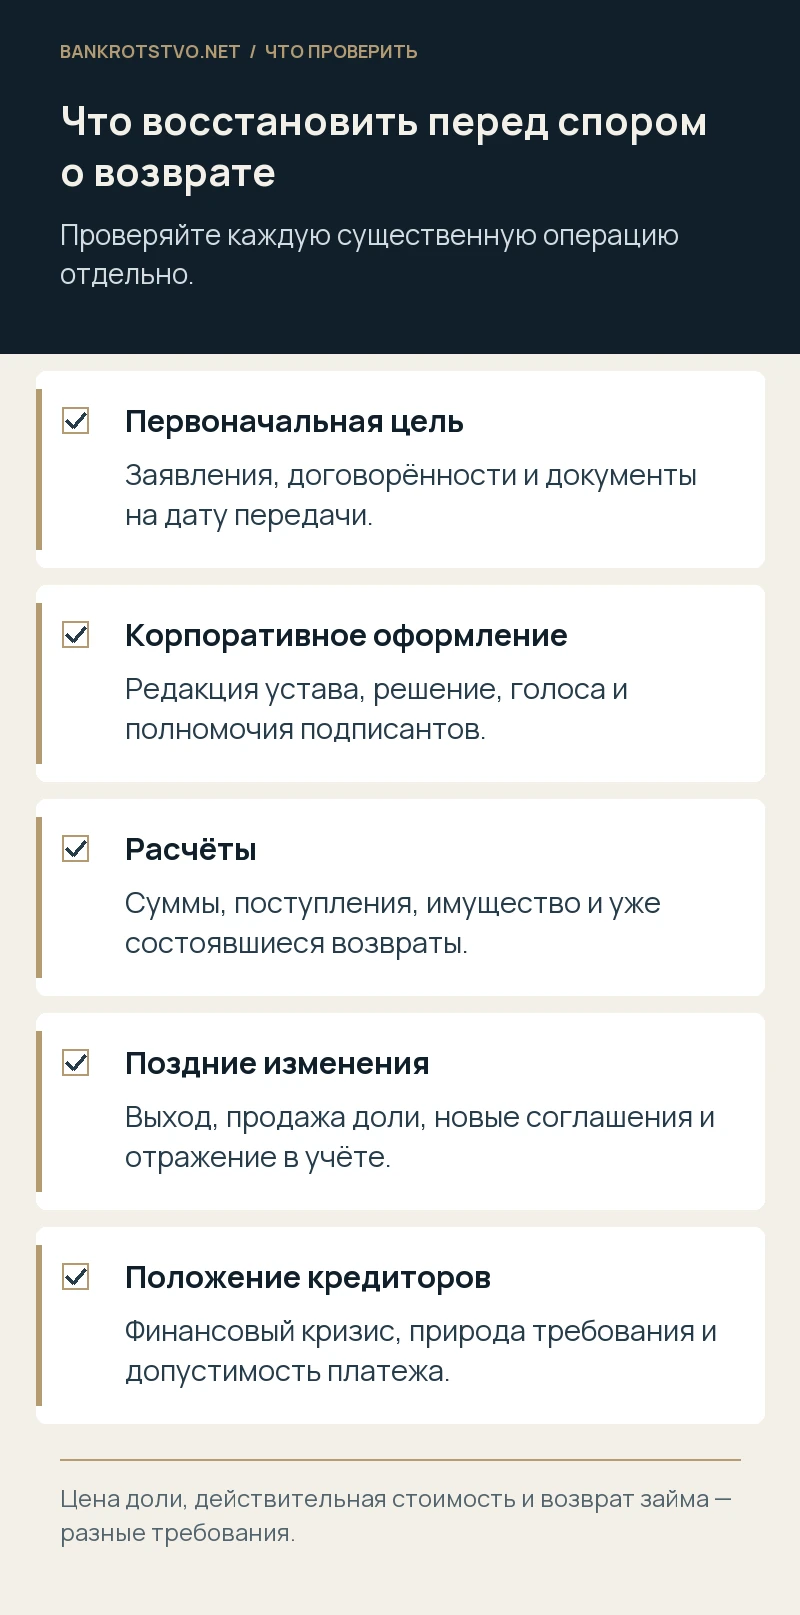
Соберите устав, протоколы, заявления, договоры, банковские выписки, письма о назначении помощи и документы её использования. Полезна таблица по каждому переводу: дата, сумма, отправитель, основание, относящееся решение и последующее отражение. У разных поступлений одного участника могут быть разные правовые основания. Нельзя объединять их в один «долг собственнику», если часть денег внесена как заём, а другая — как имущественная поддержка.
Проверьте полномочия лиц, подписывавших документы от имени общества. Совпадение участника и директора не отменяет требований к оформлению и разграничению ролей. Если акт сверки появился позднее, выясните, кто его подготовил, на каких данных и какую именно сумму признал. Документ с общей цифрой без расшифровки не всегда разрешает вопрос о природе каждого платежа и может потребовать сопоставления с первичными основаниями.
Почему вклад не становится займом после требования о возврате
У займа есть самостоятельное возвратное обязательство. Если деньги были переданы на ином законном основании, односторонняя претензия не создаёт его задним числом. Бывший участник должен объяснить, откуда возникает право получить сумму обратно. Компания, возражая, должна подтвердить собственную квалификацию, а не ограничиваться ссылкой на то, что деньги уже потрачены. Расходование средств не определяет само по себе наличие или отсутствие долга.
Если стороны позднее подписали новый документ о возврате, исследуйте его действительность и содержание. Это может быть самостоятельное обязательство, попытка изменить прежнюю конструкцию или спорное признание несуществующего долга. Необходимо проверить полномочия, корпоративные согласования и положение кредиторов. Договор нельзя считать заведомо действительным лишь из-за подписей, но и нельзя игнорировать без анализа только потому, что первоначальный платёж назывался вкладом.
Что меняет выход или продажа доли
Прекращение участия влияет на корпоративные права, но не означает автоматического возврата каждого имущественного предоставления. Расчёт действительной стоимости доли, цена её продажи и требование по займу имеют разные основания. Для бывшего участника важно не смешивать их в одном расчёте, а для общества — проверить, не заявляется ли одна экономическая сумма несколько раз под разными названиями.
Проверьте соглашение о выходе или продаже, перечень урегулированных требований и оговорки о сохранённых обязательствах. Если приобретатель доли обещал компенсировать продавцу прежнюю поддержку, это не всегда делает должником само ООО. Адресат требования зависит от того, кто и на каких условиях принял обязательство. Наличие общего интереса участников в сделке не даёт оснований произвольно переносить долг с покупателя доли на действующий бизнес.
Когда возможны вопросы о недействительности или ошибке
Если установленное основание передачи отсутствовало, прекратилось или признано недействительным, необходимо оценить соответствующие последствия. Они не сводятся к универсальному правилу «любую помощь вернут как неосновательное обогащение». Нужно проверить, какое основание отпало, кто вправе заявлять требование, что фактически получено и существуют ли специальные правила для данной корпоративной ситуации. Ошибочный платёж требует доказательства именно ошибки, а не только перемены намерений плательщика.
Для неденежного имущества дополнительно выясните, сохранилась ли вещь, кому принадлежит и какие права третьих лиц возникли. Требование вернуть оборудование и требование выплатить его стоимость могут иметь разные условия. Если корпоративное решение оспаривается, согласуйте денежную позицию с результатом этого спора. Возврат нельзя строить на противоположных утверждениях о действительности одного и того же основания без продуманной альтернативной конструкции требований.
Как читать бухгалтерские и налоговые последствия
Бухгалтерское отражение и налоговая квалификация должны соответствовать реальной операции, но сами по себе не заменяют гражданско-правового основания. Если в отчётности возникла ошибка, требуется надлежащее исправление с подтверждением причин. Нельзя просто переименовать поступление ради удобного иска. Сопоставьте первоначальное и последующее отражение, налоговые декларации и объяснения ответственных лиц, чтобы позиция общества оставалась последовательной.
Вопрос об исключении суммы из доходов или иных налоговых последствиях проверяется отдельно по применимому основанию и установленным условиям. Не вся финансовая помощь собственника получает одинаковый режим. При согласовании нового возвратного обязательства также оценивают последствия для общества и участника. Полезно заранее связать юридический разбор с работой бухгалтера: исправление одной части документов не должно создавать необъяснимое противоречие в другой.
Какие риски появляются в банкротстве общества
Если бывший участник заявляет сумму как обычный заём, управляющий и другие кредиторы вправе исследовать её действительную природу. Важно показать самостоятельное основание возврата, реальные поступления и обстоятельства финансирования. Положение связанного лица, предоставление поддержки в кризисе и корпоративный характер отношений могут влиять на оценку требования. Название договора, подписанного незадолго до банкротства, не гарантирует признание обычного кредиторского статуса.
Обществу и руководителю следует осторожно относиться к выборочному возврату средств перед другими кредиторами. Даже действительно существующий долг не исключает проверки конкретного платежа по банкротным правилам. Если деньги возвращены по спорной переквалификации имущественной поддержки, круг вопросов расширяется. Необходимы единый расчёт, документы основания и оценка финансового положения на момент решения, а не только желание завершить конфликт с бывшим собственником.
Условный пример: в выписке одно слово, в архиве другое
Предположим, участник перечислял деньги на закупку сырья. В назначении указан вклад в имущество, в протоколах описана поддержка без изменения долей, проценты и возврат не обсуждались. После продажи доли он направляет претензию, называя все переводы беспроцентным займом. Для такой позиции необходимо установить самостоятельное основание возвратного обязательства; одна новая формулировка не разрешает противоречия с первоначальными документами.
В другой части архива обнаруживается подписанный заём с отдельным графиком и подтверждением поступления соответствующей суммы. Её нельзя автоматически присоединить к безвозвратному финансированию только потому, что плательщик тот же. Разбор ведут по каждой операции. Пример условный: итог зависит от действительных документов, согласованной воли и доказательств, а не от того, кто первым назвал деньги вкладом или займом.
Как подготовить спор без потери доказательств
Не изменяйте прежние назначения, протоколы и учётные сведения без законного основания и сохранения истории. Запросите документы у бывших работников, банка и контрагентов надлежащими способами. Составьте перечень недостающего: договор, конкретное решение, подтверждение передачи имущества или расчёт уже состоявшихся возвратов. Для заявителя важно объяснить право и сумму, для общества — представить последовательные возражения по существу, не скрывая неудобные документы.
Перед иском либо ответом на претензию определите требуемый результат и сроки. Иногда спор можно сузить до нескольких переводов, по остальным согласовав факт и основание. Это уменьшает расходы и помогает предметно обсуждать урегулирование. Но соглашение должно точно описывать, какие требования прекращаются, кто платит и какие права сохраняются; общая фраза о полном взаиморасчёте может создать новый конфликт при последующем банкротстве.
Как мы помогаем компании и бывшему участнику
Мы проводим юридический анализ финансирования, сопоставляем корпоративные документы, договоры и платежи, проверяем расчёт и формируем позицию по возврату либо возражениям. При необходимости сопровождаем получение доказательств, переговоры и судебный спор. Отдельно оцениваем последствия для кредиторов и согласованность требований в банкротном деле, чтобы выбранное решение учитывало действительную экономическую историю, а не только нынешнее название долга.
Для первичного разбора направьте претензию, решения и перечень переводов. Если документов много, начнём с нескольких наиболее значимых операций и хронологии изменения статуса участника. Это позволяет определить, какие суммы действительно требуют отдельной проверки, какие материалы нужно восстановить и какой способ защиты имеет правовое основание.
Нормы и судебные разъяснения
- Закон об ООО, статья 27: вклады в имущество
- ГК РФ: обязательства, заём и последствия отсутствия основания
- Закон об ООО: выход, переход доли и корпоративные документы
- Закон о банкротстве: установление требований и оспаривание платежей
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.