
Обеспечение ценно настолько, насколько защищены права на остаток
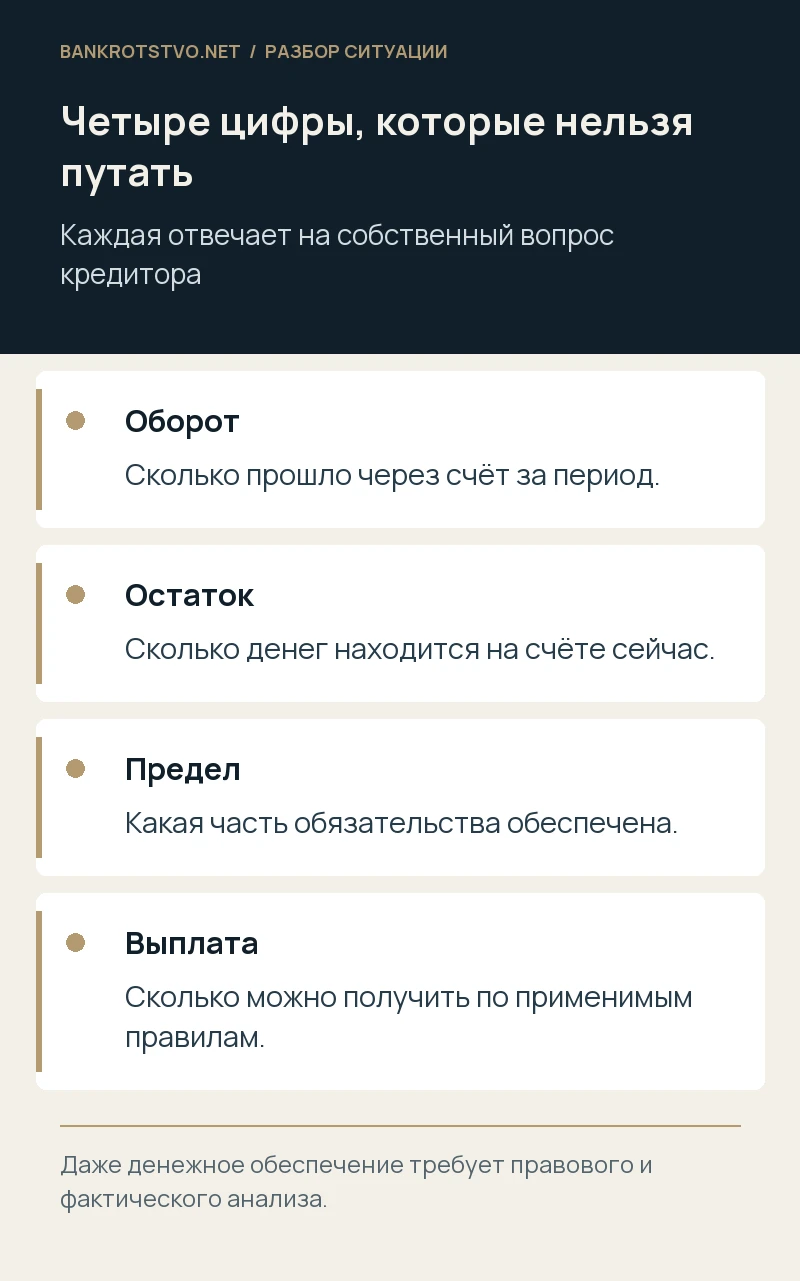
Кредитору предлагают залог прав по банковскому счёту должника. В выписке видны крупные обороты, поэтому обеспечение кажется почти денежным. Но оборот и остаток — разные величины, а условие направлять выручку в определённый банк не всегда создаёт залог. По статье 358.9 Гражданского кодекса для залога прав по договору счёта необходимо открытие залогового счёта. Обычный расчётный счёт не становится таким только от фразы в кредитном договоре.
Даже надлежаще оформленный залог не гарантирует наличия средств на нужную дату. Следует проверить договоры, момент возникновения обеспечения, права на расходование, ограничения и фактический остаток. В банкротстве действует специальное правило пункта 2.2 статьи 138: удовлетворение происходит по распоряжению конкурсного управляющего и с установленным распределением. Право забрать весь остаток без участия процедуры из самого факта залога не следует.
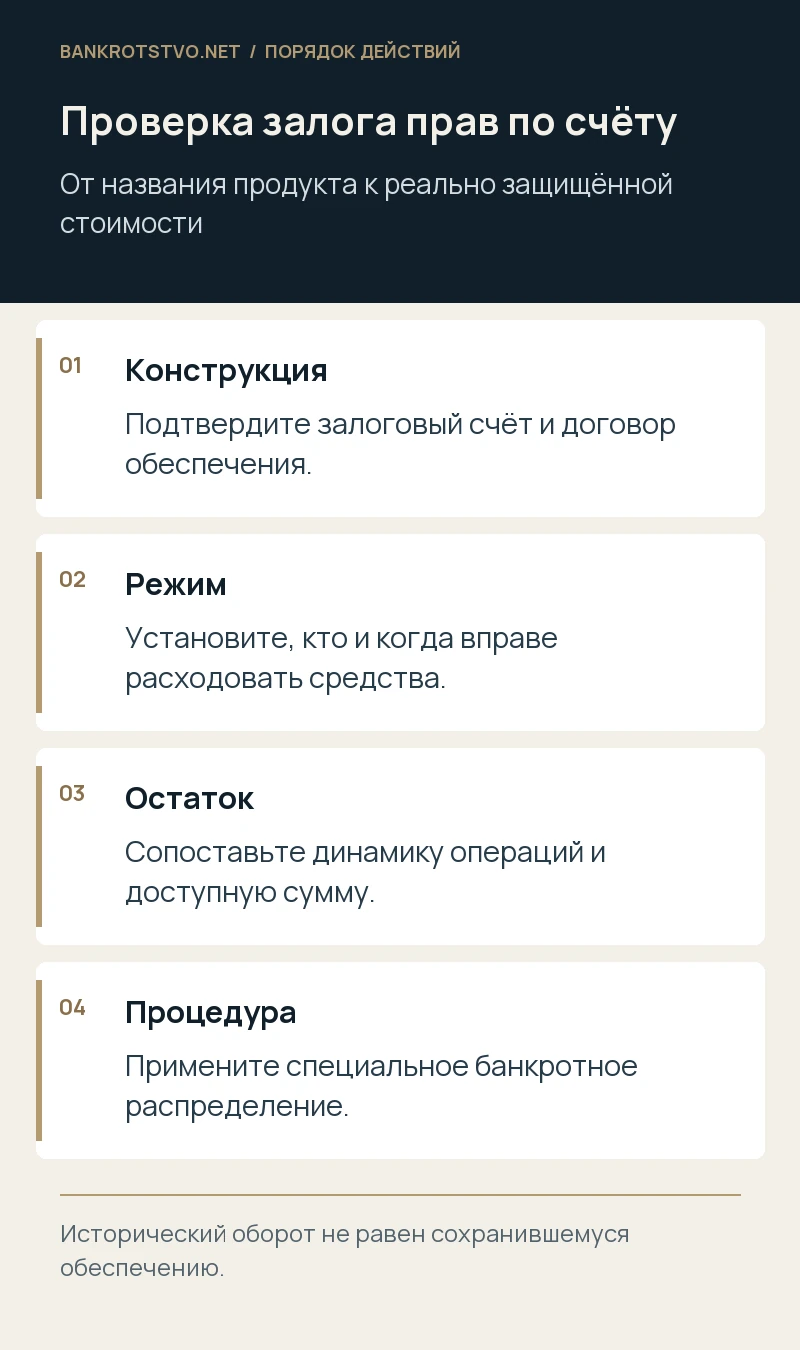
Установите действительный вид счёта
Получите договор банковского счёта, условия его открытия, соглашение о залоге и подтверждение банка. Сопоставьте номер, владельца, валюту и допустимые операции. Названия «спецсчёт», «резервный счёт» и «счёт обеспечения» могут обозначать разные конструкции. Для правовой квалификации важно содержание и применимый режим, а не маркетинговое название банковского продукта.
Статья 358.9 позволяет открыть залоговый счёт ещё до заключения залогового договора, а договор обеспечения — при отсутствии денег. Поэтому дата открытия и нулевой первоначальный остаток сами по себе не доказывают недействительность. Но для кредитора принципиально установить, какие действия завершили создание обеспечения и подтверждены ли они надлежащими документами. Если залогодержателем выступает другой банк, отдельно исследуют взаимодействие участников и необходимые уведомления банка, ведущего счёт.
Прочитайте условия о сумме обеспечения
Договор может определять пределы залога и условия использования остатка. Проверьте, охватываются ли все имеющиеся средства либо обеспечение ограничено определённой суммой в установленной конструкции. Нельзя без анализа считать заложенными любые будущие поступления на все счета должника. Важно, какой договор и какие права являются предметом обеспечения и как сформулированы ограничения.
Сопоставьте обеспеченное обязательство с суммой долга, изменениями и полученными платежами. Залог конкретного кредита не распространяется автоматически на штрафы по другому договору или долг другой компании группы. При уступке требования исследуйте переход связанных обеспечительных прав и документы нового кредитора. Если обязательство погашено, прежняя запись или банковская блокировка сами по себе не создают право получить деньги сверх действительного остатка задолженности.
Проверьте, мог ли должник расходовать остаток
Юридическая ценность обеспечения зависит от режима операций до дефолта и после предусмотренного уведомления. Проанализируйте условия расходования, согласия кредитора и обязанности банка. Высокий средний остаток за прошлый год не гарантирует сохранение денег, если должник вправе ежедневно использовать их в операционной деятельности. Для прогноза нужна динамика поступлений и списаний, а не одна наиболее удачная выписка.
Если предусмотрены ограничения, установите, когда банк получил необходимые документы и какие операции совершены после этого. Возможный спор с банком требует доказать конкретную обязанность, нарушение, размер потери и причинную связь. Снижение остатка ещё не означает автоматическую ответственность банка: списание могло соответствовать договору или обязательному правовому режиму. Подготовьте последовательность событий и выписки с точными датами, назначением и получателями платежей.
Отдельно оцените источник средств и конкурирующие права
На счёт могут поступать страховое возмещение, доходы от заложенного имущества или платежи по иным обеспеченным требованиям. Статья 358.9 допускает согласование зачисления таких сумм на залоговый счёт, но отношения с другими управомоченными лицами требуют анализа. Назначение платежа не отменяет права предшествующего кредитора и не разрешает двойное удовлетворение.
Проверьте аресты, обязательные ограничения, специальные правила поступлений и наличие других обеспечений. Если счёт используется для средств с отдельным режимом, нельзя автоматически считать весь бухгалтерский остаток свободным источником залогового погашения. Следует также учитывать финансовое состояние самого банка: залог права к кредитной организации не устраняет риск невозможности исполнения ею своих обязательств. Актив и риск должника по этому активу нужно оценивать одновременно.
Что происходит в конкурсном производстве
Пункт 2.2 статьи 138 предусматривает списание банком на основании распоряжения конкурсного управляющего и выдачу либо зачисление кредитору в установленном размере. Для обычного обеспеченного обязательства указана доля семьдесят процентов, а для требования по кредитному договору — восемьдесят процентов от имеющихся средств, с ограничением размером обеспеченного требования. Оставшиеся суммы используются по специальным правилам той же статьи.
Следовательно, нельзя обещать кредитору стопроцентное удовлетворение из остатка только потому, что обеспечение имеет денежный характер. Нужно подтвердить залоговый статус, действительный остаток и применимое правило. Непогашенная часть требования рассматривается в предусмотренном законом порядке. Самостоятельное автоматическое списание банком в пользу кредитора после начала процедуры требует отдельной оценки: договорная настройка не должна использоваться для обхода обязательных банкротных правил.
Какие документы запросить у управляющего и банка
Нужны договоры счёта и залога, доказательства возникновения обеспечения, выписки за значимый период, уведомления, распоряжения и расчёт распределения. Если остаток менялся после введения процедуры, попросите расшифровать каждую существенную операцию. Укажите, какой именно факт подтверждает запрашиваемый документ: наличие средств, нарушение ограничения или правомерность перечисления.
При отказе в раскрытии определите доступный процессуальный способ получения доказательств с учётом банковской тайны и полномочий участников. Кредитор не вправе требовать произвольную информацию о любых клиентах банка. Но ссылки на конфиденциальность не должны превращать расчёт по его обеспечению в непроверяемую цифру. Для суда важно сформулировать конкретный документ, период и связь с предметом разногласий, а также объяснить невозможность самостоятельного получения.
Условный пример: большие обороты при нулевом остатке
Допустим, поставщик принял залог прав по счёту покупателя, на который ежемесячно поступала значительная выручка. Договор позволял расходовать средства в установленном порядке, и перед банкротством остаток почти исчез. Наличие большого оборота не означает, что кредитор имеет преимущество на всю историческую выручку. Нужно определить действующий предмет залога и сумму, оставшуюся к распределению.
Если отдельные списания совершены вопреки возникшим ограничениям, оценивают соответствующие требования с доказательством нарушения. Если операции были разрешены, ожидание постоянного остатка может оказаться коммерческой ошибкой, а не основанием взыскать всю разницу с банка. Пример показывает, почему условия контроля важны ещё при оформлении обеспечения. После банкротства юридический анализ помогает отделить реально защищённую стоимость от предположений о будущих поступлениях.
Как оценить обеспечение до и после кризиса
Достаточно ли обязательства держать выручку в банке? Для залога прав нужен надлежащий правовой механизм. Можно ли заложить счёт без денег? Закон такую возможность допускает, но экономическая ценность появится только при наличии соответствующих прав и средств. Сохраняется ли преимущество на уже законно потраченную сумму? Это нельзя предполагать без самостоятельного основания.
Мы анализируем договорную конструкцию, ограничения операций и движение остатка, проверяем расчёт в банкротстве. Готовим запросы и требования, оцениваем основания спора с банком или управляющим и представляем кредитора в суде. Направить документы для юридического анализа можно как при выборе обеспечения, так и после обнаружения неожиданного уменьшения остатка.
Нормы и судебные разъяснения
- ГК РФ: залог прав по банковскому счёту
- Закон о банкротстве: статья 138
- Гражданский кодекс РФ: банковские счета
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.