
Компания отгрузила продукцию и признала выручку, но покупатель третий месяц переносит оплату. Банкротства нет, приставам исполнительный лист ещё не передавали, а налог на прибыль уже влияет на денежный поток. Руководитель спрашивает, можно ли учесть риск неоплаты сейчас, не дожидаясь ликвидации должника. Для плательщика налога на прибыль, применяющего соответствующий порядок учёта, такую задачу может решать резерв по сомнительным долгам.
Резерв не возвращает деньги, не прекращает долг и не заменяет взыскание. Это установленный законом механизм налогового учёта, у которого есть требования к виду задолженности, обеспечению, срокам и размеру. Ошибка в одном из этих элементов способна превратить ожидаемое снижение нагрузки в доначисления. Ниже рассматриваем обычную коммерческую организацию; для банков, микрофинансовых организаций и других специальных категорий действуют особенности, которые нельзя переносить на поставщика или подрядчика без отдельного основания.
Сомнительный долг ещё не означает безнадёжный
Просрочка оплаты и окончательная невозможность взыскания — разные юридические состояния. В статье 266 НК РФ сомнительность связывается с установленными признаками задолженности, а безнадёжность — с самостоятельными основаниями. Пока покупатель продолжает деятельность и обещает заплатить, компания может иметь реальное требование и одновременно оценивать возможность формирования резерва. Для этого не нужно объявлять контрагента банкротом только ради налогового результата.
Практически полезно вести две параллельные карточки: действия по взысканию и налоговую квалификацию долга. В первой отражаются претензия, переговоры, иск, обеспечение и платежи. Во второй — происхождение суммы, срок, встречные обязательства и расчёт резерва. Их данные должны совпадать, но выводы решают разные задачи. Если бухгалтерия зарезервировала долг, менеджер не получает права простить его без полномочий. Если юрист подал иск, это также не делает всю заявленную сумму автоматически допустимой для налогового резерва.
Сначала проверьте применимый налоговый режим
Речь идёт о резерве для налога на прибыль по правилам главы 25 НК РФ. Его нельзя механически применять к организации на другом режиме или переносить из бухгалтерского учёта. Статья 266 предусматривает право создавать резерв, а порядок налогового учёта должен последовательно отражаться в учётной политике и регистрах. Наличие бухгалтерской оценки сомнительной дебиторской задолженности само по себе не подтверждает налоговый расход.
Проверьте действующую учётную политику, дату принятия решения и правила изменения применяемого метода. Если компания раньше резерв не создавала, не стоит просто внести его в декларацию за удобный квартал без анализа допустимого момента изменения. Статья 313 требует последовательности налогового учёта и устанавливает правила изменения методов. Здесь важны документы, принятые реально, а не изготовленные задним числом. Юрист помогает определить правовые условия, бухгалтер — согласовать их с регистрами и расчётом налоговой базы.
Если решение о создании резерва принято давно, проверьте, как оно фактически исполнялось. Бывает, что политика предусматривает один порядок, программа настроена на другой, а отдельные крупные долги добавляются вручную без объяснения. Для защиты важна не только формальная фраза в приказе, но и последовательная связь политики, инвентаризации, регистра и декларации. Изменение состава задолженности само по себе нормально; произвольная смена подхода к одинаковым обязательствам требует объяснения. Восстановление такой истории лучше провести до проверки, сохранив первоначальные документы и отдельно обозначив обнаруженные ошибки.
Какие требования к покупателю подходят для резерва
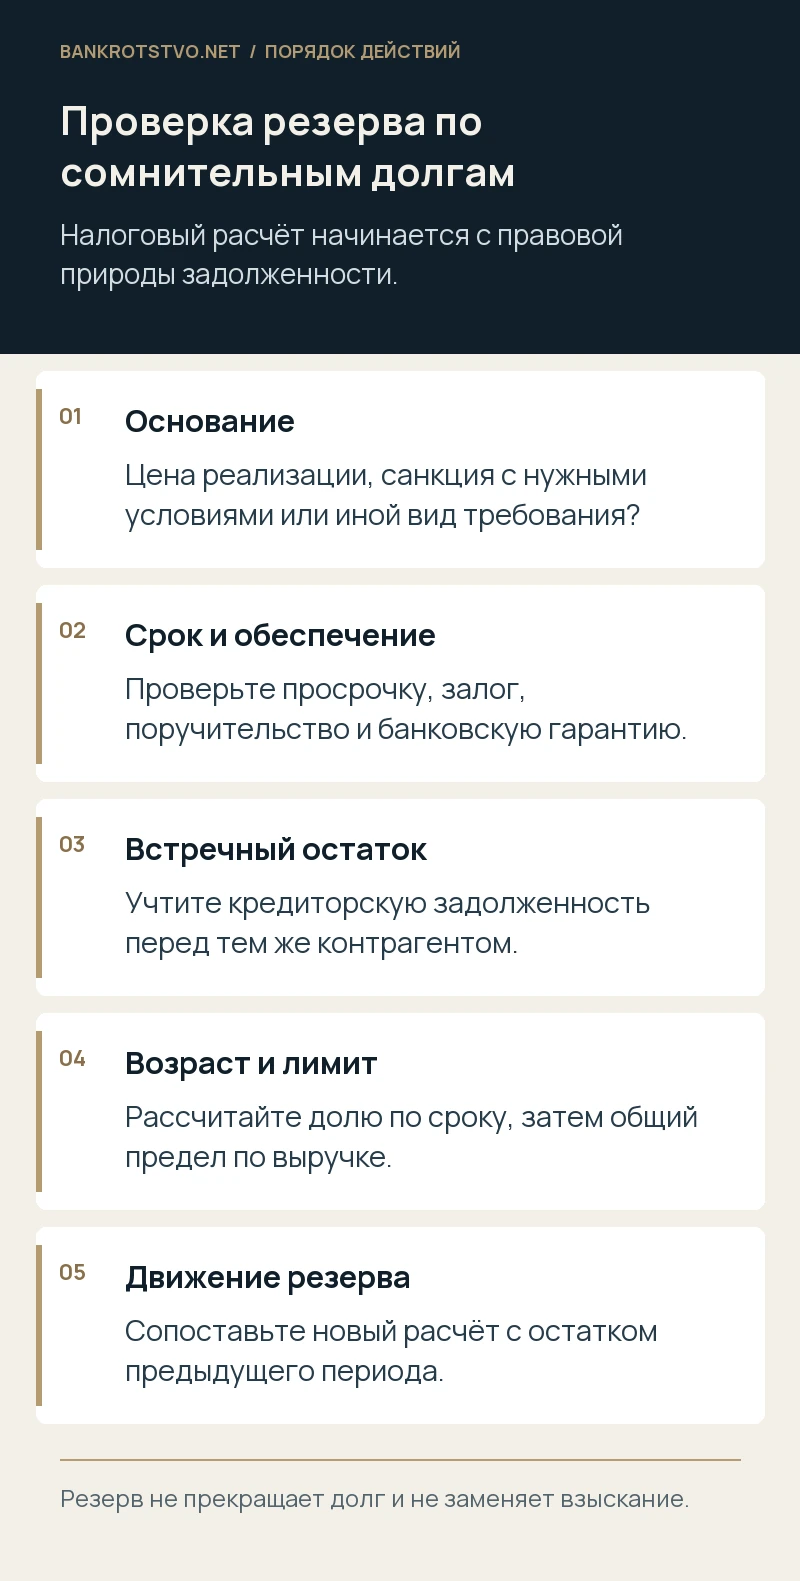
Основное правило статьи 266 относится к задолженности, возникшей в связи с реализацией товаров, выполнением работ или оказанием услуг, не погашенной в договорный срок и не обеспеченной указанными в норме способами. Поэтому начните с источника долга. Цена отгруженного товара отличается от займа, возврата выданного аванса или требования о возмещении убытков. Одинаковый счёт расчётов в программе не делает эти суммы одинаковыми для налога.
По каждому обязательству нужны договор, документы исполнения и установленный срок оплаты. Если сумма появилась после уступки, новации, расторжения или сложной цепочки расчётов, её происхождение проверяют отдельно. Не следует автоматически включать любую дебиторскую задолженность только потому, что она просрочена больше трёх месяцев. Для крупного смешанного договора полезно разделить цену выполненных работ, проценты, штраф и компенсацию расходов. Тогда видно, какая часть соответствует конкретному основанию, а какая требует иной квалификации либо вообще не участвует в этом резерве.
Обеспечение может изменить налоговый вывод
В определении сомнительного долга названы залог, поручительство и банковская гарантия. Наличие такого обеспечения нельзя игнорировать лишь потому, что взыскание кажется трудным. Проверьте сам документ, обеспеченное обязательство, сумму, срок и действительность соответствующего способа защиты. Важно понять, покрывает ли он рассматриваемую задолженность и сохраняется ли на отчётную дату.
Если менеджер говорит, что поручитель «тоже без денег», этого недостаточно для автоматического включения всей суммы в резерв. Аналогично номинальная запись о гарантии ещё не отвечает на вопрос, какое обязательство она обеспечивает и соблюдены ли её условия. При частичном обеспечении, прекращении обеспечения или споре о его действительности необходим отдельный расчёт и правовая оценка. Не следует оформлять отказ от обеспечения только ради налогового эффекта без оценки последствий для взыскания: потеря реального источника погашения может оказаться значительно дороже временного изменения налога на прибыль.
Как определить возраст задолженности
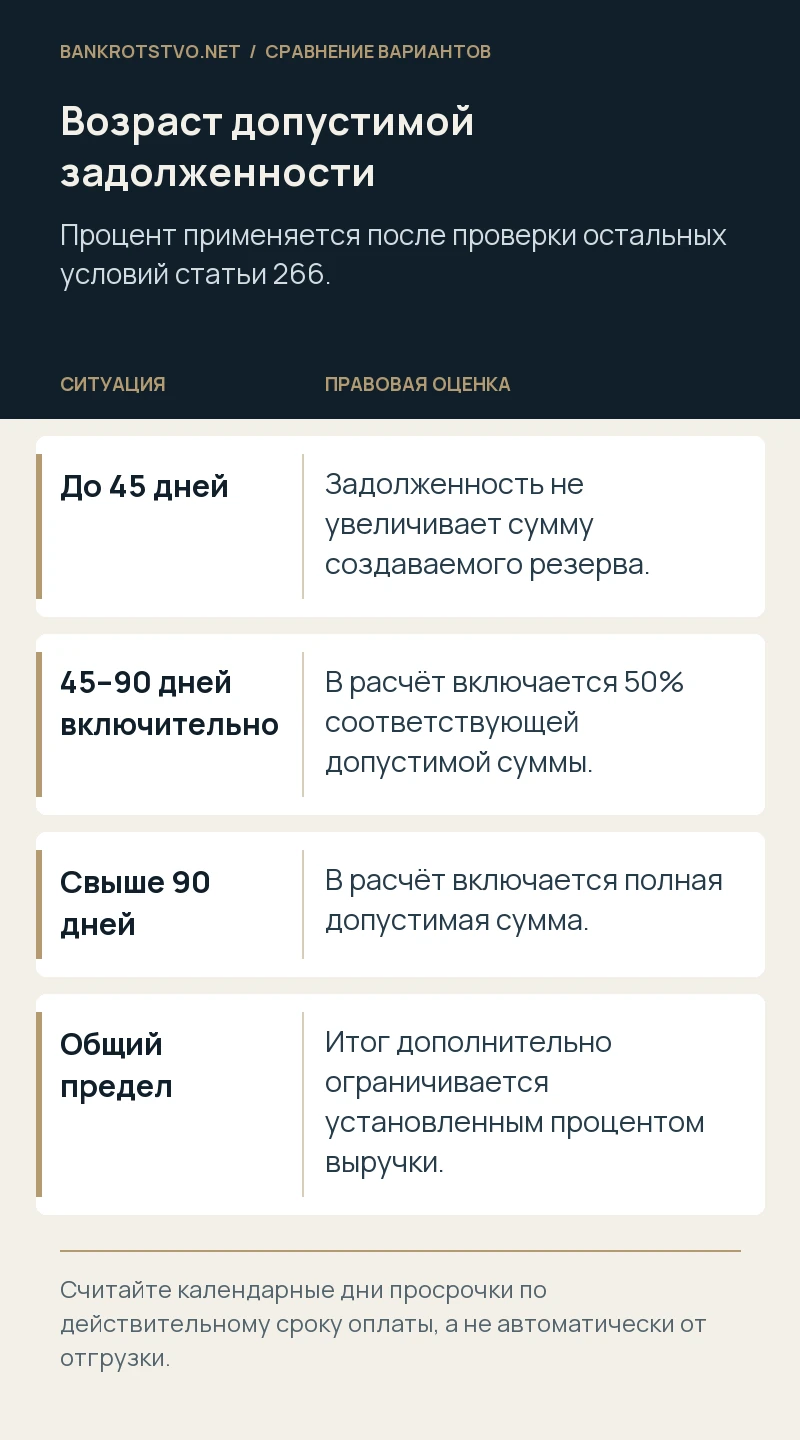
Для расчёта учитывается просроченная задолженность по установленным законом временным интервалам. До 45 дней она не увеличивает резерв; от 45 до 90 календарных дней включительно применяется половина соответствующей суммы; свыше 90 календарных дней — полная сумма, с учётом остальных ограничений. Поэтому 90-й и 91-й день могут давать разный расчётный результат.
Начальная дата должна следовать из обязательства, а не только из даты накладной. Проверьте срок оплаты, условия о приёмке, отсрочке, этапах и согласованных изменениях. Если покупатель обязан платить через определённый период после поставки, задолженность не становится просроченной в день отгрузки. При графике платежей возраст определяется по соответствующим частям. Сохраните расчёт дат, чтобы его можно было воспроизвести независимо от настроек программы. Ошибочное ранжирование особенно заметно на границе отчётного периода, когда несколько дней меняют сумму признаваемого расхода.
Отсрочка, мировое соглашение и частичная оплата
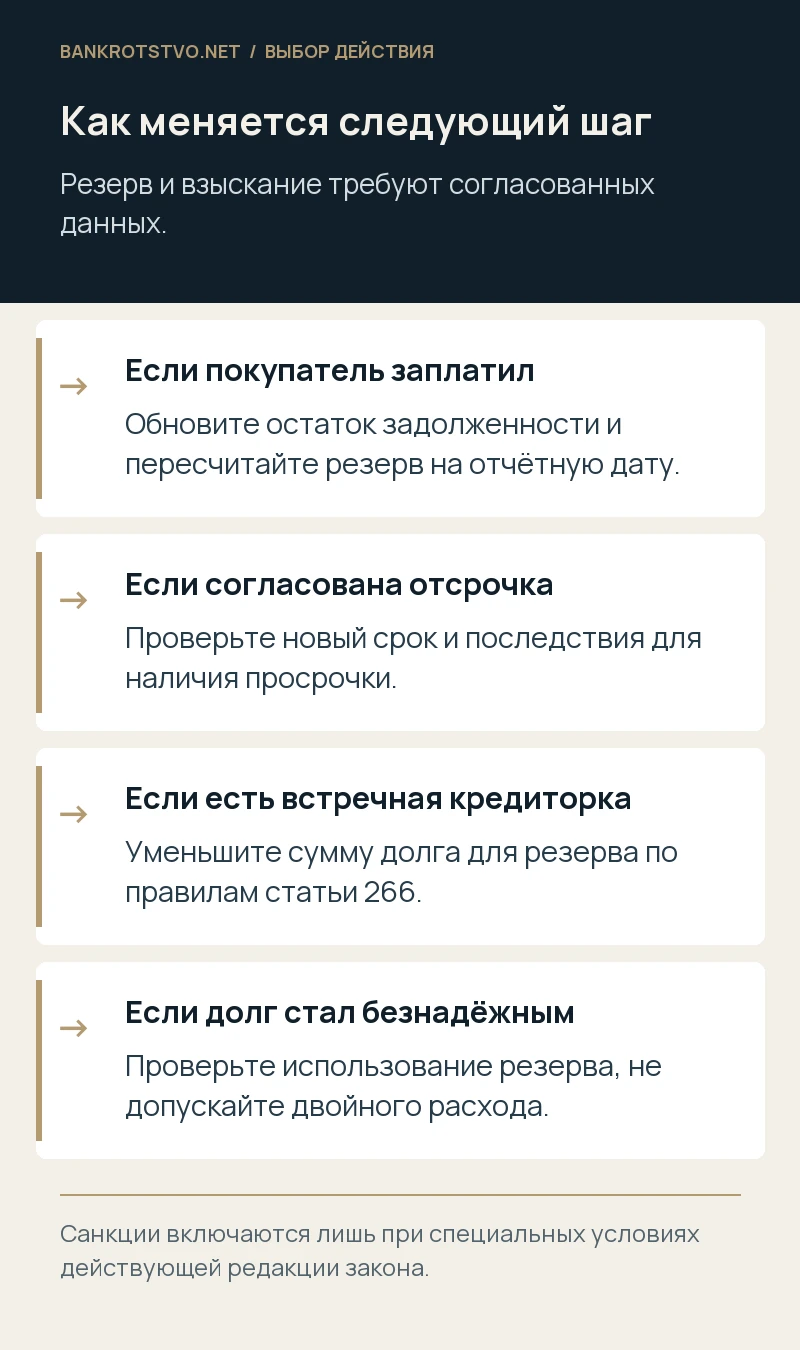
Согласованное изменение срока может повлиять на наличие и длительность просрочки. Поэтому бухгалтерия должна получать дополнительные соглашения одновременно с юридическим подразделением, а не после окончания года. Если стороны действительно изменили обязательство, расчёт нельзя продолжать по старому графику лишь потому, что так больше резерв. При этом письмо должника с просьбой подождать не обязательно означает принятую кредитором отсрочку.
Частичная оплата требует определения того, какую задолженность она погашает. Сопоставьте назначение платежа, договорные условия и применимые правила зачёта исполнения. В карточке должны оставаться суммы и сроки по конкретным обязательствам, а не только общий остаток по контрагенту. При мировом соглашении отдельно проверьте, какие требования признаны, прекращены или преобразованы и когда наступает новый срок. Налоговая оценка следует за действительным правовым результатом договорённости. Нельзя одновременно представлять долг как уже прекращённый для суда и как продолжающий существовать в прежнем виде для увеличения резерва.
Встречная кредиторская задолженность уменьшает базу
Если компания сама должна тому же контрагенту, статья 266 предусматривает уменьшение соответствующей дебиторской задолженности на встречную кредиторскую. Это налоговое правило не равно заявлению о гражданско-правовом зачёте и не означает, что обязательства автоматически прекратились. Даже без оформленного зачёта необходимо проверить встречный остаток для расчёта сомнительного долга.
Сверяйте расчёты по юридическому лицу, а не только по одному договору или подразделению. Компания может взыскивать цену поставки и одновременно иметь задолженность перед тем же покупателем по другой операции. Если дебиторских долгов несколько и сроки различаются, закон предусматривает уменьшение начиная с задолженности, возникшей первой по времени. Ошибка порядка способна завысить резерв: встречная сумма уменьшает прежде всего более раннюю задолженность, которая часто уже попадает в больший процентный интервал. Поэтому итоговая арифметика должна показывать не только общий минус, но и распределение по конкретным строкам.
Встречные обязательства полезно сверять с юридическим отделом, а не только по бухгалтерскому сальдо. Например, претензия контрагента о штрафе ещё может оставаться спорной, тогда как признанная обязанность оплатить другую поставку уже отражена документами. Вопрос о наличии конкретной кредиторской задолженности решается по её основанию и состоянию, а не по удобству для резерва. При расхождении данных составьте перечень спорных сумм и причин, по которым они включены либо не включены в расчёт. Это позволит показать осмысленную позицию вместо случайного результата автоматического взаимного сворачивания всех записей программы.
Штрафы и пени: проверьте действующую редакцию
С 2026 года в пункте 1 статьи 266 прямо предусмотрена также задолженность по штрафам, пеням и иным санкциям, подтверждённая решением суда по договорам, задолженность от реализации по которым признана сомнительной. Это условие требует отдельной проверки. Претензия с односторонним расчётом неустойки не равнозначна судебному решению, а санкция по любому спору не становится автоматически частью резерва.
Разделите основную задолженность и санкции в регистрах, сохраните судебный акт и связь с соответствующим договором. Проверьте также применимую редакцию закона для конкретного периода и остальные условия расчёта. Не переносите новую норму на прошлые периоды без основания. Проценты по займу и договорная неустойка имеют разную правовую природу; для обычной организации не следует использовать специальные правила, предусмотренные для банков и иных названных в законе лиц. Если состав взысканной суммы сложный, полезно сначала подготовить юридическую расшифровку судебного решения, а затем рассчитывать налоговый результат.
Инвентаризация должна подтверждать каждую строку
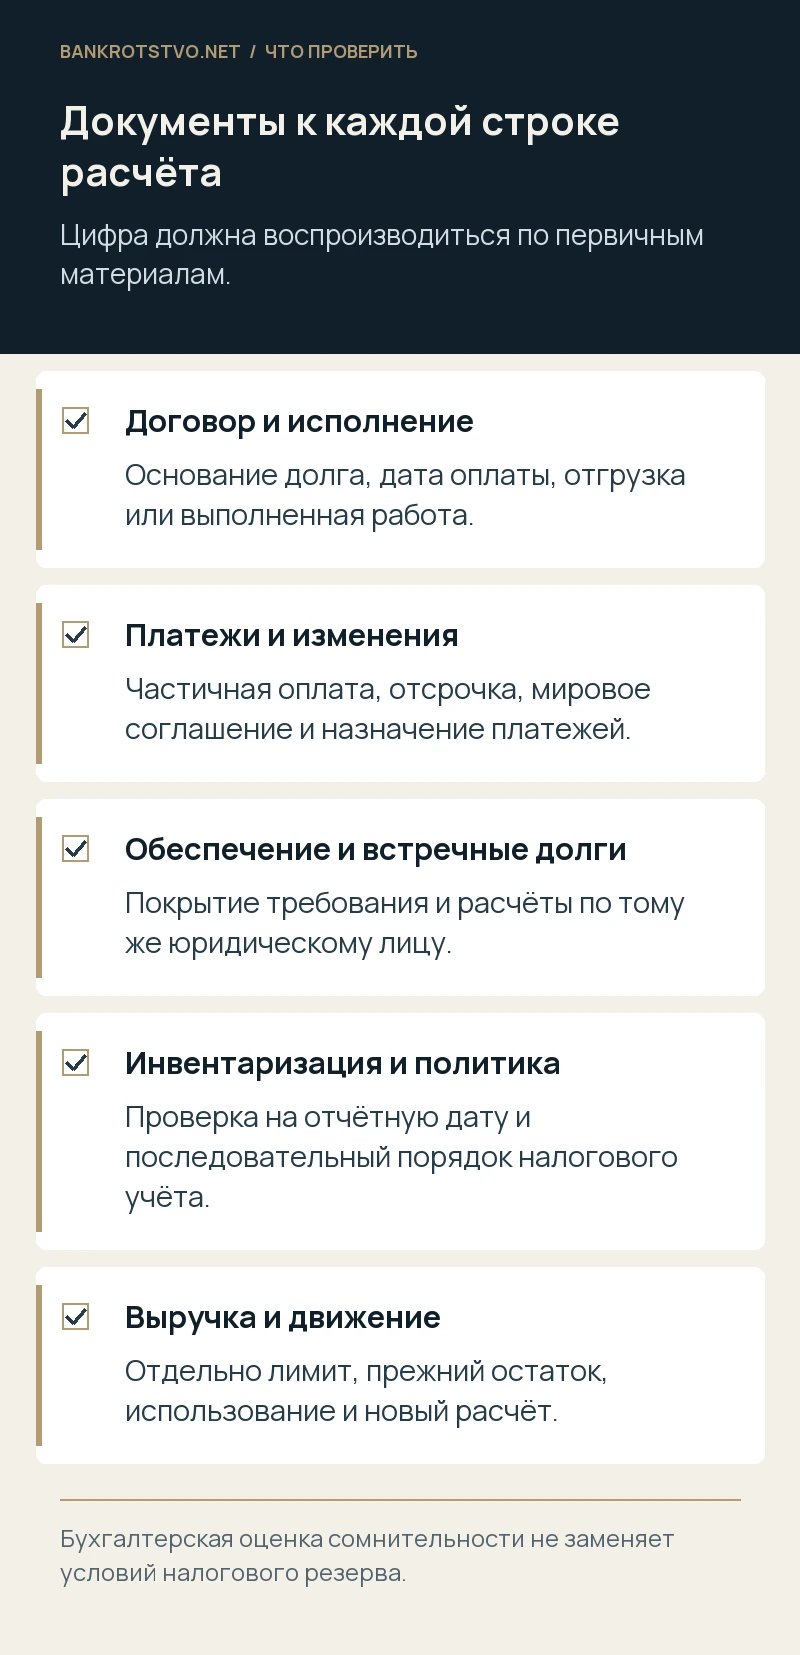
Сумма резерва определяется по результатам инвентаризации дебиторской задолженности на последнее число отчётного или налогового периода. В расчёте нужны контрагент, основание, остаток, срок оплаты, возраст, обеспечение и встречная кредиторская задолженность. Простая выгрузка просрочки из программы полезна как начало, но не заменяет проверки договорных изменений и подтверждающих документов.
Сопоставьте инвентаризацию с банковскими выписками, актами сверки, решениями суда и состоянием претензионной работы. Если акт сверки не подписан должником, это не означает автоматического исчезновения реальной задолженности; важно, чем ещё подтверждается обязательство. Но и один подписанный акт не исправляет отсутствие документов об исполнении спорного договора. По существенным расхождениям составьте пояснение, почему выбрана именно такая сумма. Регистры должны позволять другому специалисту повторить расчёт и увидеть, какие сведения проверены, а какие остаются предметом спора с контрагентом.
Почему весь расчётный резерв может не попасть в расходы
После проверки долгов применяется ограничение по выручке. По итогам налогового периода резерв не может превышать десять процентов выручки этого периода, определяемой по статье 249 НК РФ. В течение года по итогам отчётных периодов сравнивают две величины: десять процентов выручки предыдущего налогового периода и десять процентов выручки текущего отчётного периода; используется большая величина установленного ограничения.
Не подменяйте выручку всеми поступлениями на расчётный счёт. Заём, вклад участника и оплата реализации имеют разную природу; показатель для лимита определяется по соответствующим налоговым правилам. Также нельзя считать годовой предел отдельно для каждого крупного покупателя: ограничение относится к резерву организации в целом. Для проверки удобно хранить два расчёта — сумму по допустимым долгам и предел по выручке. Это позволяет объяснить руководителю, почему реальная просрочка может быть значительно больше признаваемого налогового резерва и почему остаток изменяется при закрытии года.
Условный пример: одна просрочка и встречный долг
Предположим, покупатель должен компании 1 000 000 рублей по оплачиваемой денежными средствами поставке, просрочка превышает 90 календарных дней, обеспечение отсутствует. Компания одновременно должна этому же лицу 300 000 рублей. При прочих выполненных условиях для определения сомнительной суммы сначала учитывается встречная задолженность: расчёт начинается с 700 000 рублей, а не с миллиона. Затем проверяется общий предел резерва по выручке.
Этот пример показывает налоговую логику, а не прекращение обязательств между сторонами. Без надлежащего основания компания не вправе считать, что покупатель уже рассчитался на 300 000 рублей. Для гражданских расчётов требуется отдельная оценка. Если же встречная задолженность отсутствует, но просрочка составляет 70 дней, применяется другой возрастной коэффициент — половина допустимой суммы. В реальном расчёте дополнительно проверяются несколько поставок, даты платежей и остаток ранее созданного резерва. Нельзя переносить итог примера в декларацию, не восстановив собственную последовательность операций.
Условный пример: резерв есть, но денег от этого не прибавилось
В другом условном случае подрядчик создал допустимый резерв по неоплаченной работе и продолжил взыскание. Через следующий отчётный период заказчик перечислил задолженность. Компании нужно отразить поступление и пересчитать резерв по актуальному состоянию долгов, а не сохранять прежний расход до конца года только потому, что он уже попал в прошлый расчёт. Движение резерва имеет самостоятельные правила.
Если вместо оплаты возникло установленное законом основание безнадёжности, проверяется использование созданного резерва для покрытия соответствующего убытка. Нельзя повторно учесть одну сумму как резерв и как самостоятельное списание безнадёжного долга. Для директора главный вывод практический: резерв влияет на налоговый учёт, но не финансирует зарплату и закупки. План взыскания, обеспечение требований и переговоры с должником остаются необходимыми. Налоговая мера может смягчить последствия просрочки при соблюдении условий, однако не заменяет решение проблемы ликвидности и не подтверждает будущую оплату.
Отдельного внимания заслуживает согласование расчёта с руководителем, который ведёт переговоры о скидке или прощении части долга. Пока договорённость существует только в обсуждении, нельзя считать её состоявшимся прекращением обязательства. После надлежащего оформления, напротив, прежний остаток необходимо проверить заново. Сотрудники должны понимать, что налоговый резерв не создаёт свободный запас расходов, которым можно управлять независимо от договоров. Условия урегулирования выбираются исходя из реальной возможности вернуть деньги и интересов компании, а затем их последствия корректно отражаются в налоговом учёте.
Как пересчитывается остаток резерва
На очередную отчётную дату новая расчётная сумма сопоставляется с остатком прежнего резерва, определяемым по правилам пункта 5 статьи 266. Если новая сумма меньше остатка, соответствующая разница включается во внереализационные доходы; если больше — во внереализационные расходы. Поэтому правильность первоначального формирования ещё не означает правильность всех следующих периодов.
В регистре движения полезно отдельно показывать предыдущий размер, использование на безнадёжные долги и новый расчёт по инвентаризации. Это предотвращает две типичные ошибки: повторное признание одной суммы расходом и сохранение резерва по уже оплаченным обязательствам. При прекращении создания резерва, изменении метода учёта или реорганизации требуется отдельная проверка последствий. Не следует исправлять прошлый период простым увеличением расхода в текущем без анализа оснований. История резерва должна оставаться связной и объяснять каждое изменение документами, а не только итоговой проводкой.
Какие вопросы чаще вызывают спор с налоговой
Основные риски связаны с неподходящим видом долга, неучтённым обеспечением, неверным возрастом, пропущенной встречной кредиторской задолженностью и завышенным лимитом. При проверке полезнее отвечать по конкретным строкам, чем защищать весь резерв одной ссылкой на статью 266. Если инспекция исключает определённую сумму, установите, какой именно признак она считает отсутствующим и какими документами это подтверждает.
В возражениях покажите договорный срок, фактическое исполнение, остаток, расчёт дней и сведения об обеспечении. Если ошибка действительно есть, оцените её влияние на конкретный период и допустимый способ исправления, сохраняя обоснованную часть расчёта. Не надо соглашаться с исключением всего резерва только из-за недостатка одной строки. Одновременно нельзя подменять отсутствующее основание новым документом, составленным задним числом. Предметная правовая позиция помогает отделить арифметическое расхождение от принципиального спора о применимости налоговой нормы.
Что подготовить для проверки и дальнейшего взыскания
Для анализа нужны учётная политика, инвентаризационные материалы, регистр движения резерва, расчёт выручки, договоры, первичные документы, графики и платежи. Добавьте обеспечение, встречные обязательства и судебные акты по санкциям, если они включены. Отдельно обозначьте суммы, по которым продолжаются переговоры или рассматривается изменение срока: такие решения должны вовремя попадать в налоговый расчёт.
Мы проверяем правовую природу требований и договорные условия, сопоставляем их с расчётом резерва и помогаем подготовить позицию при налоговых претензиях. При необходимости сопровождаем взыскание с покупателя, чтобы налоговая работа не существовала отдельно от возврата денег. Для начала можно сообщить состав задолженности и стадию спора. По документам станет понятно, какие суммы допускают обсуждение резерва, что требуется уточнить в расчёте и какие действия по защите требования компании откладывать нельзя.
Нормы и судебные разъяснения
- НК РФ, статья 266: сомнительность, возраст, лимит и движение резерва
- НК РФ, статья 249: выручка от реализации
- НК РФ, статья 313: последовательность налогового учёта и регистры
- НК РФ, статья 265: внереализационные расходы
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.