
Утрата вещи не всегда означает утрату преимущества
Заложенный станок уничтожен пожаром, а владелец оборудования находится в банкротстве. Страховщик признал событие и готовит выплату. Такая сумма не должна автоматически рассматриваться как свободные деньги для любых расчётов. Статья 334 Гражданского кодекса предусматривает преимущественное удовлетворение залогодержателя за счёт страхового возмещения за утрату или повреждение предмета, независимо от того, в чью пользу он был застрахован, с установленным законом исключением по причинам, за которые отвечает сам залогодержатель.
Но это правило не означает, что банк всегда получает всю заявленную страховщику сумму напрямую и без банкротных ограничений. Нужно подтвердить залог, связь выплаты с конкретным предметом, объём обеспеченного требования и применимый порядок распределения. Если полис одновременно покрывает другие вещи или перерыв производства, эти суммы нельзя без обоснования целиком отнести к замещению залога. Юридическая задача — сохранить и правильно квалифицировать соответствующую стоимость.
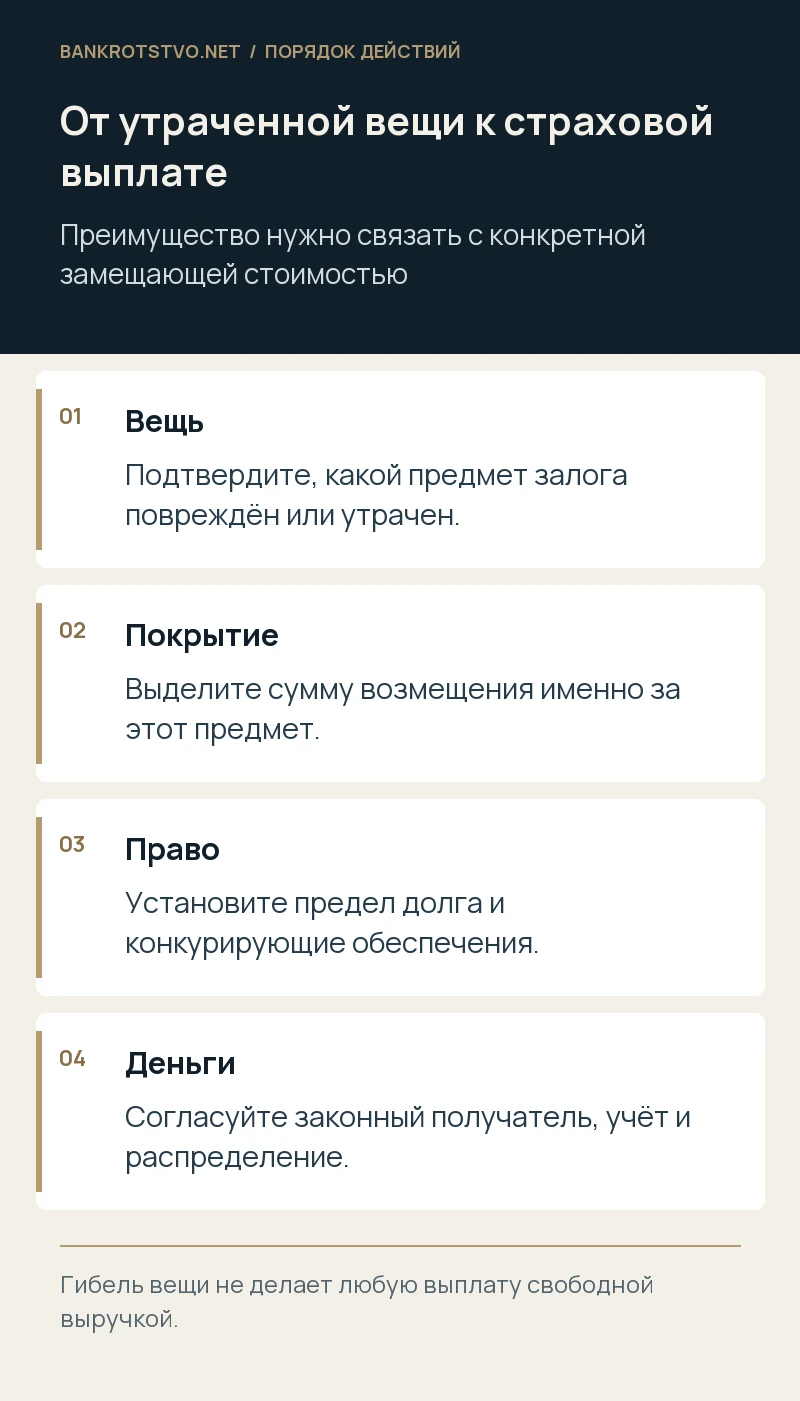
Подтвердите, какое имущество погибло
Сопоставьте договор залога с актом происшествия, паспортами, инвентаризацией и документами страховщика. Для линии с несколькими агрегатами установите, что утрачено полностью, что повреждено, а что сохранило стоимость. Страховое описание «оборудование цеха» может быть шире предмета обеспечения. Нужна понятная связь между каждой повреждённой вещью и частью выплаты.
Сохраните фотографии маркировки, документы о ремонте и акты осмотра. Если имущество заменялось или модернизировалось, выясните судьбу обеспечения по правилам сохранения залога при изменении вещи. Нельзя считать новый станок заложенным только потому, что он выполнял прежнюю функцию. Но и изменение инвентарного номера не всегда прекращает залог. Правовой вывод должен опираться на реальные преобразования и условия договора, а не на бухгалтерское название актива.
Разберите структуру страхового возмещения
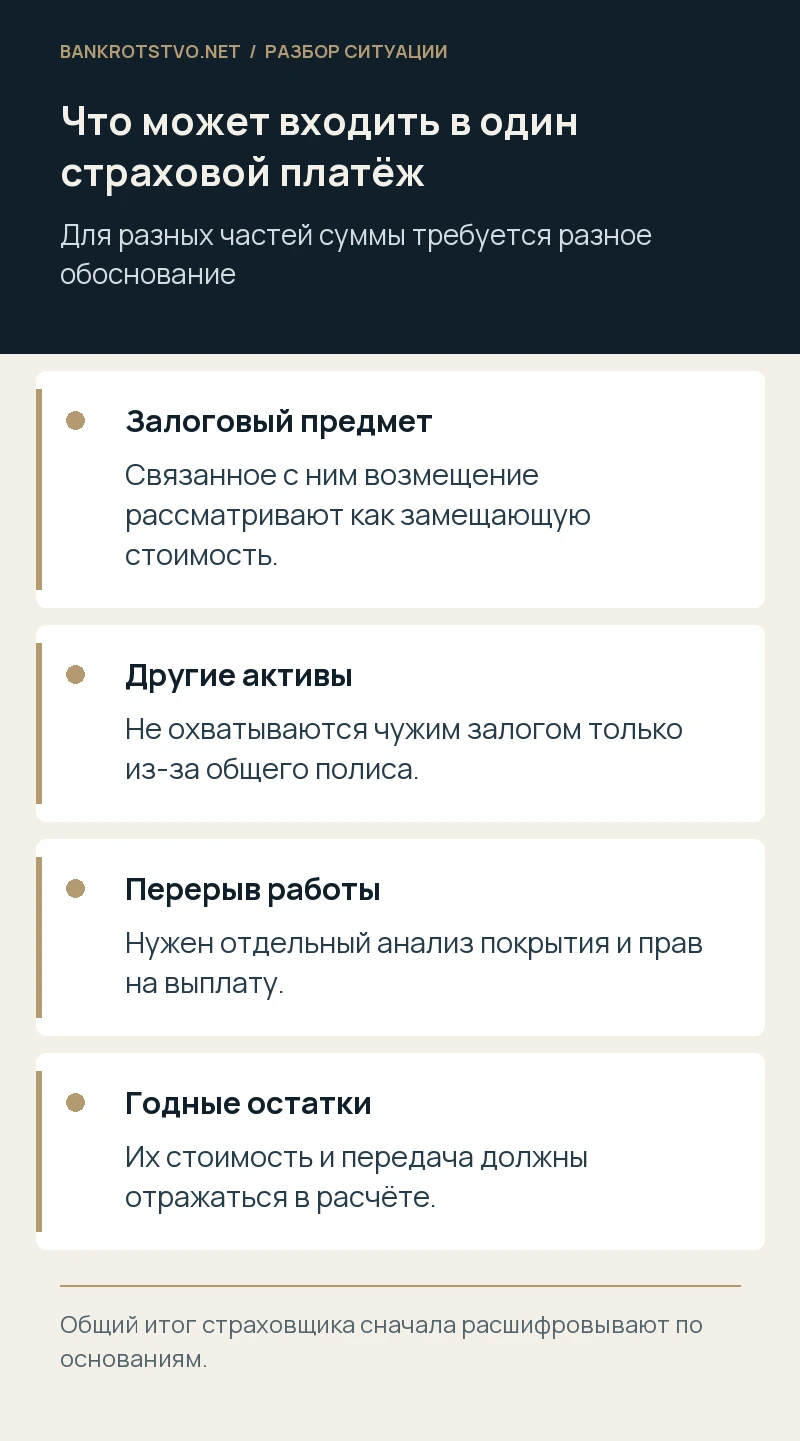
Попросите страховой акт, расчёт, сведения о франшизе, лимитах, износе и годных остатках. Отдельно выделите выплату за повреждение предмета залога, покрытие незаложенных активов и иные предусмотренные полисом суммы. Залог здания не означает автоматическое преимущество на компенсацию всех товаров арендаторов, погибших в том же пожаре.
Если страховщик выплатил аванс, уточните, какую часть события и имущества он покрывает. Последующая доплата также должна быть отражена в расчёте. Спор о размере ущерба не следует смешивать со спором о получателе уже признанной суммы. В ряде случаев можно защищать бесспорную часть, продолжая доказывать остальное. Для этого нужно избежать подписания документов, которые необоснованно прекращают весь объём требований по событию.
Установите залоговое право и его предел
Подготовьте договор обеспечения, документы регистрации или учёта, судебное определение об установлении статуса и актуальный расчёт долга. Если статус ещё не признан в банкротстве, этот вопрос требует процессуального решения. Переписка страховщика с банком не заменяет судебное установление прав кредитора в соответствующем деле, когда оно необходимо для распределения.
Залог может обеспечивать только часть обязательства, отдельный кредит или ограниченную сумму. Уже полученные платежи уменьшают остаток. При нескольких обеспеченных кредиторах дополнительно устанавливают старшинство. Страховая выплата не создаёт для младшего залога лучший приоритет только потому, что его представитель первым направил письмо страховщику. Отдельно анализируют ситуацию, когда залогодатель обеспечивал чужой долг: имущественное обеспечение нельзя превращать в неограниченную денежную ответственность без основания.
Кого уведомить до перечисления денег
Страховщику направляют мотивированное уведомление о залоге, документы о предмете и точное описание спорной выплаты. Управляющему сообщают позицию по её правовому режиму и предлагают обеспечить отдельный учёт. В обращении полезно указать, какую сумму нельзя смешивать с остальными поступлениями и почему. Общая просьба «ничего никому не платить» без основания может затруднить урегулирование, но не защитить право.
Закон допускает в предусмотренном объёме требование залогодержателя непосредственно к обязанному лицу, если иное не установлено законом или договором. В банкротстве этот механизм необходимо согласовать со специальным порядком и обстоятельствами конкретного требования. До выбора адресата выплаты выясните, кто выгодоприобретатель, на какой счёт предполагается перевод и нет ли судебного спора. При угрозе расходования средств оценивают необходимость обеспечительных мер.
Почему нельзя игнорировать банкротное распределение
Замещение вещи денежной стоимостью не даёт права обойти обязательные правила расчётов. Для обеспечения в банкротстве применяются специальные нормы, включая статью 138 и правила о соответствующих расходах. Конкретный расчёт зависит от квалификации поступления и установленных прав. Нельзя автоматически использовать любую долю от полной выплаты, не выделив сумму, которая относится к предмету залога.
Если деньги уже поступили должнику, запросите выписку и сведения об их движении. Важно установить, сохранилась ли спорная сумма и на какие обязательства она направлена. Возможные требования к управляющему или иному получателю определяются конкретными действиями и причинёнными последствиями. Сам факт смешения денег на счёте не доказывает автоматически личную ответственность, но создаёт повод для проверки соблюдения порядка и сохранения доказательств.
Что делать с остатками, ремонтом и заменой
При частичном повреждении предмет может сохраняться, а выплата предназначаться для его восстановления. Уточните условия страхования, залога и согласованные действия участников. Необоснованно перечислить всё кредитору, а затем оставить предприятие без возможности восстановить ликвидный предмет, может оказаться спорным решением. С другой стороны, ссылка на будущий ремонт не позволяет бесконтрольно расходовать замещающую стоимость на обычные нужды бизнеса.
Годные остатки имеют собственную стоимость и судьбу. Если они остаются должнику либо передаются страховщику, это отражается в страховом расчёте и в обеспечении. Решение должно исключать двойное удовлетворение: нельзя одновременно получить полную компенсацию за вещь без учёта условий и сохранить все дополнительные предоставления как свободный актив. Для ремонта необходимы понятные смета, договор, сроки и документы, позволяющие контролировать результат и сохранение стоимости.
Условный пример: один полис на весь цех
Допустим, полис покрывал заложенную линию, незаложенные погрузчики и убыток от перерыва производства. Страховщик согласовал общую выплату, не разбив её в письме по объектам. Банк просит перечислить всё ему, а управляющий намерен оплатить из суммы зарплату и поставщиков. Обе стороны сначала должны получить расчёт по видам покрытия и установить часть, замещающую заложенное имущество.
Далее учитываются действительный остаток обеспеченного долга, права других залогодержателей и специальный порядок распределения. Если часть линии сохранилась, её стоимость и будущая реализация также входят в картину. Пример показывает, что спор решается через состав выплаты и права на неё, а не через выбор наиболее настойчивого получателя. Неопределённость лучше устранить до перевода: последующий возврат уже потраченных денег сложнее.
Какие вопросы обсудить до согласия на выплату
Прекращается ли обеспечение автоматически после пожара? Не обязательно: закон защищает преимущество в отношении соответствующего возмещения. Достаточно ли того, что банк указан выгодоприобретателем? Это важно, но не отменяет проверки объёма долга и применимого режима. Нужно ли ждать окончательной страховой оценки? Не всегда; можно заранее подтвердить права и организовать отдельный учёт спорной суммы.
Мы связываем документы о залоге, страховом случае и расчёте долга, формируем позицию по получателю и распределению выплаты. Готовим требования страховщику и управляющему, возражения и необходимые обращения в суд. Направить материалы для юридического анализа лучше до подписания окончательного соглашения со страховщиком и до перечисления денег.
Нормы и судебные разъяснения
- Гражданский кодекс РФ: статья 334 о замещающей стоимости
- Закон о банкротстве: статья 138
- Пленум ВС РФ № 23 о залоге вещей
- Гражданский кодекс РФ: страхование
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.