
Срыв ремонта производственного оборудования может повлечь взыскание не только неустойки, но и убытков от остановки предприятия. Однако выручка за период простоя не равна размеру требования. Нужно связать остановку с конкретным нарушением, подтвердить реальную возможность выпуска и продажи продукции, учесть необходимые расходы и меры уменьшения потерь. Чем раньше компания разделит документы о неисправности, производственном процессе и деньгах, тем точнее можно будет оценить перспективы спора и избежать завышенного расчёта.
Определите, что должен был сделать ремонтник
Восстановите договорный объём: диагностика, замена узлов, ремонт, испытания, запуск, обучение персонала либо обслуживание. Срок «до десяти рабочих дней» может исчисляться от передачи оборудования, оплаты, получения деталей или согласования дефектной ведомости. Установите исходное событие и подтвердите его. Если компания сама задержала согласование запчастей, период ответственности нельзя без объяснения считать с первоначально планировавшейся даты. При этом исполнитель должен обосновать, как именно задержка влияла на возможность выполнить работы.
Соберите задание, спецификации, акты передачи, согласованные изменения, переписку о сроках и документы испытаний. Важно, обещал ли исполнитель восстановить работоспособность или только выполнить определённую операцию. После неудачного запуска причина может находиться вне отремонтированного узла. Юридическая позиция должна отвечать на этот вопрос, а не предполагать ответственность за всё состояние старого оборудования. При техническом споре формулируют вопросы профильному специалисту, сохраняя документы и состояние, необходимые для исследования причин.
Докажите период вынужденной остановки
В календарь включают фактическую передачу в ремонт, наступление срока возврата, готовность оборудования, тестирование, обнаружение недостатков и восстановление производства. Не весь период отсутствия агрегата является просрочкой: согласованное плановое обслуживание могло входить в нормальный производственный график. Если исправление продлилось после первоначального ремонта, установите основание и последствия каждого этапа. Нельзя одновременно считать оборудование неработоспособным и ссылаться на данные о его обычной эксплуатации без пояснения расхождений.
Внутренние приказы о простое полезны вместе с журналами работы, сменными заданиями, производственными отчётами, документами электропотребления и перепиской с заказчиками. Покажите, какие линии зависели от спорного агрегата и какие продолжали работать. Для остановки всего завода из-за одного узла нужна понятная связь. Если другой цех простаивал по независимой причине, его потери не включают автоматически. Подготовленный календарь должен позволять проверить не только дату начала, но и обоснованную дату окончания убытков.
Отделите дополнительные расходы от обычных затрат
Реальный ущерб может включать необходимые расходы на восстановление нарушенного права и повреждение имущества. Компания иногда продолжает нести аренду, зарплату и коммунальные платежи, но их наличие не делает все постоянные затраты убытками от ремонта. Нужно объяснить, какие расходы возникли дополнительно либо стали бесполезными именно вследствие нарушения и по каким правилам включаются в расчёт. Один бухгалтерский отчёт о расходах периода не раскрывает этой связи.
Проверяйте отдельно аренду заменяющего оборудования, срочную перевозку, необходимую переработку у другого исполнителя, испорченное сырьё и обоснованные выплаты покупателям. Для каждой позиции нужны договор, первичный документ, оплата или подтверждение неизбежного обязательства, а также связь с остановкой. Если новый ремонт одновременно улучшил старую конструкцию и устранил спорный дефект, цену разделяют. Возмещение не должно ставить потерпевшую компанию в лучшее положение за счёт оплаты полезного обновления, которое она получила независимо от нарушения.
Почему потерянная выручка не равна прибыли
Статьи 15 и 393 ГК РФ регулируют упущенную выгоду как неполученный доход с учётом необходимых расходов на его получение. Для производственного предприятия это означает проверку сырья, энергии, упаковки, доставки, комиссий и других затрат, которые потребовались бы при обычном выпуске. Валовая стоимость несостоявшихся продаж обычно завышает потери, если соответствующие переменные расходы фактически не понесены. Вместе с тем нельзя автоматически вычитать любые постоянные расходы второй раз без анализа выбранной модели.
Метод расчёта должен быть воспроизводимым. Опишите объём недовыпуска, цену реализации и состав сэкономленных затрат; укажите источники цифр. Если используются данные сопоставимого периода, объясните сезонность, загрузку и изменения цен. Если расчёт основан на конкретных заказах, покажите их условия и реальность исполнения. Финансовая модель полезна не числом таблиц, а возможностью проследить исходные документы. Нельзя менять метод от строки к строке так, чтобы в каждой выбирать максимальный результат.
Чем подтвердить реальность продаж
По статье 393 учитываются предпринятые меры и приготовления для получения дохода. Подписанные заказы, обеспеченные поставки сырья, свободная производственная мощность, персонал и обычная история продаж помогают подтвердить реальность. Но отсутствие подписанного договора с каждым будущим покупателем не всегда закрывает возможность доказывания. При регулярной реализации могут использоваться иные данные, если они объясняют обычный ход деятельности. Важно показать не абстрактный потенциал предприятия, а разумно ожидавшийся объём именно в спорное время.
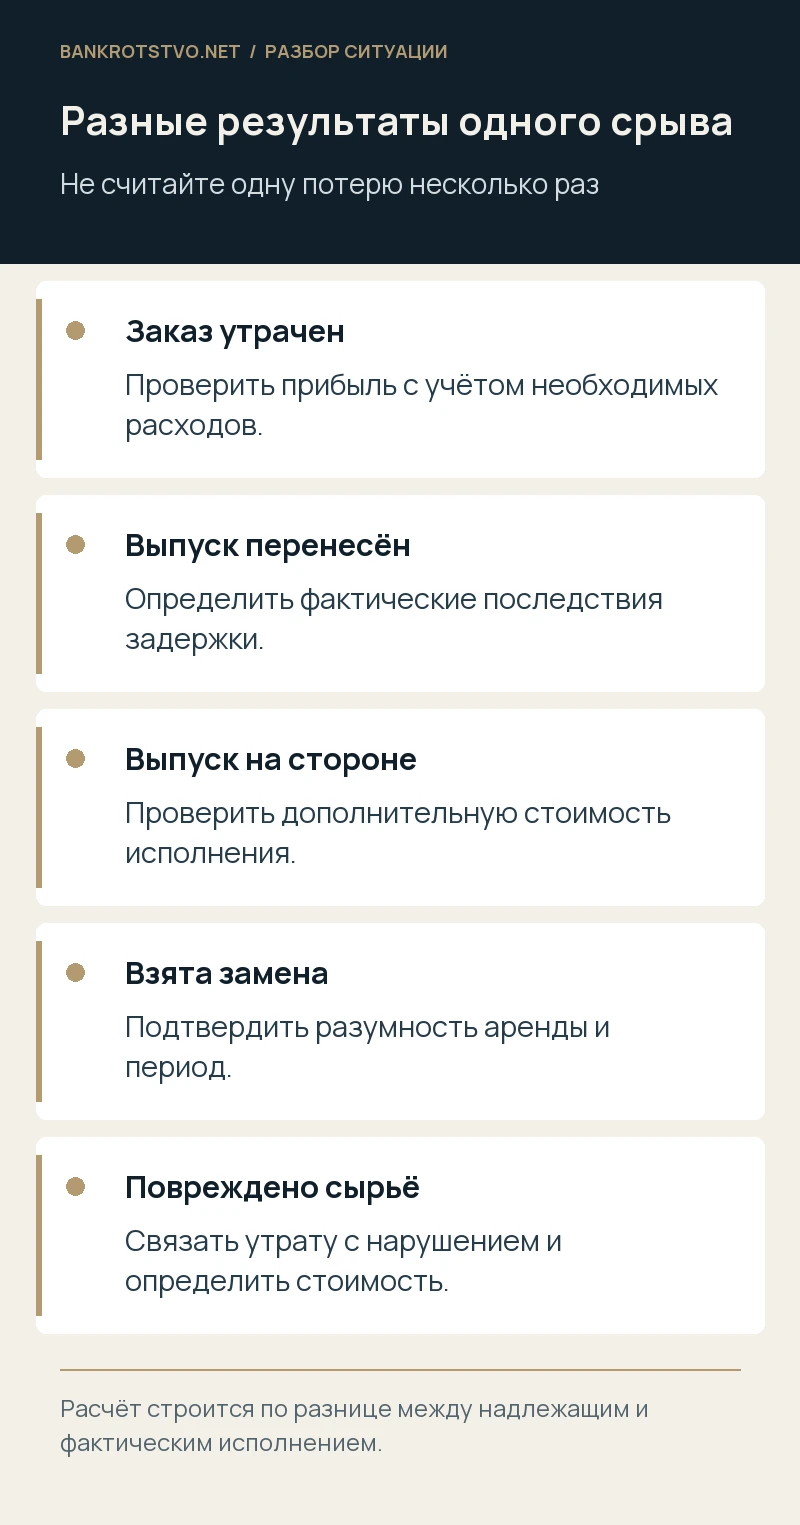
Проверьте, были ли отменены заказы окончательно или перенесены. Если продукция изготовлена позднее и продана на прежних условиях, первоначальная выручка не потеряна целиком; возможны другие последствия задержки. Если покупатель приобрёл товар у конкурента, сохраните сообщение об отказе и связь со сроком. Прогноз продаж, составленный уже после конфликта, требует опоры на объективные сведения. Также надо исключить недостаток спроса, сырья, финансирования и разрешений, который помешал бы производству независимо от качества ремонта.
Как показать причинную связь
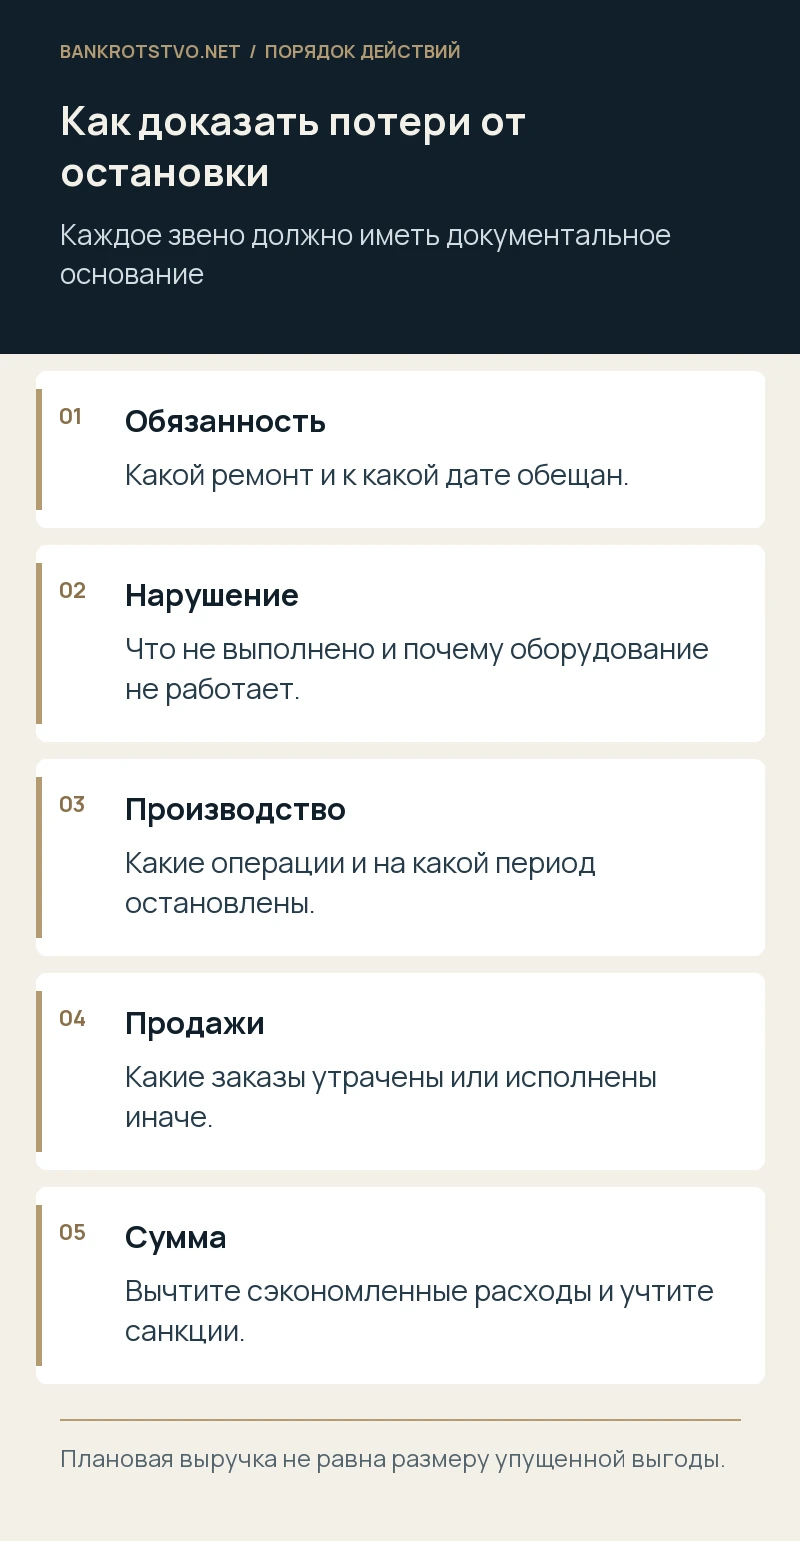
В постановлении Пленума Верховного Суда № 7 от 24 марта 2016 года разъяснено доказывание убытков и их связи с нарушением. Обычный характер последствий имеет значение, но не снимает необходимости показать конкретную производственную цепочку. Схема может быть простой: агрегат не возвращён вовремя, без него невозможна согласованная операция, запланированный выпуск не состоялся, подтверждённые заказы утрачены. Каждое звено подкрепляют документами. Чем больше независимых обстоятельств, тем важнее разграничить их влияние.
Ремонтник вправе указывать на другую причину: ошибочную эксплуатацию, отсутствие персонала, неподготовленную площадку или сбой другого узла. Компания должна изучить эти доводы до суда. Если причина смешанная, расчёт может требовать ограничения периода или объёма потерь. Скрывать альтернативные обстоятельства невыгодно: они обычно обнаруживаются через производственные документы. Правовой анализ помогает сформулировать предмет технического исследования так, чтобы оно отвечало на вопрос о связи конкретного дефекта с невозможностью работы, а не описывало оборудование в целом.
Какие меры уменьшения убытков разумны
Статья 404 ГК РФ позволяет учитывать содействие увеличению потерь и непринятие разумных мер к их уменьшению. Поэтому сохраняйте запросы о запасном агрегате, аренде, срочной детали, временном ремонте и передаче операций другому производителю. Компания не обязана соглашаться на любую дорогую или опасную альтернативу, но полезно объяснить, почему доступные варианты не подходили. Недостаточно задним числом заявить, что заменить оборудование было невозможно, если рынок и собственные ресурсы не проверялись.
Решения фиксируют по мере событий: предложенная цена, срок доставки, техническая совместимость, требования безопасности и влияние на качество. Если замена стоила меньше продолжающегося простоя и была реально доступна, бездействие может стать серьёзным возражением. Если же арендуемый аналог не обеспечивал нужный режим, это подтверждают объективно. Меры уменьшения не означают признания отсутствия ответственности ремонтника. Компания может срочно восстановить производство и одновременно сохранить право на обоснованные расходы, надлежащим образом закрепив состояние и причины первоначального нарушения.
Как учесть договорную неустойку
По статье 394 ГК РФ общий вариант — возмещение убытков в части, не покрытой неустойкой. Закон или договор могут предусматривать исключительную, штрафную либо альтернативную модель. Поэтому нельзя автоматически складывать полную неустойку и полные потери. Прочитайте условие о соотношении, ограничении ответственности и исключении упущенной выгоды. Если договор содержит предел, его применимость проверяют отдельно; наличие крупного простоя не делает такой пункт автоматически ничтожным. Характер нарушения и специальные нормы также могут иметь значение.
Составьте расчёт с показом полной суммы убытков и её соотношения с начисленной санкцией. Если неустойка уже выплачена, отразите платёж. Не включайте в разные строки один и тот же расход под разными названиями: например, стоимость внешнего производства и одновременно всю прибыль от тех же фактически исполненных заказов. Компенсация должна соответствовать реальному результату. Для переговоров полезно отделить документально ясную часть от спорных прогнозных позиций, сохранив правовые доводы по каждой из них.
Условный пример расчёта без двойного возмещения
Предположим, вследствие просрочки не изготовлены 200 единиц продукции по подтверждённым заказам. Цена единицы — 20 тысяч рублей, необходимые переменные расходы — 14 тысяч. Исходный ориентир неполученной прибыли составляет 1,2 млн рублей, а не 4 млн выручки. Но затем выясняется, что 80 единиц заказчик изготовил на стороне, заплатив на 2 тысячи больше за каждую. По этим единицам нужно учитывать фактическое исполнение и дополнительную стоимость, а не продолжать считать всю прибыль потерянной.
Оставшиеся 120 единиц могли дать 720 тысяч рублей разницы до проверки прочих факторов. Дополнительные затраты на сторонний выпуск составили 160 тысяч. Отдельно проверяются срочная перевозка и иные расходы. Если договорная неустойка зачётная, её учитывают по соответствующему правилу, не складывая суммы механически. Это условная модель с упрощёнными данными: реальный расчёт требует проверки расходов, налогового режима, перенесённых продаж и причин. Ценность примера — в последовательном сопоставлении планового и фактического результата.
Как предъявить требование и сохранить доказательства
Претензия должна описывать обязательство, нарушение, период остановки, состав потерь и метод расчёта. Приложите ключевые документы, а не неразобранный архив. Отдельно предложите осмотр и участие в фиксации неисправности, если это ещё возможно. До передачи оборудования новому ремонтнику сохраните состояние законным и безопасным способом. Не следует держать опасный объект без необходимых мер только ради будущего спора. Способ обеспечения доказательств выбирается с учётом срочности и технических ограничений.
Для судебного разбирательства подготовьте исходные таблицы, документы об обычной загрузке и подтверждения сэкономленных расходов. Если расчёт требует специальных знаний, вопросы должны касаться конкретных исходных данных и причин, а юридическая квалификация остаётся задачей суда. При угрозе банкротства ремонтника оценивают сроки предъявления и реальную возможность исполнения решения. Обоснованный размер не гарантирует фактическое получение денег. Однако это не повод завышать требование: точная структура повышает проверяемость позиции и помогает выбирать дальнейшие действия.
Что нужно для первичной юридической оценки
Начальный пакет включает договор ремонта, акты, переписку о сроках, календарь простоя, документы об утраченных заказах и черновой расчёт по видам потерь. Отметьте доступные альтернативы и принятые меры. Полезно указать, какие данные отсутствуют и у кого они находятся. Не требуется сразу направлять весь производственный архив: сначала определяют спорные периоды и наиболее существенные суммы. Если техническая причина не установлена, её нельзя заменять предположением руководителя.
Мы можем проверить основания требования убытков от производственного простоя, помочь выстроить доказательства и подготовить претензию либо позицию для суда. Юридическое сопровождение включает разграничение расходов, упущенной выгоды и санкций. При необходимости специальных производственных или экономических знаний привлечение соответствующего специалиста обсуждается отдельно. Предварительный вывод зависит от документов ремонта и реальных условий производства, поэтому заранее обещать взыскание всей плановой выручки было бы необоснованно.
Нормы и судебные разъяснения
- ГК РФ, статья 15: состав убытков
- ГК РФ, статья 393: определение убытков
- ГК РФ, статья 404: уменьшение потерь
- ГК РФ, статья 394: неустойка и убытки
- Пленум ВС № 7: доказывание убытков
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.