
Компания выиграла суд, получила исполнительный лист и ожидала поступления денег. Затем стало известно о банкротстве должника. Судебное решение сохраняет значение, но порядок дальнейшего получения исполнения меняется. Кредитору необходимо проверить стадию процедуры, вид обязательства и сроки предъявления требования, а также уточнить, какие суммы уже взысканы через банк или приставов.
Начните с квалификации долга
Дата решения не определяет автоматически, является требование реестровым или текущим. Важны юридически значимые обстоятельства возникновения обязательства и принятие заявления о банкротстве. Например, решение вынесено позднее, но задолженность возникла по поставке, выполненной задолго до возбуждения дела. Такое требование не становится текущим только из-за даты судебного акта.
При длительных отношениях проверьте каждую партию, этап или расчётный период. Одна резолютивная сумма может объединять разные обязательства. Подготовьте разбивку, позволяющую правильно определить режим каждой части, а не ориентироваться только на общую формулировку взыскания.
Проверьте последствия введённой процедуры
Наблюдение и конкурсное производство по-разному влияют на индивидуальное исполнение. Для кредитора важно получить судебные акты и выяснить, какие ограничения применимы именно сейчас и нет ли предусмотренного законом исключения. Не следует продолжать действия по старой схеме, не сообщая банку или приставу о существенном изменении ситуации.
Запросите сведения о состоянии исполнительного производства, полученных средствах и остатке. Само наличие исполнительного листа у пристава не означает, что требование включено в банкротный реестр. Индивидуальное взыскание и участие в процедуре — разные процессуальные механизмы.
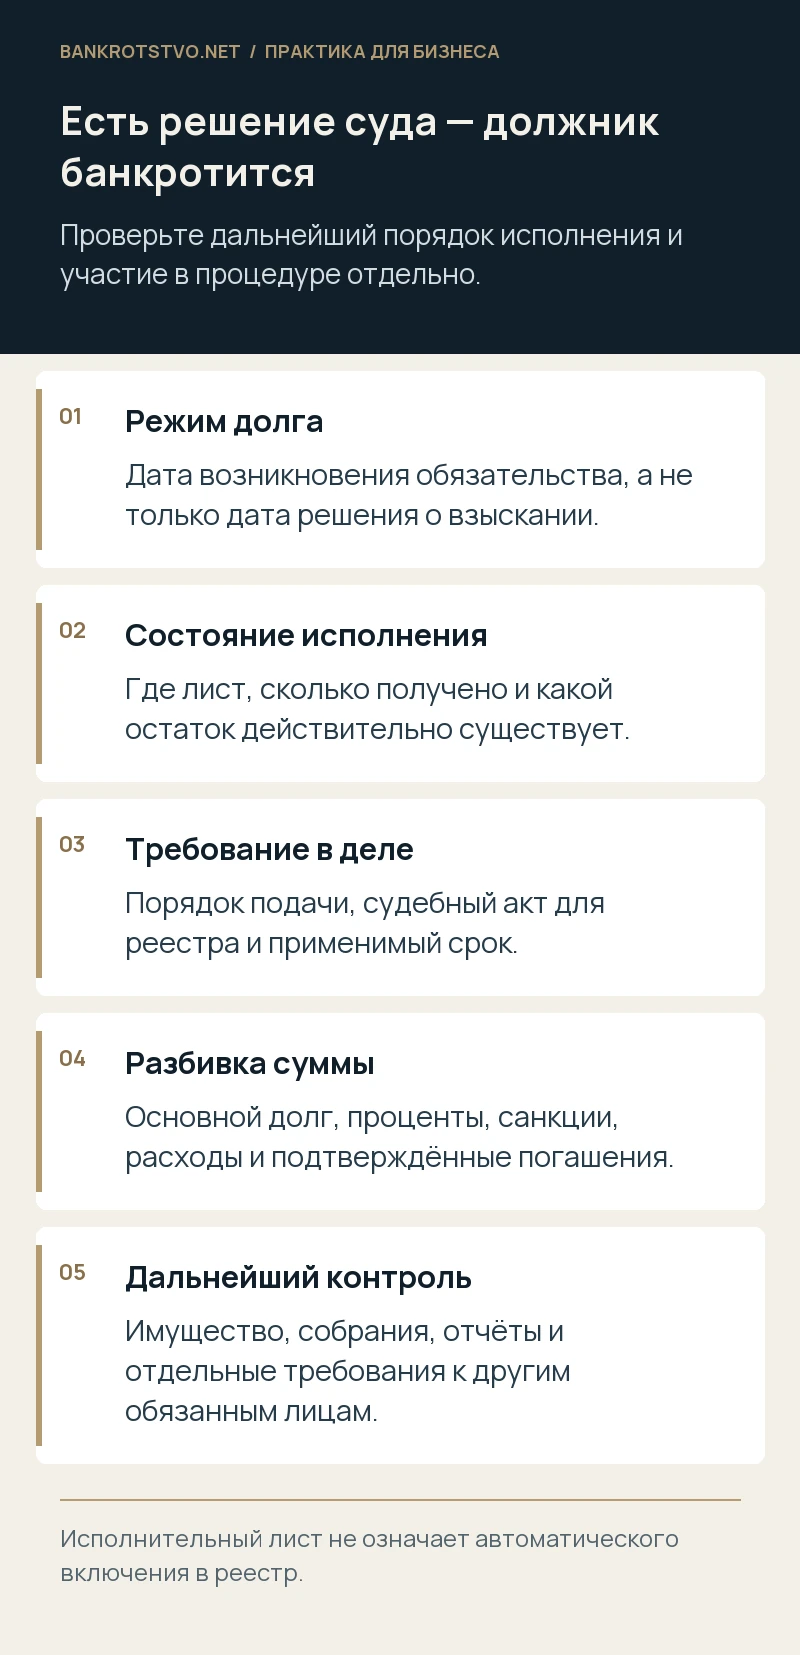
Подайте требование по установленному порядку
Для включения необходим соответствующий судебный акт в деле о банкротстве. Ранее принятое решение прилагают как подтверждение задолженности, но оно не заменяет обращения кредитора. Проверьте сроки по действующей стадии: правила участия в первом собрании и закрытия реестра различаются.
При пропуске срока отдельно оцените возможность и основания восстановления, включая действующее регулирование статьи 142. Не считайте, что наличие решения автоматически оправдывает задержку. Судебное подтверждение суммы и своевременность процессуального действия — самостоятельные вопросы, требующие разных аргументов.
Сверьте взыскиваемую сумму
Разделите основной долг, договорные проценты, санкции, судебные расходы и иные присуждённые элементы. Проверьте частичное исполнение, поступления от поручителей или иных обязанных лиц и последующие изменения расчёта. Нельзя предъявлять первоначальный итог без вычета уже полученных денег.
- Сопоставьте решение с банковскими выписками.
- Получите сведения пристава о распределённых суммах.
- Проверьте расчёт продолжающихся начислений.
- Укажите правовую природу каждого элемента требования.
Если должник оспаривает исполнение либо ссылается на зачёт, разберите документы отдельно. Банкротный спор не должен строиться на непроверенном остатке бухгалтерской программы.
Учтите риск возврата уже полученного исполнения
Платёж по решению суда либо через исполнительное производство не исключает банкротного оспаривания. Если управляющий предъявил такое требование, исследуются специальные условия и периоды, а не только законность исходного взыскания. Это отдельный спор, который требует своевременных возражений.
Условный пример: часть долга взыскана незадолго до принятия заявления о банкротстве, остаток заявлен в реестр. При оспаривании полученного платежа необходимо проверить и последствия восстановления соответствующей части требования. Иначе учёт может одновременно показывать и погашение, и полный первоначальный долг.
Продумайте участие после включения
Получение определения — начало контроля за процедурой, а не обещание оплаты. Изучите активы, отчёты управляющего, собрания, требования других лиц и перспективы взыскания дебиторской задолженности. Конкретные действия зависят от размера, очереди и доступных прав. Для залогового кредитора дополнительно проверяются обеспеченные права и порядок реализации предмета залога.
Если компания рассчитывает на удовлетворение за счёт поручителя или контролирующего лица, эти направления нужно оценивать отдельно. Само банкротство должника не отменяет требований по другим основаниям, но фактическое получение денег должно правильно учитываться, исключая повторное возмещение одной задолженности.
Если исполнительный документ предъявлялся напрямую в банк, получите не только сведения об остатке, но и документы о последнем исполнении и возвращении листа. При электронном обмене сохраните подтверждения направленных заявлений и уведомлений. Для проверки суммы важно установить, были ли деньги лишь списаны со счёта должника либо уже перечислены кредитору и не возвращались ли они впоследствии. Не переносите данные из старого уведомления без сверки с собственными выписками. Это помогает избежать ситуации, когда в реестр заявлена погашенная часть или, наоборот, полученная сумма ошибочно вычтена дважды при использовании нескольких источников учёта.
Что подготовить специалисту
Нужны решение, сведения о его вступлении в силу, исполнительный лист, материалы исполнения, договор и актуальный расчёт остатка. Дополнительно сохраните найденные публикации и судебные акты о процедуре. По этому комплекту определяют порядок предъявления, сроки и дальнейшие способы контроля. Поможем перевести подтверждённый судом долг в правильный процессуальный режим, подготовить требование и план защиты интересов кредитора в банкротстве.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.