
Признание долга и залогового преимущества — разные вопросы
Определение о включении долга в реестр ещё не означает, что кредитор получил права залогодержателя в банкротстве. Суд мог установить только денежное обязательство, поскольку заявитель вообще не сослался на обеспечение. Мог рассмотреть залог и отказать по существу. Наконец, имущество могло отсутствовать у должника либо обеспечение прекратилось. Эти ситуации требуют разных действий, хотя в реестре результат внешне одинаков: обычное требование без отметки о залоге.
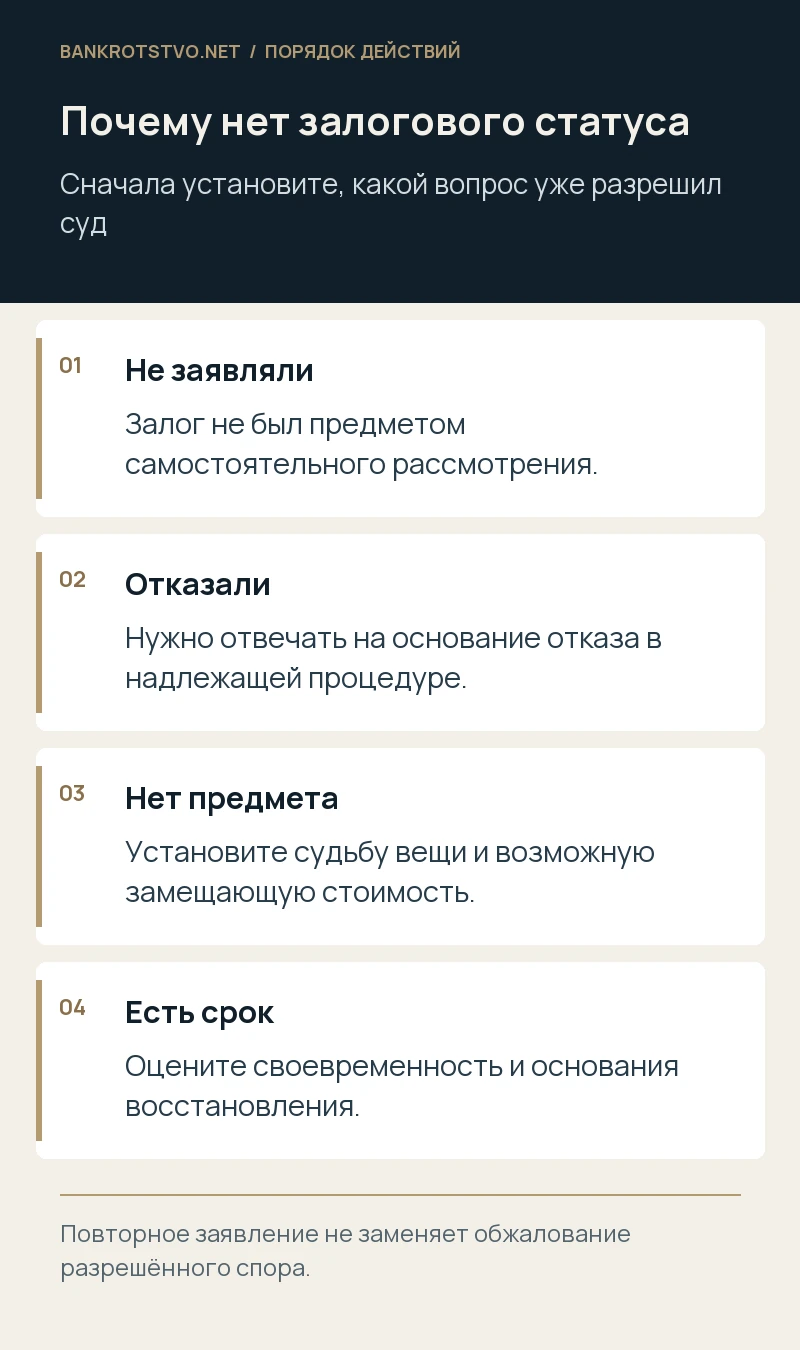
Первое действие — прочитать не только итог определения, но и заявление кредитора, возражения, протокол и мотивировку суда. Если статус не рассматривался, возможен отдельный вопрос о его установлении. Если суд уже разрешил спор о конкретном залоге, повторение прежнего заявления не заменяет обжалование или иной предусмотренный законом пересмотр. Ошибка в выборе процедуры особенно опасна перед утверждением условий продажи и распределением выручки.
Сопоставьте требование с тем, что суд действительно рассмотрел
Найдите в первоначальном заявлении просьбу признать долг обеспеченным залогом и описание предмета. Упоминание договора в приложениях может не означать надлежащего заявления соответствующего требования. Затем сопоставьте просительную часть с мотивировкой определения. Если суд признал долг, но прямо отказал в обеспеченном статусе, установите основание: недоказанность договора, прекращение, отсутствие имущества, пропуск применимого срока или другая причина.
Разъяснения Пленума ВАС № 58 допускают последующее заявление о признании залогового статуса, когда ранее устанавливалось необеспеченное требование без рассмотрения залога. При этом нужно учитывать действующие правила сроков и последствия их пропуска. Нельзя обещать кредитору, что дополнительное заявление в любой момент восстановит все специальные полномочия. Особое значение имеют стадия реализации, уже принятые судебные акты и возможность восстановления срока при наличии предусмотренных законом оснований.
Подтвердите возникновение и сохранение обеспечения
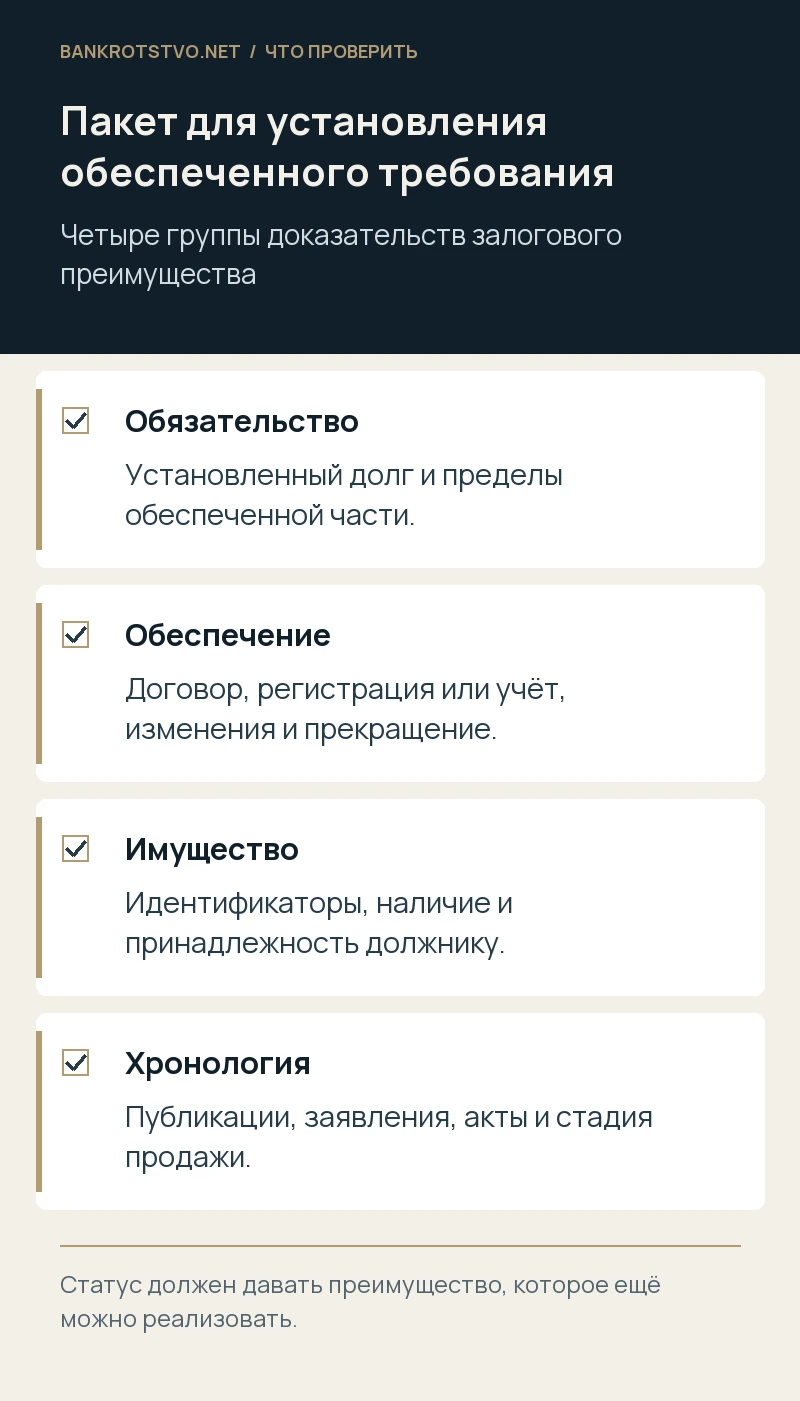
Понадобятся договор залога, приложения, изменения и документы, подтверждающие обеспеченное обязательство. Для недвижимости проверьте государственную регистрацию ипотеки; для движимых вещей — условия возникновения залога и значение учёта уведомления для третьих лиц. Публичная запись сама по себе не заменяет действительный договор, но её отсутствие или позднее внесение может изменить отношения с другими кредиторами.
Определите объём обеспечения: весь долг, отдельный транш, определённая сумма либо конкретное обязательство. Не считайте автоматически обеспеченными санкции по всем договорам группы компаний. Проверьте прекращение обязательства, замену предмета, согласованные освобождения от залога и последующие сделки. Если залог предоставлен за другого должника, правовая позиция должна учитывать именно имущественную ответственность залогодателя, а не приписывать ему чужое денежное обязательство без основания.
Найдите имущество и докажите связь с должником
Для признания залогового положения важны наличие предмета и возможность обращения на него взыскания. Попросите инвентаризацию, документы о собственности и результаты осмотра. У оборудования сопоставляют заводские номера, у недвижимости — кадастровые сведения и изменения объекта. Если старый номер исчез после реконструкции, это не всегда прекращает обеспечение: нужно проследить преобразование имущества и применимые правила сохранения залога.
Если предмет продан другому лицу, надо определить, сохранился ли залог и кто фактически владеет вещью. Требование к владельцу имущества и установление обеспеченного статуса в деле прежнего собственника имеют разные основания. Не стоит заявлять в банкротстве залог отсутствующего станка, не исследовав его судьбу. Иногда предмет утрачен, но сохранилось преимущество в отношении страхового возмещения или иной замещающей стоимости; это требует самостоятельного обоснования.
Учтите сроки и уже совершённые действия
Установите даты публикаций, подачи требований и судебных актов. В конкурсном производстве действует срок закрытия реестра, а действующий закон предусматривает возможность его восстановления при уважительных причинах. Не переносите старый категоричный вывод о невозможности восстановления на любую современную ситуацию. Но и сам факт позднего обнаружения договора в собственном архиве не гарантирует уважительность причины для профессионального кредитора.
Отдельно оцените, продан ли предмет и куда направлена выручка. Позднее установление статуса не означает автоматической отмены всех ранее совершённых действий и возврата полученных другими лицами сумм. Если продажа только готовится, вопрос о сохранении предмета и средств может потребовать срочной процессуальной защиты. Подготовьте хронологию, объясняющую суду, почему обращение подано именно сейчас и какие права ещё можно реально реализовать.
Сформулируйте просьбу без лишнего пересмотра долга
Если сумма уже установлена и не оспаривается, новое заявление должно ясно показывать, что требуется определить обеспеченный характер конкретной части требования. Укажите судебный акт о долге, договор обеспечения, индивидуализацию предмета и объём преимущества. Приложите доказательства направления участникам, которым они должны быть переданы. Не заставляйте суд заново восстанавливать финансовую историю по разрозненным приложениям.
Если отказ уже вынесен, основания жалобы должны отвечать на выводы суда. Например, при ошибочном выводе об отсутствии имущества необходимо представить допустимые доказательства его наличия и объяснить возможность их использования на данной стадии. При споре о прекращении залога нужны аргументы по соответствующей сделке и норме, а не повторение размера кредита. Процессуальная стратегия зависит от того, какая именно ошибка препятствует признанию статуса.
Что даёт статус и чего он не гарантирует
Залоговый кредитор получает специальные права, в том числе в отношении порядка реализации и удовлетворения из стоимости предмета с учётом закона. Это не означает получение всей продажной цены без расходов и предусмотренных отчислений. Статья 138 устанавливает отдельный порядок распределения, а необходимые расходы на сохранность и реализацию учитываются по специальным правилам. Объём фактического погашения зависит также от стоимости вещи и конкурирующих обеспечений.
Права на собрании кредиторов тоже различаются по процедурам и основаниям голосования. Не стоит оценивать статус только как количество голосов. Для бизнеса иногда важнее возможность влиять на реалистичные условия продажи и предотвратить обесценивание оборудования. При этом залог не создаёт гарантию полного взыскания: если предмет имеет низкую ликвидность, а расходы высоки, юридическое преимущество может дать ограниченный денежный результат.
Условный пример: договор приложен, просьбы не было
Допустим, поставщик включил в реестр задолженность за оборудование. В архиве сохранился договор залога производственной линии, но первоначальный представитель просил установить только сумму. Определение не содержит выводов о залоге. Здесь вопрос о дополнительном установлении статуса отличается от ситуации, когда суд прямо признал договор недействительным. Кредитору нужны документы на линию, доказательства сохранения обеспечения и анализ соблюдения срока.
Если же линия была продана, а залог прекратился по применимому основанию, одна ссылка на старый договор результата не даст. Тогда оценивают судьбу выручки, основания совершённой сделки и другие способы защиты. Пример показывает, почему сначала разбирают содержание судебного акта и фактическую судьбу предмета, а уже затем выбирают название заявления. Экономическая цель — получить законное преимущество, которое ещё можно реализовать.
Как подготовить материалы для юридической работы
Нужны определение о включении, первоначальное заявление, договоры долга и залога, документы учёта или регистрации, инвентаризация и сообщения о продаже. Укажите, известны ли другие залогодержатели. Если спорный срок пропущен, сразу приложите документы об объективных препятствиях: объяснение без подтверждений обычно слабее проверяемой последовательности событий.
Мы анализируем отказ или отсутствие решения о статусе, проверяем объём обеспечения и выбираем подходящее обращение. Готовим заявление, жалобу и возражения, добиваемся раскрытия документов о предмете и представляем кредитора в банкротном споре. Передать материалы для юридического анализа лучше до продажи: тогда можно оценить не только прошлую ошибку, но и ближайшие действия по защите стоимости.
Нормы и судебные разъяснения
- Закон о банкротстве: статья 138
- Пленум ВАС РФ № 58 о залоге в банкротстве
- Пленум ВС РФ № 23 о залоге вещей
- ГК РФ: статья 342.1 об очерёдности залогодержателей
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.