
Сравнивайте платёж с расчётом, а не только с ценой торгов
Имущество продано за ожидаемую сумму, но кредитору перечислили заметно меньше. Это не всегда нарушение: банкротное право предусматривает расходы и направления части выручки другим защищаемым законом требованиям. Вместе с тем управляющий не вправе произвольно относить на залоговый объект все расходы процедуры. Для проверки нужен полный маршрут средств от договора продажи до конкретного перечисления и остатка на специальном счёте.
Начните с четырёх величин: фактически поступившая цена, обоснованные суммы до распределения, применимая доля и актуальный предел обеспеченного требования. Затем отдельно исследуйте резервы и дальнейшее использование остатка. Формула «нам положено восемьдесят процентов от объявленной цены» может быть неправильной сразу по нескольким причинам: другой характер обязательства, непоступившая часть цены, дополнительные законные расходы или уже погашенный долг. Но любая корректировка должна иметь проверяемое основание.
Установите фактическую выручку и состав проданного
Получите договор, протокол торгов, передаточный акт и подтверждение оплаты. Объявленная итоговая цена не всегда равна уже полученной сумме. Уточните судьбу задатка, возвраты, взыскание с покупателя и возможную рассрочку, если она допустима по условиям. Выписка должна показывать поступление на надлежащий счёт и последующее движение денег.
Если лот включал несколько объектов с разными залогами или свободное имущество, нужна обоснованная разбивка общей цены. Старое соотношение балансовой стоимости не всегда отражает реальную ценность частей комплекса. Сопоставьте согласованный порядок реализации, оценку и судебные акты по разногласиям. Нельзя распределить общую выручку так, чтобы один залоговый кредитор получил преимущество за счёт имущества, которое не обеспечивало его обязательство.
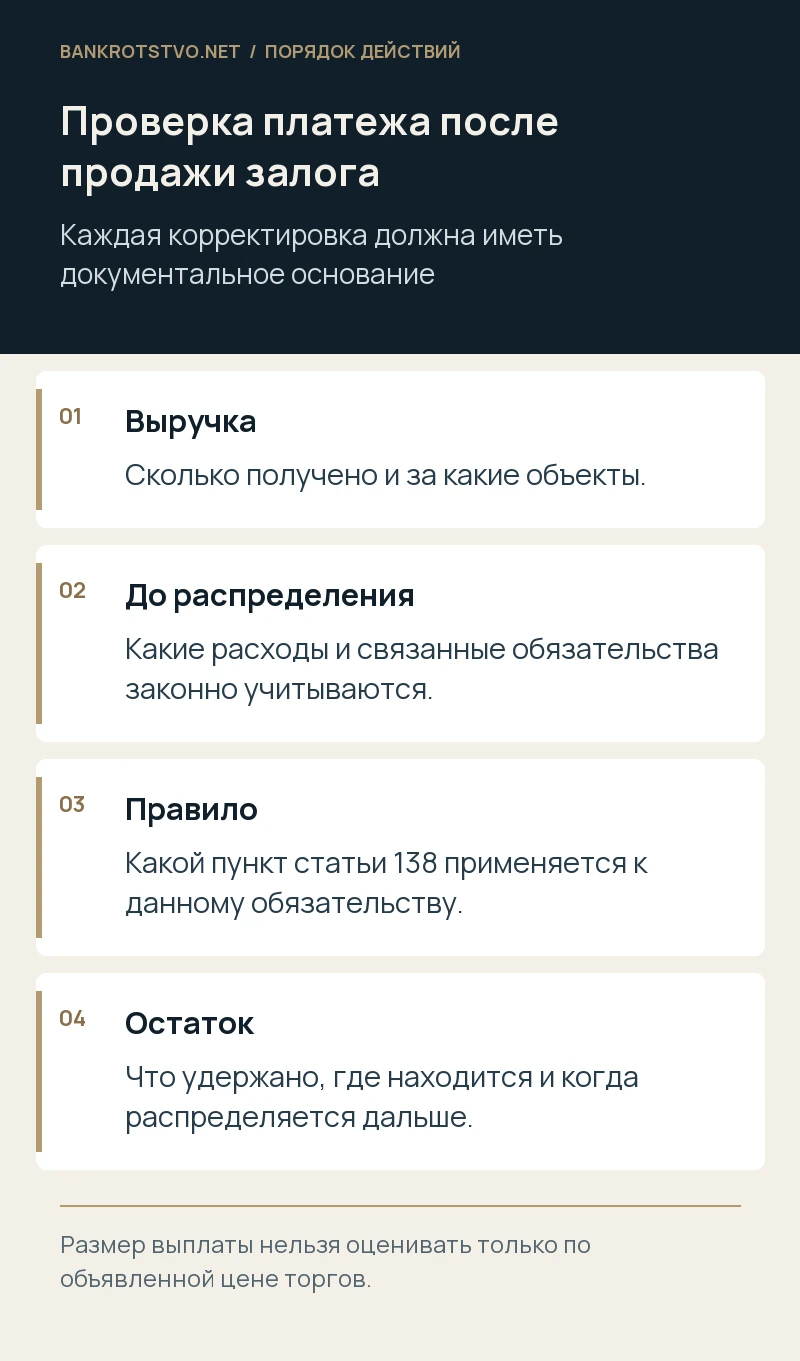
Проверьте расходы до процентного распределения
Пункт 6 статьи 138 предусматривает покрытие расходов на сохранность предмета и его реализацию до распределения по основным правилам. Для каждой строки запросите договор, акт, платёж и объяснение связи с объектом. Охрана конкретного склада отличается от содержания всех офисов должника. Если услуга относится к нескольким активам, метод распределения затрат должен быть понятным и обоснованным.
Исследуйте необходимость, фактическое оказание и разумность стоимости. Формальный акт не исключает возражений против избыточной услуги или двойного начисления. При этом нельзя отрицать любые расходы только потому, что кредитор их заранее не согласовал: значение имеют закон, полномочия участников и конкретные условия. Для предметного спора подготовьте собственную таблицу, где указаны признанные расходы, оспариваемая часть и доказательство каждой корректировки.
Выберите правильное правило распределения
По общему правилу пункта 1 статьи 138 семьдесят процентов направляются на погашение обеспеченного требования в пределах основной суммы и причитающихся процентов. Для требований конкурсного кредитора по кредитному договору пункт 2 предусматривает восемьдесят процентов. Это различие связано с характером обязательства, а не просто с тем, является ли получатель крупной финансовой организацией.
Оставшаяся часть распределяется в предусмотренном законом порядке: соответствующие доли предназначаются для требований первой и второй очередей при недостаточности иного имущества, а также определённых расходов процедуры. Удержание не означает, что деньги навсегда потеряны для залогодержателя. Пункт 2.1 устанавливает судьбу неиспользованных сумм после полного погашения соответствующих требований. Поэтому нужно проверить не только первоначальный платёж, но и условия дальнейшего распределения остатка.
Отдельно исследуйте имущественные налоги и пени
Текущие имущественные налоги, связанные с залоговым объектом за период банкротных процедур, нельзя автоматически исключить из расчёта до залогодержателя. Конституционный Суд в постановлении от 9 апреля 2024 года № 16-П подтвердил соответствующий подход и в отношении связанных пеней. Для проверки нужны вид налога, объект, период, база и сумма. Чужие активы и прежние периоды не должны попадать в удержание без надлежащего основания.
Суд также предусмотрел возможность соразмерного распределения при исключительных обстоятельствах: когда удовлетворение налоговых требований фактически лишает залог экономического смысла и не установлено, что именно поведение залогодержателя создало такой объём задолженности. Это не автоматическое освобождение и не универсальный запрет пеней. Понадобятся фактический расчёт последствий и документы о поведении кредитора, включая его действия по реализации имущества. Конкретная форма защиты оценивается в судебном порядке.
Сверьте актуальное обеспеченное требование
Определение о включении в реестр фиксирует установленный размер на соответствующий момент, но последующее исполнение должно учитываться. Проверьте платежи поручителей, основного должника, иных залогодателей, страховое возмещение и суммы по другим обеспечениям. Получение удовлетворения из нескольких источников не позволяет взыскать одну и ту же часть долга повторно.
Разделите основной долг, проценты и санкции, сопоставьте их с пределом обеспечения и применимыми правилами. Если залог предоставлен за другого должника, отдельно определяют объём имущественной ответственности. При нескольких залогодержателях необходимо учесть старшинство и права каждого на конкретный объект. Ошибка в исходной сумме способна создать спор даже при безупречно рассчитанных расходах и процентах распределения.
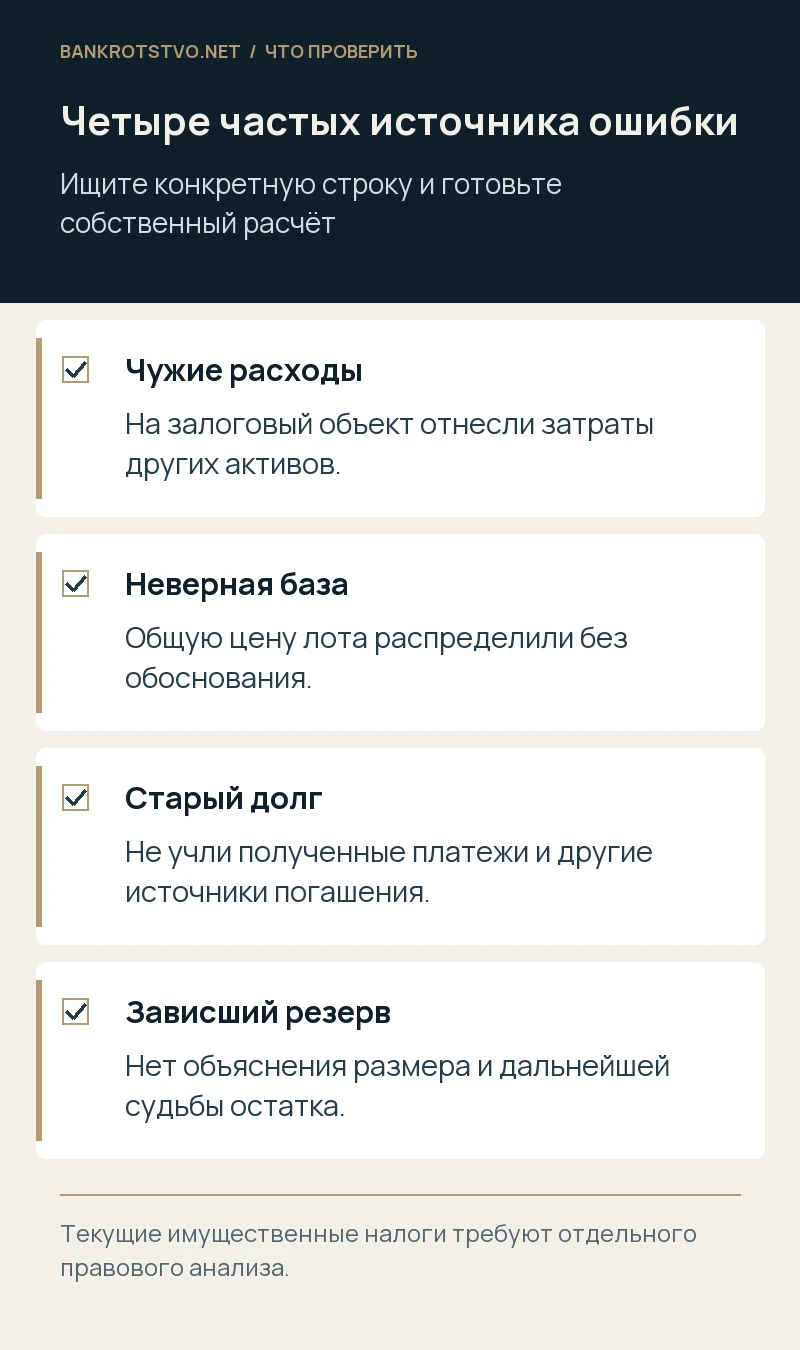
Проверьте специальный счёт и судьбу резервов
Попросите выписки специального счёта и расчёт зарезервированных сумм. Статья 138 устанавливает назначение этого счёта и ограничения расходования. Деньги не должны использоваться как общий запас для произвольных платежей должника. Если управляющий ссылается на будущие расходы, требуйте объяснения их вида, размера и правового основания, а не только формулировку «до окончания процедуры».
Остатки распределяются по правилам закона после наступления соответствующих условий. Отсутствие кредиторов первой и второй очередей либо полное погашение их требований может иметь значение для дальнейшего направления средств. Но кредитор не должен самостоятельно списывать остаток со счёта без предусмотренного основания. Спор разрешается через мотивированное требование управляющему и, при необходимости, банкротный суд с конкретным предлагаемым расчётом.
Условный пример: высокий налог съел ожидаемую выплату
Допустим, производственный объект долго продавался и накопил текущие имущественные налоги. После реализации управляющий вычел их вместе с пенями и расходами охраны. Кредитор проверяет связь каждой суммы с объектом и периодом процедуры, выявляет включение охраны соседнего незаложенного склада и готовит корректировку. Сам налог при этом нельзя просто объявить незаконным удержанием из-за уменьшения выплаты.
Если после законных удержаний преимущество фактически утрачивает экономический смысл, отдельно исследуются условия постановления № 16-П и поведение кредитора. Документы о своевременных предложениях продажи и возражениях против затягивания могут иметь значение. Но если сам кредитор необоснованно препятствовал реализации, это способно повлиять на оценку. Пример показывает, что сильная позиция состоит из расчёта и подтверждённых действий, а не из общей ссылки на залог.
Как предъявить проверяемые возражения
Подготовьте сверку: поступление, расход, основание, признанная сумма, спорная сумма и предлагаемый результат. Приложите договор продажи, выписки, определения о требованиях и документы по ключевым затратам. Если часть материалов отсутствует, укажите, у кого они находятся и какой факт подтверждают. Такой запрос помогает получить нужные доказательства и сформулировать предмет разногласий без беспредметного спора обо всей процедуре.
Мы проверяем распределение выручки, анализируем расходы, налоги и обеспеченный остаток, готовим контррасчёт и требования о раскрытии документов. Представляем кредитора в споре с управляющим и другими участниками, в том числе по соразмерному распределению при соответствующих основаниях. Направить расчёт для юридического анализа можно сразу после получения проекта распределения, когда ещё возможно предотвратить ошибочное перечисление.
Нормы и судебные разъяснения
- Закон о банкротстве: статья 138
- Пленум ВАС РФ № 58 о залоговых требованиях
- Гражданский кодекс РФ: обеспечение обязательств
- Постановление КС РФ от 09.04.2024 № 16-П
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.