
Налоговая приостановила операции, хотя декларация была сдана, либо не сняла ограничение после устранения основания. Компания потеряла доступ к деньгам и понесла расходы. Пункт 9.2 статьи 76 НК РФ предусматривает проценты при неправомерном решении и нарушении определённых сроков отмены. Дополнительные убытки анализируют отдельно. Для защиты нужны не только отменённое решение, но и точная хронология, сведения о денежных средствах и документы о каждой заявленной потере.
Сначала определите, кто и что ограничил
Банк может отказать в операции по разным основаниям: налоговое приостановление, исполнительный документ, банковские ограничения или иная причина. Нельзя требовать проценты по статье 76 за любую ситуацию, которую сотрудники называют блокировкой. Получите реквизиты основания, дату, объём и сведения о действующих параллельных ограничениях. Несколько решений могут действовать одновременно, и отмена одного ещё не означает восстановления всей возможности распоряжения.
Если речь действительно о статье 76, определяют конкретный пункт и предусмотренную процедуру. При взыскании задолженности учитываются данные реестра и отрицательное сальдо ЕНС; при непредставлении отчётности — иной механизм. Для процентов необходимо связать нарушение с соответствующим правовым режимом. Нельзя использовать старое описание процедуры до введения ЕНС без проверки действовавших на спорную дату норм и фактического способа доведения информации.
Незаконное начало и просрочка отмены — разные основания
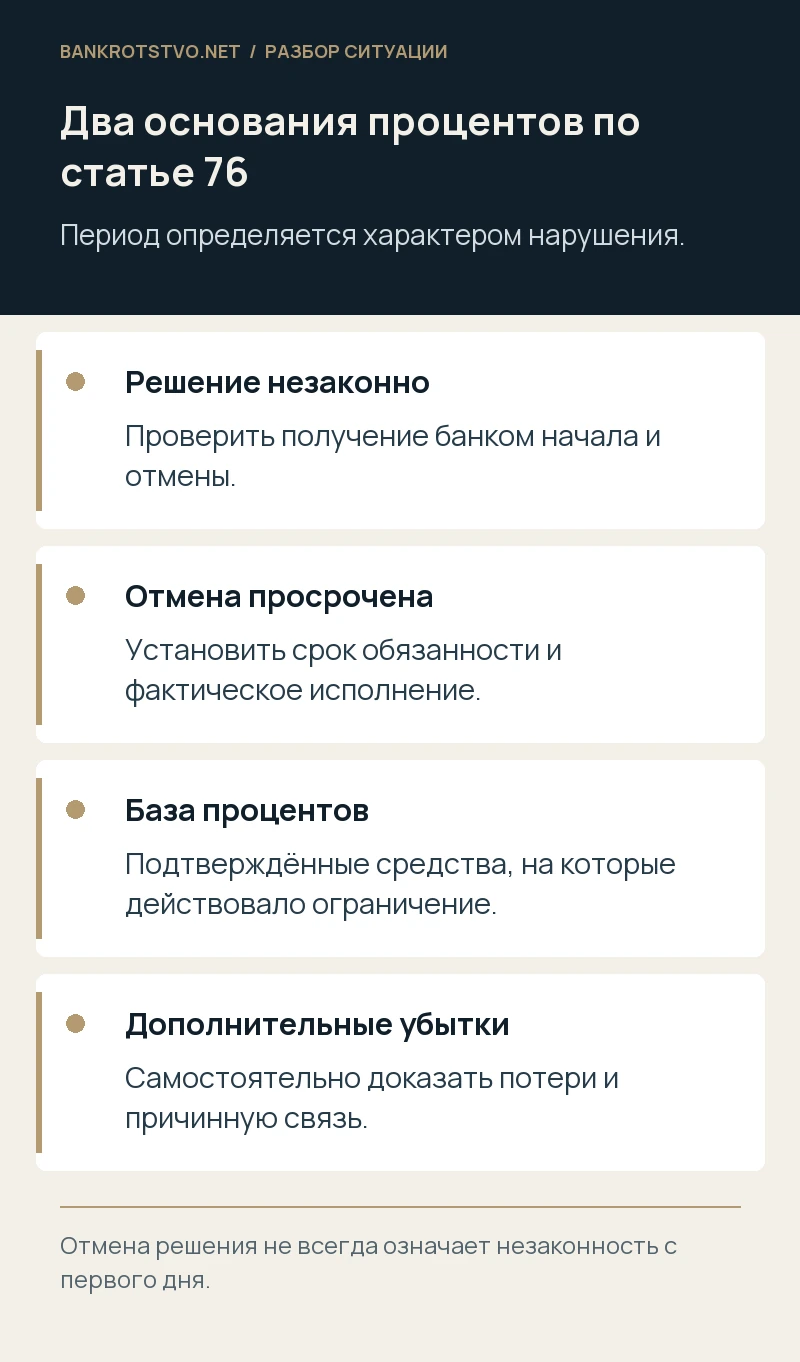
Ограничение могло быть неправомерным с первого дня: например, инспекция не учла своевременно принятую декларацию. Другая ситуация — первоначальное решение законно, но инспекция нарушила срок отмены либо направления решения об отмене. Пункт 9.2 предусматривает оба сценария, однако период расчёта различается. Следует указать, какое именно нарушение допущено, а не просить проценты за весь период любых неудобств.
Для незаконного решения норма связывает период с получением банком решения о приостановлении и получением решения об отмене. Для нарушения срока определяют день, когда установленная обязанность должна была быть выполнена, и фактический момент исполнения. Если документы поступали электронно, важны соответствующие квитанции и сообщения. Дата создания файла в инспекции, дата его направления и дата получения банком могут не совпадать.
Как доказать неправомерность основания
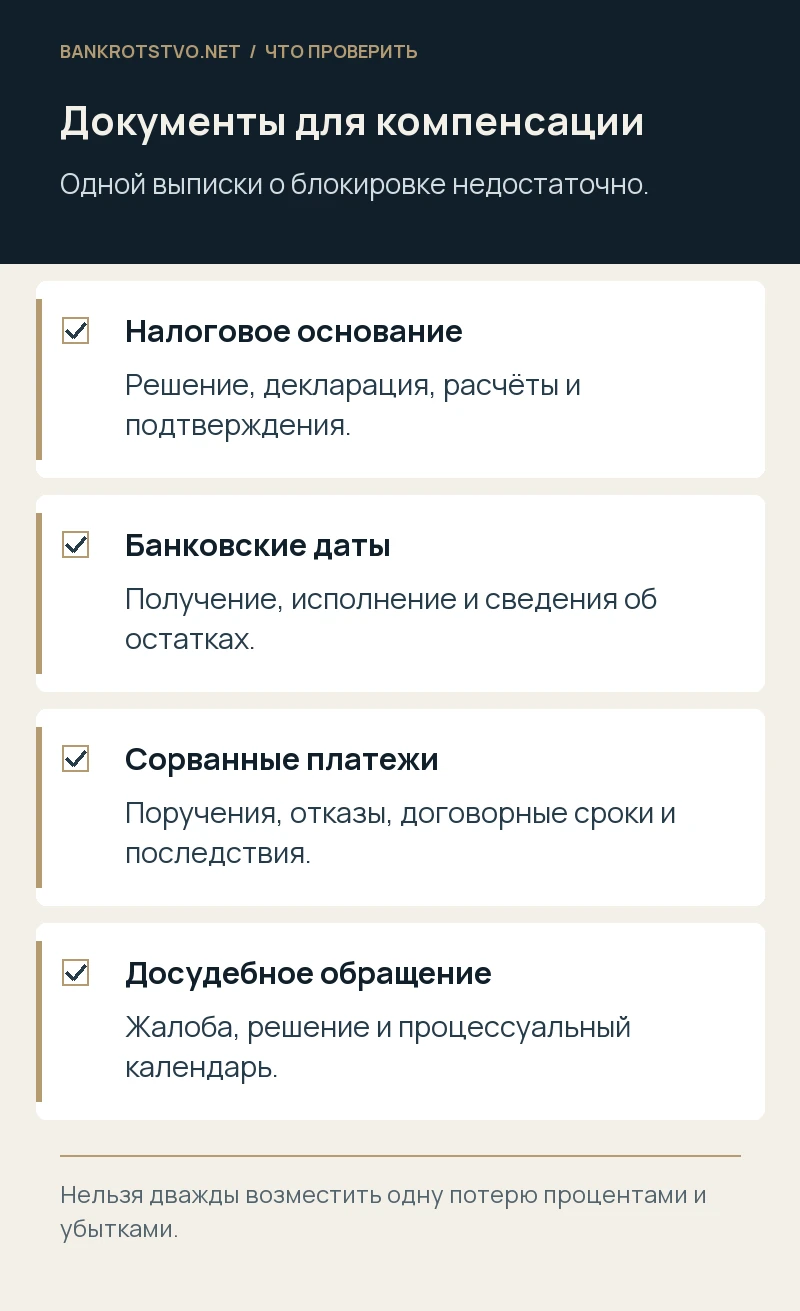
Понадобятся решение, отчётность, подтверждения отправки и приёма, данные расчётов с бюджетом, уведомления и переписка. Для декларации важно отличить факт отправления от принятия и выяснить, были ли законные основания считать обязанность неисполненной. Для задолженности проверяют сумму, принадлежность платежей и сведения, доступные инспекции в соответствующий момент. Поздняя корректировка не всегда означает, что первоначальное решение было неправомерным именно с самого начала.
Удобна таблица: событие, правовое последствие, документ и фактическое действие налогового органа. Она показывает не только ошибку, но и момент возникновения обязанности снять ограничение. Если инспекция сама отменила решение, выясните причину: устранение основания, исправление технической ошибки либо признание неправомерности. Сам факт отмены по прошествии времени не позволяет автоматически считать весь предшествующий период незаконным.
Какие банковские сведения нужны для процентов
Запросите даты получения и исполнения соответствующих решений, сведения об остатках и движении денег в спорный период, а также подтверждения отказанных операций. Пункт 9.2 связывает проценты с суммой, в отношении которой действовал режим. Поэтому нельзя без обоснования взять оборот за месяц, лимит кредита или номинальную сумму налогового требования как единую базу для всех дней.
При нескольких счетах и изменяющихся остатках расчёт требует детализации. Одни суммы могли поступить позднее, другие — не подпадать под ограничение либо быть использованы по допустимым направлениям. Отдельно проверяют валютные и иные специальные счета. Необходимо исключить повторный учёт одних денег и правильно определить базу по периодам. Даже бесспорная незаконность решения не освобождает от подтверждения размера денежного требования.
Как рассчитывают предусмотренную законом компенсацию
Статья 76 использует ставку рефинансирования Банка России, действовавшую в соответствующие дни, и календарные дни в установленных периодах. Если ставка менялась, расчёт делят на интервалы. Не следует подставлять сегодняшнее значение на весь прошлый период либо переносить формулу налоговой пени, которая имеет другой правовой режим. Технический способ расчёта должен быть объясним и соответствовать применимой позиции по спору.
Условный пример: на счёте находилась подтверждённая сумма, ограничение неправомерно действовало несколько календарных дней, в середине периода поступили дополнительные деньги. База первых дней и последующих может различаться. Сначала строят посуточную таблицу, затем применяют соответствующие ставки и правила расчёта. Пример не даёт универсальной готовой суммы: без дат, остатков и основания нельзя достоверно определить размер процентов даже при известной общей длительности блокировки.
Что можно считать дополнительными убытками
Статья 35 НК РФ предусматривает ответственность налоговых органов за убытки от неправомерных действий, решений и бездействия. Возможные потери могут включать доказанные дополнительные расходы на финансирование, санкции контрагентов и другие последствия при наличии необходимых условий. Но не всякое снижение выручки в месяце блокировки автоматически вызвано инспекцией. Требуются противоправность, потери, причинная связь и надлежащий расчёт.
Например, компания привлекла срочное финансирование, чтобы оплатить поставку, которую невозможно было провести из-за ограничения. Нужны договор, реальная выдача, использование средств и расходы. Если кредит был предусмотрен заранее для другой цели, связь слабее. Если банк предложил дорогую дополнительную услугу, не обязательно вся цена становится убытком государства. Проверяют необходимость затрат, разумность поведения и то, какие потери возникли бы независимо от спорного решения.
Как подтвердить сорванный платёж и неустойку поставщику
Сохраните поручение, отказ банка, срок оплаты по договору, претензию контрагента и документы о начислении либо фактическом несении соответствующей потери. Нужно показать, что без незаконного ограничения платёж мог состояться: были достаточные средства, не действовали другие препятствия и обязательство действительно подлежало исполнению. Если денег не хватало независимо от решения инспекции, причинная связь требует дополнительной оценки.
Также проверяют возможность уменьшить последствия: своевременное уведомление поставщика, доступные законные способы исполнения, согласование переноса. Это не обязанность компании принимать любые расходы ради государства, но поведение влияет на оценку потерь. Не следует создавать фиктивную неустойку со связанным контрагентом или задним числом менять договор. В споре исследуют реальность требований, экономическое содержание и документы, существовавшие в соответствующий период.
Проценты и убытки нельзя просто сложить без проверки
Предусмотренная законом компенсация и дополнительные потери имеют разную правовую природу, однако одна потеря не должна возмещаться дважды. Если заявляются расходы на замещающее финансирование и проценты за недоступность тех же денег, необходимо объяснить соотношение требований. Нельзя механически прибавить все суммы из разных таблиц и считать итог доказанным только потому, что каждый элемент назван отдельно.
Условно компания подтверждает 120 тысяч дополнительных расходов, а расчёт процентов даёт 80 тысяч. Это не означает безусловного взыскания 200 тысяч без анализа покрытия одной и той же потери. Юридическая позиция должна объяснить, какие последствия компенсирует каждый элемент и какие суммы сохраняются сверх уже учтённого. Полученные возвраты, выплаты и уменьшенные требования контрагентов также отражают в расчёте, чтобы заявленная сумма соответствовала действительному положению компании.
Почему надлежащий ответчик не всегда банк
Статья 76 устанавливает обязательность исполнения налогового приостановления и предусматривает отсутствие ответственности банка за соответствующие убытки от самого исполнения решения налогового органа. Поэтому претензия «банк остановил платёж, значит обязан возместить всё» не учитывает специальный режим. Следует определить, что стало причиной: незаконное решение инспекции либо собственное нарушение банка сверх полученного ограничения.
Если банк продолжал отказывать после наступления предусмотренного основания возобновления или ограничил операции шире допустимого, это отдельная фактическая проверка. Нельзя ни заранее освобождать его от любых действий, ни смешивать разные нарушения в одном недифференцированном требовании. Нужны документы о полученных сведениях, времени и содержании отказа. Только после этого определяют адресата требований и правовое основание ответственности за конкретный период.
Как соблюдать досудебный порядок
Статья 138 НК РФ предусматривает обжалование актов, действий и бездействия в вышестоящий налоговый орган в установленных случаях. Она также содержит правило об имущественном требовании, возникшем в результате реализации таких актов и действий. Нельзя считать, что денежный характер иска всегда позволяет обойти предварительную жалобу. Конкретную последовательность проверяют до подачи заявления в суд.
В обращении следует обозначить оспариваемое нарушение, период, документы и требуемое действие. Отдельно формулируют вопрос о процентах и дополнительных потерях, не заменяя их просьбой «разобраться». Подача жалобы не приостанавливает всё автоматически: действуют предусмотренные законом правила и исключения. Если ограничение ещё сохраняется и угрожает деятельности, анализируют меры для восстановления операций параллельно с будущим денежным требованием.
Когда нужны судебные меры и аккуратная фиксация сроков
Для судебного оспаривания и имущественных требований могут действовать разные сроки и процессуальные правила. Их нельзя свести к одной общей давности без определения предмета. Нужно отметить дату знания, обращение в вышестоящий орган, получение решения и периоды бездействия. Переписка с инспектором по телефону не всегда является надлежащим обжалованием и не гарантирует сохранения срока.
При продолжающейся блокировке оценивают обеспечительные меры с конкретным обоснованием: обязательства перед сотрудниками, поставщиками, текущие ресурсы и последствия ограничения. Само заявление компании о тяжёлом положении не предопределяет решение суда. Но документированная картина позволяет предметно объяснить риск. При этом защита должна быть законной: переводить выручку в обход обязательного взыскания вместо оспаривания решения опасно и не является способом получить компенсацию.
Как подготовить расчёт и юридическую позицию
Соберите решение и его отмену, подтверждения исполнения налоговой обязанности, банковскую хронологию, остатки и документы об отказанных платежах. Дополнительные потери перечислите отдельно с основанием каждой суммы. Мы проверяем правомерность ограничения, период процентов, досудебный порядок и доказательства убытков, готовим обращения и сопровождаем спор. Связаться можно через контакты проекта.
Полезный результат проверки — воспроизводимая таблица нарушения и денег: с какого момента возникло право, на какую сумму и какими документами оно подтверждается. Такой подход помогает отделить предусмотренную законом компенсацию от недоказанных ожиданий и предъявить требование надлежащему лицу, сохранив возможность оперативно восстановить работу компании.
Нормы и судебные разъяснения
- НК РФ, статья 76: приостановление и проценты
- НК РФ, статья 35: убытки от неправомерных действий
- НК РФ, статья 138: досудебное и судебное обжалование
- ГК РФ: убытки и ответственность публичных органов
- АПК РФ: оспаривание и судебные меры
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.