
Банк рассчитывал получить деньги от продажи заложенного имущества, но в деле появилось требование налогового органа с залоговым статусом. Для остальных кредиторов это тоже существенно: обеспечение влияет на распределение выручки и правила продажи. Однако обсуждать последствия нужно после проверки того, возник ли залог и на какие объекты он распространяется.
Определите правовое основание
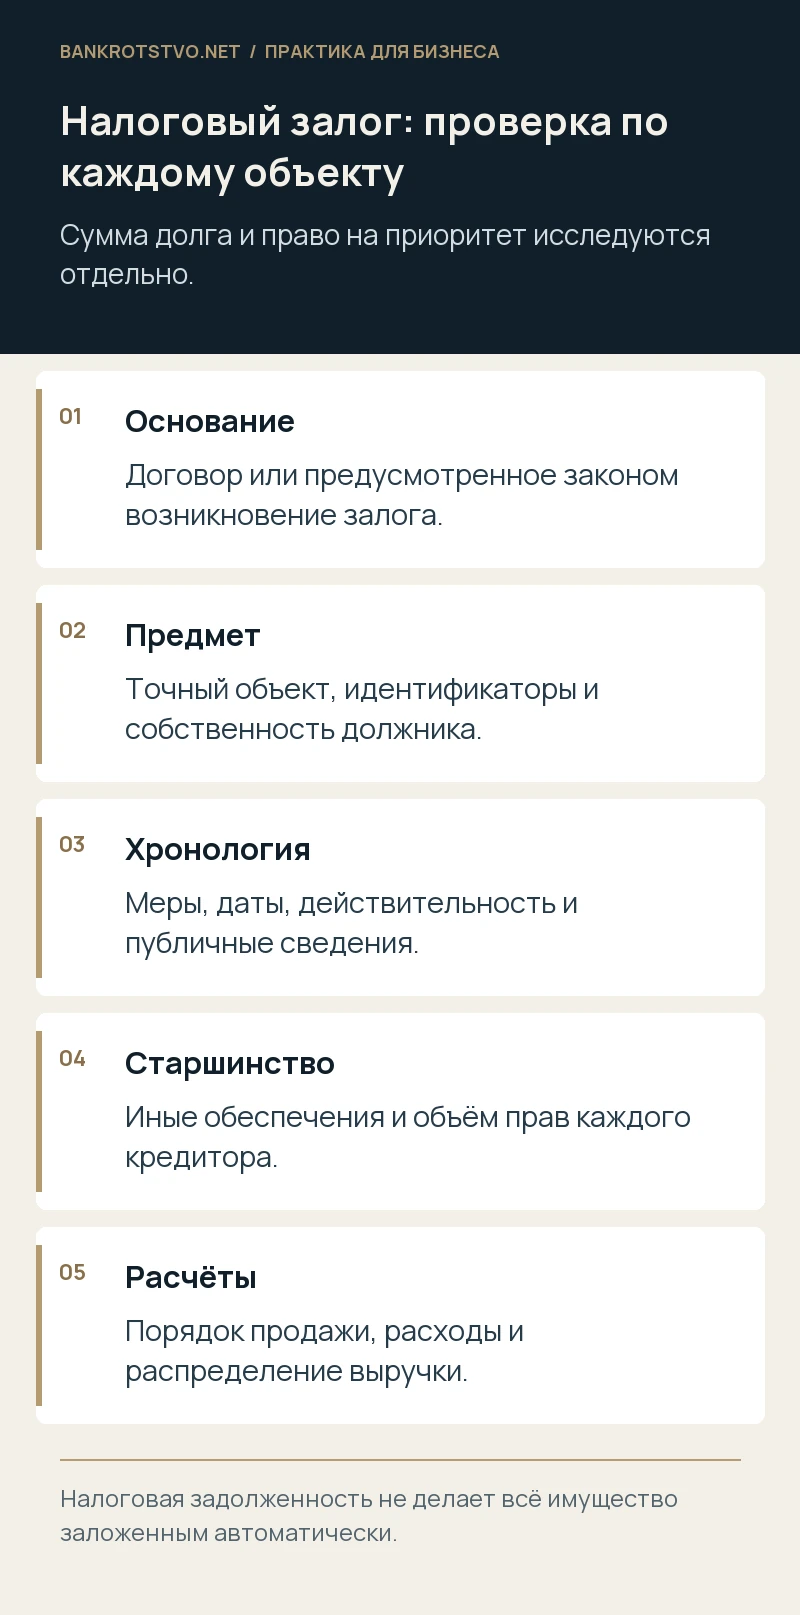
Статья 73 Налогового кодекса предусматривает залог в силу договора, а при установленных обстоятельствах — в силу закона. Это разные основания, каждое требует соответствующих документов. Само наличие налоговой задолженности или решения о взыскании ещё не позволяет считать всё имущество компании предметом залога без исследования предусмотренных условий.
В обзоре Верховного Суда № 5/2026 подтверждено, что залог по статье 73 способен давать налоговому органу положение залогового кредитора в банкротстве. Поэтому прежняя уверенность, будто налоговый арест всегда имеет только обеспечительный характер без приоритета, может привести к ошибке. Нужно анализировать конкретную последовательность мер и возникновения права.
Проверьте предмет и даты
Запросите решения об обеспечительных мерах и аресте, сведения об их действии, перечень имущества и подтверждение необходимых событий. Каждая вещь должна быть идентифицирована: кадастровый или заводской номер, характеристики и принадлежность должнику. Если в перечне указана техника третьего лица или уже отчуждённый объект, возникает самостоятельный вопрос о наличии предмета обеспечения.
Восстановите хронологию: налоговая обязанность, решение, обеспечительная мера, предусмотренный законом период, регистрационные и публичные сведения. Не переносите статус с одного объекта на весь имущественный комплекс. Также проверьте, прекращалась ли мера и как менялась задолженность. Для вывода о действующем залоге важен актуальный комплект, а не отдельная старая публикация.
Сопоставьте права нескольких залогодержателей
Если имущество уже обеспечивало банковский кредит, необходимо установить старшинство и объём каждого залога по применимым правилам. Дата договора, возникновение права, регистрационные записи и специальные нормы могут иметь значение. Один факт более раннего сотрудничества с банком не доказывает его преимущество по любому позднее приобретённому активу компании.
Для расчёта подготовьте таблицу объектов, обеспеченных обязательств, дат и непогашенных сумм. Условный пример: банк имеет ипотеку на здание, а налоговая мера касается станков внутри него. Эти права могут относиться к разному имуществу, хотя производственно всё используется вместе. Смешение объектов создаёт неверное представление о том, кто получит выручку от конкретного лота.
Рассчитайте последствия для продажи и распределения
Залоговый статус не означает получение всей выручки без предусмотренных удержаний и правил. Статья 138 Закона о банкротстве устанавливает особенности распределения, расходов и неудовлетворённого остатка. Применимый порядок нужно определять по характеру обеспеченного обязательства и обстоятельствам продажи. Нельзя автоматически использовать условия банковского кредитного залога для любого требования налогового органа.
Если один лот объединяет разные обеспеченные и свободные активы, важно определить порядок продажи и распределения цены между ними. Непрозрачное объединение способно затронуть интересы нескольких групп кредиторов. До утверждения положения полезно установить, как будет подтверждаться стоимость частей и какие согласования требуются по специальным правилам.
Выберите предмет возражений
Возражать можно против размера налогового требования, самого залогового статуса, состава предмета либо порядка реализации и распределения. Это самостоятельные вопросы. Если оспариваются действия по возникновению обеспечения, необходимо исследовать применимые специальные ограничения и основания; нельзя исходить из того, что любой налоговый залог автоматически оспорим как обычное предпочтение.
Статус требования устанавливается в судебном порядке. После его подтверждения проверяйте возможность и сроки обжалования соответствующего акта. Для разногласий о продаже заложенного имущества действуют специальные процессуальные правила. Пропуск одного срока не устраняется тем, что спор о налоговой сумме ещё продолжается по другой процедуре.
Обновите прогноз расчётов
Банку и независимым кредиторам стоит пересчитать ожидаемое поступление после появления нового обеспечения. Учтите стоимость предмета, расходы на сохранность и продажу, старшинство, размер обеспеченной части и возможный остаток обычного требования. Такой расчёт помогает определить, где экономически оправдан спор, а где требуется корректировка стратегии участия в деле.
Если налоговая заявила залоговые права, можно проверить основание обеспечения и его влияние на распределение выручки. Для начала нужны заявление налогового органа, перечень объектов, решения о мерах и документы банка при наличии. Анализ следует вести по каждому предмету, сохраняя различие между размером налога и действительностью обеспечения.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.