
Налоговое доначисление покупателю не создаёт автоматического долга поставщика на ту же сумму. Даже при наличии налоговой оговорки нужно определить её правовой смысл, согласованное событие и состав возмещения. Одни условия устанавливают ответственность за недостоверные заверения, другие распределяют риск имущественных потерь независимо от нарушения. Смешение этих механизмов приводит к неправильному предмету доказывания. Поэтому гражданское требование к поставщику готовят отдельно от возражений против решения налогового органа, согласуя позиции в двух направлениях.
Прочитайте оговорку без её названия
В договоре могут одновременно присутствовать обещание соблюдать налоговое законодательство, заверение о реальности деятельности и обязанность компенсировать определённые последствия для покупателя. Слова «гарантия налоговой добросовестности» сами по себе не определяют механизм. Выпишите дословно, какие обстоятельства подтверждал поставщик, за какой период, в отношении каких лиц и какие последствия стороны связали с их недостоверностью или наступлением. Проверьте приложения и дополнительные соглашения: оговорка иногда распространяется лишь на новые поставки.
Важно, кто принял обязательство. Заверение компании и письмо её менеджера могут иметь разный вес с учётом полномочий. Подтвердите заключение договора, принятие соответствующей редакции и включение оговорки в конкретные отношения. Если поставщик работал по рамочному договору, свяжите спорные операции с ним. Не стоит считать общую декларацию о соблюдении всех законов достаточным ответом на любой налоговый риск покупателя. Чем точнее определённые обстоятельства и последствия, тем яснее границы требования и возможных возражений.
Если поставщик дал недостоверные заверения
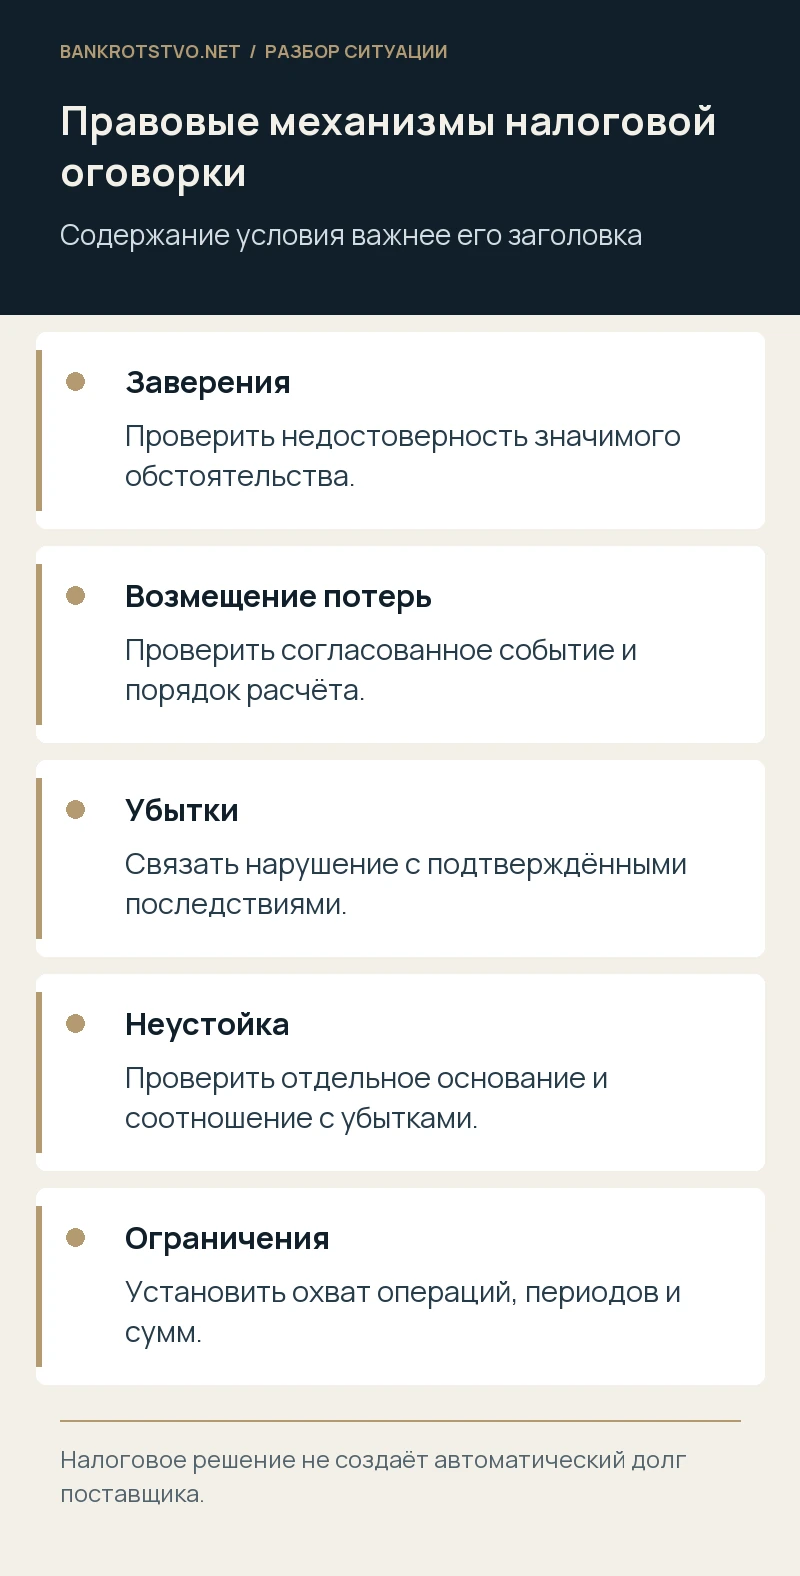
Статья 431.2 ГК РФ регулирует заверения об обстоятельствах, значимых для заключения, исполнения или прекращения договора. Требование может касаться убытков от недостоверности либо согласованной неустойки. Для предпринимательских отношений закон предусматривает особенности ответственности независимо от знания о недостоверности, если соглашением не установлено иное, и презумпцию ожидания доверия к заверению. Однако всё равно нужно показать содержание заверения, его недостоверность и соответствующие последствия. Само недовольство налогового органа не подменяет проверку каждого элемента.
Например, поставщик мог заверить, что располагает ресурсами и исполняет операции самостоятельно, а проверка установила отсутствие реальной деятельности. Но если доначисления связаны с тем, что сам покупатель неверно определил период вычета, заверение о ресурсах поставщика может не объяснять эти потери. В постановлении Пленума Верховного Суда № 49 от 25 декабря 2018 года раскрыты правила применения заверений. Предварительно оценивают также ограничения ответственности и влияние условий договора, не превращая статью 431.2 в безусловную страховку от любых последствий сделки.
Если согласовано возмещение потерь
Статья 406.1 ГК РФ позволяет сторонам предпринимательского обязательства согласовать возмещение имущественных потерь при определённых обстоятельствах, не связанных с нарушением обязательства самой стороной. В соглашении должен быть определён размер возмещения или порядок его определения. Для налоговой оговорки особенно важно, какое событие выбрано: вступление решения в силу, предъявление требования, окончание обжалования либо иное определённое обстоятельство. Нельзя заменить согласованный момент любым письмом инспекции, которое удобно покупателю.
По разъяснениям Пленума Верховного Суда № 7 от 24 марта 2016 года необходимо доказать уже понесённые либо неизбежные будущие потери и связь с согласованным обстоятельством. Отличие от убытков состоит, в частности, в отсутствии необходимости связывать потери с нарушением обязательства соответствующей стороной. Но отсутствие такой связи не означает отсутствие любых доказательств размера. При неясности, действительно ли стороны согласовали самостоятельное возмещение потерь, одной ссылки на номер статьи может оказаться недостаточно. Квалификация основывается на содержании всего условия.
Что именно стало причиной доначисления
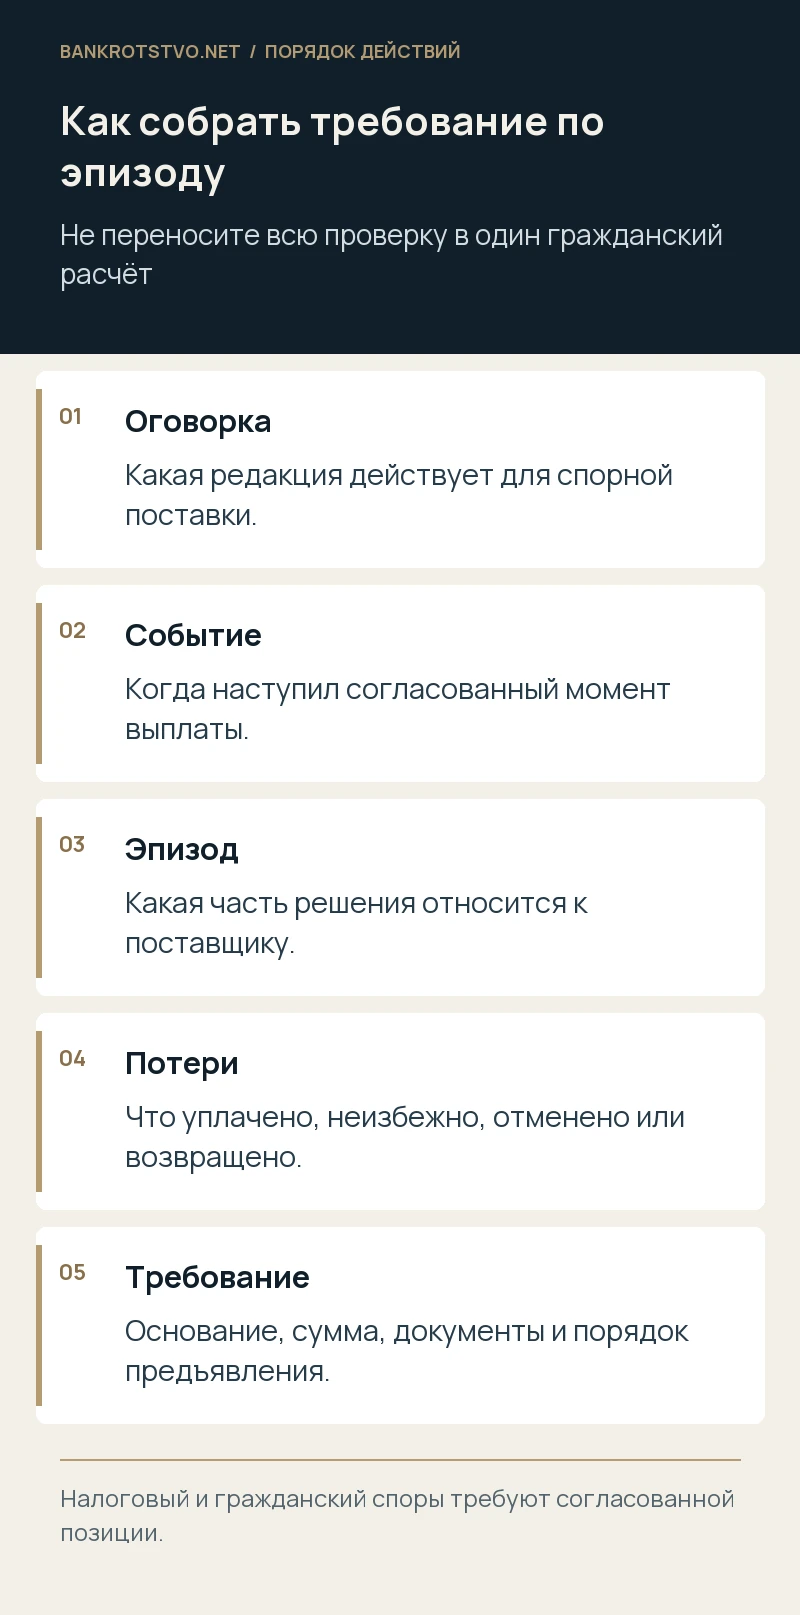
Разберите налоговое решение по эпизодам. В одной проверке могут присутствовать операции с несколькими поставщиками, разные периоды и основания. Нужна таблица: операция, документ, вывод инспекции, сумма налога, пени, штраф и связь с конкретной оговоркой. Отдельно отметьте выводы о действиях самого покупателя. Подмена реального исполнителя, ошибки в первичных документах и отсутствие доказательств расхода — разные ситуации. Поставщик вправе возражать против переноса на него последствий, которые не охватывались принятым риском.
Приложите не только резолютивную часть решения, но и относящийся к спорной поставке фрагмент мотивировки, материалы встречных проверок и собственные возражения. Если документы свидетельствуют о реальном исполнении, их значение может отличаться для налогового и гражданского споров. Гражданский суд оценивает условия между сторонами и доказательства, а не просто переписывает сумму из акта инспекции. В то же время последовательность позиции покупателя важна: взаимоисключающие объяснения одной операции требуют отдельного и убедительного обоснования.
Нужно ли сначала закончить налоговый спор
Универсального правила для любой оговорки нет. Посмотрите, когда по соглашению возникает обязанность поставщика, обязан ли покупатель обжаловать решение и предоставить документы. Если стороны связали выплату с окончательным результатом, преждевременное требование может быть отклонено. Если определено иное событие, ожидание всех возможных инстанций может не требоваться. Дополнительно оценивают реальность и неизбежность потерь. Простой отказ от защиты в налоговом деле нельзя считать безусловно нейтральным действием для последующего гражданского иска.
Полезно своевременно уведомить поставщика о проверке и предложить содействие, особенно если это предусмотрено договором. Укажите эпизоды и необходимые документы, не передавая лишние сведения о других контрагентах. Сохраните ответы, отказ или непредставление документов. Если поставщик предлагает материалы, которые могут уменьшить доначисление, их нужно оценить. Иначе возникнет спор о содействии увеличению потерь и поведении покупателя. При этом участие поставщика в налоговой проверке само по себе не означает признания им гражданского долга.
Как определить состав возмещения
Состав зависит от оговорки и применимого механизма. Отдельно проверяются налог, пени, штраф, расходы на защиту и иные заявленные суммы. Нельзя автоматически включать всё только потому, что это отражено в одном решении. Например, договор может охватывать лишь отказ в вычете по конкретным операциям либо предусматривать отдельный предел. По убыткам дополнительно исследуют причинную связь с недостоверностью заверения или нарушением. Необходимо также учитывать отменённые начисления и уже полученные возвраты.
Налоговая сумма не всегда полностью совпадает с окончательной имущественной потерей. Проверяют возможную корректировку учёта, возврат, зачёт, восстановленные права и то, кто фактически понёс нагрузку. Если покупатель заявляет будущие неизбежные потери, объясняют, почему их наступление определённо и как рассчитана величина. Неподтверждённое предположение о будущей проверке не равно такому основанию. Повторное возмещение одной суммы по разным пунктам договора недопустимо: неустойка, убытки и возмещение потерь соотносятся по условиям и закону.
Условный пример разделения эпизодов
Предположим, инспекция доначислила покупателю 2 млн рублей НДС, 300 тысяч пеней и 200 тысяч штрафа. Из налога 1,4 млн связано с операциями спорного поставщика, а 600 тысяч — с другой ошибкой покупателя. Оговорка охватывает отказ в вычете по поставкам этого контрагента после вступления налогового решения в силу. Для требования всех 2,5 млн недостаточно общей ссылки на решение: требуется выделить охваченный эпизод и проверить, включены ли пени и штраф в согласованный состав.
Если в ходе обжалования 400 тысяч из спорного эпизода отменены, расчёт корректируется. Если поставщик уже компенсировал часть суммы, это также отражают. Возможность взыскать оставшееся зависит от оговорки и доказательств, а не от арифметического остатка в отрыве от основания. Такой подход позволяет точно сформулировать иск и избежать завышения. Условный пример не оценивает реальную налоговую схему и не подтверждает правомерность конкретного вычета: эти вопросы исследуются самостоятельно по документам соответствующей операции.
Какие возражения поставщика нужно проверить
Поставщик может ссылаться на отсутствие оговорки в применимой редакции, ненаступление события, иной период или ограниченный круг операций. Другие возражения касаются реальности потерь, поведения покупателя и причин доначисления. Их лучше разобрать до предъявления требования. Если компания знала о недостоверности данных, участвовала в спорной организации операций либо сама создала причину налоговых последствий, это нельзя скрывать. Правовой механизм не предназначен для гарантированного переноса последствий любого собственного поведения.
Отдельно оценивают договорный лимит и специальные условия ответственности. Для возмещения потерь закон ограничивает возможности уменьшения размера; имеет значение умышленное содействие увеличению потерь, а по разъяснениям также недобросовестное содействие наступлению обстоятельства. Для заверений применяется иной набор правил. Поэтому возражение «сумма слишком большая» и указание на конкретное недобросовестное действие — разные доводы. Правовая позиция должна отвечать именно на заявленный механизм, а не пользоваться единым шаблоном ответственности за нарушение любого договора.
Претензия и судебный пакет
В претензии указывают условие, его квалификацию, событие, дату возникновения обязанности, расчёт и необходимые приложения. Не обязательно переписывать весь акт проверки: выделите относящиеся к поставщику выводы и документы. Если решение ещё оспаривается, прямо обозначьте стадию и объясните, почему требование уже наступило либо почему направляется предварительное уведомление. Проверьте договорный срок ответа, обязательный досудебный порядок, подсудность и срок давности. Его начало нельзя определять одинаково для всех оговорок без анализа возникновения права.
Для суда сохраняют подтверждение принятия договорного условия, первичную документацию, материалы налогового эпизода, платежи и переписку о содействии. Если часть доказательств находится у поставщика, запрос конкретизируют по документам и обстоятельствам. При наличии налоговой тайны и коммерчески чувствительных сведений оценивают объём раскрытия и допустимые процессуальные меры. Отказ предоставлять любые документы со ссылкой на конфиденциальность может помешать доказать собственное требование. Вместе с тем открытая публикация всего массива проверки для такого иска обычно не требуется.
Что учитывать при неплатёжеспособности поставщика
Даже обоснованное требование может оказаться невзысканным, если у поставщика нет активов. Проверьте сведения о процедурах и судебных делах, не подменяя этим оценку правового основания. При начавшемся банкротстве отдельно определяют порядок предъявления и статус требования с учётом момента его возникновения и применимых правил. Дата налогового решения сама по себе не всегда отвечает на вопрос о текущем характере. Нужна связь с основанием обязательства и условиями, а не только с моментом окончательного расчёта суммы.
Не следует компенсировать риск отсутствия активов сомнительным односторонним удержанием любых платежей по другим договорам. Зачёт, договорное уменьшение платежа и удержание — разные механизмы; при банкротстве дополнительно возникают специальные ограничения. Решение о прекращении оплаты проверяют заранее. Если стороны договариваются о добровольной компенсации, фиксируют основание, состав, график и последствия последующей отмены налоговых начислений. Такой документ должен исключать повторный спор о том, какая именно потеря уже покрыта и что происходит при изменении результата проверки.
Как начать правовую оценку
Для первого разбора подготовьте договор с оговоркой, относящиеся к эпизоду первичные документы, налоговое решение, сведения об обжаловании и таблицу расчёта. Отдельно укажите, какие суммы уже уплачены, отменены или возвращены. Добавьте переписку с поставщиком и кратко опишите действия покупателя по спорной операции. Эти сведения позволяют определить механизм и момент требования без передачи всей документации проверки по другим компаниям.
Мы можем проверить налоговую оговорку и основания гражданского требования к поставщику, согласовать позицию с документами налогового спора и подготовить претензию либо сопровождение в суде. Предварительный анализ не означает подтверждения вычета или обещания полного возмещения доначислений. Практический результат этой стадии — понятный состав требования, доказательства его возникновения и оценка существенных возражений другой стороны.
Нормы и судебные разъяснения
- ГК РФ, статья 431.2: заверения
- ГК РФ, статья 406.1: возмещение потерь
- Пленум ВС № 7: возмещение потерь, пункты 15–17
- Пленум ВС № 49: заверения, пункты 34–37
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.