
После введения банкротной процедуры бухгалтерский расчёт по договору часто продолжает расти автоматически. В нём появляются новые проценты, пени и увеличенный остаток задолженности. Для участия в банкротстве такой расчёт необходимо перестроить: договорные начисления по старому обязательству и специальные мораторные проценты подчиняются разным правилам. Ошибка влияет не только на ожидаемые деньги, но и на голосование, возражения других кредиторов и окончательную сверку выплат. При этом само слово «проценты» ещё ничего не решает: требуется установить основание, период и правовой режим каждой суммы.
Начните с обязательства, а не с даты расчёта
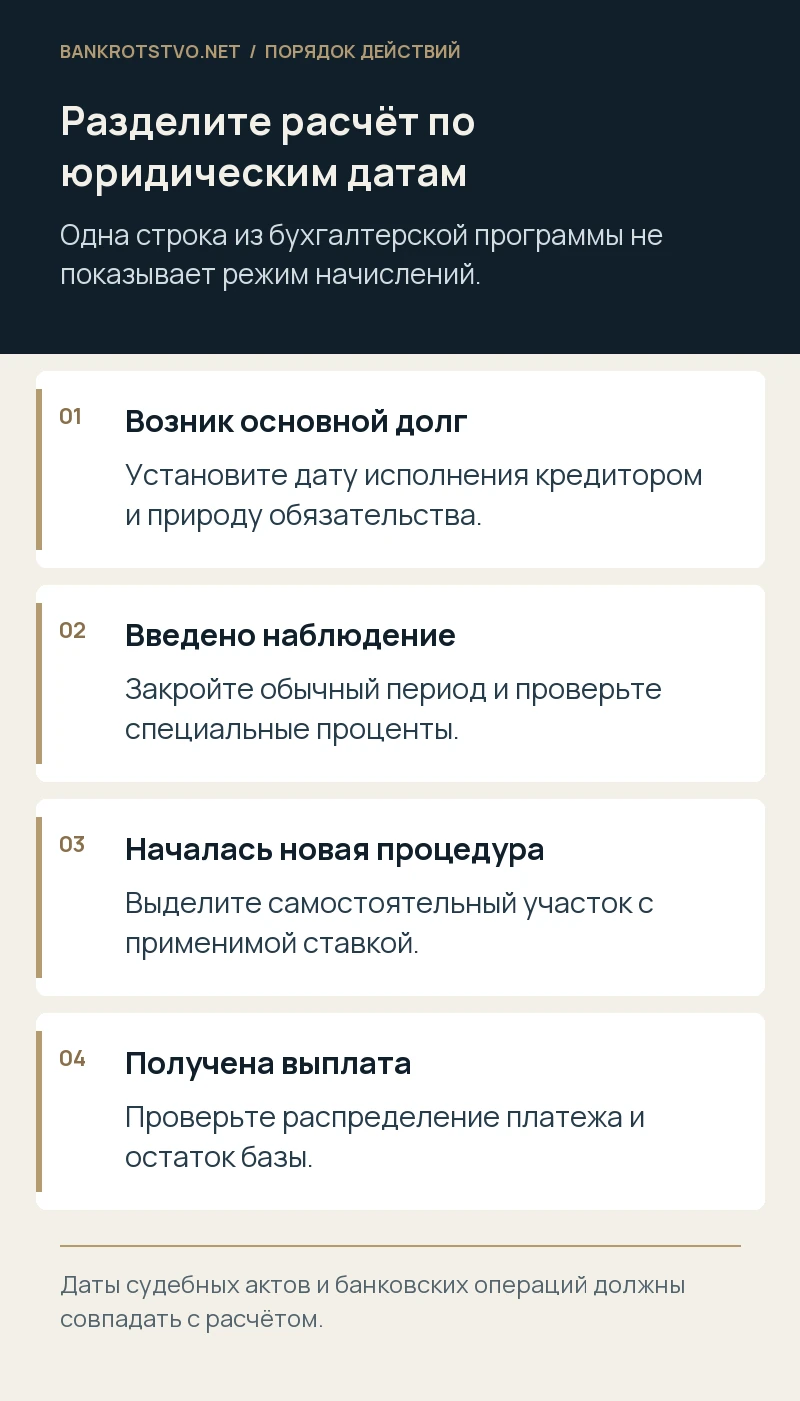
Определите, когда возник основной долг. Если товар был передан или заём предоставлен до возбуждения дела о банкротстве, позднее начисленные проценты по такому обязательству сами по себе не становятся текущим платежом. Пункт 1 постановления Пленума ВАС РФ № 88 связывает режим дополнительных требований с основным требованием. Поэтому новая дата банковской выписки не даёт права требовать деньги вне установленного порядка расчётов.
Составьте паспорт обязательства: договор, дата исполнения кредитором, срок оплаты, первоначальная сумма, изменения ставки, произведённые платежи. Отдельно отметьте принятие заявления о банкротстве и даты введения каждой процедуры. Смешение этих дат особенно опасно, когда требование заявителя сначала проверялось при возбуждении дела, а оставшаяся часть процентов предъявлялась позднее. Один универсальный период «до сегодняшнего дня» здесь не работает.
Разделите три разных источника начисления
Проценты за пользование займом являются платой за финансирование. Проценты по статье 395 ГК РФ и договорная неустойка связаны с нарушением обязательства. Мораторные проценты возникают по специальным банкротным правилам и заменяют обычный режим начисления в соответствующей процедуре. Одинаковое название строки в учётной программе не делает эти суммы взаимозаменяемыми.
Для проверки удобно подготовить таблицу с колонками «основание», «база», «начало периода», «окончание периода», «ставка», «порядок удовлетворения». Не переносите в неё только итог из претензии. Если договор одновременно предусматривает плату за заём и повышенную ставку при просрочке, потребуется определить правовую природу повышенной части. От этого зависит, как учитывать её в банкротстве и какие возражения допустимы против расчёта.
Что меняется в наблюдении
Пункт 4 постановления № 88 распространяет специальный режим на возникшие до возбуждения дела требования независимо от того, успел кредитор заявить их в наблюдении или ещё нет. За период наблюдения обычные договорные проценты и санкции по таким требованиям не продолжают начисляться для банкротных расчётов; вместо них действуют мораторные проценты. Само отсутствие требования в реестре не сохраняет прежнюю договорную доходность.
Для этой стадии разъяснение предусматривает ставку рефинансирования на дату введения наблюдения. Не следует механически применять к ней каждое последующее изменение ключевой ставки. Также нельзя переносить старую формулировку пункта 5 постановления № 88 на современный расчёт процентов по статье 395 ГК РФ без учёта изменений самой статьи. В рабочем расчёте основания и даты выбора ставки должны быть видны отдельно.
Следующая процедура требует нового участка расчёта
Финансовое оздоровление, внешнее управление и конкурсное производство имеют собственные нормы о специальных процентах. При переходе из наблюдения в конкурсное производство нельзя просто продолжить одну строку со старой датой и ставкой. Нужно закрыть первый участок и проверить условия статьи 126 Закона о банкротстве для следующего участка.
В конкурсном производстве пункт 2.1 статьи 126 связывает ставку с датой открытия этой процедуры и предусматривает начисление до погашения соответствующих требований. Управляющий и кредитор вправе согласовать меньший размер процентов либо более короткий срок начисления. Такое соглашение должно быть осознанным: формулировка в акте сверки или письме о получении денег способна затронуть существенную сумму. Проверяйте, действительно ли документ содержит согласованное изменение условий, а не техническую отметку.
На какую сумму начислять проценты
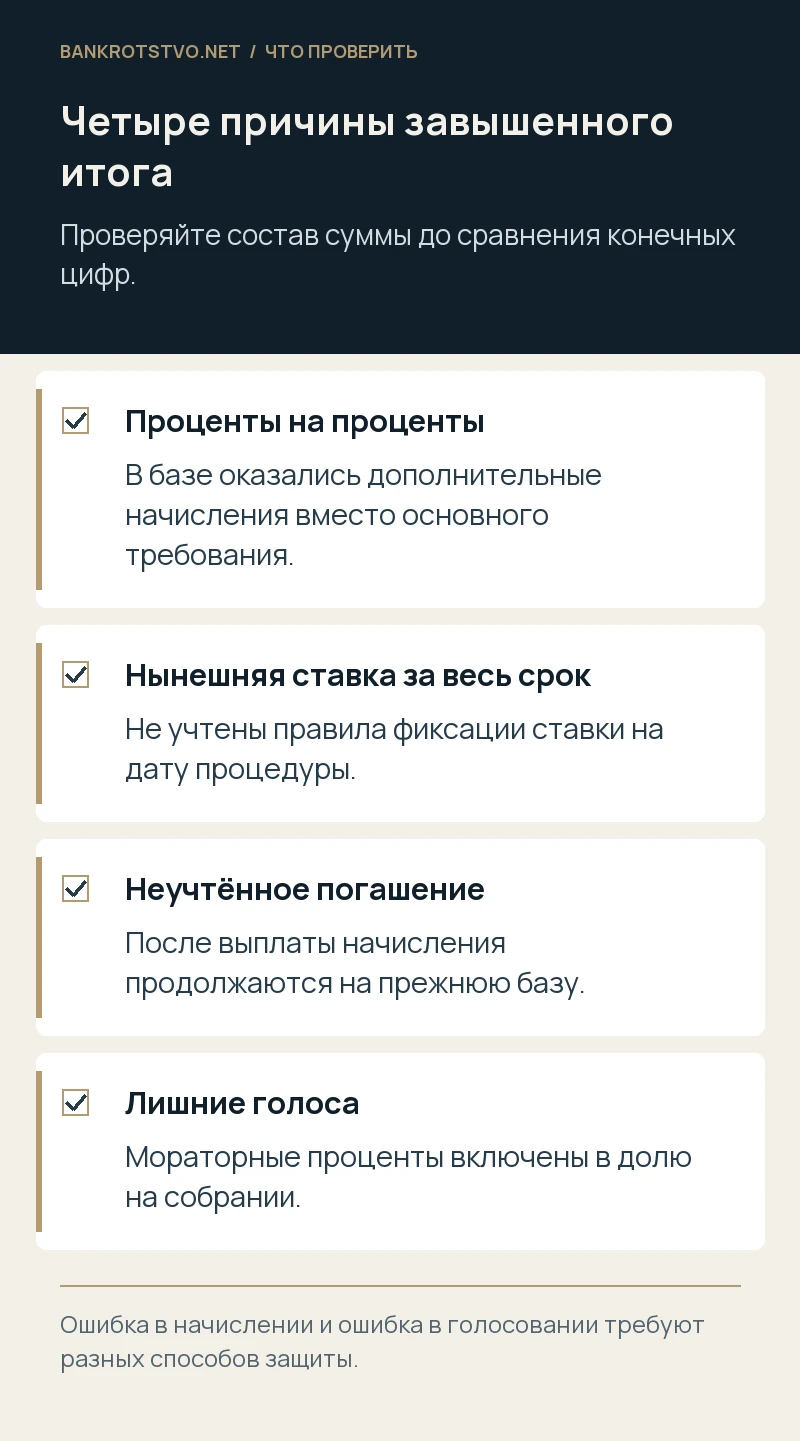
Пункт 7 постановления № 88 указывает, что мораторные проценты начисляются на основное требование, а не на проценты по нему. Поэтому включение всего реестрового итога в одну базу способно создать необоснованное начисление процентов на проценты. Неустойку также нельзя без проверки подмешивать к основному долгу только потому, что суд указал общую сумму в резолютивной части.
Возьмите определение о включении требования, первоначальный расчёт и детализацию реестра. Сопоставьте, какие суммы признаны основным долгом, какие процентами за пользование деньгами, какие санкциями. Если формулировка судебного акта не позволяет уверенно разделить составляющие, сначала решите процессуальный вопрос о её понимании и расчёте. Самостоятельное изменение установленного требования под видом бухгалтерской расшифровки создаёт отдельный спор.
Почему эти суммы не добавляют голосов
Мораторные проценты не увеличивают количество голосов кредитора на собрании. Их экономическая ценность и право участвовать в управлении процедурой существуют в разных плоскостях. При проверке протокола нельзя сравнивать доли участников с полным текущим финансовым расчётом, куда уже добавлены специальные проценты за несколько лет процедуры.
Запросите документ, по которому определялось число голосов на конкретную дату. Сверьте его с судебными актами и сведениями о погашении основного требования. Если завышенный процентный итог попал в расчёт большинства, оцените, повлияло ли это на решение и какие права нарушены. Оспаривание протокола требует отдельной позиции; исправленная электронная таблица сама по себе решение собрания не отменяет.
Погашение долга меняет дальнейшую базу
Частичная выплата требует проверить, какая часть основного требования фактически погашена и с какой даты прекращается начисление на неё. Одна итоговая цифра в отчёте управляющего не позволяет восстановить этот путь. Нужны платёжные поручения, назначение платежа, дата исполнения банком и отражение операции в реестре.
Попросите управляющего показать распределение каждой выплаты между подлежащими удовлетворению составляющими. Мораторные проценты уплачиваются в специальном порядке одновременно с погашением основного требования до расчётов по санкциям. В конкретной процедуре учитываются очередь и предусмотренные законом особенности. Не следует сначала считать весь перевод погашением основного долга, а затем предъявлять проценты на прежнюю базу: эти две версии расчёта могут противоречить друг другу.
Условный пример проверки
Предположим, у компании подтверждены 10 млн рублей основного долга и отдельные договорные начисления. Наблюдение введено 1 февраля, конкурсное производство — 1 сентября. Это условные даты, а не описание реального дела. В расчёте должны появиться самостоятельные участки: допустимые начисления до наблюдения, мораторные проценты за наблюдение и начисления по правилам конкурсного производства после его открытия.
Если 15 декабря произведена частичная выплата, необходимо установить её распределение и остаток базы после выплаты. Нельзя умножить все признанные 12 млн рублей на нынешнюю ставку за весь год. Для денежного результата дополнительно потребуются применимые ставки на нужные даты, число дней каждого участка и документы о выплате. Такой пример показывает структуру проверки; он не заменяет расчёт по материалам конкретного дела.
Не путайте два разных моратория
Специальные проценты в уже введённой процедуре банкротства отличаются от последствий моратория на возбуждение дел о банкротстве по статье 9.1 Закона. Совпадение термина провоцирует ошибку: компания ссылается на правила временного государственного ограничения, хотя спор касается процентов внутри наблюдения или конкурса.
В позиции нужно назвать конкретное основание: какая процедура введена, каким судебным актом, к какому обязательству применяется правило. Если до процедуры действовал отдельный мораторий и должник относился к его адресатам, этот период исследуется самостоятельно. При этом учитываются условия соответствующего нормативного акта и возможный отказ от моратория. Нельзя автоматически считать любой финансово сложный период временем освобождения от обычных начислений.
Как предъявить замечания управляющему
Направьте не общее требование «пересчитать проценты», а альтернативный расчёт с объяснением расхождений. Укажите спорную базу, неверную дату перехода между процедурами, пропущенную выплату или необоснованное изменение ставки. Приложите документы, позволяющие проверить каждую поправку без самостоятельного восстановления всей истории обязательства.
Если разногласие сохраняется, определите надлежащий способ обращения в суд в деле о банкротстве и состав участников спора. Важна и срочность: ошибка перед распределением денег требует иной реакции, чем неточность в предварительной справке. При необходимости обосновывается временная защита спорной суммы. Само наличие переписки с управляющим не означает, что выплаты автоматически остановлены или что судебный срок по другому вопросу сохранён.
Частые вопросы кредитора
Можно ли продолжать отправлять должнику претензии по договорной ставке? Документ должен учитывать применимый банкротный режим. Заведомо смешанный расчёт усложняет защиту и не превращает специальные проценты в договорные. Можно ли получить разницу после окончания дела? Ответ зависит от основания прекращения, стадии и правил постановления № 88; универсального права на доплату всех договорных начислений нет.
Нужно ли включать мораторные проценты в реестр отдельным требованием? Их режим нельзя приравнивать к обычному включению договорных процентов: они не формируют голосование и учитываются по специальным правилам. Если управляющий требует новый судебный акт или отказывается отражать начисления, необходимо оценить основание отказа и правильный предмет заявления. Наличие реестрового определения об основном долге ещё не отвечает на все вопросы последующих расчётов.
Что подготовить для правовой проверки
Соберите договор и изменения к нему, судебные акты о задолженности и процедурах, определение о включении требования, выписку из реестра и все сведения о выплатах. Сохраните исходную таблицу с формулами. Без неё можно увидеть неверный итог, но трудно объяснить суду, в какой именно операции он возник и как меняется результат после исправления.
Мы проводим юридический анализ таких расчётов, отделяем спор о праве от технической ошибки и готовим позицию для переговоров с управляющим либо рассмотрения разногласий судом. Если требуется участие бухгалтера или отдельного специалиста, заранее определяем задачи и необходимые данные. Передать документы и описать стадию процедуры можно через страницу контактов. Чем раньше выявлено расхождение, тем больше возможностей учесть его до распределения конкурсной массы.
Нормы и судебные разъяснения
- Закон о банкротстве: статья 126
- Постановление Пленума ВАС РФ от 06.12.2013 № 88
- Закон о банкротстве: действующая редакция
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.