
Исполнительный лист получен, а покупатель продолжает принимать выручку на известный компании счёт. В такой ситуации кредитор может рассмотреть предъявление документа непосредственно в обслуживающий банк. Этот маршрут иногда позволяет быстрее добраться до поступающих денег. Однако простая отправка скана по электронной почте не заменяет установленную процедуру, а известные банковские реквизиты ещё не подтверждают наличие свободного остатка.
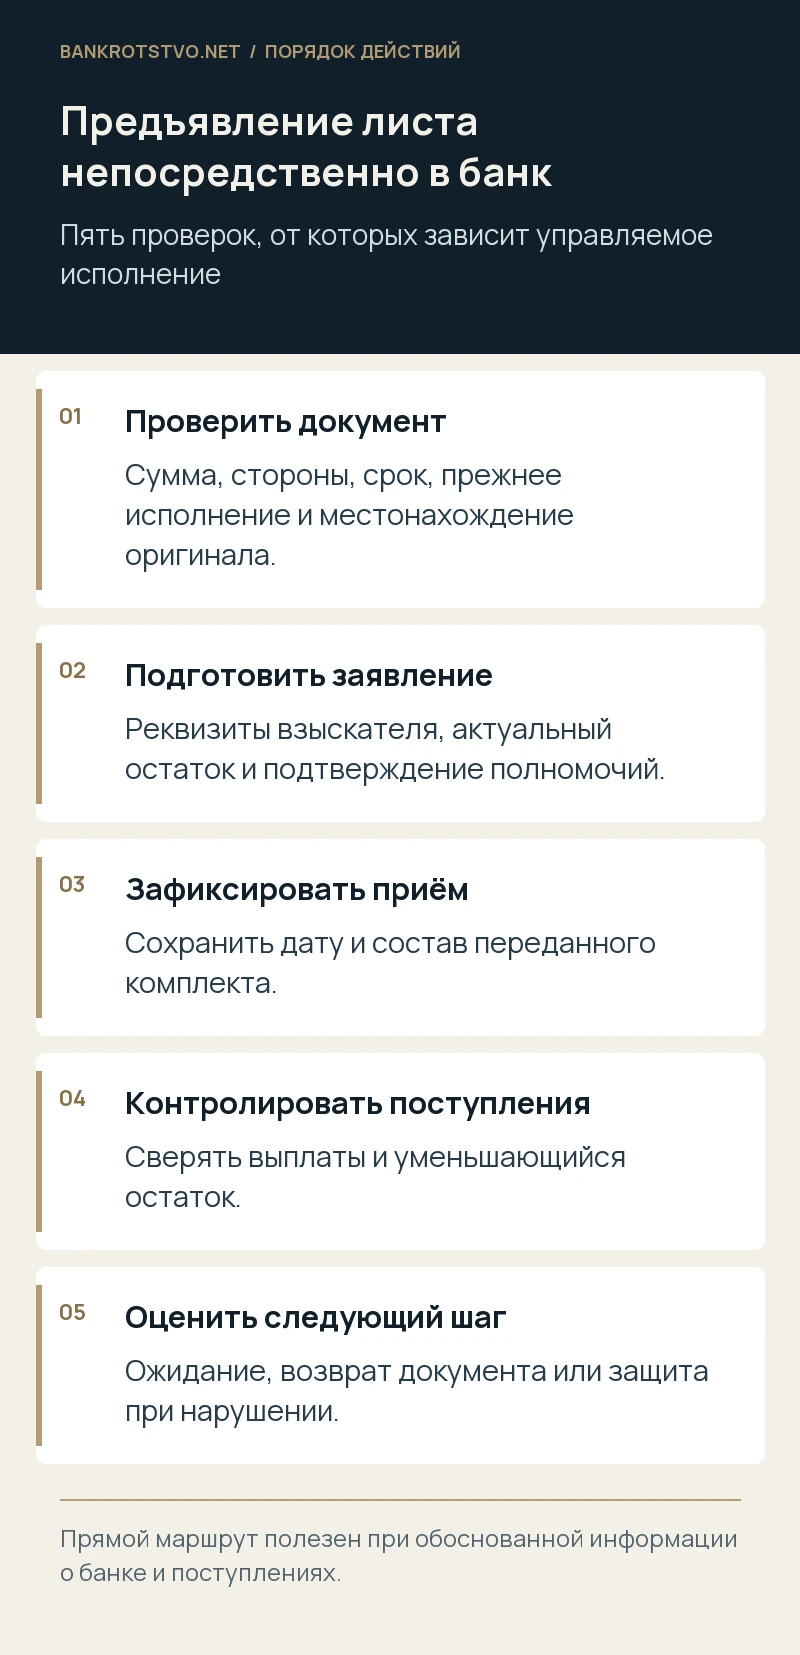
Прямое предъявление требует аккуратной подготовки и последующего контроля. Важно не только передать лист, но и зафиксировать дату его получения, проверить заявление и полномочия, понимать причины задержки и вовремя решить, оставлять документ в банке или менять способ взыскания. Ниже — последовательность, которая помогает отличить нормальную проверку от нарушения и сохранить возможность дальнейшей защиты.
Когда прямое предъявление действительно полезно
Статья 8 Закона об исполнительном производстве позволяет взыскателю направить исполнительный документ о взыскании денег или об их аресте непосредственно в банк. Для обычного коммерческого долга это альтернатива передаче листа приставу. Она особенно интересна, когда достоверно известен действующий банк и имеются основания ожидать поступления выручки. Если же основной актив должника — оборудование, склад или дебиторская задолженность, банк не заменит комплексную работу по обращению взыскания на такое имущество.
Перед выбором маршрута полезно составить короткую финансовую гипотезу. Откуда у должника появляются деньги, какой счёт указан в недавних расчётах, есть ли другие исполнительные документы и ограничения? Эти вопросы не требуют получения закрытых сведений незаконным способом. Используют собственные платежные документы, официально доступную информацию и предусмотренные законом возможности получения данных. Гипотеза нужна, чтобы не отправлять лист в давно закрытый банк только потому, что его реквизиты остались в старом договоре. При неполной информации выбирают способ, который позволяет её законно уточнить.
Как проверить сам исполнительный документ
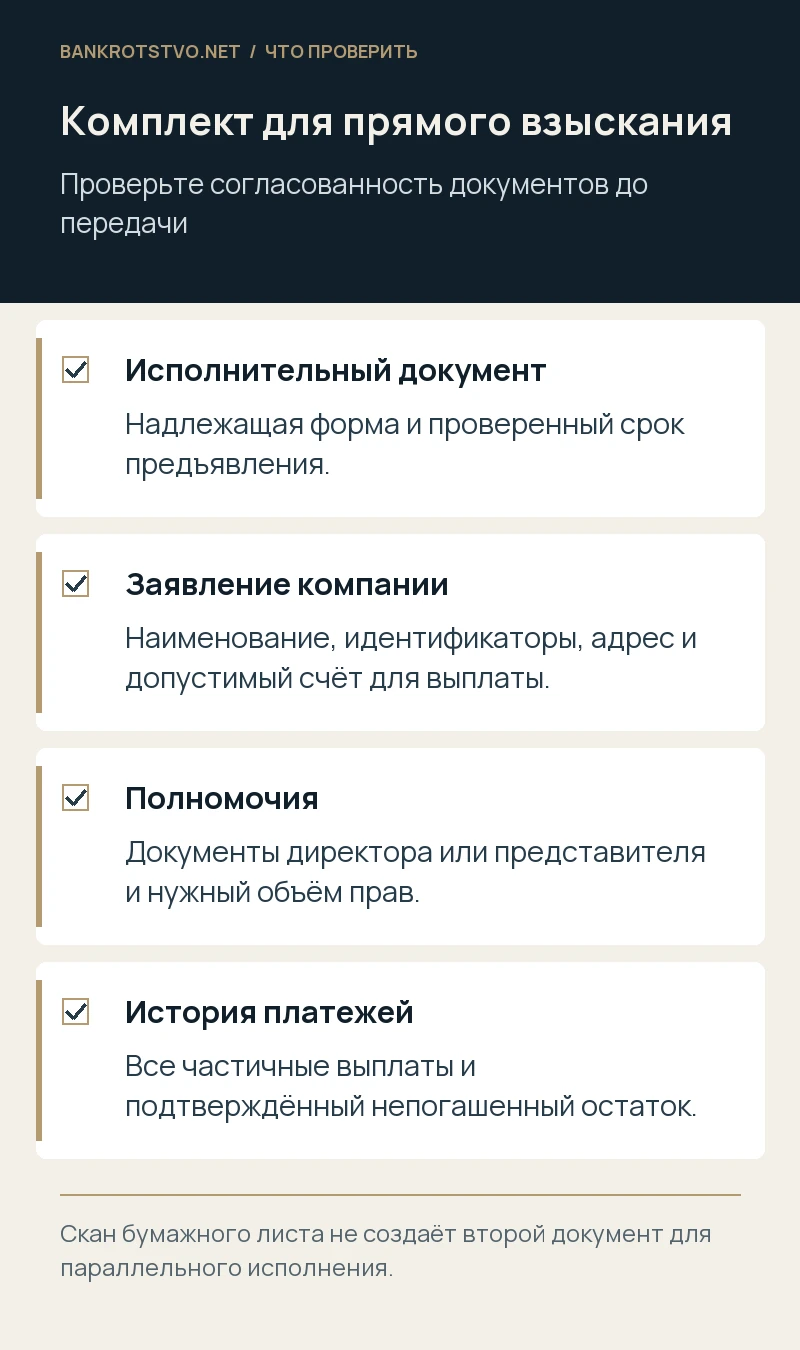
Сначала сопоставляют лист с судебным актом: стороны, идентификаторы, присуждённые суммы, сведения о вступлении решения в силу и объём исполнения. Проверяют срок предъявления и историю предыдущих обращений. Если часть долга уже оплачена, банк должен получить достоверные сведения об остатке. Нельзя предъявлять полную сумму, умалчивая о добровольных платежах, в расчёте на то, что должник потом самостоятельно добьётся возврата. Это создаёт риск повторного взыскания и отдельного спора с самой компанией-кредитором.
Скан бумажного листа не следует считать его вторым полноценным экземпляром для параллельного исполнения. Для электронных документов действует установленный порядок направления и проверки, а не произвольная пересылка файла. Если оригинал находится у пристава или другого банка, сначала оформляют его дальнейшее движение с учётом уже исполненного. Внутри компании полезен журнал местонахождения листа: кому передан, когда принят, какой остаток указан и когда возвращён. При большом числе долгов такая простая мера предотвращает потерю документа и случайное дублирование требований разными сотрудниками.
Если лист уже возвращался без полного исполнения, полезно до нового предъявления сделать копии всех отметок и сопоставить их с фактическими платежами. Иногда банк указал только перечисленную через него сумму, тогда как ещё одна часть поступила напрямую от должника. Другая ошибка возникает, когда бухгалтерия принимает возврат документа за окончательное прекращение долга. В единой хронологии должно быть видно, что именно осталось непогашенным и на основании чего это установлено. Если сведения противоречат друг другу, сначала получают уточнение, а затем формулируют новое требование. Исполнительный документ не освобождает взыскателя от добросовестного учёта уже полученных денег.
Что написать в заявлении взыскателя
К исполнительному документу прилагают заявление со сведениями, предусмотренными статьёй 8. Для юридического лица указывают наименование, ИНН или соответствующий код иностранной организации, государственный регистрационный номер, адрес и надлежащие реквизиты для перечисления. В обычном российском коммерческом взыскании используют счёт самого взыскателя, открытый в российской кредитной организации, либо его казначейский счёт, когда это применимо. Желание перечислить деньги представителю или дружественной компании требует отдельного анализа и не должно маскироваться в заявлении как обычная замена реквизитов.
Дополнительно удобно указать контакт для служебных сообщений, номер дела, сведения о частичном исполнении и перечень приложений. Формулировка требования должна быть однозначной: исполнить документ в пределах актуального остатка. Приложения нумеруют, а сумму сверяют с бухгалтерией перед подписанием. Ошибка в одной цифре ИНН, неполное название после реорганизации или реквизиты закрытого счёта могут затормозить работу даже при бесспорном решении суда. Поэтому проверка заявления — содержательная часть взыскания, а не формальность, которую можно поручить без исходных документов любому сотруднику.
Какие полномочия нужны представителю
Если документы направляет представитель, банк проверяет его полномочия и предусмотренные законом сведения. Для директора подтверждают право действовать от имени организации, для представителя по доверенности — объём предоставленных полномочий. Важно различать право передать документ, получить его обратно и распоряжаться присуждёнными деньгами. Широкая фраза о представлении интересов не всегда снимает вопрос о специальном полномочии, если конкретное действие требует его по закону. Комплект лучше проверить до посещения офиса банка, а не во время приёма.
Если взыскатель сменил наименование или прошёл реорганизацию, банк не должен угадывать, какая компания теперь обладает требованием. Потребуются соответствующие документы, а в случаях процессуального правопреемства — судебный акт. Аналогично оценивают уступку долга после получения решения. Договор цессии и запись в бухгалтерии не всегда заменяют оформление замены стороны для исполнения. Цель проверки проста: исполнительный документ, заявление и подтверждение полномочий должны показывать одну непротиворечивую цепочку. Любое изменение в ней нужно объяснить документально, включая даты, с которых оно повлияло на взыскание.
Как подтвердить, что банк получил лист
При личной подаче сохраняют отметку о приёме с датой и составом документов. При почтовом направлении используют способ, позволяющий подтвердить вручение и содержание отправления. Для установленного электронного взаимодействия сохраняют соответствующие подтверждения системы. Курьерская квитанция о доставке конверта полезна, но без описания вложения иногда оставляет спор о том, какой документ поступил. Чем крупнее долг и чувствительнее срок, тем важнее доказательство не только отправки, но и фактического получения надлежащим подразделением.
Внутри компании фиксируют точную дату и канал передачи, имя или подразделение получателя при наличии этих данных и контакт для дальнейшего обращения. Сотруднику банка не нужно передавать пароли от кабинетов или коды подтверждения: для законного исполнения используется комплект документов. Если банк предлагает свою форму заявления, её сопоставляют с обязательными сведениями и реальным требованием. Включённые в форму дополнительные согласия и ограничения также читают, а не подписывают автоматически. Доказуемая подача становится исходной точкой для оценки дальнейших сроков и возможного нарушения со стороны банка.
Что означает требование незамедлительного исполнения
Статья 70 устанавливает правило незамедлительного исполнения банком денежного требования при наличии необходимых условий. Предусмотренное законом сообщение в течение трёх дней со дня исполнения — отдельная обязанность, а не универсальное разрешение три дня бездействовать после получения любого листа. При этом фактическое перечисление зависит от денег на счёте, очередности, ограничений и специальных оснований проверки. Поэтому обещать кредитору получение всей суммы в день подачи было бы столь же неправильно, как считать любую задержку автоматически законной.
Проверку удобно строить по четырём вопросам: документ принят; комплект достаточен; деньги подлежали списанию; существовало ли установленное препятствие? На каждый нужен свой источник. Например, отсутствие сообщения о выплате ещё не доказывает отсутствие исполнения, если деньги уже поступили. А ответ «документы рассматриваются» не объясняет бесконечную паузу. Предметный запрос просит сообщить статус документа, факт частичного исполнения и правовое основание задержки в доступном объёме. Он не должен требовать раскрытия всей банковской тайны должника, которая не относится к проверке права взыскателя.
Когда допустима семидневная проверка
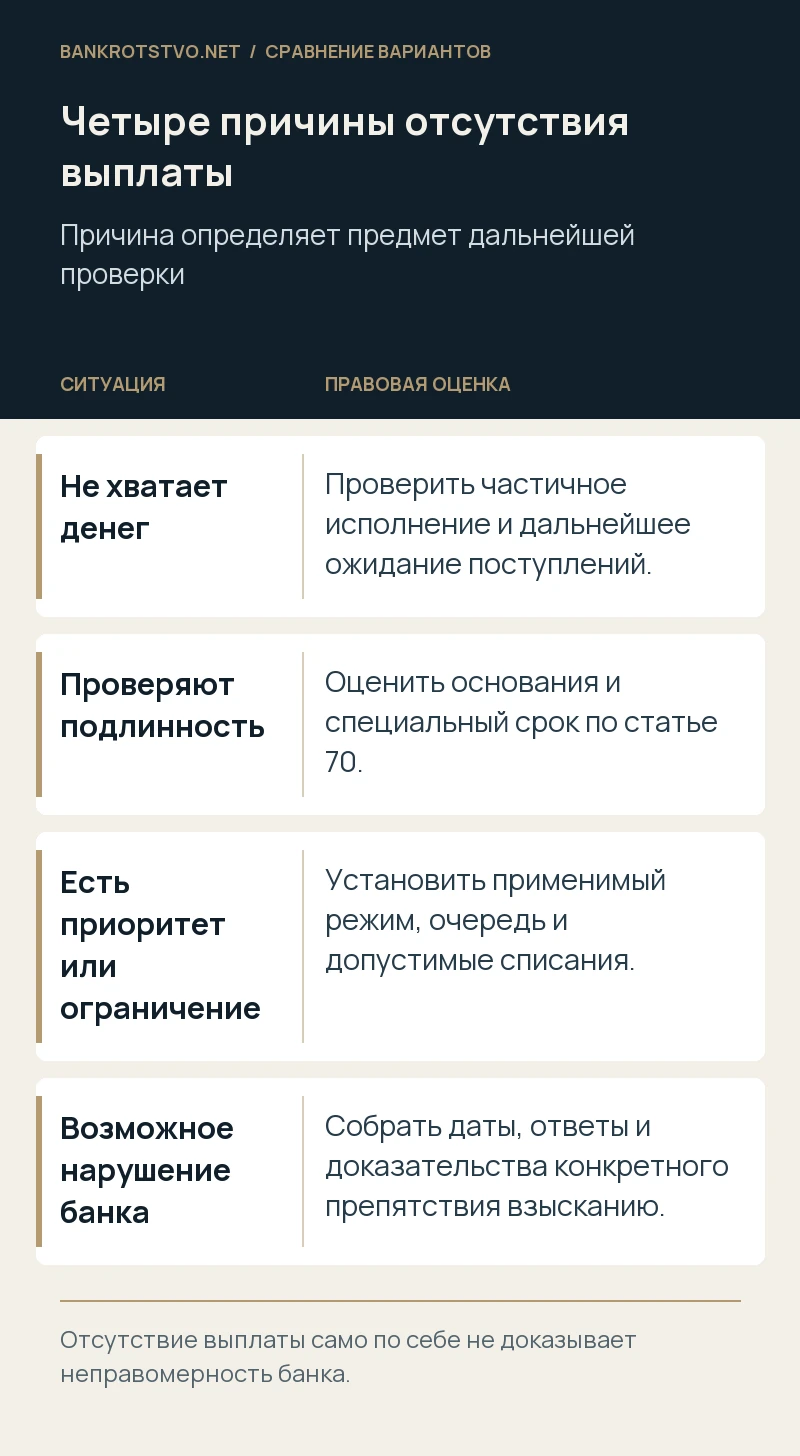
При обоснованных сомнениях в подлинности поступившего непосредственно от взыскателя документа или достоверности представленных сведений банк вправе задержать исполнение для проверки не более чем на семь дней. При этом закон предусматривает приостановление операций в пределах взыскиваемой суммы. Это специальная проверка, а не стандартная отсрочка для каждого обращения. Если банк ссылается на неё, полезно получить точное основание, дату начала и сведения о результате, не ограничиваясь устным обещанием сотрудника «подождать ещё немного».
Порядок исчисления такого срока разъяснён Верховным Судом в обзоре от 16 июня 2021 года. Поэтому не стоит считать его произвольно: как семь календарных дней либо как семь обычных рабочих дней по графику собственного офиса. При споре сверяют применимые правила исчисления и календарь. Главное практическое действие взыскателя — сохранить дату получения документа банком и все последующие сообщения. Если первоначальный комплект был неполным, отдельно устанавливают, когда устранены недостатки и какое значение это имеет. Уверенная ссылка на срок не поможет, если исходная дата не подтверждена.
Что происходит, когда денег пока не хватает
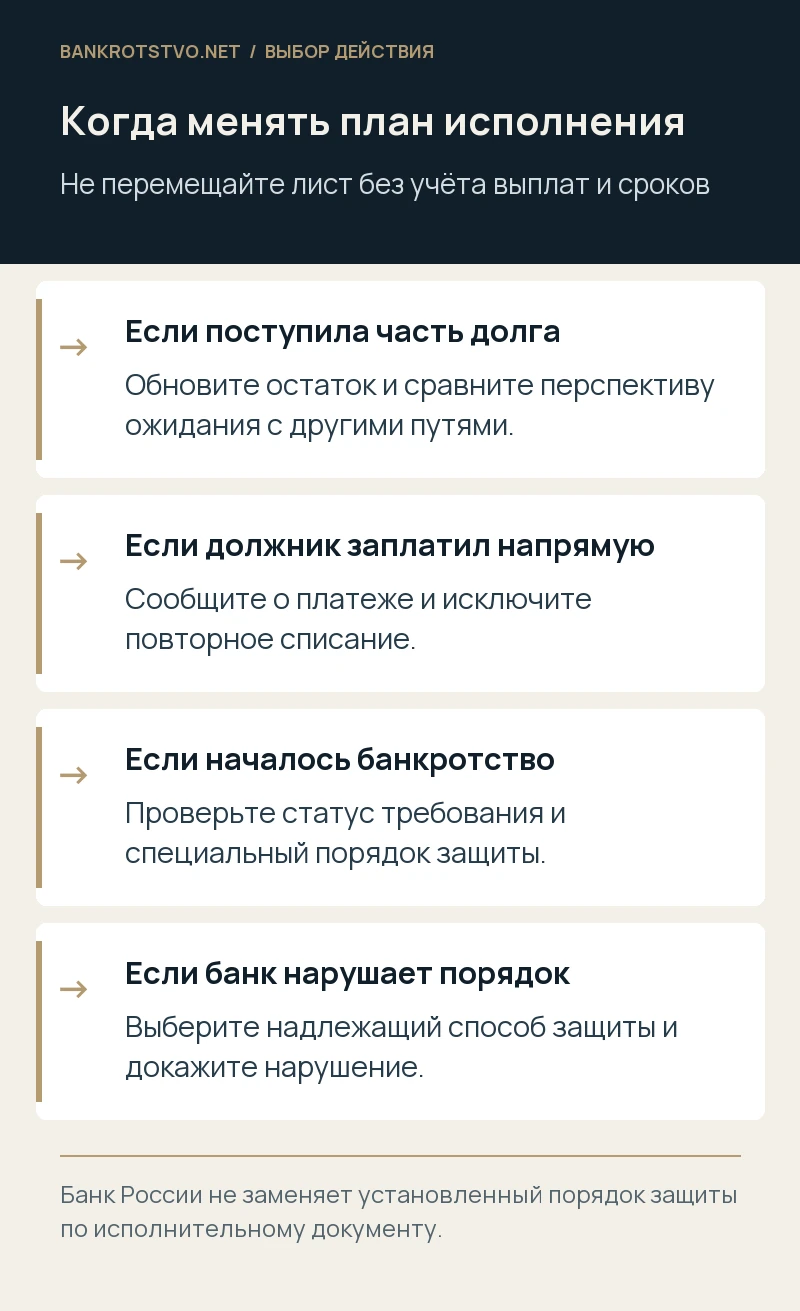
Недостаточность остатка не означает, что банк вправе всегда вернуть лист и забыть о нём. Статья 70 предусматривает перечисление доступных средств и дальнейшее исполнение по мере поступлений до полного удовлетворения требования в установленном порядке. Однако частичная выплата не даёт точного прогноза будущих поступлений. Кредитору нужно решить, сохраняет ли ожидание в этом банке практический смысл или эффективнее переходить к другому маршруту. Для этого сравнивают сведения о поступлениях, других активах и ограничениях, а не только первоначальное ожидание.
С каждой выплатой обновляют остаток и сверяют его с отметками об исполнении. Если должник одновременно перечислил деньги напрямую, банк необходимо своевременно уведомить надлежащим способом, чтобы не получить больше причитающегося. Документы о добровольном платеже связывают с конкретным обязательством. При нескольких исполнительных листах по разным делам общая сумма поступления сама по себе не показывает, какой долг погашен. Раздельный учёт защищает компанию от повторного взыскания, облегчает последующую передачу документа и помогает корректно оценить сохраняющиеся требования, включая возможные начисления после решения.
Почему деньги могут уйти другим взыскателям
При недостаточности средств действует установленная законом очередность. Для обычных денежных требований по исполнительным документам статья 855 ГК РФ предусматривает соответствующую очередь; внутри одной очереди имеет значение календарное поступление документов. Наличие решения суда не делает коммерческий долг автоматически первым среди всех обязательств должника. Если на счёте есть более приоритетные требования, ожидание кредитора может не оправдаться даже при регулярной выручке. Точную картину оценивают по доступным данным и правилам конкретного режима счёта.
Арест, приостановление операций или иное ограничение требуют отдельной проверки: кем введены, в каком объёме и какие выплаты допускают. Банкротство также меняет правовую схему. Нельзя пытаться получить реестровый долг индивидуально только потому, что лист уже находится в банке. Текущие платежи имеют собственные условия и порядок. Если в карточке должника появилась процедура, работу с листом нужно пересмотреть сразу, согласовав её с заявлением требования и другими действиями по делу. Ожидание обычного списания без учёта банкротства способно привести к пропуску необходимых процессуальных шагов.
Проверка банкротства не ограничивается названием дела в поисковой выдаче. Имеет значение, принято ли только заявление или уже введена процедура и какая именно. Одинаковое слово «банкротится» в деловой переписке может скрывать разные правовые стадии. Сохраняют судебный акт, дату и содержание установленных последствий. Если контрагент прислал лишь проект заявления, вывод о недопустимости любого исполнения будет преждевременным. Если процедура уже действует, игнорировать её из-за отсутствия официального письма банку также нельзя. Юридическая оценка должна опираться на реальное процессуальное событие, а не на пересказ сотрудника должника.
Как отозвать документ и сменить маршрут
Если принято решение обратиться к приставу или в другой банк, сначала выясняют остаток и оформляют возврат документа в установленном порядке. После возврата сверяют отметки с фактическими поступлениями. Не следует отправлять новый пакет, предполагая, что старый банк «наверняка уже прекратил исполнение». Разрыв между заявлением об отзыве, фактическим прекращением и получением листа может создать неясность. Движение документа и денежных средств нужно контролировать как одну цепочку, чтобы следующий исполнитель получил актуальную информацию.
Отзыв не обнуляет историю сроков предъявления. Если документ уже несколько раз перемещался между банками и приставами, хронологию проверяют отдельно по установленным правилам, включая последствия отзыва и частичного исполнения. Решение «забрать лист на всякий случай» может ухудшить позицию, если важный срок близок к окончанию. Перед сменой маршрута полезно сформулировать, что именно даст новый способ: доступ к другому счёту, поиск имущества, обращение взыскания на дебиторскую задолженность. Тогда изменение будет ответом на конкретное препятствие, а не реакцией на неопределённое ожидание.
Перед отзывом полезно подготовить следующий комплект, чтобы документ не пролежал несколько недель внутри компании без понятного решения. Но окончательную сумму для нового предъявления подтверждают уже с учётом возврата и всех поступлений. Ответственного сотрудника назначают на весь переход: получить оригинал, сверить отметки, передать юристу и зафиксировать новую подачу. Если документ направляется почтой, отдельно учитывают время и доказательства доставки. Такая организация не гарантирует взыскания, однако исключает потери времени и разрыв в контроле, которые зависят от самого кредитора. В сложном деле эта аккуратность может оказаться важнее выбора между двумя банками с одинаково неопределённым остатком.
Когда обсуждать ответственность самого банка
Если имеются признаки неправомерного неисполнения, сначала восстанавливают факты: когда поступил надлежащий документ, были ли основания проверки, какие деньги подлежали взысканию и что банк сделал. Жалоба, вопрос об установленной ответственности и требование о возмещении убытков — разные способы защиты. Для убытков недостаточно показать, что банк отвечал медленно. Понадобится обосновать нарушение, размер потерь и связь между поведением банка и невозможностью получить конкретные деньги. Должник мог не иметь доступного остатка независимо от задержки.
Банк России прямо разъясняет, что не наделён полномочиями по контролю за соблюдением банками требований Закона об исполнительном производстве. Поэтому отправка обращения только регулятору не заменяет выбора надлежащего процессуального пути. Полезно заранее определить предмет: добиться исполнения, установить нарушение или компенсировать потерю. К каждому подбирают документы и компетентный порядок обращения. Массовая рассылка одинаковой жалобы во все органы обычно уступает точной позиции, в которой видны факт, обязанность, нарушенное право и требуемый результат. До самостоятельного судебного спора стоит оценить и его стоимость.
Условная ситуация: работающий счёт и частичная выплата
Предположим, поставщик предъявил лист в банк постоянного покупателя и получил половину долга. Из собственной переписки известно, что покупатель продолжает работать и ожидает оплату новых заказов. В таком примере сохранение листа в банке может иметь смысл, но решение принимают после проверки статуса документа и остатка. Поставщик не получает права требовать раскрыть все операции клиента. Он контролирует исполнение своего требования и при необходимости оценивает другие законные способы взыскания, учитывая риск конкурирующих документов и изменения финансового состояния.
Если покупатель затем добровольно переводит ещё часть суммы, взыскатель отражает платёж и сообщает об уменьшении остатка. Это важнее стремления любой ценой ускорить получение денег. Ошибка в учёте может привести к лишнему списанию и требованию о возврате. Условный пример показывает, почему юридическое сопровождение продолжается после первого успеха: нужно согласовать реальные поступления, банковские отметки и сохраняющуюся сумму долга. Само наличие работающего счёта не гарантирует полного исполнения, но позволяет сформировать проверяемый план и вовремя изменить его при появлении новых обстоятельств.
Условная ситуация: формальный отказ и уход выручки
В другом условном случае банк долго удерживает надлежащий документ, не объясняя основание проверки, а затем возвращает его. Кредитор располагает законно полученными документами, из которых видно, что в этот период у должника были средства, позже выведенные со счёта. Такая картина требует проверки возможного нарушения банка. Но нельзя сразу объявлять любой оборот доступным для взыскания: на деньги могли распространяться приоритетные требования, арест или специальный режим. Поэтому анализ начинается с сопоставления дат и правовых препятствий, а не с размера общего оборота.
Для предметного разбора сохраняют заявление, подтверждение подачи, оригинальные ответы, документы об исполнении и сведения об известных движениях денег. Мы оцениваем соблюдение порядка предъявления, причины задержки, возможность дальнейшего взыскания и основания отдельного требования к банку. При необходимости сопровождаем соответствующий спор. Передать документы для юридического анализа можно без доступа к банковским кабинетам: сначала достаточно комплекта по листу и хронологии обращений. Это позволяет выбрать следующий шаг и отделить подтверждённую возможность защиты от предположения, что банк обязан выплатить долг за неплатёжеспособного клиента.
Нормы и судебные разъяснения
- Статья 8 Закона об исполнительном производстве — прямое предъявление в банк
- Статья 70 Закона об исполнительном производстве — исполнение банком
- Статья 855 ГК РФ — очередность списания денежных средств
- Обзор Верховного Суда от 16 июня 2021 года об исполнении документов банками
- Банк России — ответы об исполнении исполнительных документов
- Банк России — полномочия регулятора при неисполнении листа
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.