
Само возбуждение дела о банкротстве контрагента не означает, что компания уже вправе признать весь его долг безнадёжным для налога на прибыль. Нужен конкретный предусмотренный Налоговым кодексом факт и документы, подтверждающие сумму и период признания. Юридическую работу по взысканию и налоговый учёт следует согласовывать, поскольку бухгалтерское списание и прекращение права требования — разные события.
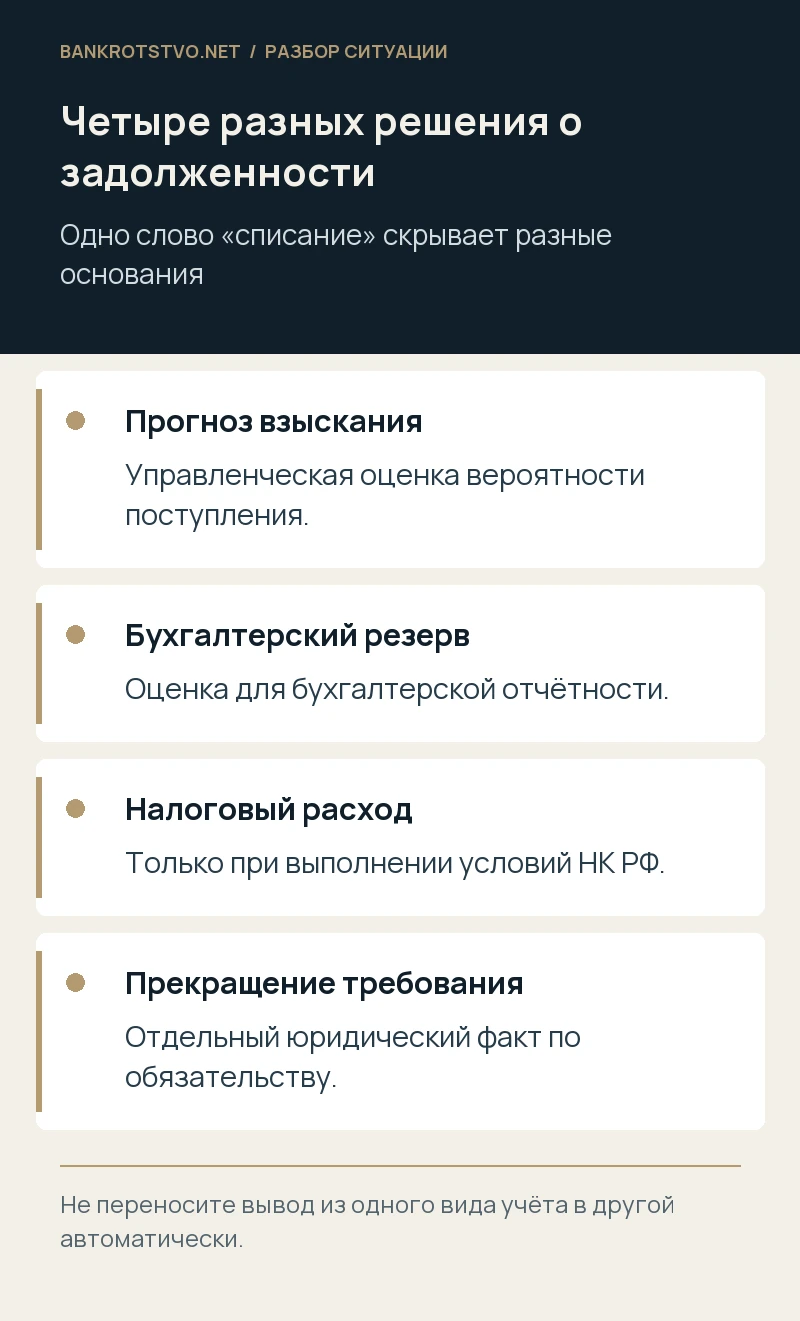
Сначала выясните, о каком учёте идёт речь
Налоговый расход, бухгалтерский резерв, управленческая оценка взыскания и отказ от долга имеют разные основания. Компания может считать поступление маловероятным и отражать это в бухгалтерском учёте, но для налогового признания руководствоваться отдельными правилами. Нельзя переносить вывод из бухгалтерской справки в налоговый регистр без проверки.
Материал посвящён прежде всего налогу на прибыль организаций. Для иных режимов и отдельных видов требований последствия анализируют отдельно. Также необходимо разделять стоимость поставки, выданный заём, проценты, санкции и аванс: состав первоначально признанного дохода и специальные нормы могут различаться. Один контрагент способен иметь перед компанией несколько долгов с разными налоговыми основаниями.
Что статья 266 НК РФ считает безнадёжным долгом
Статья 266 предусматривает, в частности, истечение установленной исковой давности, прекращение обязательства по предусмотренным гражданским законодательством основаниям и ликвидацию организации. Отдельно названы определённые постановления пристава об окончании исполнительного производства и возврате исполнительного документа. Для специальных долгов действуют дополнительные положения этой же статьи.
Задача состоит в выборе факта, который действительно наступил, а не самого удобного названия. Например, отсутствие движения по исполнительному производству не равно предусмотренному законом постановлению. Публикация о намерении обратиться с банкротством не равна ликвидации. Каждое основание должно быть соотнесено с документом и отчётным периодом. При нескольких возможных основаниях необходимо установить хронологию их возникновения.
Почему наблюдение и конкурсное производство не равны списанию
Введение процедуры говорит о правовом состоянии должника, но взыскание ещё может продолжаться через реестр, продажу имущества и распределение поступлений. Даже при значительном дефиците конкурсной массы итоговый размер удовлетворения заранее неизвестен. Сам прогноз управляющего о низкой выплате не заменяет налоговое основание безнадёжности.
Судебные акты о завершении процедуры и запись о прекращении должника имеют разное назначение; нужный набор документов определяется выбранным основанием. Кроме того, по конкретному долгу могут существовать поручительство, залог или требования к иным обязанным лицам. Их наличие не следует скрывать в справке. Оно требует отдельной оценки правовой судьбы обязательства и применимости налоговых правил.
Как работать с исковой давностью
Нельзя просто отсчитать несколько лет от даты накладной. Сначала устанавливают срок исполнения, изменения договора, признание долга, судебное обращение и иные юридически значимые события. Акт сверки, подписанный уполномоченным лицом, переписка или частичная оплата могут иметь значение для расчёта, но не всякий документ вызывает одинаковые последствия.
Когда требование уже подтверждено судебным решением, вопросы исполнения и налогового списания нельзя решать механическим повторным отсчётом прежнего договорного срока. Нужна правовая оценка соответствующего основания. Практичный документ для бухгалтерии — не одна конечная дата, а таблица событий с подтверждениями и объяснением, почему они влияют либо не влияют на течение срока.
Какие документы нужны для суммы долга
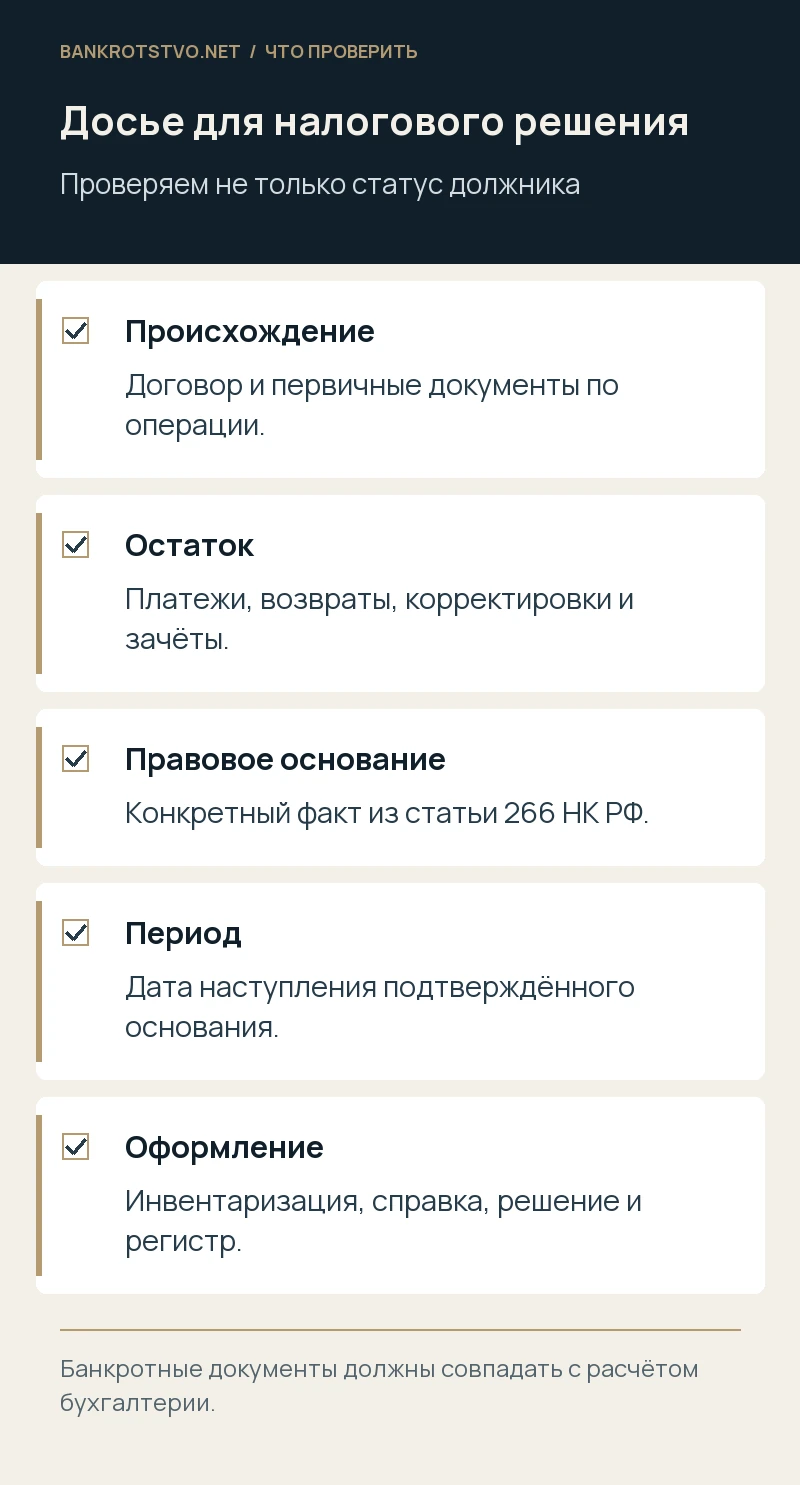
Соберите договор, спецификации, накладные, акты, документы приёмки, выписки, корректировки цены, возвраты и зачёты. По каждому виду начисления составьте остаток на выбранную дату. Если должник оспаривал поставку, приложите судебные акты и документы, устраняющие расхождения. Старый акт сверки не заменяет первичные документы по реальной операции.
Для налогового досье также понадобятся материалы инвентаризации задолженности, мотивированная справка о правовом основании списания, соответствующий распорядительный документ и регистры учёта. При наличии резерва проверяют его создание, использование и остаток по правилам статьи 266. Недостаточно написать «списано за счёт резерва», если происхождение резерва и сама безнадёжность не подтверждены.
Как связать налоговую справку с банкротным делом
Включите в досье судебные акты, сведения ЕГРЮЛ, заявление кредитора, определение об установлении требования и документы о распределении денег. Если часть задолженности погашена, справка должна отражать остаток. Данные реестра требований, бухгалтерии и банковских выписок необходимо сверить до принятия решения о списании.
Бухгалтерское отражение потери само по себе не означает, что компания должна отказаться от участия в деле или от дальнейшего взыскания. Если после признания расхода поступят деньги, возникнут отдельные вопросы их учёта. Поэтому полезно сохранять наблюдение за делом и установленным требованием, а не закрывать юридическое досье вместе с бухгалтерской проводкой.
Условный пример: покупатель не платит за оборудование
Предположим, поставщик включил задолженность в реестр покупателя. Управляющий сообщает, что имущества мало, и бухгалтер предлагает немедленно признать весь долг безнадёжным. При этом покупатель ещё не прекратил существование, а в деле рассматривается возврат крупного актива.
Разумный подход — проверить возможные основания статьи 266 и не подменять их прогнозом. Параллельно поставщик продолжает защищать установленное требование и ведёт учёт поступлений. Если позднее возникнет подтверждённое основание списания, его оформляют в соответствующем периоде с учётом ранее полученных денег. Пример условный; вывод для конкретной компании зависит от налогового режима, документов и событий по обязательству.
Чем полезен совместный правовой и бухгалтерский анализ
Мы проверяем юридическую историю долга, определяем факты, которые важны для налогового решения, и готовим понятное документальное обоснование для согласования с бухгалтерией. При необходимости сопоставляем материалы банкротного дела с первичными документами и расчётом остатка. Это помогает выявить противоречия до пояснений налоговому органу.
Одновременно оцениваем, какие способы взыскания ещё сохраняются и какие расходы имеют экономический смысл. Для начала работы через контакты проекта достаточно направить договор, расчёт задолженности и последние судебные акты. Налоговую квалификацию следует проверять применительно к конкретному периоду и операции: универсальная справка на все долги компании обычно оставляет существенные вопросы без ответа.
Частые вопросы финансового директора
Можно ли списать долг только по письму управляющего? Письмо может подтверждать обстоятельства, но само по себе не заменяет предусмотренное НК РФ основание.
Нужно ли обязательно судиться до любого списания? У разных оснований разный состав условий. Проверяют выбранную норму и документы, а не универсальное требование иметь исполнительный лист во всех ситуациях.
Исчезает ли требование после бухгалтерского списания? Такая операция сама по себе не равна прощению долга. Продолжение взыскания и последующие поступления нужно согласовать с юридической и налоговой позицией компании.
Нормы и судебные разъяснения
- НК РФ: статья 266
- НК РФ, часть вторая: расходы и налоговый учёт
- ГК РФ: прекращение обязательств и исковая давность
- Закон о банкротстве: расчёты с кредиторами
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.