
Поставщик получил финансирование от фактора, отгрузил товар, но покупатель обанкротился до оплаты. Кто останется с потерями, зависит не от слова «факторинг» на первой странице, а от модели уступки и условий ответственности поставщика. Требование к покупателю могло перейти фактору, при этом договор способен предусматривать отдельное требование к поставщику. Нужно проверить действительность долга, регрессные условия и судьбу права после взаимных расчётов, чтобы не заплатить лишнее и не потерять возможность взыскания.
Разделите три самостоятельных отношения
Первая связь — поставка между продавцом и покупателем. Вторая — договор финансирования с фактором. Третья — исполнение уступленного требования покупателем новому кредитору. Ошибка возникает, когда последствия банкротства по одной связи автоматически переносят на остальные. Получение аванса от фактора не означает, что риск любого неоплаченного товара полностью снят с поставщика.
Поднимите генеральный договор, условия обслуживания, реестр уступок, подтверждение финансирования и документы поставки. Сверьте конкретный денежный долг, а не только договор покупателя в целом. В одном реестре могут быть профинансированы лишь отдельные накладные. Для каждой нужно установить сумму уступки, полученное финансирование, комиссию и уже поступившие платежи.
Что означает факторинг с регрессом и без него
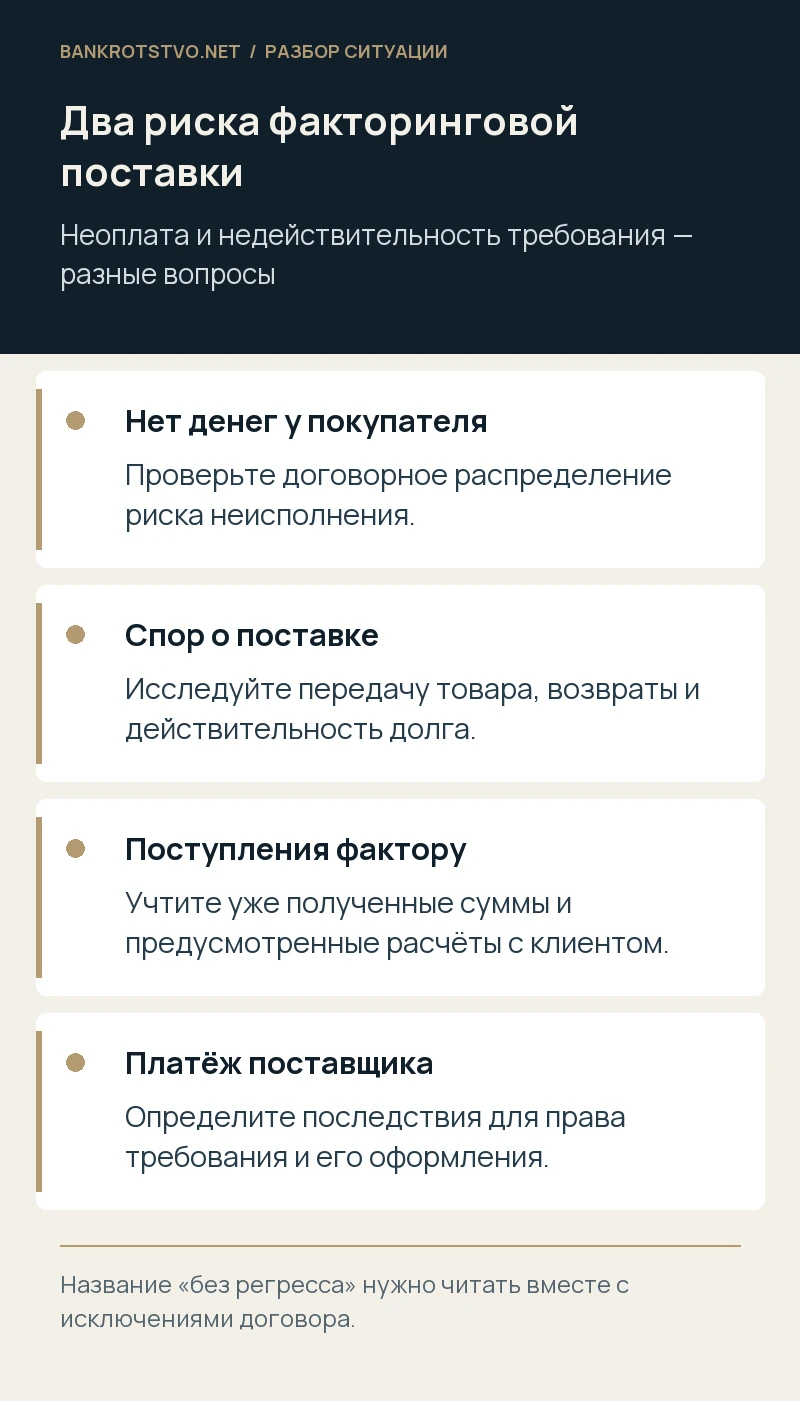
Статья 827 ГК РФ по общему правилу разделяет ответственность за недействительность требования и за неисполнение покупателем. Договор может предусмотреть иной объём. Поэтому обозначение продукта «без регресса» следует читать вместе с исключениями: оно не обязательно покрывает спор о реальности поставки, возвраты, зачёты или нарушение заверений поставщика.
При регрессной модели установите точный момент и основание требования фактора: просрочка, определённое событие или иной согласованный критерий. Проверьте порядок уведомления и расчёт. Не следует признавать всю сумму по общей ссылке на банкротство покупателя. Сначала сопоставьте условия с фактическим долгом и исключите уже учтённые поступления либо удержания.
Какая цель уступки указана в договоре
Статья 831 ГК РФ различает приобретение требования, обеспечительную уступку и передачу в связи с услугами. От этой модели зависят расчёты между фактором и клиентом, распределение поступлений и возможный остаток ответственности. Поэтому одинаковое слово «уступлено» в двух договорах может сопровождаться разной экономикой.
Для обеспечительной конструкции особенно важно сопоставить долг перед фактором с суммой, полученной от покупателя, и обязанностью передать превышение при применимости соответствующего правила. Для приобретения требования исследуется цена и договорные условия риска. Финансовый отчёт фактора должен позволять проверить итог, а не представлять одну цифру «к возврату» без расшифровки.
Кому принадлежит требование в банкротном деле
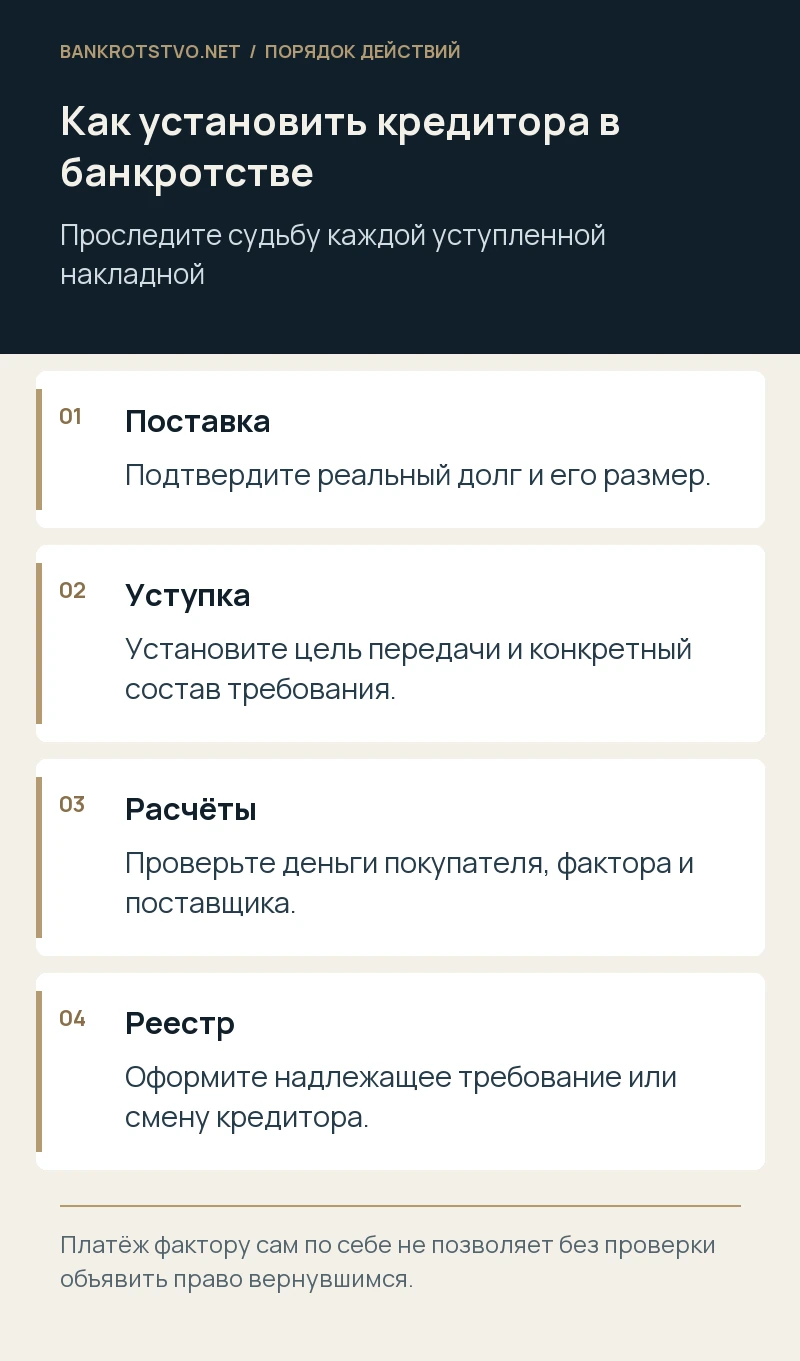
Установите действующего обладателя права по документам уступки и последующих действий. Сам факт того, что поставщик после требования фактора перечислил ему деньги, не позволяет без проверки считать исходное требование автоматически вернувшимся. Понадобится анализ договорного основания, условий обратного перехода и подтверждающих документов.
Если требование уже включено в реестр за фактором, изменение кредитора должно оформляться надлежащим процессуальным способом. Нельзя просто направить управляющему письмо с просьбой платить поставщику. Нужно исключить двойное заявление одной задолженности. Размер также уточняется с учётом платежей, полученных от должника и других обязанных лиц.
Как проверить реальность и размер поставочного долга
Соберите договор, заявки, накладные, транспортные документы, акты приёмки и переписку по качеству. Проверьте возвраты, скидки, частичные оплаты и возможные возражения покупателя. Если у покупателя есть обоснованные претензии, риск может отличаться от простого отсутствия у него денег. Для фактора действительность уступленного права имеет самостоятельное значение.
Выгрузите историю по каждой накладной: поставка, уступка, уведомление, финансирование, срок оплаты и погашение. Свяжите идентификаторы в системах поставщика и фактора. Несовпадение номеров часто делает понятный экономический спор доказательственно сложным. Отдельно проверьте, какой документ покупатель подписал как подтверждение задолженности и на какую дату.
Почему уведомление покупателя важно и после кризиса
Статья 830 ГК РФ регулирует надлежащее уведомление и исполнение фактору. Установите, определено ли уступленное требование и лицо получателя, когда сообщение получено и запрашивались ли доказательства перехода. Платёж прежнему поставщику в определённых обстоятельствах может создать отдельный спор о надлежащем исполнении.
Если после банкротства покупатель или управляющий перечисляет часть суммы не тому участнику, оперативно оформите её учёт и дальнейшее движение. Не следует удерживать поступление, не выяснив принадлежность права. Одновременно фактор должен учитывать реально полученные суммы в отношениях с клиентом. Иначе возникает риск повторного взыскания при формально существующих параллельных требованиях.
Как защищаться от необоснованного регресса
Попросите фактор представить основание, событие, расчёт и сведения о взыскании с покупателя. Сопоставьте их с договором и отчётами. Отдельно сформулируйте возражения по действительности требования, размеру или наступлению договорного условия. Если часть бесспорна, её можно обсуждать отдельно, не подтверждая всё заявленное.
При переговорах о выплате согласуйте судьбу требования к покупателю, документацию и дальнейшее участие в деле. В соглашении должны быть понятны последствия каждого перечисления. Нельзя строить решение только на обещании «потом вернём вам реестр». Для компании в собственном кризисе также нужно проверить, не создаёт ли новое обеспечение или изменение расчётов дополнительных банкротных рисков.
Проверьте также срок и форму возражений на отчёт фактора. Если договор предусматривает направление замечаний, сделайте их по конкретным строкам и сохраните доставку. Несогласие только с итоговой суммой не объясняет, какие операции рассчитаны неправильно. Приложите свою сверку и отдельно укажите, какие данные нужно раскрыть для окончательного расчёта.
Условный пример и частые вопросы
Условный пример. Фактор требует у поставщика вернуть финансирование после банкротства сети покупателей. По части накладных сеть уже перечислила деньги, по другой части заявлен возврат товара. Поставщик разделяет обычный кредитный риск и спор о действительности долга, сверяет поступления и согласует судьбу права после расчётов. Такой анализ может изменить как сумму требования, так и набор необходимых документов.
Безрегрессный факторинг покрывает любой спор? Нет, нужно читать согласованные исключения и условия ответственности. Поставщик автоматически становится кредитором после платежа фактору? Правовое основание перехода необходимо установить и оформить. Можно одновременно заявить долг от двух лиц? Требуется исключить двойное удовлетворение и определить надлежащего обладателя конкретного требования.
Как мы сопровождаем такой спор
Мы анализируем факторинговую модель, проверяем расчёт и документы уступки, готовим возражения против необоснованного регресса и позицию в банкротном деле. Согласуем условия расчётов так, чтобы судьба требования не оставалась неопределённой. Передать договор, реестры и уведомление фактора можно через страницу контактов. Точный юридический анализ здесь напрямую связан с тем, кто и на каком основании вправе получить деньги.
Нормы и судебные разъяснения
- ГК РФ, статья 827: ответственность клиента
- ГК РФ, статья 831: модели уступки и расчёты
- ГК РФ, статья 830: исполнение фактору
- 127-ФЗ: установление требований и расчёты
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.