
Аккредитив открыт, товар отгружен или ожидает отправки, и появляется сообщение о банкротстве контрагента. Для поставщика главный вопрос — сохранится ли банковская выплата. Для покупателя — можно ли остановить оплату, если встречное исполнение оказалось под угрозой. Начало банкротства не заменяет проверку условий аккредитива и документов. Нужно раздельно оценить обязательство банка, основной договор и последствия процедуры для каждой стороны, не смешивая их в одно требование «заморозить деньги».
Составьте схему участников и обязательств
В расчётах есть плательщик, получатель средств, банк-эмитент и иногда исполняющий либо подтверждающий банк. Установите роль каждого по документам, а не по привычному названию обслуживающего банка. Статья 867 ГК РФ связывает обязанность банка с представлением предусмотренных аккредитивом документов и соблюдением его условий.
Проверьте также, покрытый аккредитив или непокрытый, подтверждён ли он другим банком и какие правила стороны включили в текст. Покрытие и подтверждение — разные конструкции. Перечисление покрытия между банками не означает, что поставщик уже получил оплату, а кредитное финансирование покупателя не делает банк стороной поставки. Правильная схема помогает адресовать запрос тому, кто действительно обязан принять документы или совершить выплату.
Не рассчитывайте на автоматическую отмену аккредитива
По общему правилу аккредитив является безотзывным, если текстом не предусмотрено иное. Для изменения или отмены безотзывного аккредитива действуют специальные требования статьи 869 ГК РФ. Одного письма покупателя с сообщением о банкротстве продавца может оказаться недостаточно. Нельзя обещать клиенту остановку выплаты без оценки конкретных условий и доступных процессуальных мер.
Одновременно наличие безотзывности не разрешает выплату при любых документах. Получатель должен соблюсти содержание аккредитива, а банк — применимые правила проверки. Поэтому покупателю важно установить, есть ли реальное документарное несоответствие, а поставщику — не пропустить предусмотренный период представления, ожидая решения своего коммерческого спора.
Что проверить поставщику при банкротстве покупателя
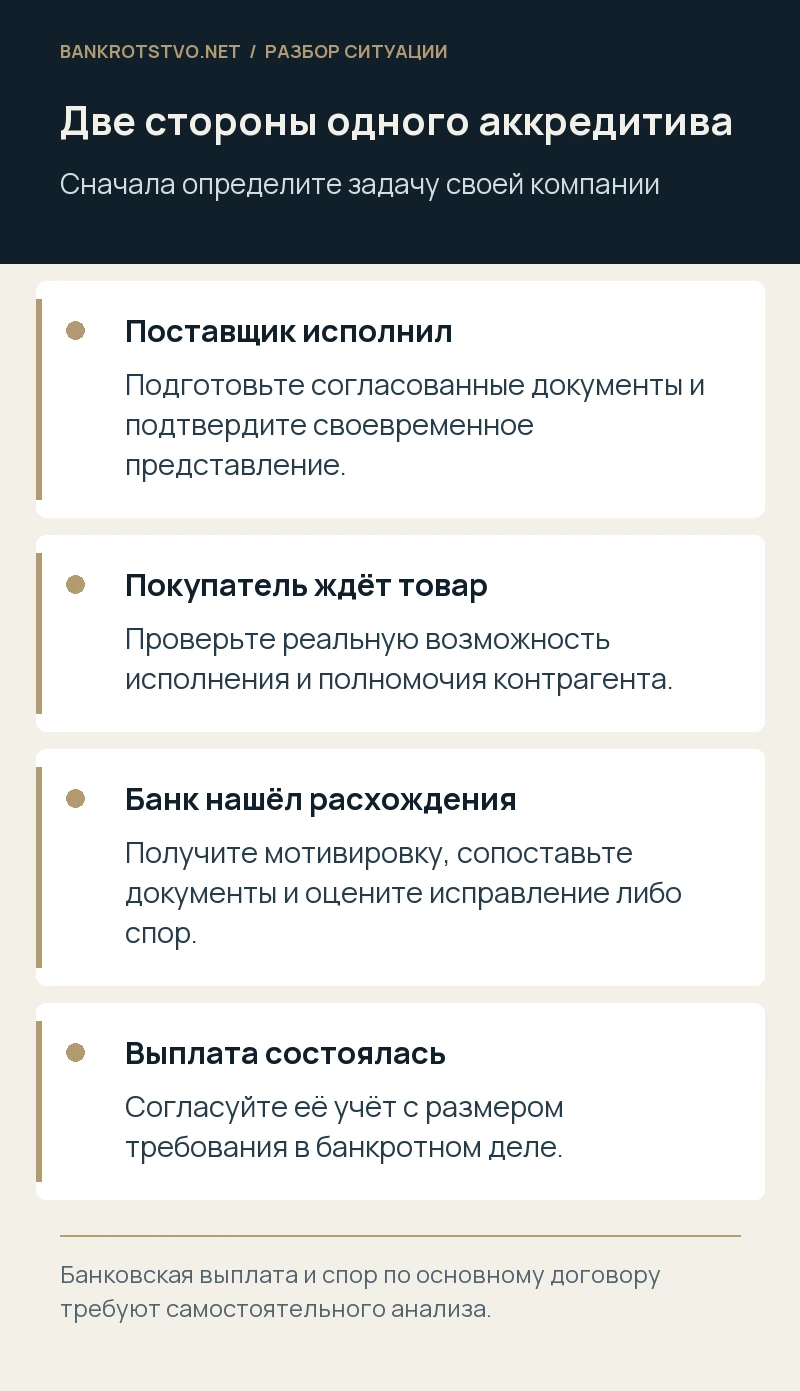
Если поставка уже выполнена, прежде всего соберите предусмотренный комплект: транспортные документы, акты, счета и иные подтверждения именно в согласованной форме. Сверьте наименование сторон, товар, даты, количество и подписи. Документы, достаточные для обычного взыскания по поставке, могут не соответствовать формальным условиям банковского расчёта.
Выплата по аккредитиву и требование к покупателю должны учитываться согласованно. Если деньги получены, нельзя продолжать взыскивать ту же задолженность как непогашенную. Если банк отказал, сохраните мотивировку и оцените одновременно исправление документарных расхождений, спор с банком и предъявление требования покупателю в его процедуре. Один путь не следует прекращать без понимания последствий для другого.
Что проверить покупателю при банкротстве поставщика
Если товар ещё не отгружен, выясните возможность исполнения и полномочия лица, которое подписывает документы за поставщика. Если отгрузка состоялась, проверьте фактическую передачу, комплектность и документы приёмки. Само финансовое состояние продавца не доказывает отсутствие исполнения. Для спора нужны конкретные обстоятельства, а не только публикация о банкротстве.
Управляющий может продолжать определённые отношения либо ставить вопрос об их прекращении в предусмотренных случаях. Покупателю важно своевременно обозначить позицию по основному договору. Но банк не обязан разрешать спор о качестве продукции вместо суда: при аккредитивных расчётах существенное значение имеет проверка документов по внешним признакам в пределах установленных правил.
Почему качество товара и документарная выплата различаются
Статья 871 ГК РФ предусматривает исполнение при соответствии представленных документов условиям аккредитива. Банковская проверка не является техническим исследованием оборудования или экспертизой выполненных работ. Поэтому покупатель может одновременно спорить о недостатках товара и столкнуться с документарно обоснованной выплатой. Это необходимо учитывать ещё при согласовании условий расчётов.
Если есть признаки подложности документов или иного нарушения, соберите подтверждения и оцените надлежащий способ защиты. Простая ссылка на «мошенничество» без фактов слабее конкретного указания на несуществующую отгрузку, неподписанный акт или противоречащие друг другу документы. При срочном судебном обращении важны предмет требования, адресат и доказанный риск исполнения.
Как проверить закрытие и возврат неиспользованного покрытия
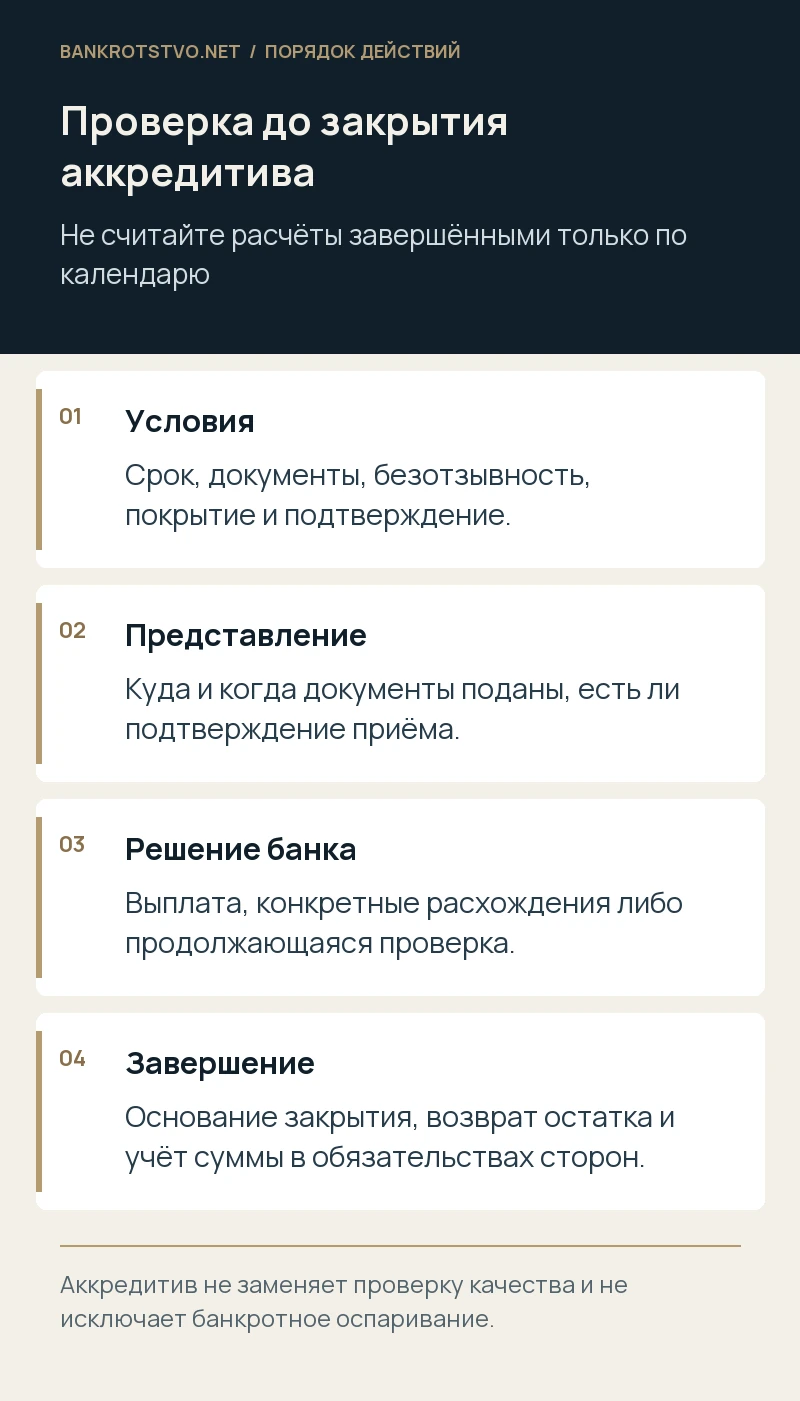
Статья 873 ГК РФ перечисляет основания закрытия аккредитива и порядок возврата неиспользованной суммы. При истечении срока необходимо учитывать, были ли документы представлены в пределах действия аккредитива. Поэтому календарная дата окончания сама по себе не всегда позволяет считать все банковские действия завершёнными.
Запросите письменные сведения о статусе: приняты ли документы, рассматриваются ли расхождения, произведено ли исполнение, закрыт ли аккредитив и возвращено ли покрытие. Для банкротящегося плательщика возврат на его счёт также должен соответствовать специальному порядку процедуры. Нельзя перенаправлять сумму аффилированному лицу только ради того, чтобы она не попала в расчёты с кредиторами.
Какие банкротные риски сохраняются
Аккредитивная форма не создаёт абсолютного иммунитета от оспаривания исполнения. Нужно исследовать источник покрытия, время операций, характер погашаемой задолженности и наличие предусмотренных законом оснований. Например, оплата старого долга и расчёт за новое равноценное предоставление могут требовать различного анализа. При этом использование банковского инструмента само по себе не доказывает предпочтение или вред кредиторам.
Сохраните коммерческую историю сделки: когда согласовали расчёты, почему выбрали аккредитив, как определили цену и что получили взамен. Особенно важны документы, созданные до возникновения конфликта. Впоследствии они позволяют объяснить экономическую цель и отделить обычную обеспеченную поставку от операции, которая лишь внешне оформлена как самостоятельный расчёт.
Условный пример и ответы на вопросы
Условный пример. Поставщик отгрузил комплектующие, а покупатель вошёл в наблюдение до представления транспортных документов. Поставщик не ограничивается заявлением долга: проверяет действующий аккредитив, подаёт соответствующие документы и сохраняет подтверждение приёма. После получения выплаты корректирует расчёт требования к покупателю. Если банк указывает на расхождения, спор оценивается по конкретным условиям, а не по самому факту наблюдения.
Аккредитив и эскроу — одно и то же? Нет, это разные механизмы с собственными правилами. Покупатель может отозвать безотзывный аккредитив письмом? Применяются предусмотренные законом требования к согласованию изменения или отмены. Банк проверит качество поставки? Нельзя рассчитывать на это вместо предусмотренных договором и законом способов защиты по качеству.
Как мы сопровождаем такие расчёты
Мы сопоставляем текст аккредитива с поставочными документами, анализируем основания выплаты или отказа и последствия банкротства контрагента. Готовим обращения в банк, позицию по основному договору и требования либо возражения в судебном деле. Направить условия аккредитива, договор и банковские сообщения можно через страницу контактов. Предметный юридический анализ помогает сохранить согласованность действий компании в нескольких связанных спорах.
Нормы и судебные разъяснения
- ГК РФ, статья 867: общие правила аккредитива
- ГК РФ, статья 869: безотзывность
- ГК РФ, статья 871: исполнение
- ГК РФ, статья 873: закрытие
- 127-ФЗ: оспаривание сделок и последствия процедур
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.