
В кредитном договоре компании указаны проценты, комиссия за сопровождение, плата за изменение условий и ещё несколько сборов. Банк удержал деньги автоматически, но отдельного результата услуг заёмщик не видел. Это повод проверить основание платежа, а не готовое доказательство незаконности всех комиссий. Действующая статья 819 ГК РФ прямо допускает предусмотренные кредитным договором иные платежи, в том числе связанные с предоставлением кредита. Решающее значение имеют содержание условия, его правовая природа и фактическое исполнение.
Начните с классификации каждой комиссии
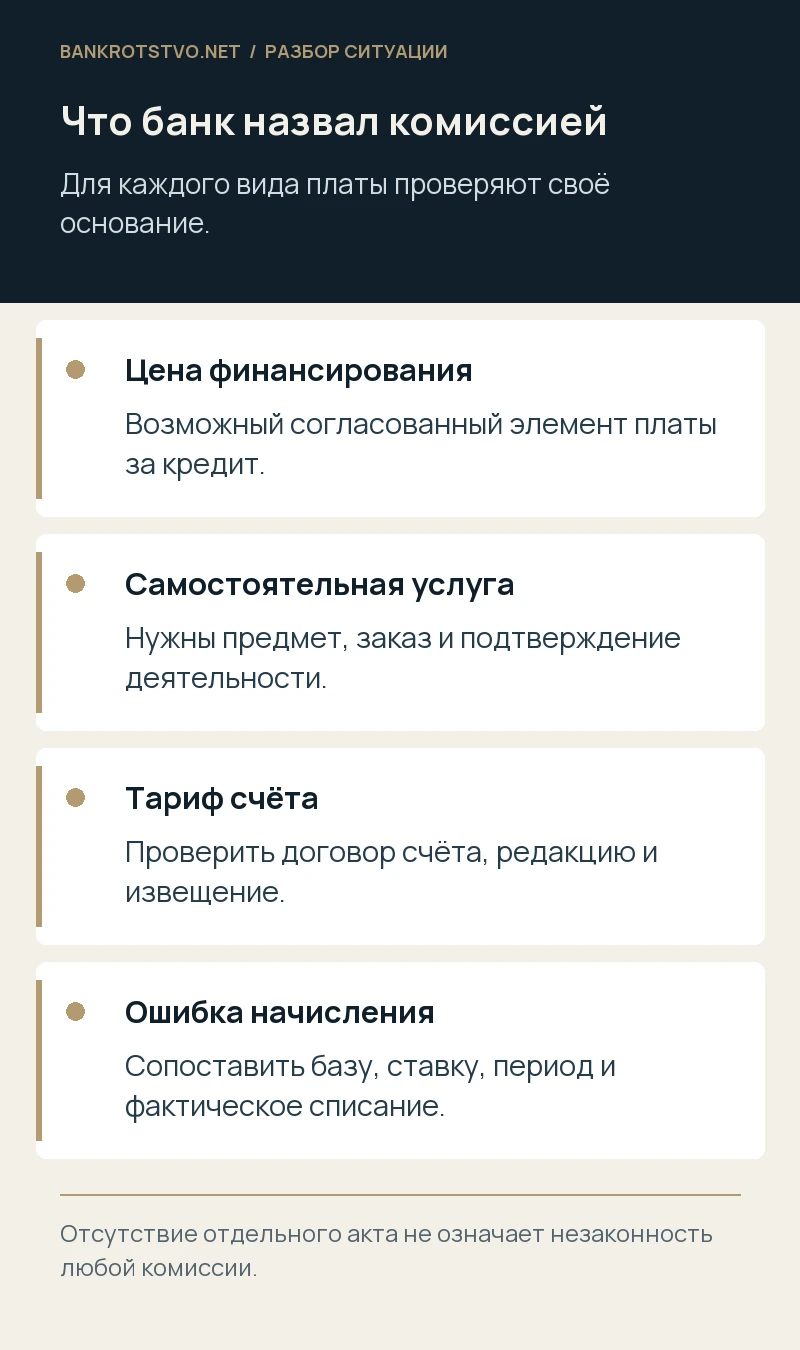
Одна комиссия может быть частью согласованной цены финансирования, другая — платой за самостоятельное действие, третья — санкцией за нарушение, четвёртая — тарифом банковского счёта. Эти суммы нельзя объединить только потому, что банк назвал их комиссией. Различаются основания начисления, правила изменения и обстоятельства, при которых возможен возврат. Составьте перечень всех платежей с указанием договорного пункта и даты списания.
Для каждого условия выясните, за что именно компания обязалась платить: за факт предоставления кредита, поддержание доступности лимита, выполненное действие по заявке или конкретную дополнительную услугу. Затем сопоставьте это с расчётом банка. Комиссия за использование лимита не должна анализироваться как отчёт консультанта, а плата за отдельную услугу не превращается автоматически в проценты только из-за её включения в кредитный пакет.
Почему отсутствие отдельного акта не означает возврат денег
В корпоративном финансировании допустимы различные элементы цены. Если платёж согласован за возможность получения средств в пределах линии, полезный эффект может состоять в доступности финансирования, а не в изготовлении документа. Неиспользование лимита компанией ещё не доказывает отсутствия предусмотренного договором предоставления со стороны банка. Нужны точное условие и сведения о реальной возможности выбрать кредит.
Проверяют и договорный порядок оформления. Если акт не предусмотрен, его отсутствие может не иметь того значения, которое придаёт ему заёмщик. И наоборот, подписанный акт не исключает спора о реально отсутствовавшей самостоятельной услуге. Правовая позиция должна объяснять, почему конкретная сумма не причиталась банку, а не сводиться к общему требованию предъявить акт на каждое списание.
Как читать старую судебную практику с учётом нынешнего закона
В информационном письме Президиума ВАС РФ от 13.09.2011 № 147 обсуждалось разграничение самостоятельной услуги и платы за кредит. Уже там отмечалось, что отсутствие отдельного полезного эффекта не всегда означает возврат комиссии заёмщику — юридическому лицу. Периодические платежи могли оцениваться как элемент цены финансирования. Поэтому отдельная цитата о стандартных банковских действиях не заменяет чтения разъяснения целиком.
Кроме того, после появления этого письма менялось законодательство, включая статью 819 ГК РФ. Для нынешнего договора необходимо применять действовавшую в нужный период редакцию и учитывать прямо предусмотренную возможность иных кредитных платежей. Нельзя обещать возврат по любому условию на основании публикации, подготовленной для другого периода или потребительского кредита. Дата договора, редакция условия и статус заёмщика должны быть зафиксированы в анализе.
Когда самостоятельная услуга действительно требует подтверждения
Если банк отдельно обязался выполнить определённую работу по заявке, нужно проверить её предмет и результат: подготовленный документ, организованное действие, доступ к сервису или иную согласованную деятельность. Условие «консультационные услуги» без конкретизации требует толкования вместе с перепиской и приложениями. Важно установить, обращалась ли компания за услугой и что банк считает исполнением.
Заёмщик вправе запросить основание расчёта, дату и подтверждение оказания. Если услуга не была заказана, не оказывалась либо уже оплачивалась в составе другого обязательства, это может изменить оценку платежа. Однако дублирование необходимо доказать: похожее название двух тарифов не всегда означает оплату одного действия дважды. Сопоставляют содержание обязанностей, период и документы, на которые банк ссылается в обоснование каждого удержания.
Изменение тарифов: проверьте договор и извещение
Статья 29 закона о банках предусматривает договорную основу процентных ставок и комиссионного вознаграждения с установленными законом ограничениями. Для юридических лиц анализируют также согласованное право изменения условий, порядок уведомления и его фактическое соблюдение. Ссылка банка на обновлённый тариф не отвечает на вопрос, стал ли он частью отношений именно с этой компанией и с какой даты.
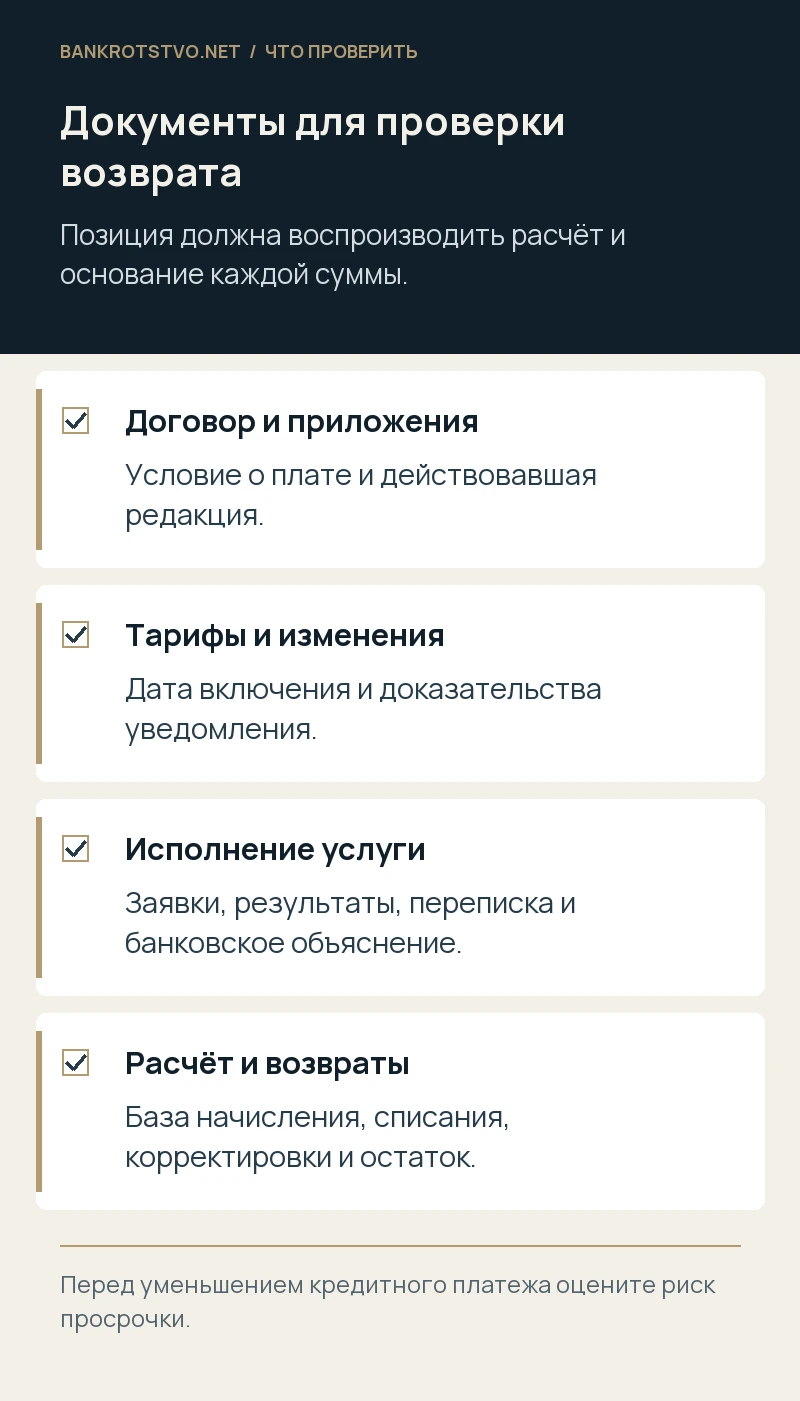
Понадобятся первоначальные тарифы, все последующие редакции, договорные условия включения и сообщения об изменении. Проверяют, не применил ли банк новую ставку к периоду до её вступления в силу. При споре о недобросовестном осуществлении права важны размер изменения, характер платежа и реальные обстоятельства. При этом нельзя механически переносить специальные ограничения для физических лиц либо отдельных микропредприятий на всех корпоративных заёмщиков.
Соберите расчёт, который можно проверить
Выписка показывает списание, но не всегда раскрывает базу начисления. По периодической комиссии нужны остаток долга либо лимита на соответствующие даты, ставка, число дней и согласованный способ расчёта. По разовой — событие, за которое она начислена, и установленная сумма. Отдельно выделяют отменённые начисления, возвраты и корректировки, чтобы не заявлять к взысканию уже возвращённые деньги.
Условный пример: договор предусматривает 0,2 процента от установленной базы 50 миллионов рублей за расчётный период. Исходная сумма — 100 тысяч. Если банк применил базу 60 миллионов, появляется разница 20 тысяч, но сначала надо проверить, не учитывает ли условие дополнительные лимиты или иной показатель. Ошибка в арифметике отличается от незаконности самого условия: возможное требование может касаться только излишка, а не всей комиссии.
Плата за изменение условий и досрочное прекращение
Компания могла согласиться на отдельный платёж в обмен на увеличение лимита, продление срока либо иной финансовый эффект. Нужно проверить, состоялось ли согласованное изменение и какие условия вступления в силу были установлены. Если банк получил плату, а изменение не вступило в силу, исследуют причины и предусмотренные договором последствия. Нельзя автоматически считать любую подготовительную работу достаточным основанием удержать всю сумму.
При досрочном погашении отдельно рассматривают проценты за реальный период пользования, согласованные иные платежи и специальные ограничения. Комиссия не становится законной только потому, что компания подписала договор, но и факт досрочного возврата не аннулирует любую ранее согласованную плату. Юридически важно, к какому периоду и предоставлению она относится, какие нормы действовали для соответствующего заёмщика и как оформлялся выход из финансирования.
Как выбрать основание возврата
Возможны требование об исполнении договора по верному расчёту, возврат излишне списанного, последствия недействительности определённого условия или возврат неосновательного обогащения при отсутствии основания. Выбор зависит от фактов. Если комиссия правильно согласована, но банк ошибся в размере, необязательно доказывать недействительность всего кредитного договора. Если заявляется порок условия, следует объяснить конкретное противоречие праву и последствия.
Дополнительные проценты и убытки требуют отдельного расчёта. Нельзя просто прибавить произвольный доход, который компания якобы получила бы от удержанных денег. Для убытков нужны доказательства расходов, причинной связи и иных условий ответственности. Проверяют также давность по каждому платежу и применимому требованию. Давняя комиссия не становится новой лишь потому, что бухгалтерия обнаружила её при подготовке очередного годового отчёта.
Почему не стоит самовольно уменьшать очередной платёж
Компания может считать комиссию спорной и вычесть её из процентов или основного долга. Такой шаг способен вызвать спор о просрочке, начисление санкций и требования по обеспечению. Даже обоснованность отдельной претензии не означает автоматической возможности зачесть её в любой момент и против любого обязательства. Нужны условия зачёта, совпадение сторон и оценка договорных последствий.
Если банк уже предъявил иск, выбирают процессуальный способ защиты: возражения против расчёта, встречное требование либо самостоятельный спор в зависимости от обстоятельств. Нужно отделить признанную часть задолженности от спорной, не формируя без необходимости новые основания для дефолта. При переговорах о реструктуризации полезно прямо фиксировать судьбу комиссии и требований о возврате: общая оговорка об отсутствии претензий может повлиять на дальнейшую позицию.
Какие особенности учитывать при банкротстве
Если компания банкротится, вопрос об излишней комиссии влияет и на размер требования банка, и на возможное пополнение конкурсной массы. Определяют, кто вправе заявлять соответствующее требование, какие споры уже рассматриваются и как отразить платежи в проверке долга. Нельзя дважды уменьшить задолженность одной суммой: сначала в расчёте банка, затем ещё раз как будто она отдельно не была учтена.
При банкротстве самого банка порядок предъявления денежного требования и возможности индивидуального взыскания меняются. Претензия не даёт права просто получить возврат вне специальной процедуры. В обоих случаях важно своевременно собрать документы: закрытый доступ к банковскому кабинету осложняет проверку старых тарифов. Сохранение договора и выгрузки списаний до прекращения обслуживания помогает установить точную сумму и основания дальнейшей защиты.
Если спорный платёж связан с услугой другой организации, например привлечённого консультанта, необходимо определить получателя денег и содержание договоров. Удержание банком суммы для третьего лица не всегда означает, что именно банк обязан вернуть её по тому же основанию. Компания могла заключить отдельный договор, а банк только произвести перевод. В таком случае проверяют, кому заявлять требование, действовало ли поручение на списание и какое исполнение предоставил непосредственный получатель. Эта развилка особенно важна при пакетном оформлении финансирования, когда несколько документов подписывались в один день.
С чего начать проверку без лишнего конфликта с банком
Направьте предметный запрос: пункт договора, спорный период, сумма, вопрос о базе расчёта либо факте услуги. Приложите собственную сверку и попросите указать конкретные подтверждения. Общая фраза «верните все незаконные комиссии» редко помогает установить расхождение. Для первичного анализа достаточно кредитного договора, применимых тарифов и нескольких характерных списаний; доступ к банковскому кабинету не требуется.
Мы проверяем правовую природу корпоративных комиссий, условия их изменения и расчёт, готовим претензию, требования о возврате либо возражения на банковское взыскание и сопровождаем спор. Обратиться можно через контакты проекта. Результат анализа — обоснованная позиция по конкретным платежам, включая суммы, которые действительно могут обсуждаться к возврату, и те элементы цены кредита, для оспаривания которых оснований пока нет.
Нормы и судебные разъяснения
- ГК РФ, статья 819: кредит и иные платежи
- Закон о банках, статья 29: комиссии и процентные ставки
- Информационное письмо Президиума ВАС РФ от 13.09.2011 № 147
- ГК РФ, статья 1102: возврат без основания
- Закон № 127-ФЗ: предъявление требований в банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.