
Поставщик сорвал обязательство, независимая гарантия действует, но вместо денег компания получает письмо банка с отказом. Для финансового директора это выглядит как спор о давно установленном нарушении. Для юриста первая задача другая: восстановить точное содержание гарантийного обязательства и проверить, что именно компания передала банку, когда и каким способом. Сильное требование по основному договору само по себе не исправляет ошибку в обращении к гаранту.
Отказ не всегда означает необходимость немедленно судиться. Иногда остаётся время повторить требование с недостающим документом; иногда банк требует то, чего в гарантии нет; иногда требование действительно вышло за пределы обеспечения. Эти ситуации требуют разных действий. Особенно опасно потратить остаток срока на переписку, считая, что первоначальное письмо навсегда сохранило право на выплату при любых последующих дополнениях.
Сначала определите, какое обязательство принял банк
В отношениях участвуют принципал, по просьбе которого выдана гарантия, гарант и бенефициар, в пользу которого предусмотрена выплата. В рассматриваемой ситуации ваша компания — бенефициар. Ей нужно проверить именно обещание гаранта, а не только договор с поставщиком или подрядчиком. Статья 370 ГК РФ закрепляет самостоятельность этого обязательства: спор принципала с заказчиком обычно не превращается в дополнительное условие платежа банка.
Нужно собрать первоначальную гарантию, все изменения и подтверждения их получения. Важны не название документа и красивая формулировка о безусловности, а обеспечиваемое событие, предельная сумма, срок, порядок предъявления и приложения. Если гарантия обеспечивает возврат аванса, требование о договорном штрафе может находиться за её пределами. Если обеспечено исполнение нескольких этапов, необходимо проверить, как выплаты и акты влияют на доступную сумму. Реестр выданных гарантий или ответ банка полезны для проверки подлинности, но не заменяют анализа её текста.
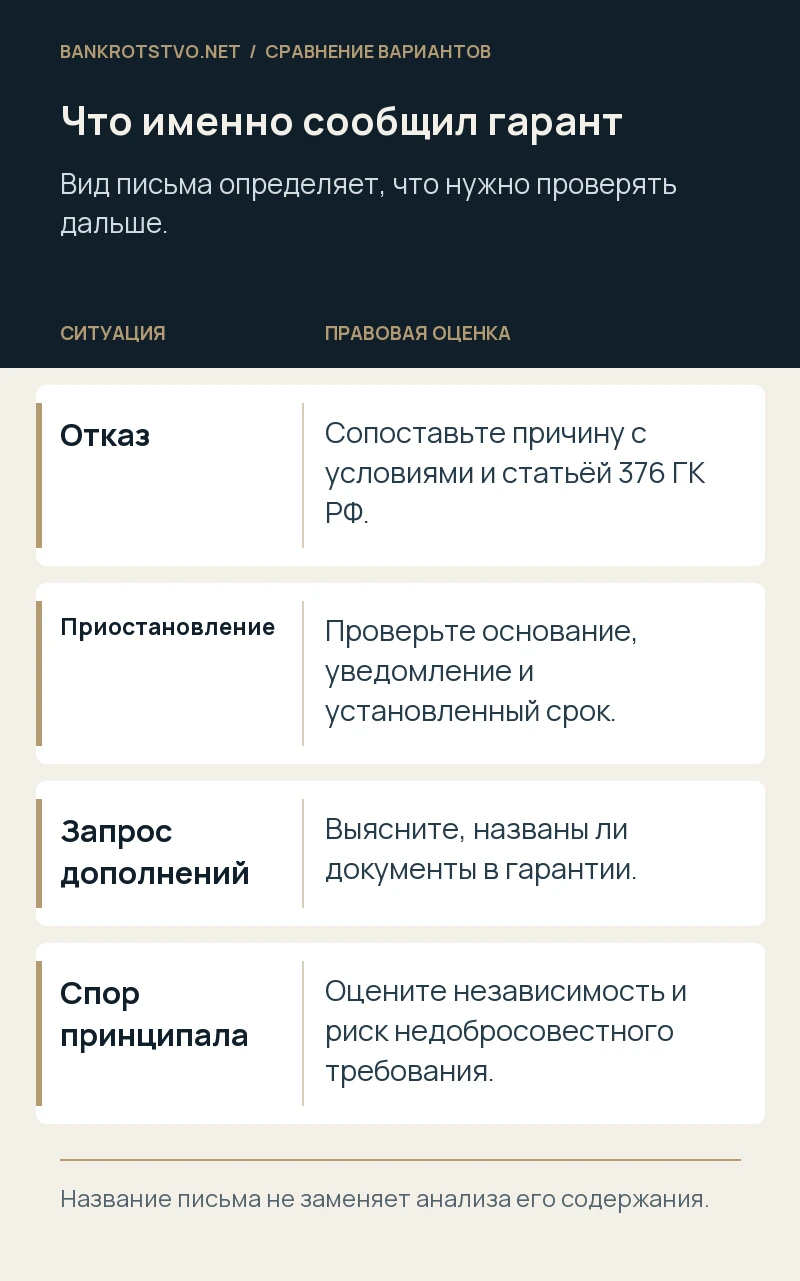
Отделите отказ в платеже от временного приостановления
Письмо «выплата пока не производится» может иметь разную правовую природу. По статье 376 ГК РФ отказ связан с несоответствием требования либо приложений условиям гарантии или с предъявлением после окончания её действия. Банк обязан сообщить причину. Приостановление предусмотрено отдельно и допускается на срок до семи дней при разумных основаниях, перечисленных законом. Это временная мера, а не возможность бесконечно ждать разрешения основного спора.
В письме следует найти юридическое основание, дату начала и продолжительность приостановления. Если его нет, стоит запросить определённую позицию банка, одновременно проверяя остаток срока гарантии. Не следует считать любое упоминание возражений принципала достаточным основанием для отказа. Однако и независимость не защищает заведомо недобросовестное получение денег при очевидном отсутствии обеспеченного нарушения. Юридический анализ должен учитывать документы обеих сторон, включая те, которые на первый взгляд неудобны для заявителя.
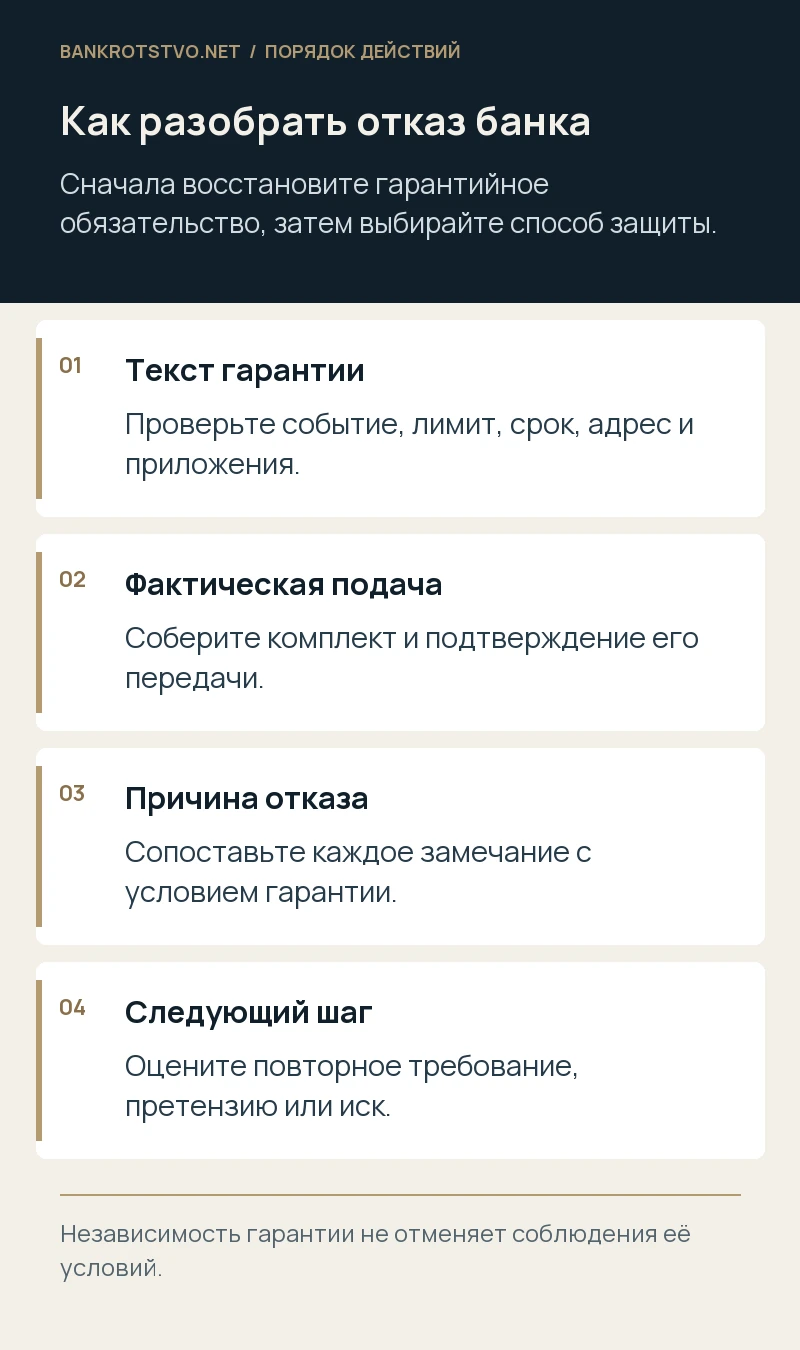
Разберите причину отказа на проверяемые элементы
Полезно составить рабочую таблицу: условие гарантии, документ компании, замечание банка, возможное исправление. Например, банк ссылается на отсутствие расчёта. Нужно установить, действительно ли расчёт назван обязательным приложением, какой объём сведений требуется и содержится ли он в самом требовании. Если банк считает неправильным наименование бенефициара, проверяют реквизиты, историю реорганизации, известность получателя и общий смысл документа. Одна техническая неточность не позволяет заранее предсказать исход.
Особенно внимательно сравнивают не только перечень приложений, но и содержание заявления о нарушении. Фраза «просим перечислить деньги по гарантии» может не раскрывать обстоятельство, с которым связана выплата. И наоборот, подробное описание задержки не создаёт обязанности прикладывать судебное решение, если такое условие отсутствует. Такая таблица быстро показывает, где спор касается документов, где толкования гарантии, а где компания пытается получить сумму, которую банк вообще не обещал обеспечить.
Какие документы банк вправе требовать
Общее правило статьи 374 ГК РФ связывает обращение с письменным требованием и документами, перечисленными в гарантии. Поэтому комплект нельзя собирать по привычке от другого банка или по образцу предыдущей закупки. Форму заявления, подпись, доверенность, расчёт, акт, платёжный документ и способ заверения проверяют по конкретным условиям. Для гарантий в регулируемых закупках дополнительно исследуют применимые специальные требования: универсальный гражданский порядок не исчерпывает каждый такой случай.
Банк оценивает представленные документы по внешним признакам. Обзор Верховного Суда от5 июня 2019 года показывает значение этого подхода: гарант не может произвольно добавлять требования к заверению копии, которых не содержала гарантия. Но из этого не следует, что любое приложение подходит независимо от содержания. Если требуется документ об уплате определённого аванса, платёж по другому договору не становится надлежащим только из-за одинакового названия. Проверка должна прослеживать связь реквизитов, сумм и обеспеченного обязательства.
Срок гарантии и срок ответа банка — разные даты
Компания должна предъявить требование до окончания срока действия гарантии. После получения комплекта у гаранта начинается срок рассмотрения по статье 375 ГК РФ: по общему правилу пять дней со дня, следующего за получением требования со всеми приложениями; гарантия может предусматривать иной срок в установленных законом пределах. Для конкретного документа нужно также проверить специальные нормы и правила исчисления сроков. Смешивать дату предъявления с датой будущего ответа нельзя.
При пограничной отправке существенны способ связи, адрес, полномочия получателя и доказательства своевременного совершения действия. Обзор 2019 года содержит отдельный подход к требованию, направленному почтой в пределах срока гарантии. Применять его к любому электронному письму, загрузке в систему или доставке в другой офис автоматически нельзя. Если срок ещё не истёк, практический приоритет — надёжно доставить правильный комплект согласованным способом. Судебный спор о своевременности отправки требует точной хронологии, а не одного скриншота из почтовой программы.
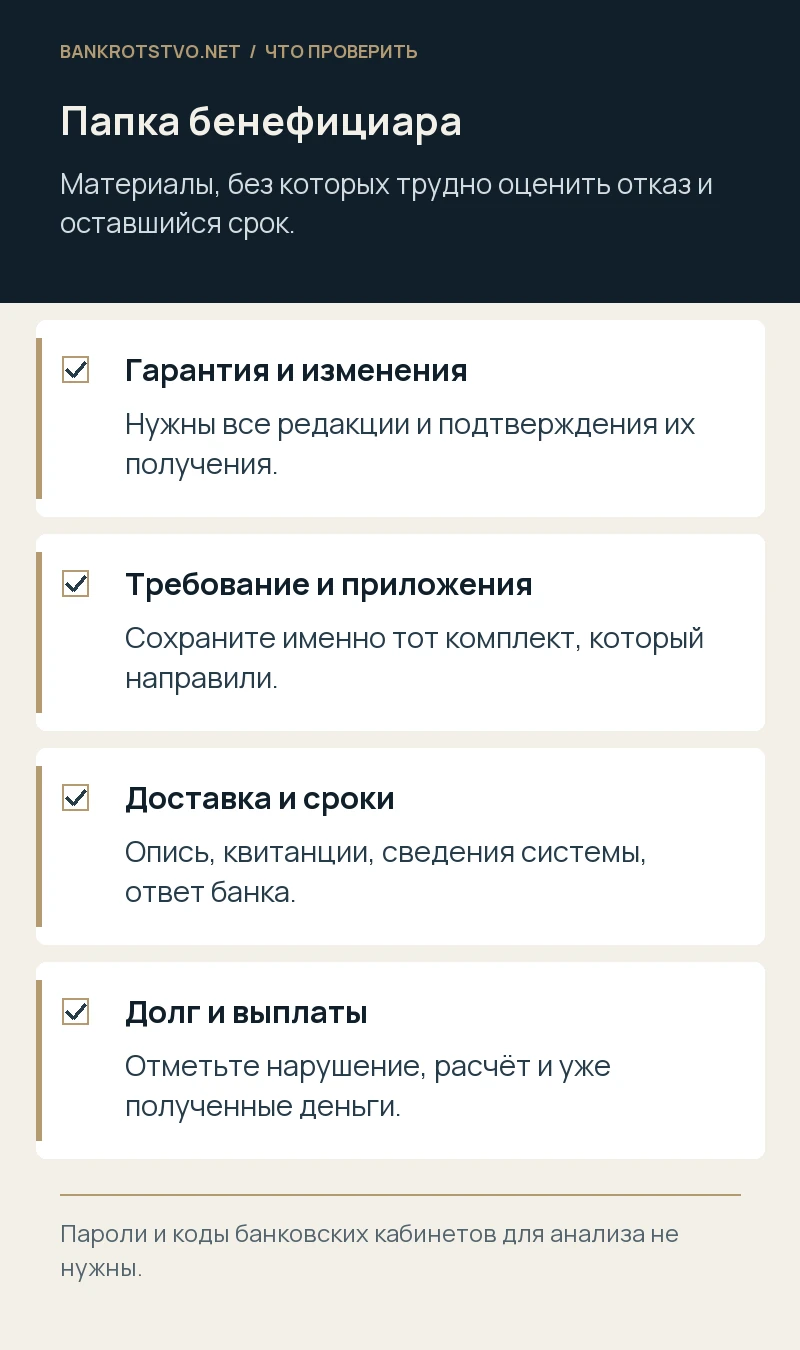
Когда повторное требование полезнее длинного возражения
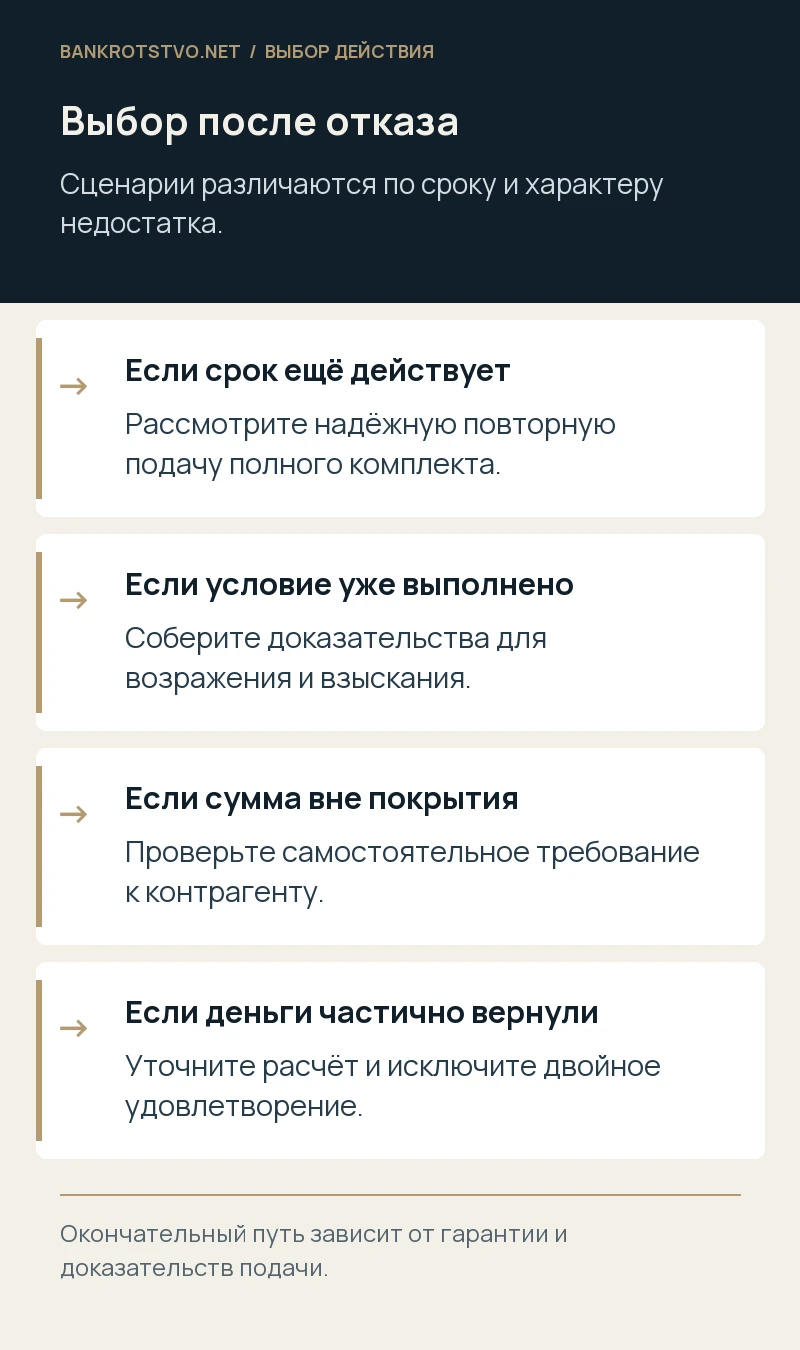
Предположим, банк указал на отсутствие доверенности подписанта, а гарантия ещё действует. Нужно проверить, требовалась ли доверенность и имелись ли другие документы о полномочиях. Если устранение замечания не ухудшает положение компании, иногда разумно сразу направить полноценное повторное требование с подтверждением полномочий. Это не обязательно означает признание первоначального отказа законным. В сопроводительном письме можно сохранить позицию о надлежащем первом обращении.
Другое дело — попытка дополнить существенную часть требования уже после окончания гарантии. Она не всегда исправляет исходный дефект. Нельзя обещать клиенту, что первое письмо без обязательных приложений автоматически продлило обеспечение. Поэтому юрист сопоставляет две стратегии: повторная подача до окончания срока и взыскание по уже надлежаще предъявленному требованию. Иногда их ведут одновременно, но в документах чётко обозначают самостоятельные даты и состав каждого комплекта, чтобы последующая переписка не создала путаницу.
Спор с принципалом не заменяет проверку гарантии
Банк может сообщить, что подрядчик оспаривает начисленный штраф или считает работы принятыми. Эти возражения необходимо оценить, но нельзя просто перенести их в отношения по гарантии. Согласно статье 370 ГК РФ гарант обычно не вправе противопоставлять бенефициару возражения из основного обязательства. Независимая гарантия и нужна для получения предусмотренной выплаты без предварительного завершения многолетнего спора с контрагентом.
При этом бенефициар не освобождён от добросовестности. Если он точно знает о полном надлежащем исполнении, скрывает возвращённый аванс или представляет недостоверные документы, риск возникает уже у него самого. Мы рассматриваем обе стороны этой границы: самостоятельность банковского обязательства и доказательства реального интереса компании. В сильной позиции обычно есть не только формально правильный комплект, но и понятное объяснение, какое нарушение наступило и почему получаемая сумма не создаёт необоснованного двойного удовлетворения.
Две условные ситуации с разным направлением защиты
Условная ситуация первая: гарантия требует заявление о непоставке и копию платёжного поручения. Покупатель приложил оба документа, назвал договор и аванс, а банк отказал из-за отсутствия вступившего в силу судебного решения о взыскании с поставщика. Если такого условия нет, основное направление защиты — самостоятельность гарантии и недопустимость добавления новых приложений. Одновременно проверяют своевременность обращения, подпись и доступный остаток обеспечения. Одного неправомерного замечания банка недостаточно, если в комплекте обнаружится другой существенный недостаток.
Во второй условной ситуации гарантия прямо обеспечивает возврат конкретного аванса, но покупатель требует стоимость другой поставки и прикладывает платёж по иному договору. Здесь ссылка на независимость сама по себе не помогает: нужно проверить пределы обеспечения и искать надлежащее требование к контрагенту. Пока гарантия действует, возможно обращение по действительно обеспеченному событию, если оно наступило. Эти примеры показывают, почему отказ нельзя оценивать только по резкости банковского письма или размеру потерь компании.
Как определить сумму и избежать двойного взыскания
Расчёт начинается с предусмотренного гарантией лимита и правил его уменьшения. Проверяют предыдущие выплаты, изменения документа, возвращённый аванс, частичное исполнение и условия прекращения обеспечения. Нельзя механически подставлять сумму претензии к поставщику: она может включать штрафы, убытки и проценты, которые гарантия не покрывает. Для каждой составляющей нужно указать отдельное основание и показать, как она соотносится с обязательством банка.
Если часть денег уже получена от принципала, этот факт необходимо раскрыть и юридически оценить. Требование к банку не должно использоваться для получения одного и того же удовлетворения дважды. Проценты за просрочку самого гаранта и возможные дополнительные потери анализируют отдельно с учётом статьи 377 ГК РФ и условий гарантии. В рабочем расчёте лучше разделить обеспеченную выплату, собственную ответственность банка и требования к контрагенту. Это упрощает проверку и уменьшает вероятность спорного завышения общей суммы иска.
На практике полезно отдельно сохранить подтверждение доступного канала предъявления. Если гарантия разрешает обращение через определённую электронную систему, фиксируют правила работы, идентификатор отправления, время загрузки и статус приёма. При личной подаче получают отметку с датой, подписью и сведениями о принявшем лице. Для почты сохраняют не только номер отслеживания, но и доказательства содержимого. Это позволяет отделить спор о доставке от спора о составе требования и не пытаться одним документом подтвердить сразу оба обстоятельства.
Проверка полномочий тоже требует хронологии. Важно, кто занимал должность руководителя на дату подписания, действовала ли доверенность и охватывала ли она обращение за гарантированной выплатой. Если документы подписывает представитель правопреемника, исследуют переход прав и допустимость предъявления по этой гарантии. Изменение наименования той же компании, реорганизация и уступка права требования — разные юридические события. Нельзя подменять их одинаковым пояснением о том, что «получатель фактически тот же».
Компания может иметь одновременно несколько способов получить деньги, но руководителю нужен единый реестр требований. В нём отражают обеспечение, иск к поставщику, частичные возвраты и исполнительные действия. Когда подразделения ведут разные процессы без обмена сведениями, сумма банковского требования иногда остаётся старой уже после возврата части аванса. Регулярное обновление расчёта снижает риск обоснованного возражения о недобросовестности и помогает объяснить суду, почему предъявленная к банку сумма соответствует сохранившемуся интересу бенефициара.
Наконец, истечение срока самой гарантии не следует автоматически отождествлять с утратой возможности судебно взыскать выплату по требованию, которое было предъявлено надлежащим образом и своевременно. Здесь нужно различать период существования обеспечения, момент возникновения обязанности произвести платёж и исковую давность. Именно поэтому после отказа сохраняют весь комплект: он может иметь значение и тогда, когда повторное обращение в пределах срока уже невозможно. Конкретную дату начала давности определяют по обстоятельствам обязательства, а не произвольно по дню последнего ответа банка.
Какие доказательства сохранить до обращения в суд
Нужен комплект в том виде, в каком его получил гарант: заявление, все приложения, опись, доверенность, подтверждение подписи и сведения о доставке. Для электронного канала сохраняют исходные файлы, квитанции системы и доступные технические сведения о передаче. Скан распечатки без подтверждения загрузки часто отвечает лишь на вопрос, что компания собиралась отправить. Он не обязательно подтверждает получение именно этого комплекта банком.
Отдельно формируют хронологию: выдача гарантии, её изменения, нарушение, подготовка требования, доставка, приостановление, отказ, повторное обращение. Сохраняют письма принципала и документы об исполнении, даже если они не входили в первоначальное приложение. Они могут иметь значение при заявлении о злоупотреблении. Передавая материалы юристу, не нужно сообщать пароли от банковских кабинетов или коды подтверждения. Для первичного анализа достаточно копий документов и выгрузок, полученных самой компанией законным способом, с последующим согласованием защищённой передачи чувствительных сведений.
Претензия и иск должны отвечать на конкретный отказ
Сильная претензия содержит точное указание на гарантию, сумму, дату надлежащего требования и спорное основание отказа. Затем каждое замечание банка сопоставляют с текстом документа и приложениями. Большой пересказ конфликта с поставщиком обычно не заменяет этого сопоставления. Если компания уже исправила комплект, нужно разграничить первоначальное обращение и новое требование, приложить доказательства каждого и не скрывать различия между ними.
Перед иском проверяют компетентный суд, договорные процессуальные условия и необходимость соблюдения досудебного порядка по конкретному денежному требованию. В иске важно выбрать ответчика и предмет: требование к гаранту не тождественно иску к принципалу о возврате аванса. Последнего при необходимости привлекают к делу в соответствующем процессуальном качестве. Если банк изменил основание возражений, компания должна иметь возможность ответить документами. Поэтому материалы собирают по всем условиям гарантии, а не только по единственной причине, названной в первом письме.
Что меняется, если поставщик уже в банкротстве
Само банкротство принципала обычно не прекращает самостоятельное обязательство действующего гаранта. Для бенефициара это может быть принципиально: требование к банку рассматривают на собственной правовой основе, а требование к поставщику нужно квалифицировать и заявлять с учётом его процедуры. Однако даты исполнения, размер полученного удовлетворения и возможное восстановление требований необходимо согласовать между процессами. Иначе компания рискует заявлять противоречивые расчёты.
Если банк выплатит сумму, отношения между ним и принципалом регулируются отдельными нормами и соглашением. Это не даёт бенефициару права игнорировать собственное получение денег в банкротном деле. Обратная ситуация — неплатёжеспособность самого банка — требует другой стратегии и отдельной проверки порядка предъявления требований. Статья посвящена отказу действующего гаранта и не обещает одинакового механизма взыскания при отзыве лицензии. На первом разборе важно точно назвать, кто именно испытывает финансовые проблемы и на какой стадии находится спор.
Когда соглашение с банком действительно полезно
Иногда предмет спора узок: размер части выплаты, формат одного документа или распределение процентов. Соглашение способно ускорить получение денег, но его нужно читать вместе с условиями прекращения гарантии. Формулировка о полном урегулировании может закрыть больше требований, чем компания собиралась уступить. Проверяют, когда обязательство прекращается, что происходит при задержке платежа и сохраняются ли требования к принципалу в непогашенной части.
Нельзя соглашаться на отказ от всех прав только ради обещания «рассмотреть вопрос повторно». Коммерческий смысл уступки оценивают через срок, вероятность исполнения и подтверждённые спорные риски. Если компания идёт на уменьшение суммы, расчёт должен показывать, за что она получает встречное преимущество. При нескольких гарантиях или траншах каждый документ обозначают отдельно. Такая определённость особенно важна в кризисе, когда бухгалтерия, закупки и юридическая служба ведут переписку параллельно и могут по-разному понимать достигнутую договорённость.
С чего начать юридический разбор отказа
Для первой оценки подготовьте гарантию с изменениями, основной договор, отказ банка, фактически отправленный комплект и подтверждение доставки. Добавьте краткую хронологию, текущий расчёт и сведения о полученных платежах. Если гарантия скоро заканчивается, укажите это сразу: оставшееся время определяет, можно ли надёжно повторить обращение. Не стоит сначала заказывать объёмное заключение о нарушениях поставщика, если срочный вопрос касается подписи или способа предъявления требования банку.
Мы проводим юридический анализ таких материалов и сопровождаем споры о выплате по гарантии: проверяем пределы обеспечения, основания отказа, варианты повторного обращения и расчёт требований. После изучения документов можно предметно выбрать между исправлением комплекта, претензией, переговорами и иском. Обратиться можно через страницу контактов, кратко описав ситуацию и указав срок действия гарантии. Предварительное обещание взыскать деньги без чтения самой гарантии здесь было бы ненадёжной основой для решения бизнеса.
Нормы и судебные разъяснения
- ГК РФ, статья 370: независимость гарантии
- ГК РФ, статья 376: отказ и приостановление платежа
- Обзор Верховного Суда РФ по независимой гарантии от 5 июня 2019 года
- ГК РФ, статьи 374–375: требование и порядок рассмотрения
- ГК РФ, статья 165.1: доставка юридически значимого сообщения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.