
При недостаточности имущества ООО завышенная оценка неденежного вклада может стать основанием специальной ответственности участника и независимого оценщика. Но банкротство компании не доказывает автоматически, что внесённый актив был переоценён. Необходимо сравнивать стоимость на надлежащую дату, учитывать характеристики имущества и установить применимые условия ответственности. Разница между ценой в старом отчёте и нынешней ценой продажи сама по себе не решает спор.
В чём состоит специальное правило
Пункт 3 статьи 66.2 ГК РФ предусматривает при указанных в нём условиях солидарную субсидиарную ответственность участника и оценщика в пределах завышения оценки. Для ООО речь идёт об оплате доли имуществом, а не о любой оценке актива, которая когда-либо использовалась компанией. Закон связывает правило с недостаточностью имущества общества.
Норма предусматривает пятилетний период с момента государственной регистрации общества или внесения соответствующих изменений в устав. Его применение и соотношение со сроками защиты требуют проверки по датам конкретной операции. Отдельно учитываются предусмотренные законом исключения. Не следует заменять этот анализ привычной ссылкой на общую ответственность директора или на любые потери конкурсной массы.
Что именно было внесено в капитал
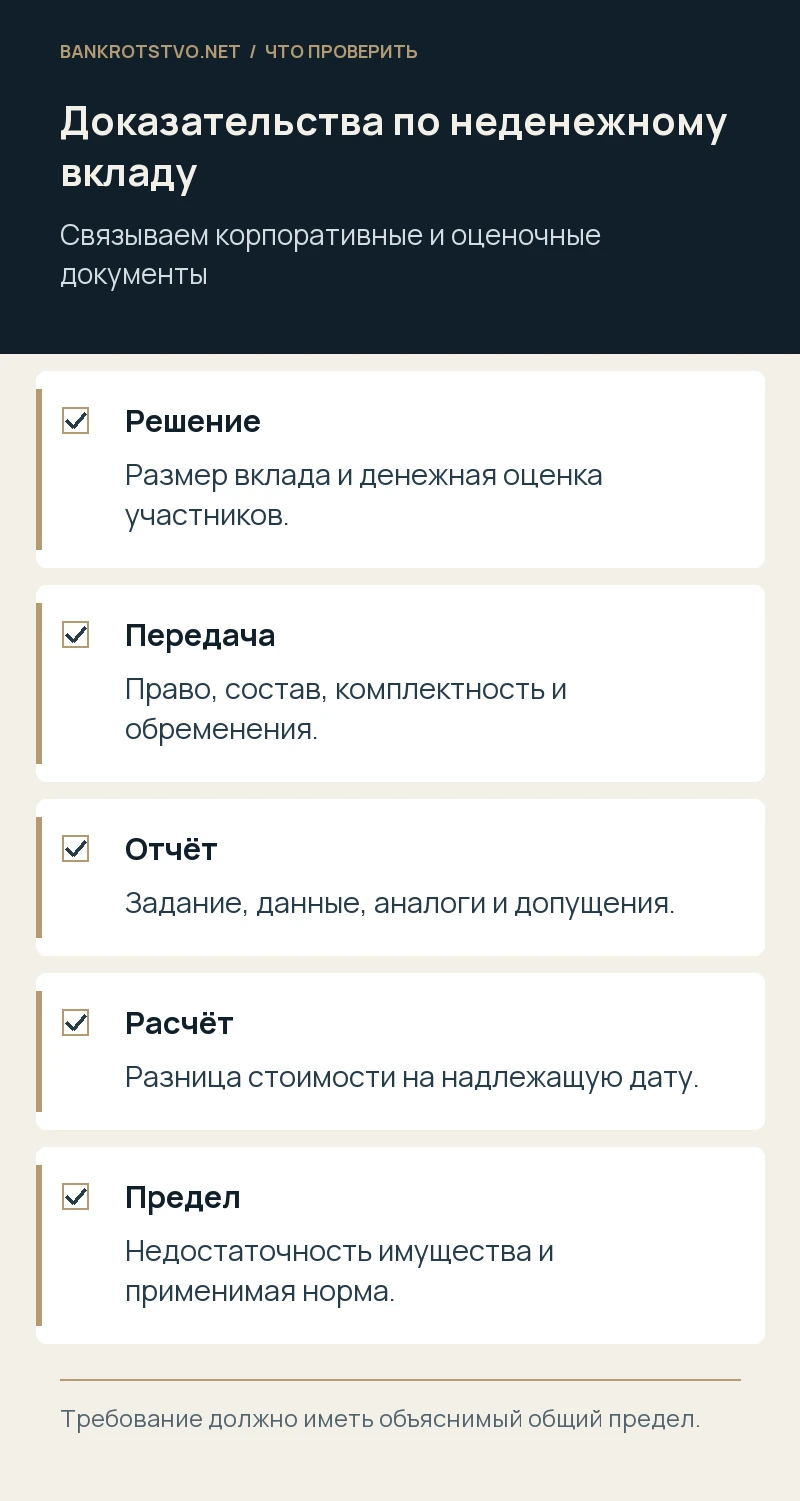
Начните с решения участников, документов об увеличении капитала, акта передачи и отчёта об оценке. Вкладом могло быть право собственности на оборудование, имущественное право, исключительное право или иной допустимый объект. Их содержание и ограничения отличаются; одинаковое наименование в бухгалтерии не означает одинаковую стоимость.
Для недвижимости важны обременения и зарегистрированные права, для техники — комплектность, состояние и возможность эксплуатации, для права требования — положение обязанного лица и условия взыскания. Если имущество фактически не передано, спор может касаться не только переоценки, но и отсутствия исполнения. Эти ситуации нужно разделить, поскольку предмет требования и необходимые доказательства у них различаются.
Почему решает стоимость на дату вклада
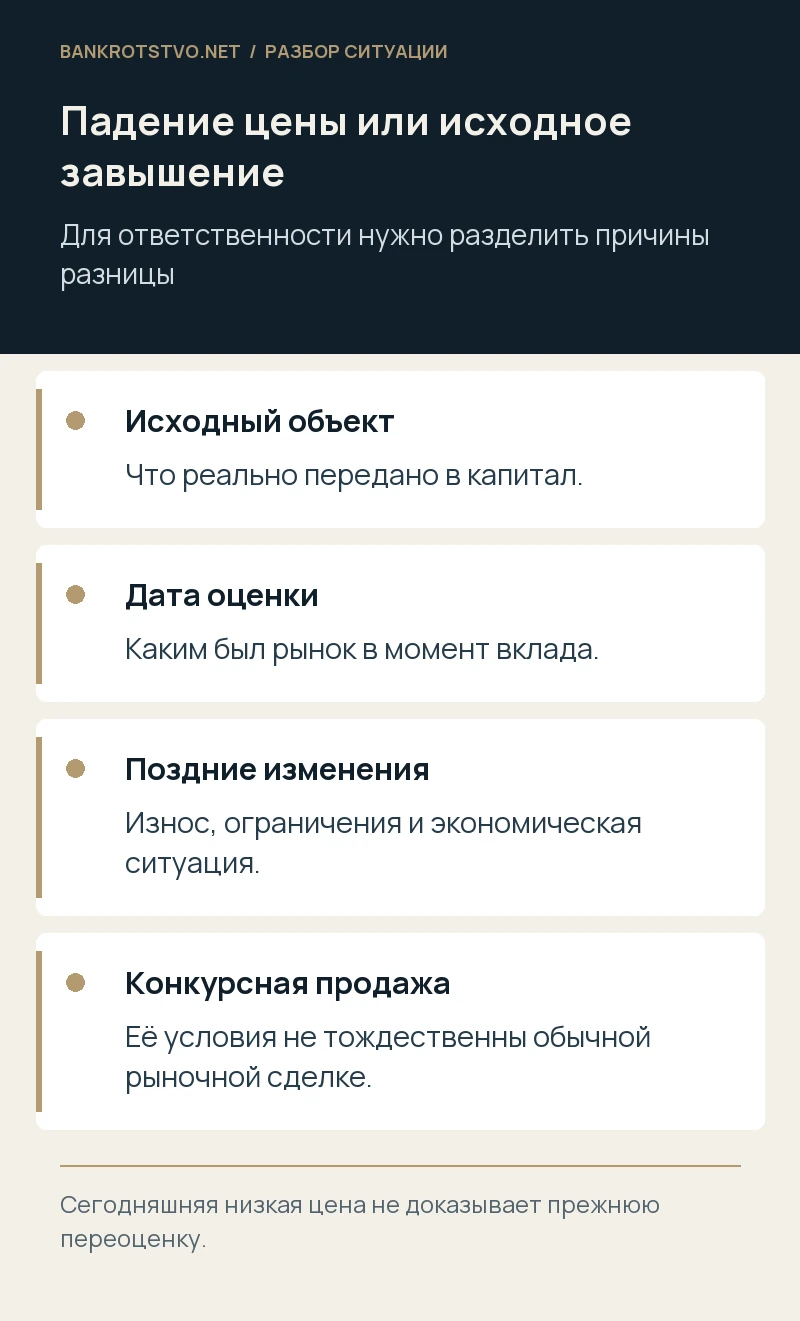
Актив способен подешеветь из-за износа, изменения рынка, утраты разрешения или ухудшения бизнеса уже после передачи. Такие события не доказывают, что первоначальная оценка была неправильной. Напротив, позднейшая высокая продажная цена тоже не устраняет возможные нарушения исходной оценки без анализа условий сделки.
Нужно восстановить состояние объекта и рынок на дату, относящуюся к внесению вклада. Для этого изучают фотографии, техническую документацию, сведения об аналогах, ограничения использования, отчёт оценщика и использованные исходные данные. Если сравниваются разные даты, расчёт должен объяснять корректировки. Простое вычитание конкурсной цены из стоимости вклада часто смешивает переоценку с последующим экономическим падением.
Как проверяют отчёт оценщика
Исследуют задание на оценку, состав переданных документов, допущения, подходы, аналоги и обоснование корректировок. Важно установить, не оценивался ли полностью работоспособный объект вместо фактически некомплектного и не учтены ли доходы, которые общество не могло получать. Также проверяют сведения об оценщике и применимые на дату отчёта требования.
Юридическая критика должна показывать, как конкретный недостаток повлиял на результат. Перечень формальных замечаний без связи со стоимостью не всегда подтверждает сумму завышения. При необходимости спор требует специальных знаний и соответствующего процессуального исследования. Юрист при этом формулирует предмет доказывания, анализирует исходные данные и обеспечивает правильное использование заключений в судебной позиции, не подменяя оценочную деятельность.
Как рассчитать требование без удвоения вреда
Начальный вопрос — доказанный размер завышения, а не вся сумма задолженности ООО. Затем проверяются недостаточность имущества и пределы специальной ответственности. Если заявляются дополнительные убытки по другому основанию, их необходимо отдельно обосновать и исключить компенсацию одной потери дважды.
Солидарность между соответствующими ответчиками в рамках установленного правила не означает, что каждому предъявляется независимая полная выплата сверх общего предела. Поступления учитываются в едином расчёте. Нужно также сопоставить другие процессы: взыскание с директора, оспаривание операции, требования к продавцу или возврат имущества. Уже полученное исполнение может влиять на сохраняющийся имущественный недостаток и размер заявленного требования.
Какие возражения проверяются у участника и оценщика
Участник вправе представить доказательства реального состава и стоимости переданного имущества, раскрытых ограничений и правильной даты оценки. Оценщику важны задание, доступные данные, предусмотренные допущения и обоснование метода. При этом нельзя считать подпись участника под решением достаточным доказательством любого заявленного завышения.
Отдельно проверяют надлежащего заявителя, процессуальный порядок, временные пределы и применимость специального правила к конкретной операции. Если спор касается действий директора после вклада, их нельзя без объяснения возложить на оценщика. Защита должна отвечать на расчёт по существу: какие характеристики оппонент исказил, какие цены несопоставимы и почему предполагаемая разница не подтверждает исходное завышение.
Условный пример: производственная линия
Предположим, участник внёс в капитал линию, которую оценили как готовую к работе. Позднее выяснилось, что для запуска требовались отсутствующие узлы и значительная адаптация. После банкротства управляющий сравнил стоимость вклада с ценой продажи оборудования по частям.
Для обоснованного требования необходимо восстановить комплектность на дату передачи, проверить, что оценщик знал об отсутствии узлов, и рассчитать стоимость именно того объекта, который получил должник. Цена распродажи спустя годы не заменяет этот анализ. Если часть падения объясняется износом и рынком, её следует отделить. Пример условный и не предполагает, что любой недостаток комплектации автоматически ведёт к ответственности.
Какие документы мы анализируем
Для работы нужны корпоративные решения, отчёт с приложениями, задание на оценку, передаточные документы, регистрационные сведения, бухгалтерский учёт объекта, технические материалы и расчёт заявителя. Мы сопоставляем юридическую конструкцию вклада с фактическим имуществом, проверяем предел требования и формируем перечень доказательств по каждой спорной характеристике.
Далее готовим правовую позицию, возражения на расчёт, ходатайства и вопросы для судебного исследования, сопровождаем разбирательство и оценку альтернатив урегулирования. Направить материалы можно через контакты проекта. Мы занимаемся юридическим анализом и сопровождением спора; необходимость и объём отдельной независимой оценки либо судебной экспертизы определяются по обстоятельствам дела и процессуальным правилам.
Ответы на частые вопросы
Достаточно ли факта банкротства? Нет, требуются условия конкретного основания ответственности, включая доказательство завышения и его размера.
Можно ли взыскать с оценщика все долги ООО? Специальное правило ограничивает ответственность размером завышения; иные требования нуждаются в самостоятельном обосновании.
Поможет ли новый отчёт об актуальной цене? Он может быть полезен, но не всегда отвечает на главный вопрос об исторической стоимости. Задание и исходные данные нужно согласовать с предметом судебного спора, иначе получится качественный документ о другом временном периоде.
Нормы и судебные разъяснения
- ГК РФ: статья 66.2
- Закон об ООО: статья 15
- Закон об оценочной деятельности
- Закон о банкротстве: требования к ответственным лицам
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.