
Компания выплатила зарплату за вычетом НДФЛ, а деньги для бюджета потратила на срочных поставщиков. Недостаток ликвидности не превращает удержанный налог в свободный источник финансирования. Нужно немедленно установить сумму и периоды нарушения, проверить исполнение через ЕНС и возможные способы исправления. Для директора отдельно оценивают его фактическую роль и обстоятельства решений: налоговая ответственность организации и возможная личная ответственность руководителя имеют разные основания.
Сначала различите исчисление, удержание и перечисление
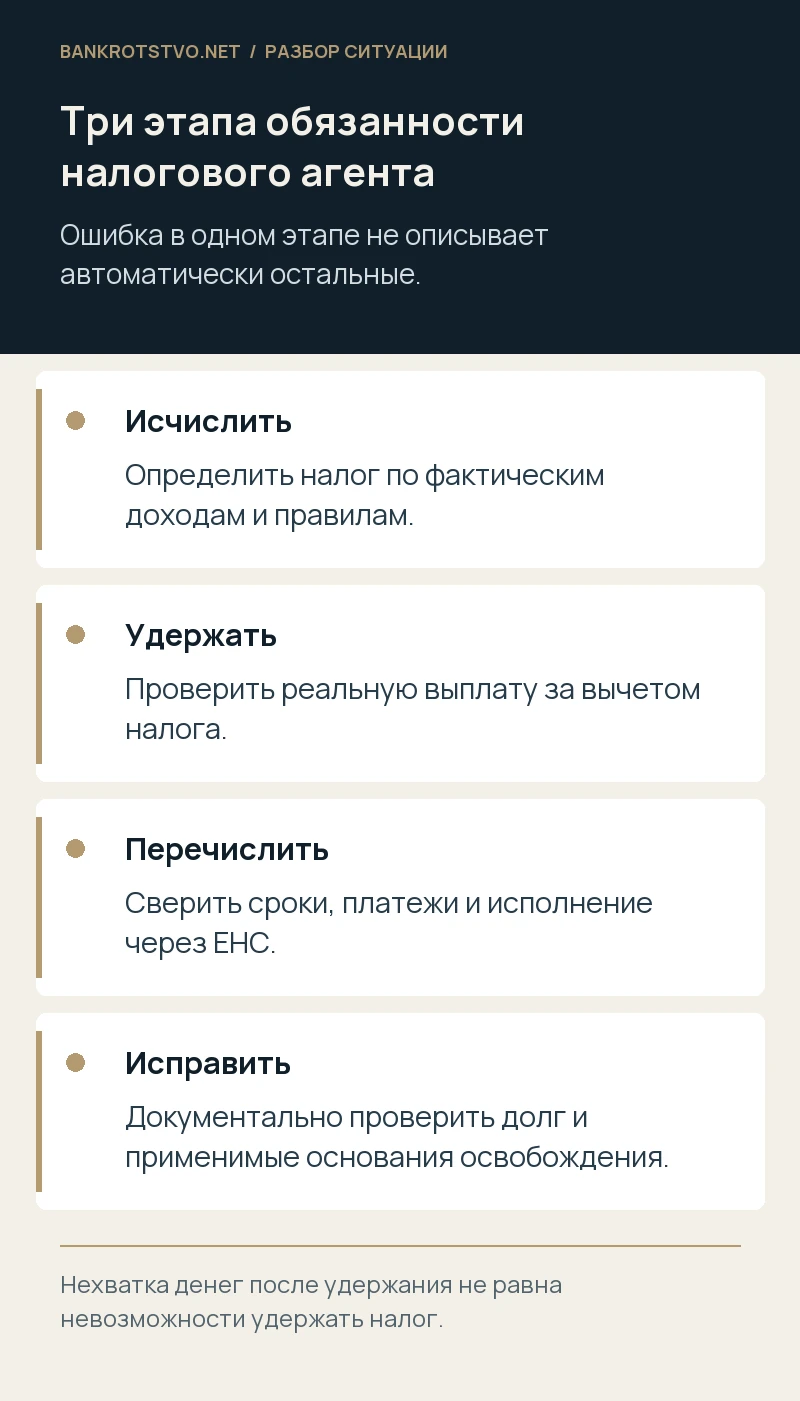
По статье 24 НК РФ налоговый агент обязан правильно и своевременно исчислять, удерживать и перечислять налог. Это связанные, но разные действия. Начисленная зарплата ещё не всегда означает, что налог уже удержан из фактической выплаты. Если деньги сотрудникам перечислены в уменьшенном размере, ситуация отличается от выплаты дохода полностью без удержания либо от отсутствия самой выплаты.
Для каждой даты нужны начисления, ведомости, платёжные документы, сумма удержания и сведения о перечислении в бюджет. Без такой расшифровки нельзя определить точное нарушение и его размер. Внутренний показатель задолженности по зарплате не заменяет налоговый регистр. Ошибка между начисленным и удержанным способна привести к неверному объяснению инспекции и к неправильной оценке личных рисков руководителя.
Почему отсутствие денег не равно невозможности удержать налог
Специальные правила о невозможности удержания относятся к соответствующим обстоятельствам получения дохода, например когда нет денежной выплаты, из которой это можно сделать. Они не предназначены для ситуации, когда налог уже удержали, но использовали деньги на другие цели. Уведомление о невозможности удержать не является способом перенести уже возникшую обязанность перечисления на работников.
По НДФЛ применяют специальные положения статьи 226, а не только общую формулировку статьи 24. Если компания ошибочно сообщила о неудержанном налоге вместо отражения удержанного, следует проверить корректность расчётов и необходимость исправления. Нельзя задним числом описывать фактически выплаченную зарплату как неполученную ради уменьшения задолженности. Юридическая позиция должна соответствовать реальным выплатам, которые подтверждаются банковскими документами и сведениями работников.
Какие сроки действуют для обычного удержанного НДФЛ
Пункт 6 статьи 226 предусматривает перечисление удержанного с 1-го по 22-е число не позднее 28-го числа текущего месяца, а удержанного с 23-го по последнее число — не позднее 5-го числа следующего месяца. Для периода с 23 по 31 декабря действует специальный срок — последний рабочий день текущего года. Конкретную календарную дату проверяют с учётом правил переноса и вида дохода.
Нельзя пользоваться старой инструкцией о единственном месячном сроке либо общей формулой «на следующий день после зарплаты». Для каждой суммы определяют дату удержания и соответствующий интервал. Если речь о специальной категории дохода с иным регулированием, её рассматривают отдельно. При финансовом кризисе календарь особенно важен: деньги могут поступить в конце месяца, но это не устраняет просрочку по уже истёкшему сроку.
Проверьте, как деньги учтены на ЕНС
Платёж в бюджет и исполнение конкретной обязанности требуют сверки с действующим порядком ЕНС. Соберите платёжные документы, уведомления, расчёты и сведения о принадлежности сумм. Иногда деньги перечислены, но данные об обязательствах отражены неверно; иногда бухгалтерия считает налог уплаченным только по факту отправленного поручения, которое не исполнено. Необходимо отделить техническое расхождение от реального отсутствия средств.
В споре важно установить состояние на юридически значимые даты, а не только сегодняшнее сальдо. Положительный остаток сейчас не доказывает своевременность прошлого исполнения, но подтверждённые своевременные суммы могут опровергнуть отдельные начисления. Запросите детализацию и воспроизведите цепочку. При необходимости расчёты готовит бухгалтерия или профильный специалист, а юридическая работа определяет основания требований и правовые последствия, не подменяя бухгалтерский аудит.
Что предусматривает статья 123 НК РФ
Неправомерное неудержание либо неперечисление в срок влечёт предусмотренный статьёй 123 штраф в размере 20 процентов от соответствующей суммы. Нехватка денег не означает автоматического освобождения. Но прежде проверяют состав нарушения, правильность базы и применимость специальных оснований. Нельзя механически начислить штраф на всю зарплату либо на сумму, которую компания не обязана была удерживать в рассматриваемом качестве.
Пункт 2 статьи 123 предусматривает освобождение при одновременных условиях: своевременный расчёт, отсутствие перечисленных в норме искажений и занижающих ошибок, а также исполнение обязанности по перечислению до момента знания об обнаружении нарушения инспекцией либо назначении соответствующей выездной проверки. Это не универсальное правило «достаточно заплатить после требования». Даты, содержание отчётности и момент обнаружения необходимо подтвердить документами.
Как исправлять нарушение, не создавая нового
Сначала сверяют действительный долг и доступные законные источники исполнения, затем оформляют корректные платежи и отчётность. Не следует занижать удержанные суммы, чтобы улучшить видимость расчётов, или задерживать раскрытие уже известных ошибок ради формального выполнения одного условия. Исправление должно отражать реальные факты. Погашение задолженности полезно само по себе, но его влияние на санкцию определяется конкретными нормами и обстоятельствами.
Если компания обсуждает финансирование с участником, банком либо третьим лицом, документируют основание и полномочия. Привлечение денег не снимает обязанностей перед другими кредиторами и требует оценки платёжеспособности. При этом нельзя советовать направлять выручку через чужие счета в обход взыскания. Законный способ исполнения и недопустимое сокрытие активов имеют разное правовое значение, даже если оба внешне позволяют решить срочную хозяйственную задачу.
Когда возникает вопрос о статье 199.1 УК РФ
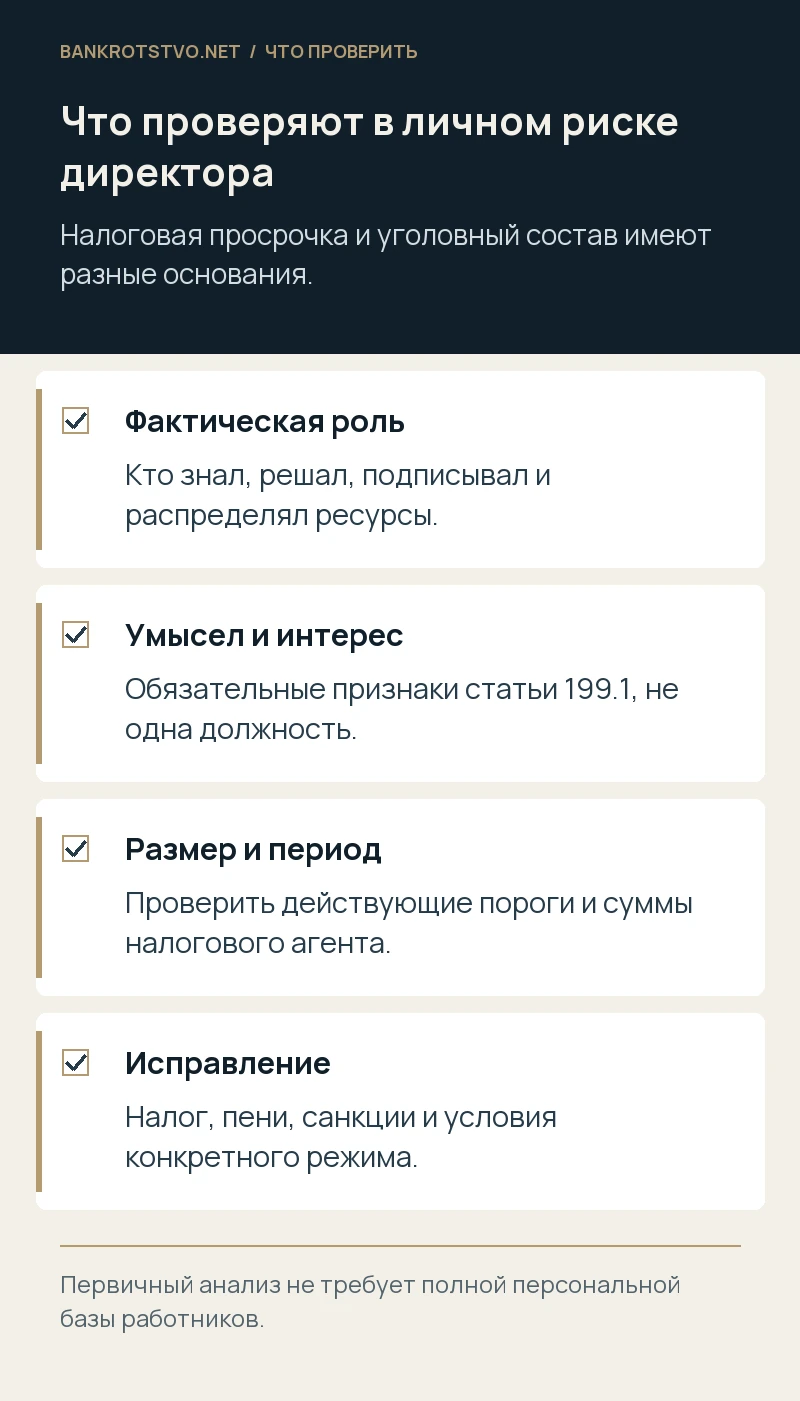
Налоговая просрочка сама по себе не равна преступлению. Статья 199.1 предусматривает неисполнение обязанностей агента в личных интересах в установленном крупном размере. Пленум Верховного Суда РФ № 48 указывает на прямой умысел и значение личного интереса. Необходимо исследовать фактические полномочия, осведомлённость, решения и мотив, а не выводить состав только из должности генерального директора и суммы в акте.
На дату подготовки статьи крупный размер определяется суммой, превышающей 18,75 миллиона рублей за период в пределах трёх финансовых лет подряд, особо крупный — превышающей 56,25 миллиона. Но достижение числа ещё не доказывает остальные признаки. Личный интерес может иметь имущественный либо неимущественный характер, поэтому его нельзя сводить только к переводу денег на личную карту. Одновременно отсутствие доказанного интереса нельзя подменять общей ссылкой на выгоду бизнеса.
Какие решения руководителя изучаются
Проверяют, кто распределял платежи, получал сведения о НДФЛ, подписывал поручения и мог обеспечить исполнение. Значение имеют платёжные реестры, указания, протоколы, сообщения бухгалтерии, доступные ресурсы и причины выбора иных расходов. Если деньги направлялись связанным лицам, выплачивались собственнику либо использовались иначе, это может потребовать отдельных объяснений. Само название «антикризисный платёж» не раскрывает его реальную цель.
Необходимо сохранять документы, отражающие положение на дату решений. Позднее подготовленная записка может систематизировать материалы, но не должна выдаваться за существовавшее тогда обоснование. Нельзя задним числом создавать отказ бухгалтера или менять распоряжения. Если должностные функции распределены между несколькими лицами, устанавливают действительное участие каждого. Делегирование учёта не гарантирует отсутствия роли директора, а наличие его подписи не отменяет необходимости исследовать все обстоятельства.
Условный пример разделения ответственности
Предположим, компания удержала 900 тысяч рублей, перечислила в срок 600 тысяч, а 300 тысяч направила на иные расходы. Для первичной проверки выделяют неперечисленную часть, даты и основания. Это не означает автоматически наличие преступления по статье 199.1: кроме размера применимы другие обязательные признаки, а установленный крупный порог оценивают по предусмотренному периоду. Налоговые последствия при этом могут возникать независимо от уголовного состава.
Если позднее компания погасила остаток, проверяют влияние на пени, штраф и соответствующие основания освобождения. Для впервые совершённого преступления примечание к статье 199.1 предусматривает освобождение при полном исполнении указанных в нём денежных условий. Это отдельный режим, который нельзя обещать по одному частичному платежу. Нужны состав сумм, надлежащее исполнение и проверка всех предпосылок, а не предположение, что любое погашение автоматически закрывает любую процедуру.
Что делать новому директору
При передаче дел запросите расшифровку начисленного, удержанного и перечисленного налога по датам, отчётность, сведения ЕНС и переписку с инспекцией. Зафиксируйте отсутствующие документы. Важно установить, какое нарушение возникло ранее и какие действия уже относятся к новому периоду управления. Сам факт назначения не делает нового директора виновным в прошлом, но обнаружение проблемы требует оценки последующих решений и исполнения обязанностей.
Не следует подписывать неподтверждённые объяснения прежнего руководства только ради быстрого ответа. Получите исходные данные и укажите, что требует уточнения. Если срочный срок обращения уже наступил, готовят правдивый ответ по имеющимся материалам и предусмотренные запросы. Одновременно обеспечивают сохранность документов: отсутствие архива осложняет и защиту компании, и установление фактических полномочий прежних ответственных лиц.
Кассовый разрыв может быть частью более широкой проблемы
Если невозможность перечислять удержанный налог повторяется, нужно оценить платёжеспособность компании в целом. НДФЛ не следует рассматривать отдельно от зарплаты, поставщиков, кредитов и установленных законом обязанностей при кризисе. Требуется реальный финансовый план, а не последовательное перенесение обязательств на следующую неделю. Однако оценка банкротных оснований проводится самостоятельно и не возникает автоматически из любого единичного нарушения.
Для руководства полезна документальная карта: существующие обязательства, доступные ресурсы, сроки, варианты исполнения и причины решений. Она помогает увидеть, какие действия действительно восстанавливают положение, а какие лишь увеличивают неподтверждённые обещания. Правовая работа должна быть направлена на законное исправление и защиту при проверке. Она не включает составление схем сокрытия денег или формальное переложение удержанного налога на сотрудников, которым уже выплатили доход за его вычетом.
Как подготовить юридическую проверку
Сообщите суммы, периоды удержания, реальные платежи, дату обнаружения и наличие требований либо проверки. Мы анализируем обязанности налогового агента, условия применения ответственности и освобождения, документы о решениях руководителей, готовим объяснения, возражения и сопровождение спора. Обратиться можно через контакты проекта. На первом этапе не требуется отправлять полную персональную базу сотрудников: достаточно относящихся к вопросу обезличенных реестров и документов компании.
Итоговая позиция должна точно различать неисполненную обязанность организации, необходимые действия для исправления и доказательства личной роли. Это позволяет работать с проблемой по существу: не считать любой кассовый разрыв преступлением и одновременно не недооценивать последствия сознательного использования удержанных сумм в интересах, которые потребуют отдельной правовой оценки.
Нормы и судебные разъяснения
- НК РФ, статья 24: обязанности налогового агента
- НК РФ, статья 226: удержание и сроки перечисления
- НК РФ, статья 123: санкция и освобождение
- УК РФ, статья 199.1: обязанности налогового агента
- Постановление Пленума ВС РФ от 26.11.2019 № 48
- НК РФ, часть первая: ЕНС и налоговые процедуры
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.