
Заказ стал убыточным из-за роста себестоимости, но прекращение работ тоже грозило потерями: возвратом аванса, неустойкой, остановкой производства. Директор решил закончить исполнение. После банкротства такое решение могут представить как сознательное наращивание долгов. Защита начинается с восстановления выбора, который действительно существовал на момент принятия решения, и данных, на которых он основывался.
Не оценивайте решение только по итоговому убытку
Предпринимательская деятельность предполагает риск. Актуальные разъяснения Верховного Суда отделяют обычную хозяйственную неудачу от поведения, которое не отвечает требованиям добросовестности и разумности. Однако слово «риск» не освобождает от объяснения решения: почему продолжение договора представлялось оправданным и какие интересы компании учитывались.
Необходимо исключить оценку задним числом. Позднейшее падение рынка, отказ покупателя или изменение стоимости материалов могли не быть достоверно предсказуемыми. Важно показать исходный прогноз и доступные сведения, а не переписанный после спора идеальный расчёт.
Сравните реальные альтернативы
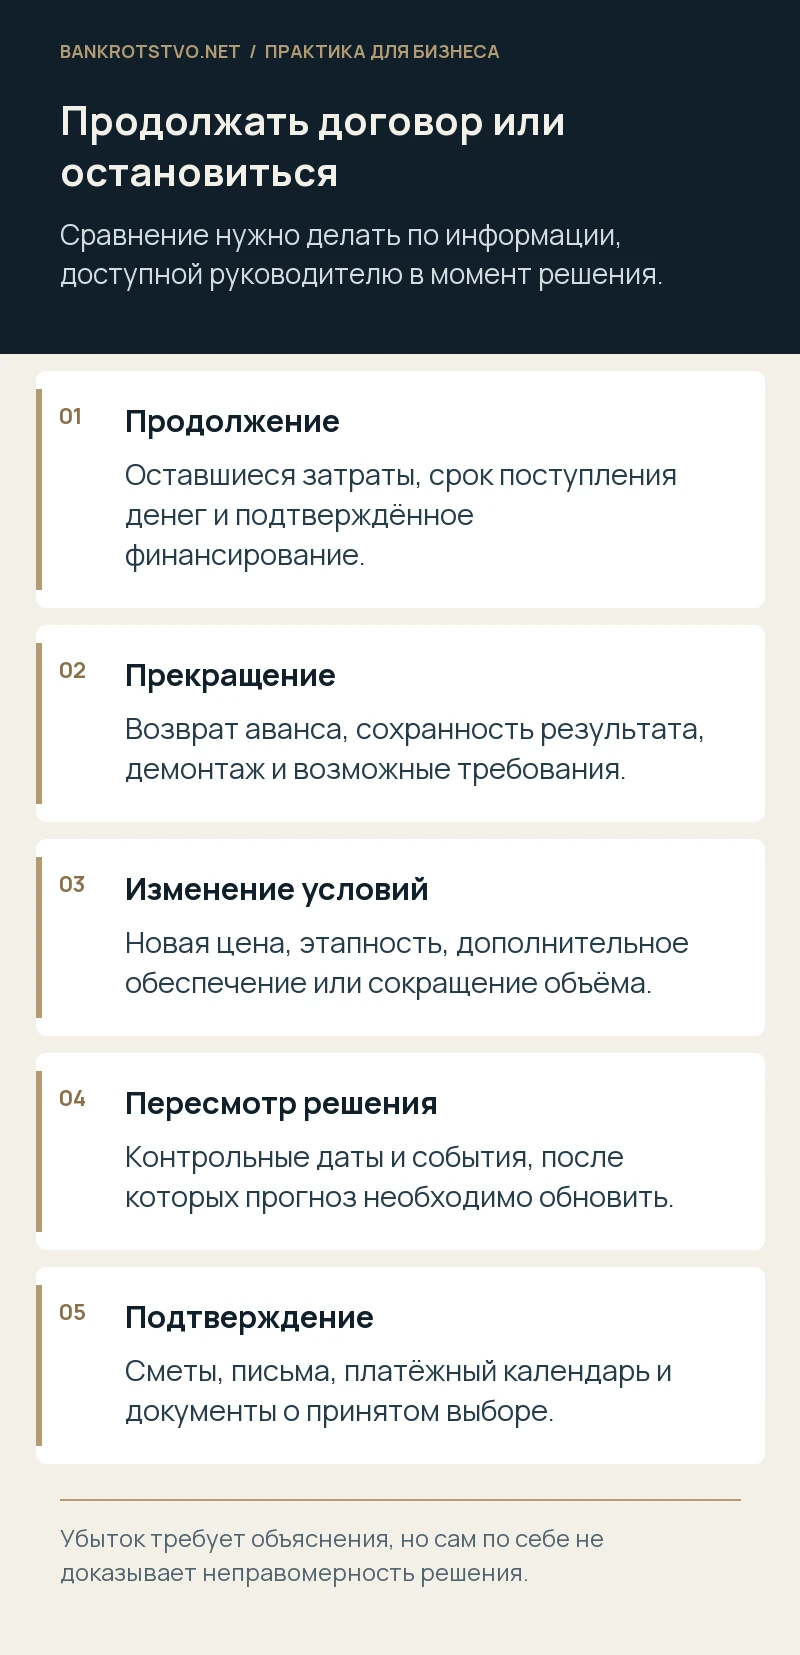
Для продолжения, приостановления, изменения условий и прекращения договора составьте отдельные сценарии. Учитывайте оставшиеся затраты, возможность продать результат другому покупателю, возврат аванса, сохранность незавершённого производства и потенциальные требования контрагента. Не включайте в сравнение уже понесённые расходы так, будто их можно избежать новым решением.
Условный пример: для завершения заказа нужны дополнительные материалы, а остановка потребует демонтажа и возврата оборудования заказчика. Экономически оправданным может оказаться любой вариант; ответ зависит от подтверждённых сумм, условий договора и вероятности получения оплаты.
Проверьте, существовал ли источник исполнения
Ожидаемая прибыль не помогает, если предприятие не способно профинансировать обязательные расходы до оплаты заказчиком. Поэтому отдельно анализируют платёжный календарь, доступные остатки, дебиторскую задолженность, кредитные линии и обязательства по заработной плате и налогам. Письмо о возможном финансировании не равно безусловно доступным деньгам.
Если продолжение проекта увеличивало просрочку перед другими кредиторами, нужно объяснить масштаб риска и меры его ограничения. Также необходимо отдельно проверить, возникла ли обязанность подать заявление о банкротстве: деловая цель проекта не отменяет требований статьи 9 Закона о банкротстве.
Какие документы объясняют решение
- Смета и расчёт себестоимости на дату оценки проекта.
- Документы об оставшемся объёме и степени готовности работ.
- Переписка об изменении цены, сроков или порядка оплаты.
- Платёжный календарь и подтверждения доступного финансирования.
- Расчёт потерь при прекращении договора и альтернативных вариантов.
- Протокол либо записка с аргументами решения и сроком его пересмотра.
Форма документа менее важна, чем возможность проверить его происхождение и содержание. Таблица без исходных счетов и допущений обычно не объясняет, почему прогноз считался достижимым.
Почему план должен меняться вместе с обстоятельствами
Разумный первоначальный расчёт не оправдывает бесконечное продолжение проекта после того, как его предпосылки перестали работать. Если покупатель отказался подтверждать оплату, финансирование сорвалось или себестоимость снова выросла, руководителю следует обновить оценку. В споре полезна история таких пересмотров, включая решения сократить затраты или остановить новые закупки.
Проверьте, кто получал информацию о неблагоприятных изменениях и какие действия последовали. Систематическое игнорирование достоверных предупреждений отличается от ситуации, когда значимые сведения скрыли либо передали с опозданием.
Как связать решение с размером требования
Заявителю недостаточно обозначить убыточный договор и итоговый реестр. Необходимо исследовать, как спорное поведение повлияло на невозможность погашения обязательств и насколько существенным было это влияние. В зависимости от обстоятельств обсуждаются субсидиарная ответственность либо взыскание конкретных убытков. Одна финансовая потеря не должна учитываться дважды.
В возражениях разделяют затраты, которые возникли независимо от решения, новые обязательства, выручку от исполнения и возвращённые активы. Такой расчёт позволяет предметно спорить о последствиях, а не ограничиваться общей характеристикой проекта как «неудачного».
Переговоры с контрагентом тоже имеют доказательственное значение. Сохраните предложения повысить цену, изменить этапность и получить дополнительную предоплату, а также причины отказа другой стороны. Это показывает, предпринимались ли попытки уменьшить возможные потери. Если заказчик обещал компенсацию, проверьте форму и определённость обещания: переговорное письмо и подписанное дополнительное соглашение создают разную степень уверенности. В расчёте следует обозначить вероятность такого поступления, а не записывать его как уже существующее безусловное требование. При судебном споре такая прозрачность допущений помогает обсуждать разумность решения предметно, на доступных тогда данных.
Что сделать до подготовки отзыва
Сохраните исходные версии смет, переписку с заказчиком и сведения об оплате. Определите дату спорного решения и список лиц, участвовавших в его подготовке. Затем сопоставьте заявленную сумму с финансовыми результатами проекта. Мы можем помочь восстановить деловую цель решения, проверить сценарные расчёты и подготовить доказательства для защиты руководителя.
Нормы и судебные разъяснения
- Статья 61.11 Закона о банкротстве
- Статья 61.12 Закона о банкротстве
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.