
В компании действовал привычный порядок: собственник согласовывал контрагентов и платежи, директор подписывал документы, бухгалтер проводил расчёты. После банкротства каждый объясняет, что решал другой. Суду необходимо восстановить реальную цепочку управления и определить влияние конкретных действий на положение кредиторов. Для этого недостаточно ни формальной должности, ни общего заявления о сильном влиянии владельца.
Участие в капитале и фактический контроль — разные вопросы
Статья 61.10 Закона о банкротстве описывает возможность давать обязательные указания или иным образом определять действия должника. Закон предусматривает презумпции для определённых лиц, но допускает исследование фактических обстоятельств. Размер доли, право назначать руководителя, полученная выгода и реальные способы влияния оцениваются в совокупности.
Собственник может участвовать в обсуждении стратегии, не определяя каждую хозяйственную операцию. В другой ситуации лицо без значительной доли фактически распоряжается счетами и диктует условия сделок. Поэтому важно установить не только наличие связи с компанией, но и содержание влияния, период его осуществления и отношение к действиям, которые вменяются в споре.
Как восстановить цепочку принятия решения
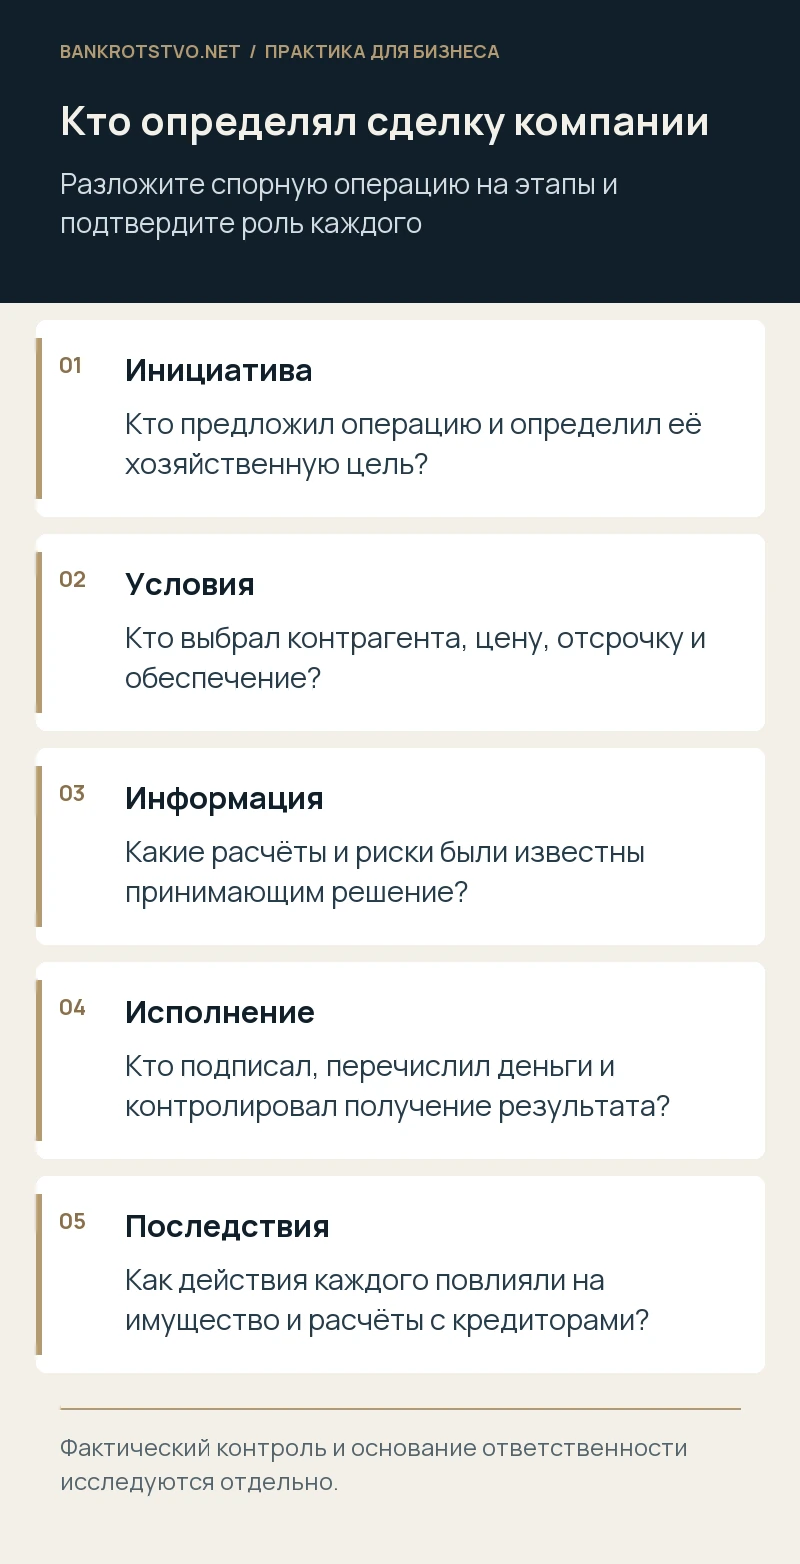
Для значимой операции выделите этапы: инициатива, выбор контрагента, согласование цены, правовая проверка, подпись, перечисление денег и получение результата. По каждому этапу укажите действовавшее лицо и подтверждающий документ. Такой подход позволяет увидеть, кто действительно определил условия, а кто выполнял техническое поручение в установленном объёме.
Полезны переписка, протоколы, доверенности, внутренние заявки, банковские документы и сведения о доступах. Одно сообщение «согласовано» не всегда раскрывает весь процесс. Нужно понимать, какие данные были представлены согласующему и какие решения он мог изменить. При распределённом управлении роль собственника по продажам может отличаться от его роли по финансированию.
Почему директор не освобождается одной ссылкой на указание
Руководитель имеет собственные обязанности и должен действовать разумно и добросовестно. Если он подписывает заведомо вредную операцию, объяснение о воле участника требует дальнейшей оценки. Корпоративное одобрение не отменяет установленные законом ограничения и не лишает кредиторов средств защиты. Одновременно нельзя считать, что любая подпись автоматически доказывает всю причинную связь с банкротством.
Важно исследовать возможность возражать, доступ к информации и фактическую реакцию директора. Если он сообщал о рисках, запрашивал документы или предлагал альтернативу, сохраните подтверждения. Если позиция состоит в номинальном исполнении функций, нужно оценивать специальные условия закона и полезность раскрываемых сведений, а не ограничиваться повторением чужого имени.
Как связывают управление с потерями кредиторов
Контроль сам по себе ещё не равен установленному основанию ответственности по статье 61.11. Проверяют действия или бездействие и их влияние на невозможность полного погашения требований. Для конкретной сделки важно показать, какой ресурс выбыл, что получено взамен и как это повлияло на финансовое состояние. Предпринимательская неудача и недобросовестное причинение вреда требуют разграничения.
Если несколько контролировавших лиц совместно создали соответствующие последствия, закон предусматривает солидарную ответственность при установленных условиях. Это не означает, что её следует предъявлять всем сотрудникам, участвовавшим в оформлении документов. Роль, основание и причинная связь должны быть исследованы применительно к каждому ответчику.
Какие доказательства помогают разграничить роли
- Документы о полномочиях и фактическом распределении функций.
- Переписка по конкретным договорам и платежам.
- Сведения об источнике указаний и способе контроля исполнения.
- Расчёты, представленные перед принятием спорного решения.
- Документы получения выгоды и последующего движения имущества.
Условный пример: собственник предложил продать склад, директор выбрал покупателя и самостоятельно согласовал длительную отсрочку. Для оценки недостаточно приписать владельцу всю сделку или директору только подпись. Нужно установить влияние каждого на цену, оплату, выбор покупателя и последствия для деятельности. Юридическая позиция должна соответствовать этой реальной детализации.
Как готовить объяснения без противоречий
Сопоставьте позицию с уже представленными компанией документами, банковскими полномочиями и прежней перепиской. Нельзя одновременно утверждать отсутствие доступа к финансам и ссылаться на собственный подробный расчёт того же периода без объяснения источника. Неопределённость следует обозначать прямо и указывать, какие материалы позволят её устранить.
Отдельно проверяют состав и размер заявленного требования. Даже спорная оценка контроля не освобождает от работы с расчётом и фактами погашения долгов. Разбор конкретных операций и управленческой хронологии помогает разграничить действия собственника и директора, определить необходимые доказательства и подготовить согласованную по фактам позицию для каждого участника.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве: контролирующие лица
- Статья 61.11 Закона о банкротстве: основания ответственности
- ГК РФ, статья 53.1: ответственность за действия юридического лица
- Постановление Пленума Верховного Суда от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.