
Суд признал доказанными основания субсидиарной ответственности, но приостановил рассмотрение до завершения расчётов с кредиторами. Руководитель может воспринять это как окончательное взыскание всей суммы либо, наоборот, решить, что действовать пока рано. Оба подхода опасны: основания и размер рассматриваются раздельно, а права и сроки по принятому определению требуют немедленной оценки.
Прочитайте резолютивную часть и мотивы
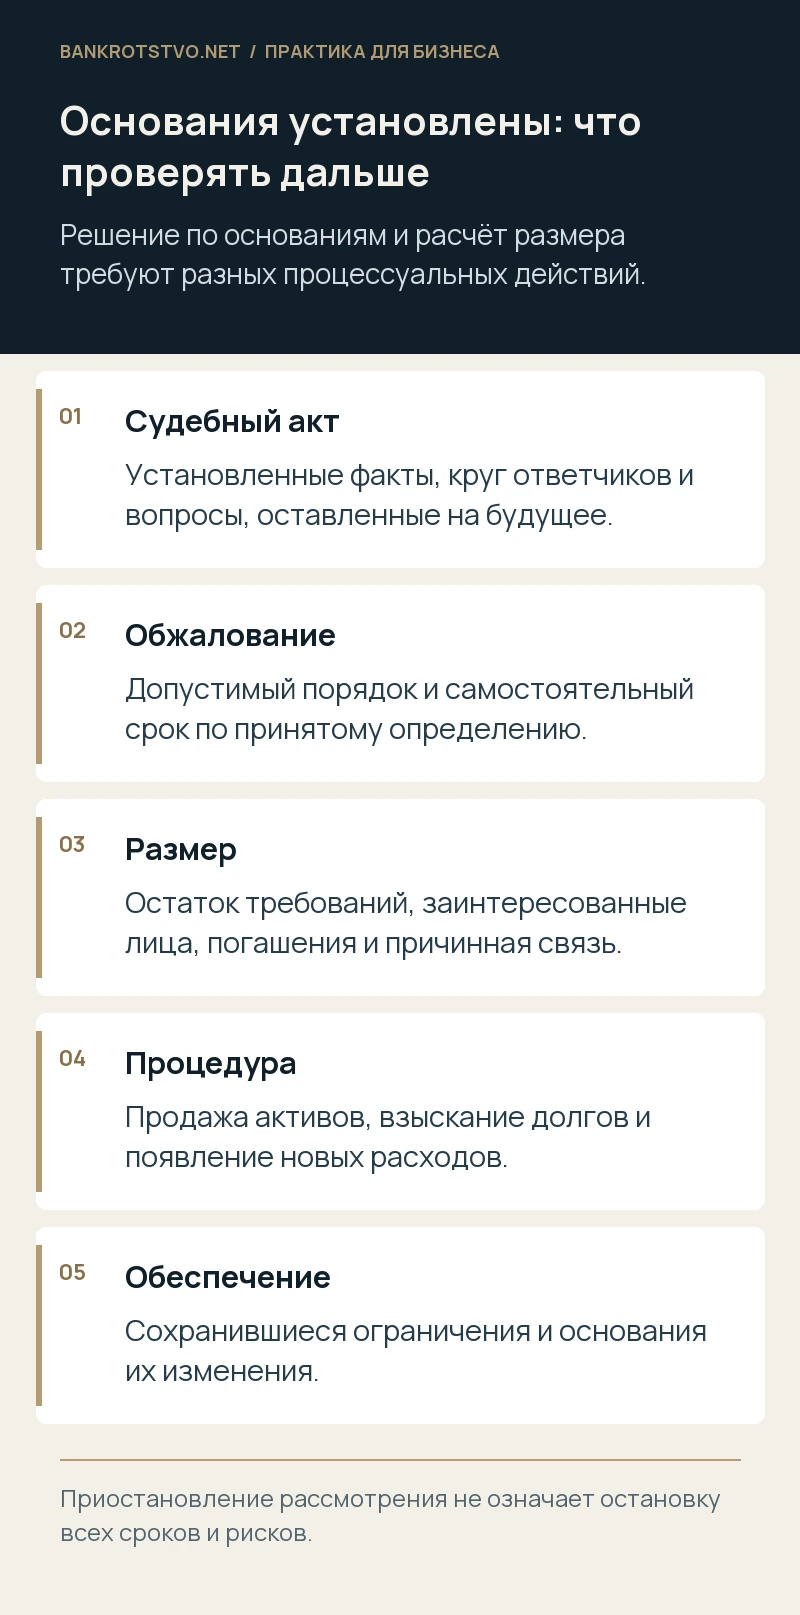
Уточните, какие именно обстоятельства установлены, в отношении каких ответчиков и по какому основанию. Одно определение может по-разному разрешать требования к нескольким лицам. Важно понять, какие выводы касаются контроля, поведения, причинной связи и основания будущего взыскания, а какие вопросы прямо оставлены до расчёта размера.
Не ориентируйтесь только на краткий результат в карточке дела. Нужен полный текст с датами принятия и изготовления, сведениями о вручении и точным порядком дальнейшего рассмотрения. Сохраните также заявления и протоколы заседаний, чтобы сопоставить выводы суда с предметом спора.
Не откладывайте проверку возможности обжалования
Статья 61.16 Закона о банкротстве предусматривает обжалование определения, устанавливающего основания ответственности и приостанавливающего рассмотрение до определения суммы. Ожидание итогового размера может привести к пропуску самостоятельного срока защиты от уже сделанных выводов. Допустимый порядок и расчёт срока нужно проверять по конкретному акту.
В жалобе имеет значение не только несогласие с результатом. Необходимо показать ошибки установления фактов, оценки доказательств или применения права, а также объяснить, как они повлияли на вывод. Новые материалы требуют отдельного процессуального обоснования, если они не представлялись ранее.
Какие вопросы остаются на стадии размера
Проверяются состав непогашенных обязательств, произведённые расчёты, требования заинтересованных лиц и иные обстоятельства, влияющие на сумму. Актуальные разъяснения Верховного Суда допускают рассмотрение вопроса об уменьшении размера в предусмотренных законом случаях и на этой стадии. Для этого необходимы конкретные доводы и доказательства.
Однако стадия размера не является безусловным повторным рассмотрением всех уже разрешённых вопросов. Необходимо различать допустимое возражение против суммы и попытку заново оспорить установленное основание. Граница зависит от содержания определения и того, какие обстоятельства суд действительно исследовал.
Контролируйте, как формируется конечный остаток
Следите за продажей имущества, взысканием дебиторской задолженности, возвратами по сделкам и текущими расходами. Для каждой операции полезно фиксировать сумму поступления и отражение в расчётах. Если актив возвращён, но ещё не реализован, исходная оценка его стоимости не равна уже погашенному требованию кредитора.
- Сверяйте обновления реестра и расчёты управляющего.
- Отмечайте новые текущие обязательства и причины их возникновения.
- Проверяйте, учтены ли платежи и взысканные убытки.
- Сохраняйте документы по спорным связанным требованиям.
Что происходит с обеспечительными мерами
По специальным правилам меры, принятые в споре, могут сохраняться и в период приостановления. Поэтому ожидание расчётов не означает автоматической разблокировки счетов или снятия запретов. Если изменились обстоятельства, оцените отдельное обращение об отмене, замене либо уточнении объёма обеспечения.
Подготовьте актуальные сведения о стоимости имущества, действующих ограничениях и размере требований. Чем конкретнее предложение, тем понятнее суду, как сохранить цель обеспечения без неоправданных последствий. Основной спор и вопрос об ограничениях требуют самостоятельных документов.
Сохраните возможность проверять требования кредиторов
Если выявлен сомнительный долг, необходимо определить допустимый процессуальный способ защиты с учётом участия в деле, осведомлённости и ранее принятых актов. Нельзя рассчитывать, что любой долг удастся пересмотреть только потому, что он влияет на размер личной ответственности. Раннее участие и своевременные возражения имеют самостоятельное значение.
Условный пример: после определения об основаниях управляющий уточнил текущие расходы за длительный период работы производства. Для ответчика важны договоры, одобрения и экономическая связь этих расходов с его прежним поведением. Общая ссылка на уже установленную ответственность не заменяет проверку новых элементов суммы.
Проверьте, отражён ли в определении вопрос об уменьшении размера, и какие доводы уже получили оценку. Если суд прямо исследовал конкретный эпизод и предел его последствий, это необходимо учитывать при дальнейшем построении позиции. Если же вопрос оставлен открытым из-за незавершённых расчётов, подготовьте документы заранее. Сохраните первоначальные версии реестра и отчётов: сравнение по датам помогает увидеть, за счёт чего увеличилась или уменьшилась итоговая сумма. При каждом обновлении фиксируйте причину изменения, чтобы к возобновлению рассмотрения не восстанавливать движение требований по разрозненным документам.
Как организовать дальнейшую защиту
Разделите работу на три направления: оценка принятого определения, контроль формирования размера и проверка ограничений имущества. Подготовьте календарь процессуальных действий и перечень документов, которые необходимо получить до возобновления рассмотрения. Поможем оценить судебный акт об основаниях ответственности, проверить будущий расчёт и подготовить позицию по вопросам, которые ещё остаются открытыми.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.