
В заявлении нередко выбирают одну дату из бухгалтерской отчётности и утверждают, что уже тогда директор обязан был обратиться в суд. Затем ему предъявляют долги, появившиеся позднее. Такая конструкция требует подробной проверки: какие именно обстоятельства возникли, что руководитель должен был о них знать и почему предложенная дата соответствует закону, а не удобна для расчёта заявителя.
Начните с указанного основания обязанности
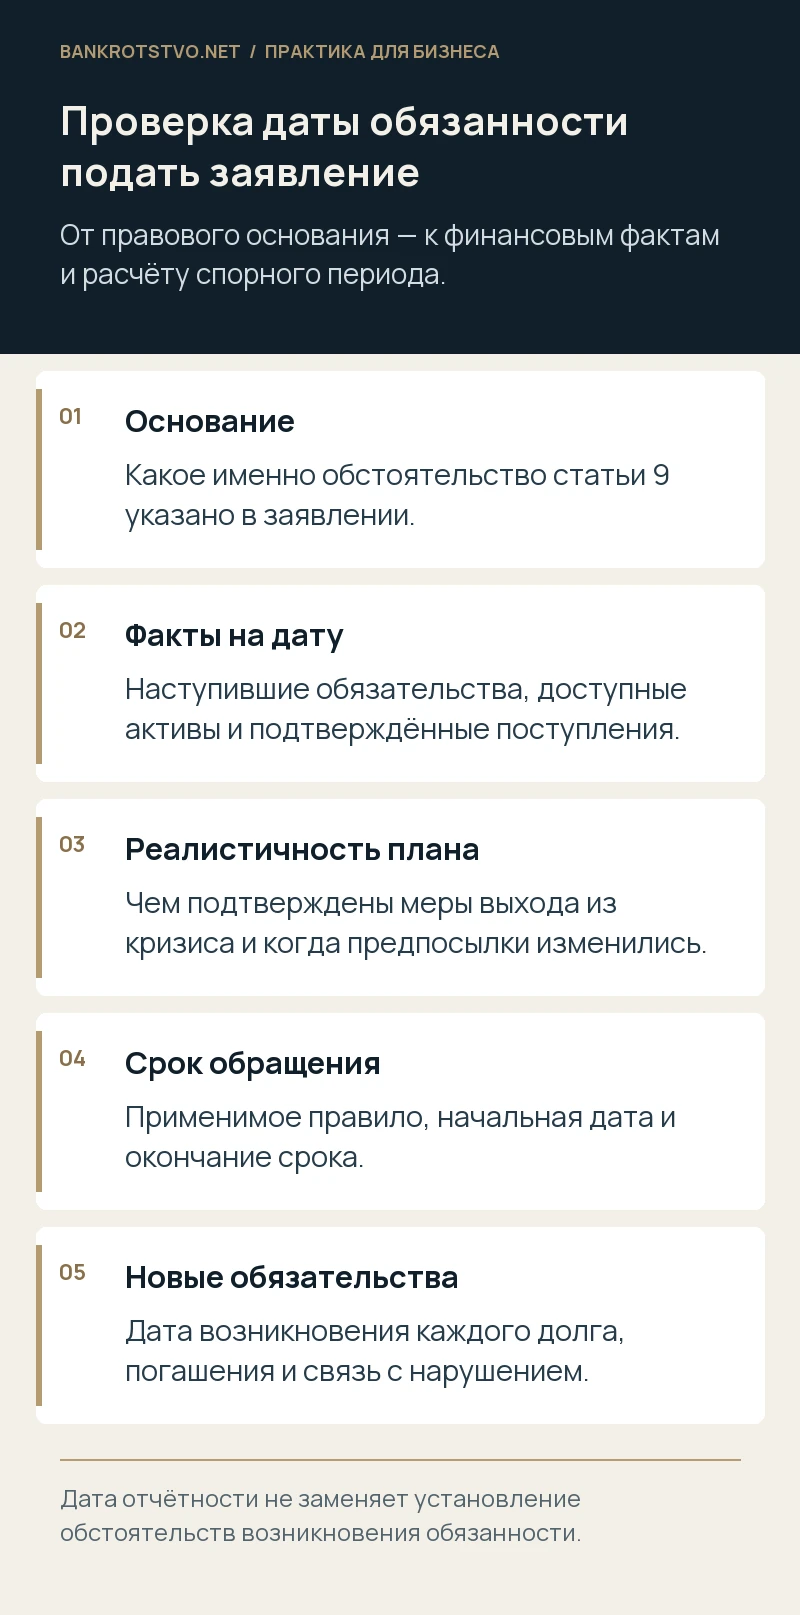
Статья 9 Закона о банкротстве предусматривает несколько обстоятельств обязательного обращения. Поэтому первоначально нужно установить, на какое из них ссылается заявитель. Невозможность удовлетворить одни требования без ущерба для других, признаки неплатёжеспособности, недостаточность имущества и иные предусмотренные законом ситуации исследуются с учётом их содержания.
Один отрицательный показатель либо просрочка отдельного платежа не заменяет анализ всей ситуации. Проверьте, какие обязательства уже наступили, какие активы реально могли использоваться для расчётов и какие поступления имели подтверждённое основание.
Восстановите финансовую картину на спорную дату
Нужны банковские выписки, оборотные ведомости, реестр обязательств, сведения о ликвидности имущества и дебиторской задолженности. Сравнивайте документы одного периода и учитывайте ограничения использования активов: залог, арест, спор о праве или фактическую невозможность продажи. Номинальная стоимость имущества не равна доступным деньгам.
Одновременно изучите реальность ожидаемых поступлений. Подтверждённая оплата по выполненному контракту отличается от надежды получить новый заказ. Если дебитор уже сам находился в кризисе, включение всей суммы его долга в платёжный прогноз требует отдельного объяснения.
Оцените, был ли кризис временным
Руководитель может ссылаться на разумный план преодоления временных затруднений, но план должен существовать в соответствующее время и опираться на проверяемые предпосылки. Смета проекта, подписанная отсрочка, согласованное финансирование и фактическое выполнение этапов полезнее общего заявления о «перспективном бизнесе».
Проследите и момент, когда план перестал быть реалистичным. Невозможность получить обещанный платёж, отказ инвестора или прекращение основного договора могли потребовать пересмотра решений. Документы должны объяснять действия после такого изменения, а не только первоначальный оптимизм.
Правильно отсчитайте срок обращения
После установления конкретного обстоятельства отдельно определяют применимый срок подачи заявления. Закон содержит специальные правила для разных субъектов и ситуаций, поэтому нельзя механически переносить правило для действующего директора на ликвидатора или иных обязанных лиц. В расчёте покажите событие, начало течения срока, его окончание и соответствующие документы.
Если управление передавалось другому лицу, проверьте, какие сведения новый руководитель получил и какие меры принял для оценки состояния компании. Сам факт назначения не означает автоматического переноса старой даты, но и не создаёт безусловного освобождения от действующих обязанностей.
Пересчитайте обязательства спорного периода
По статье 61.12 исследуют обязательства, возникшие после истечения установленного срока и до предусмотренной законом конечной даты. Не заменяйте дату возникновения долга датой решения о взыскании или предъявления требования в банкротстве. По длительным договорам могут потребоваться отдельные расчёты по поставкам, этапам и периодам.
- Отделите основной долг от санкций и повторных начислений.
- Учтите погашения и возвраты после первоначального расчёта.
- Проверьте, какие кредиторы знали о соответствующих обстоятельствах.
- Выделите обязательные платежи и случаи специального регулирования.
Подготовьте альтернативную хронологию
Возражения должны показывать не только недостатки чужой даты, но и собственную последовательность событий. Укажите, когда появились первые затруднения, какие меры принимались, когда стали известны критические факты и как изменилось финансовое положение. По спорным обстоятельствам обозначьте документы, которые необходимо получить у банка, контрагента или управляющего.
Условный пример: на конец квартала у компании была просрочка, но подписанное соглашение предусматривало ближайшую оплату основного заказчика. Позднее заказчик отказался от платежа. Для оценки периода важны содержание соглашения, основания отказа и доступность этой информации руководителю, а не только итоговая сумма долга.
Обратите внимание на налоговые и иные обязательства, которые были выявлены позднее, но относятся к более ранней деятельности. Дата проверки, решения или требования не всегда совпадает с юридически значимой датой возникновения самого обязательства. Для каждого такого долга понадобится отдельная квалификация с учётом содержания обязанности и применимых правил. Если заявитель использует в расчёте только дату бухгалтерской проводки, сравните её с первичными документами. При передаче компании новому руководителю также проверьте, были ли сведения об обязательстве отражены в архиве и управленческой отчётности на соответствующий момент.
Что имеет смысл проверить первым
Запросите расчёт заявителя в раскрытом виде, выделите заявленную дату обязанности и список новых обязательств. Уже это позволяет увидеть, смешаны ли основания ответственности и использованы ли неподтверждённые суммы. Поможем проверить финансовую хронологию, применимый срок обращения и состав обязательств, которые включили в требования к директору.
Нормы и судебные разъяснения
- Статья 61.12 Закона о банкротстве
- Федеральный закон № 127-ФЗ, статья 9
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.