
Участник с небольшой долей может воспринимать себя только как инвестора: он не подписывает договоры и не возглавляет компанию. Но при банкротстве вопрос ставится шире — мог ли он фактически определять действия бизнеса и участвовал ли в решениях, причинивших вред кредиторам. Для оценки риска нужно смотреть одновременно на корпоративные права, реальные договорённости и поведение участника.
Почему одного размера доли недостаточно
Статья 61.10 Закона о банкротстве связывает контроль с возможностью определять действия должника. Установленные законом презумпции контроля помогают распределять бремя доказывания, однако не ограничивают все возможные способы влияния. Небольшая доля может сочетаться с правом назначать руководителя, действовать совместно с другими участниками или определять условия ключевого финансирования.
При этом обычное участие в собрании и получение информации о бизнесе ещё не означает управление каждой сделкой. Важно отделить стандартные права собственника от обстоятельств, на которые заявитель ссылается как на доказательство решающего влияния.
Что означает правило о доле менее десяти процентов
Закон отдельно защищает ситуацию, когда вывод о контроле пытаются сделать исключительно из прямого владения менее чем десятью процентами капитала и получения обычного дохода от такого владения. Это ограничение не следует превращать в универсальную неприкосновенность. Если имеются другие доказательства фактического контроля, исследование ими не заканчивается.
Поэтому полезно проверить не только текущую долю, но и соглашения участников, полномочия по доверенности, связи с другими владельцами и изменение структуры владения. Для суда может иметь значение совокупность обстоятельств, а не один процент из выписки.
Какие действия вызывают вопросы
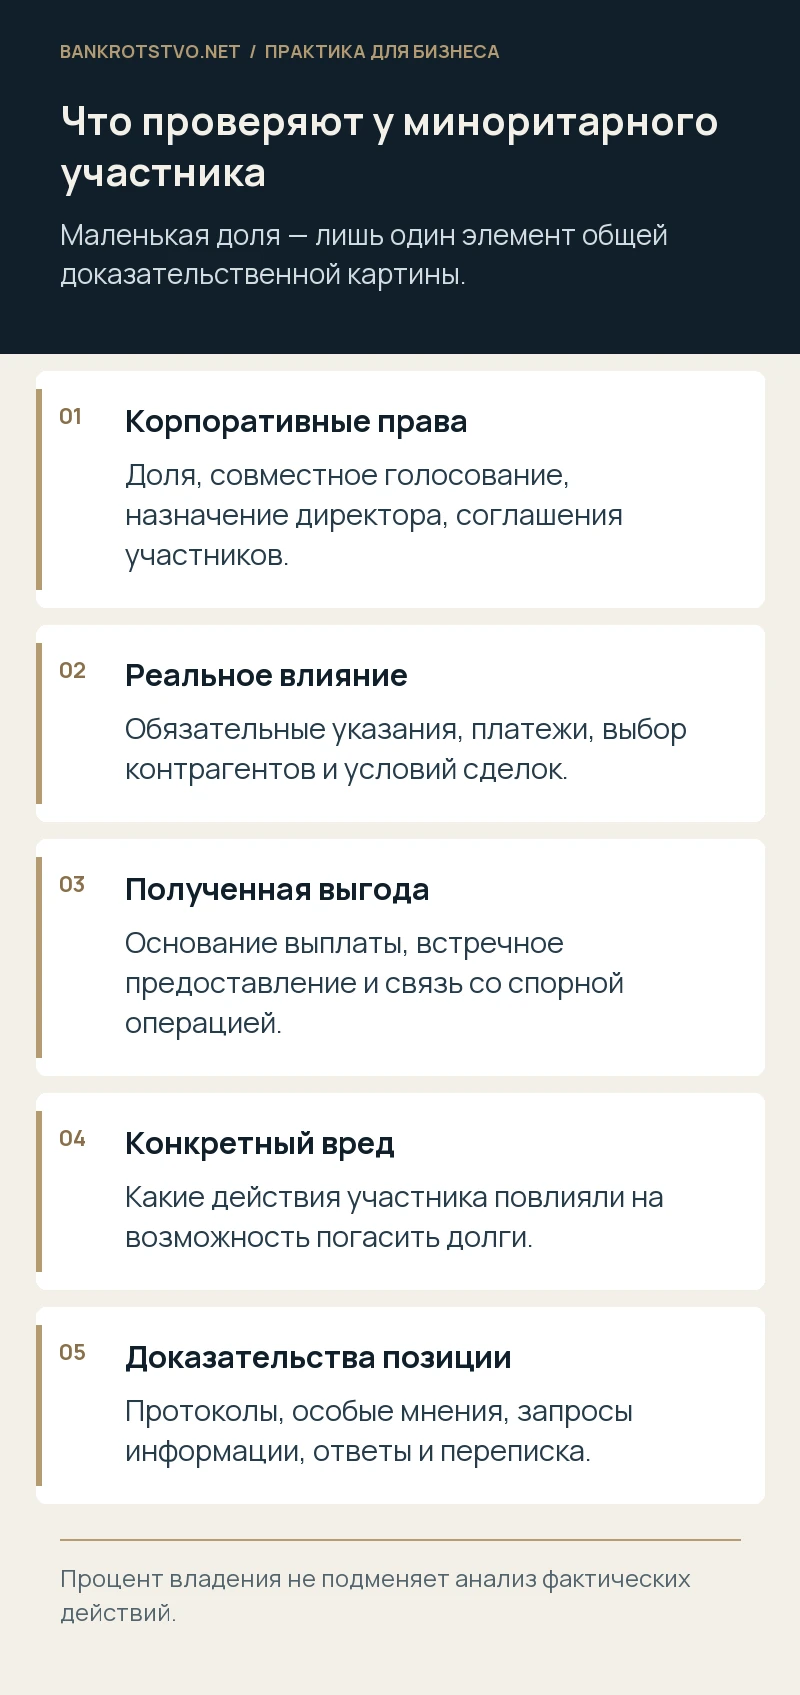
Риск повышают обязательные указания директору, управление платежами через подконтрольных сотрудников, выбор покупателей активов и получение выгоды от явно невыгодных для компании операций. Но каждый такой эпизод требует доказательств: содержание сообщения, авторство, время, исполнение и результат. Совпадение интересов участников не равно доказанному соглашению о выводе имущества.
Необходимо проверить и источник выгоды. Обычные дивиденды, возврат реального вложения и передача актива без адекватной оплаты имеют разную правовую природу. Встречные обязательства и экономическое основание операции должны быть видны из документов.
Как подтвердить ограниченность влияния
Сохраните протоколы собраний, уведомления о них, результаты голосования, запросы информации и ответы руководства. Если вы возражали против спорной сделки, значение имеет не только особое мнение, но и дата его фиксации. Если вас не допускали к документам, полезна история обращений и предпринятых мер по получению сведений.
- Проверьте устав и соглашения о порядке голосования.
- Уточните, имелись ли доверенности и доступ к банковским операциям.
- Разделите решения общего собрания и самостоятельные распоряжения руководителя.
- Сопоставьте фактическое участие с конкретным спорным периодом.
Отсутствие подписи под договором важно, но само по себе не опровергает участие в его подготовке или обязательное указание заключить сделку.
Контроль и ответственность проверяют последовательно
Даже установленный статус контролирующего лица не заменяет исследования оснований ответственности. Необходимо определить, какое поведение вменяется участнику, почему оно неправомерно и как связано с невозможностью погасить долги. Обычный предпринимательский риск не должен превращаться в основание взыскать с инвестора все потери неудачного бизнеса.
Условный пример: участник с восемью процентами регулярно давал директору обязательные платёжные указания и определил передачу склада связанному покупателю. Здесь размер доли не отвечает на вопросы о реальном влиянии и вреде. Другой участник с такой же долей, получавший только годовые отчёты, находится в иной доказательственной ситуации.
Почему общая защита участников бывает неудобной
В одном споре интересы собственников могут расходиться. Один участник утверждает, что решения принимались коллективно, другой — что его вообще не информировали. Прежде чем подписывать единый отзыв, проверьте, не содержит ли он признаний о вашем участии в операциях, которых вы не совершали. Общую переписку тоже нужно оценивать в контексте, а не только по отдельным фразам.
Самостоятельная позиция может включать возражения о контроле, разбор конкретной сделки и отдельные доводы о размере вреда. Эти уровни защиты дополняют друг друга.
Особое внимание уделите договорам с принадлежащими участнику организациями. Само наличие такого контрагента не доказывает управление должником, но условия сделок, распределение прибыли и доступ к ресурсам могут использоваться как косвенные доказательства. Соберите документы о рыночном выборе исполнителя, фактическом результате и оплате. Если участник только предоставлял помещение или оборудование по обычному договору, важно показать самостоятельность этих отношений. Если же через него проходили все поступления и без его согласия компания не могла оплатить обязательные расходы, потребуется другое объяснение реального распределения полномочий и связанных с этим решений.
С чего начать проверку
Подготовьте документы о владении долей за спорный период, устав, корпоративные соглашения, заявление о привлечении к ответственности и документы по указанным в нём операциям. Отдельно перечислите реальные полномочия и полученные выплаты. Мы можем оценить, какие обстоятельства действительно подтверждают контроль миноритарного участника, и помочь подготовить доказательства его роли в компании.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве
- Статья 61.11 Закона о банкротстве
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.