
Кредитор не становится контролирующим лицом только потому, что требует отчётность, согласует предусмотренные договором расходы или добивается возврата денег. Но если он фактически подменяет органы компании, определяет её хозяйственные решения и извлекает выгоду из вредной для должника деятельности, риск иной. В банкротстве суд исследует содержание контроля, его цель и последствия, а не одно название отношений в договоре.
Где проходит граница обычной защиты кредитора
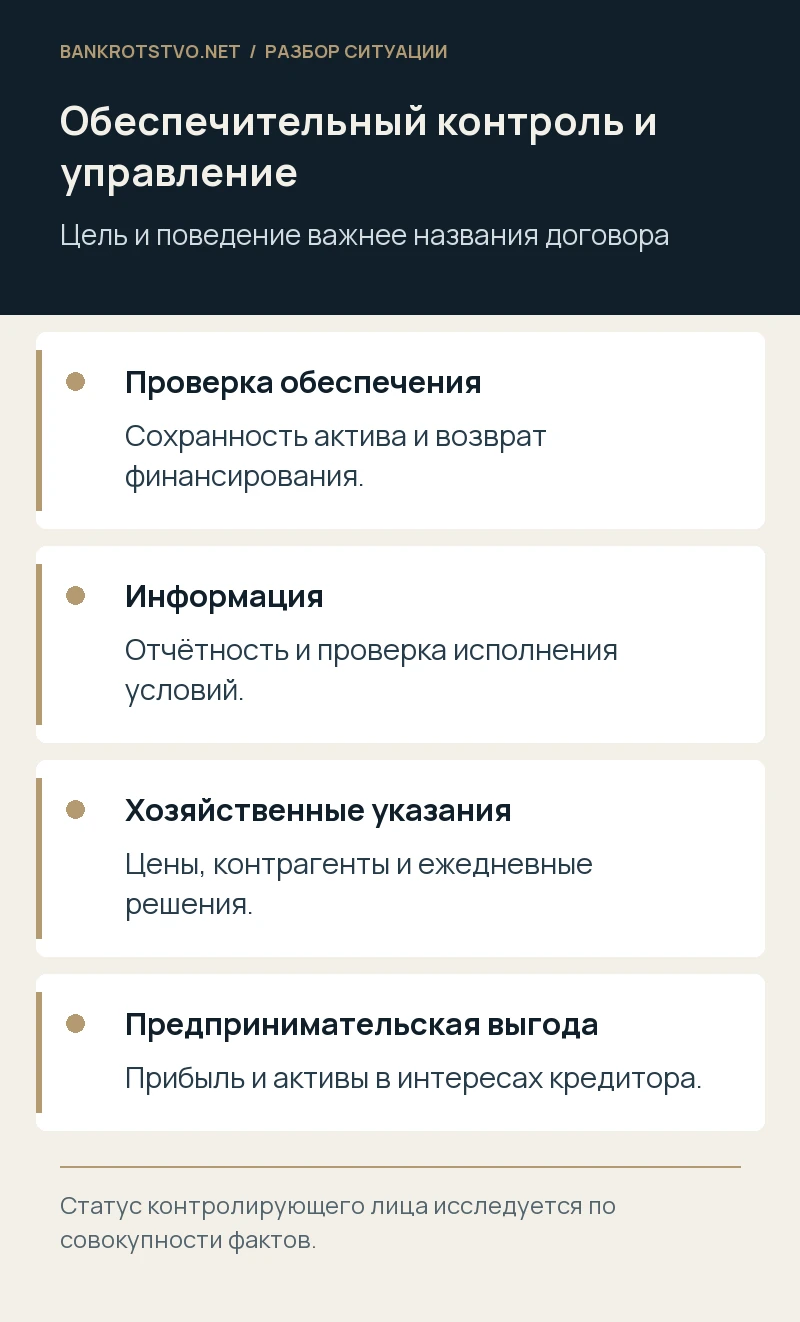
Банк или поставщик вправе использовать законные договорные инструменты: получать информацию, проверять обеспечение, согласовывать изменения финансирования и предъявлять требования при нарушении условий. Такие действия могут объясняться сохранением возможности возврата долга. Сам факт экономической зависимости заёмщика не доказывает управление.
Однако условия нужно оценивать вместе с фактическим поведением. Право запретить вывод залога отличается от указания продать продукцию определённому покупателю в убыток и перечислить выгоду структуре кредитора. Важны интенсивность влияния, самостоятельность руководства должника и бенефициарный интерес. Если договорная оговорка используется как инструмент полного определения бизнеса, формальное описание её как обеспечительной не решает вопрос.
Какие обстоятельства указывают на фактический контроль
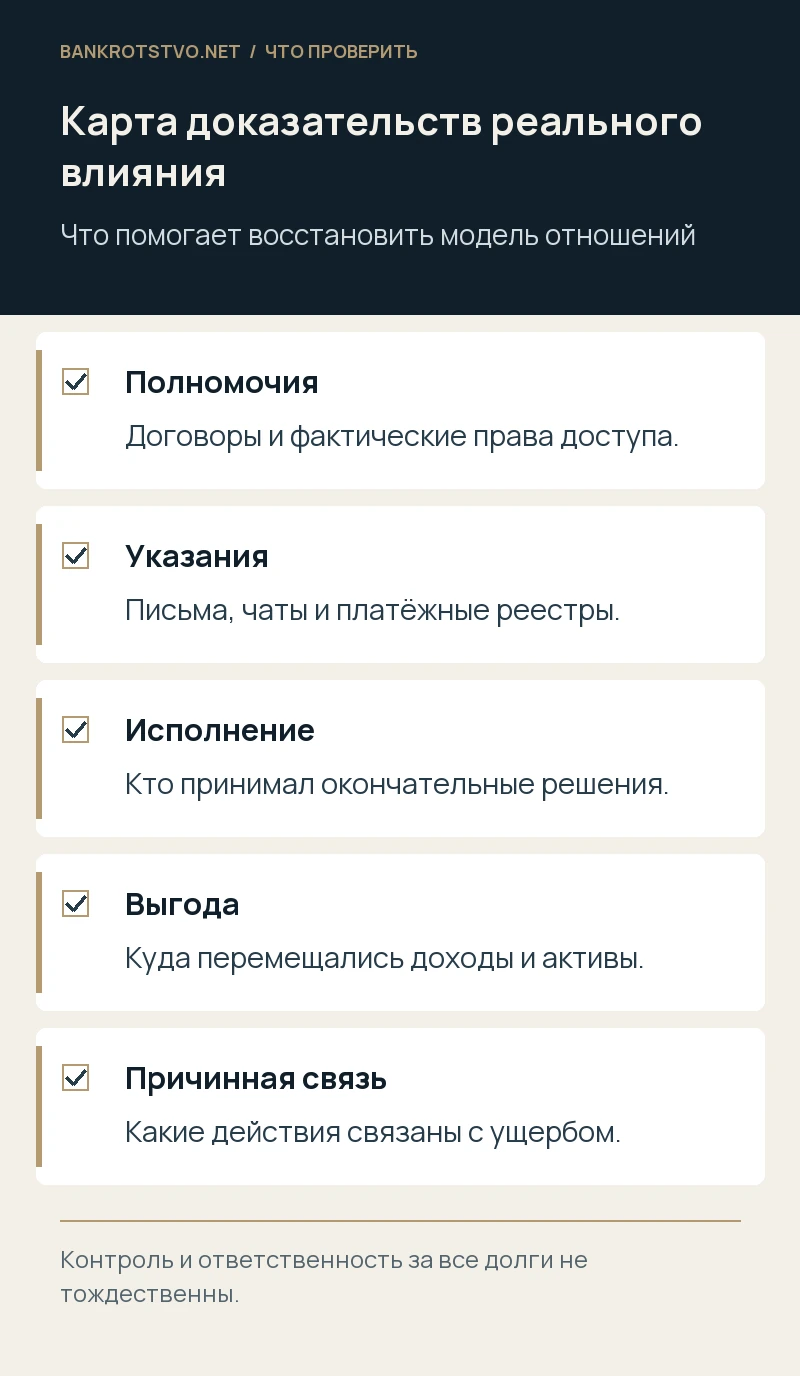
Проверяются обязательные распоряжения по платежам, выбору контрагентов, персоналу, ценам, продаже активов и распределению прибыли. Значимы права доступа к банку, переписка с руководителями, протоколы совещаний и фактическая невозможность принять решение без согласия кредитора. При этом отдельный совет или жёсткие переговоры не равны постоянному управлению.
Нужно установить, кто принимал конечное решение и как действовал при несогласии. Если директор мог отказаться, найти другого поставщика и самостоятельно распоряжаться выручкой, это одна модель. Если кредитор назначал фактических управляющих и определял всю хозяйственную деятельность, модель иная. Нередко доказательства находятся вне основного договора: в чатах, платёжных реестрах и инструкциях сотрудникам.
Что говорит актуальная позиция Верховного Суда
Постановление Пленума ВС РФ от 23 декабря 2025 года № 41 рассматривает, в частности, положение кредитора, получившего контроль ради обеспечения возврата финансирования, и ситуацию замещения им контролирующих лиц с возможностью извлекать предпринимательскую прибыль. Эти подходы важны для оценки отношений при установлении требований в банкротстве.
При этом понижение очередности требования и привлечение к ответственности — разные правовые вопросы. Для денежного требования к кредитору как контролирующему лицу необходимо проверить специальные основания Закона о банкротстве, причинную связь и размер. Ссылка на финансирование в кризисе не заменяет доказательства всех элементов. Суд должен видеть, каким образом конкретное поведение влияло на имущественный результат должника.
Почему особенно важна экономическая выгода
Разделите возврат предоставленного финансирования с согласованной платой и получение дополнительных преимуществ от деятельности компании. Исследуйте связанные договоры, распределение прибыли, переход активов и сделки с лицами из группы кредитора. Выгода может проявляться не прямым дивидендом, а заведомо невыгодными для должника условиями, выгодными определённой структуре.
Не всякая обеспечительная сделка подозрительна, а высокий процент сам по себе не объясняет контроль. Но совокупность обязательных указаний и переноса выгод за пределы должника требует предметного анализа. Если предприятие продолжает работать в убыток исключительно для снабжения бизнеса кредитора, важно установить, кто определял такие условия, что знали участники и какие альтернативы реально существовали.
Как доказывают связь контроля с дефицитом
Даже установленный контроль не означает автоматической ответственности за все долги. Необходимо соотнести полномочия и действия с основаниями соответствующего требования. При невозможности расчётов исследуются финансовое состояние, вредные операции, причинная связь и предусмотренные законом презумпции с учётом возможности их опровергнуть.
Полезно сравнить несколько периодов: до появления контроля, во время спорных указаний и после них. Падение рынка, остановка производства, действия других руководителей и потеря крупного заказчика могут иметь самостоятельное значение. Кредитору нельзя ограничиваться словами «мы лишь спасали долг», если документы показывают иное. Заявителю, в свою очередь, нужно объяснить не только зависимость компании, но и юридически значимый вред от конкретного поведения.
Какие документы нужны сторонам спора
Соберите кредитные и коммерческие договоры, обеспечения, соглашения о контроле, платёжные реестры, переписку, сведения о доступах и протоколы решений. К ним добавьте финансовые данные, расчёты по связанным операциям и документы о том, кто получал выгоду. Нужно сохранять и материалы, подтверждающие самостоятельность руководства должника.
Для защиты полезны доказательства разумной обеспечительной цели, отсутствия вмешательства в ежедневное управление и реальных альтернатив у компании. Для заявителя — обязательность указаний, исполнение вопреки интересам должника и экономическая связь с выгодоприобретателем. Не стоит вырывать одну фразу из переговоров: контекст позволяет отличить требование устранить просрочку от распоряжения продать актив конкретному связанному покупателю.
Условный пример: кредитор согласует реестр платежей
Предположим, поставщик финансировал покупателя и согласовывал расходы до возврата долга. Первоначально он проверял только сохранность обеспечения. Позднее начал выбирать покупателей продукции, устанавливать цены и направлять маржу другой компании своей группы, оставляя должнику расходы и убытки.
Для спора нужно разделить эти этапы и исследовать реальные распоряжения. Начальная обеспечительная функция не оправдывает любое последующее вмешательство. Но и само согласование платёжного реестра не доказывает всех оснований ответственности. Пример условный: вывод зависит от структуры отношений, финансовых данных и доказательств фактического влияния, а не от наличия одного пункта о согласовании платежей.
Как мы анализируем риск для бизнеса
Мы восстанавливаем реальную модель отношений, сопоставляем договорные права с перепиской и движением денег, определяем бенефициарный интерес и проверяем причинную связь. Для кредитора это помогает подготовить доказанную защиту и скорректировать законные механизмы контроля; для управляющего или другого кредитора — выделить основания обоснованного требования.
Далее готовим правовую позицию, расчёты, ходатайства и процессуальные документы, сопровождаем судебный спор. Через контакты проекта можно направить договоры и пример согласования платежей. Предварительная оценка полезна ещё до банкротства: документы должны правдиво отражать обеспечительные задачи и реальные полномочия сторон, а не маскировать фактическое управление удобным названием услуги или договора.
Частые вопросы кредитора
Опасно ли требовать финансовую отчётность? Само по себе получение информации не означает контроля над компанией; важны цель, объём полномочий и фактическое поведение.
Можно ли отвечать без доли в капитале? Да, статус контролирующего лица определяется не только формальным участием, но и реальной возможностью определять действия.
Достаточно ли доказать, что должник был от нас зависим? Нет, экономическая зависимость требует дальнейшего анализа фактического управления и оснований конкретной ответственности.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.