
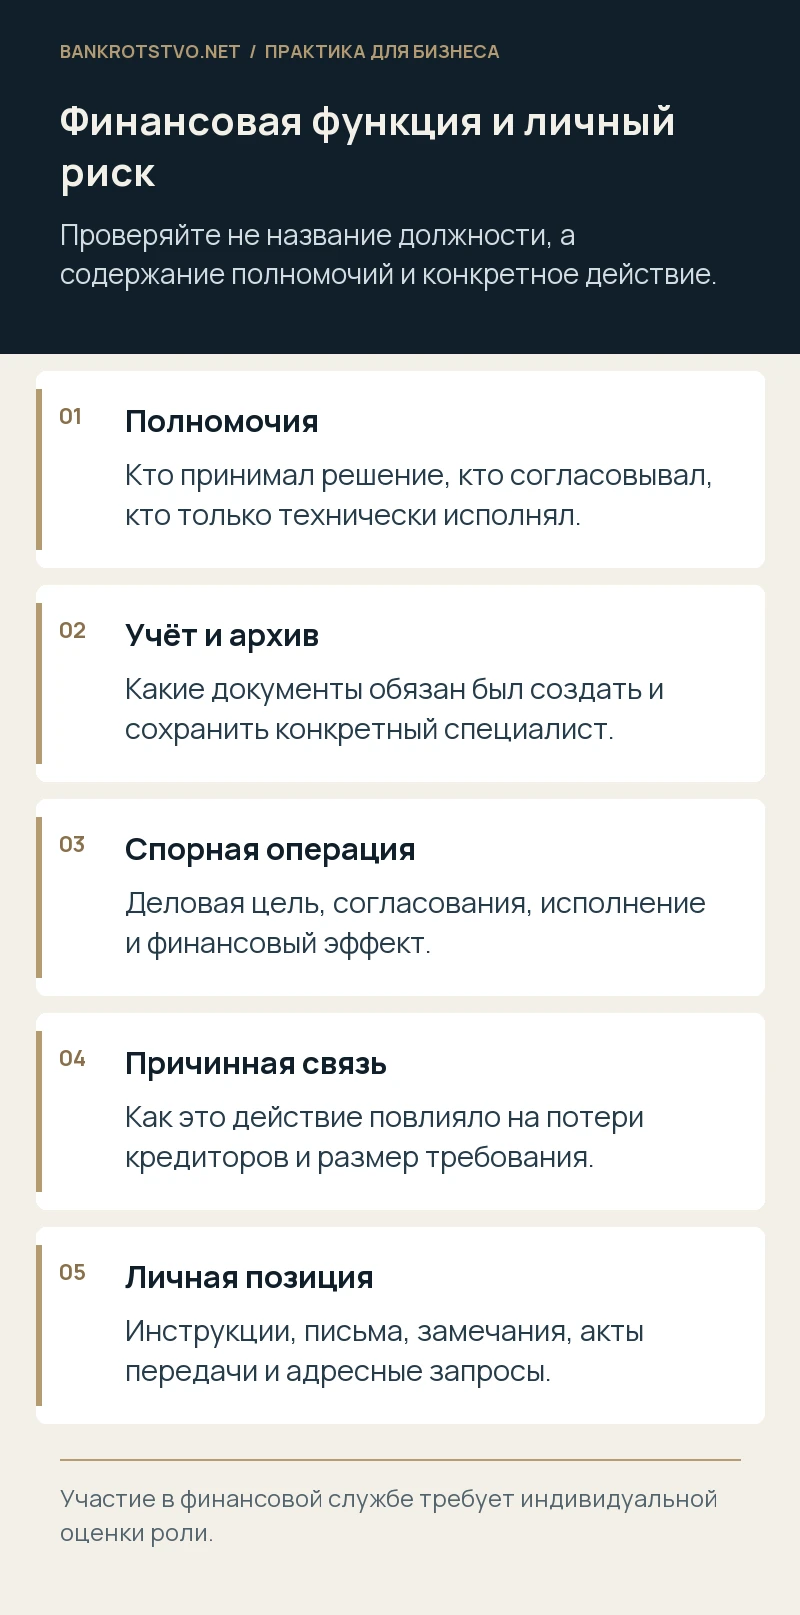
После банкротства компании вопросы возникают не только к генеральному директору. Главбуха могут обвинить в отсутствии учёта, финансового директора — в выборе платежей или подготовке убыточной операции. Чтобы оценить такие требования, необходимо понять, какие полномочия человек действительно имел, какое решение принял и как оно связано с потерями кредиторов. Название должности не заменяет эту проверку.
Что означает возможность определять действия компании
Закон допускает признание контролирующим лицом специалиста, который фактически определял действия должника. Однако трудовой договор с финансовой функцией сам по себе не доказывает управление всем бизнесом. Важно, мог ли сотрудник давать обязательные указания, распоряжаться средствами, самостоятельно выбирать контрагентов и условия договоров, блокировать либо одобрять существенные операции.
Для разграничения ролей изучают должностную инструкцию, доверенности, банковские полномочия, внутренние регламенты и фактическую переписку. Подготовка платёжного поручения по установленному решению руководителя и самостоятельное решение вывести деньги — разные обстоятельства.
Почему архив бухгалтерии требует отдельной защиты
Отсутствие или искажение учётных документов может существенно затруднить поиск имущества, взыскание дебиторской задолженности и проверку сделок. Здесь исследуют не абстрактную «плохую бухгалтерию», а конкретные сведения, которые должны были существовать, лиц, отвечавших за их формирование и хранение, и последствия утраты. Для соответствующих обязанностей предусмотрено специальное регулирование статьи 61.11 Закона о банкротстве.
Следует установить, кто администрировал программу, где размещались резервные копии, кто забрал сервер, передавались ли первичные документы бухгалтеру. Ссылку на внешний бухгалтерский сервис также необходимо подтвердить договором, доступами и актами передачи.
Какие операции обычно становятся предметом спора
Особого внимания требуют платежи связанным организациям, замена должника в обязательствах, списание дебиторской задолженности, выдача займов и операции без понятного встречного предоставления. Финансовая служба могла только отражать уже совершённую сделку либо участвовать в выборе её конструкции. Это различие подтверждается последовательностью согласований и версиями документов.
Не стоит удалять неудобные письма или исправлять старые назначения платежа. Для защиты гораздо полезнее полная история, позволяющая объяснить содержание поручения, маршрут согласования и наличие деловой цели.
Разделите долг компании и конкретный ущерб
Взыскание всех непогашенных обязательств требует обоснования соответствующего состава субсидиарной ответственности. Если специалист участвовал лишь в отдельном вредоносном эпизоде, обсуждается его роль и предел причинённого вреда, а не автоматическая обязанность оплатить весь реестр. Актуальные разъяснения Верховного Суда требуют оценивать доказательства и возражения каждого ответчика.
Одновременно отсутствие формального контроля не делает безопасным сознательное участие в причинении вреда вместе с контролирующим лицом. Поэтому ответ «я не директор» должен сопровождаться разбором конкретных действий, а не подменять его.
Какие доказательства сохранить сотруднику
- Трудовой договор, инструкции и приказы об изменении полномочий.
- Переписку по спорным платежам и документы об их согласовании.
- Акты передачи первичных документов, выгрузок и резервных копий.
- Сообщения о выявленных нарушениях и предложения по их устранению.
- Документы об увольнении, отзыве доверенностей и отключении доступов.
Служебная записка полезна, если понятно, когда и кому она направлена, что именно обнаружено и какой ответ получен. Записка, составленная спустя годы без подтверждения отправки, обычно оставляет больше вопросов. Если документы остались у работодателя, формулируйте адресный запрос с перечнем нужных материалов и объяснением их связи со спором.
Как объяснить профессиональное решение
Условный пример: финансовый директор предлагает оплатить сырьё, чтобы закончить почти готовый заказ. Проверяют не только последовавший убыток, но и расчёт рентабельности, обязательства покупателя, возможность производства и доступные на тот момент альтернативы. Если же расчёт был заведомо фиктивным, само название «антикризисная мера» ситуацию не исправит.
Позиция должна связывать действие с исходными данными. Полезны согласованные бюджеты, платёжные календари, замечания к проектам договоров и зафиксированные ограничения полномочий. Экономическое объяснение без документов уязвимо, но и одна бухгалтерская проводка не раскрывает реальную хозяйственную операцию.
Отдельный вопрос — использование электронной подписи и банковского ключа. Установите владельца сертификата, порядок выдачи доступа, фактического пользователя и сведения журнала операций. Наличие подписи сотрудника под отправленным документом оценивают вместе с правилами согласования и содержанием поручений. Если ключом пользовались несколько человек, не ограничивайтесь устным объяснением: сохраните регламент, заявки технической службе и сообщения об обнаруженном доступе. Передавать действующий ключ другому ответчику для подготовки защиты не требуется. Нужны надлежащие копии документов и технические сведения, позволяющие установить историю действий без создания новых рисков для компании.
Как действовать после получения заявления
Выясните, какое основание ответственности указано, какой период исследуется и какие документы заявитель считает отсутствующими. Подготовьте мотивированный отзыв, отвечающий на эти вопросы, и заявите ходатайства о получении недоступных доказательств. Согласовывать общую позицию с другими ответчиками полезно лишь после оценки возможного конфликта интересов. Поможем разобрать полномочия финансового специалиста, восстановить историю операций и подготовить самостоятельную позицию по предъявленным требованиям.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве
- Статья 61.11 Закона о банкротстве
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.