
Списание денег со счёта российской компании ещё не доказывает, что обязательство перед иностранным поставщиком исполнено. Но и сообщение получателя «денег нет» само по себе не означает, что покупатель обязан немедленно перечислить ту же сумму второй раз. Сначала нужно установить применимое право, договорный момент оплаты и фактический этап прохождения перевода. При финансовых трудностях повторный платёж без такого разбора способен превратить спор о просрочке в риск двойной потери денег.
Отделите торговый долг от банковского перевода
Компания участвует как минимум в двух отношениях: оплачивает поставку контрагенту и поручает банку перечислить деньги. Основание требования поставщика не совпадает с основанием требования к банку. Если перевод не завершён, необходимо выяснить, кто и какое действие должен совершить: провести расследование, уточнить сведения, вернуть средства или подтвердить исполнение. Сумма и валюта могут совпадать, но юридически это разные обязательства.
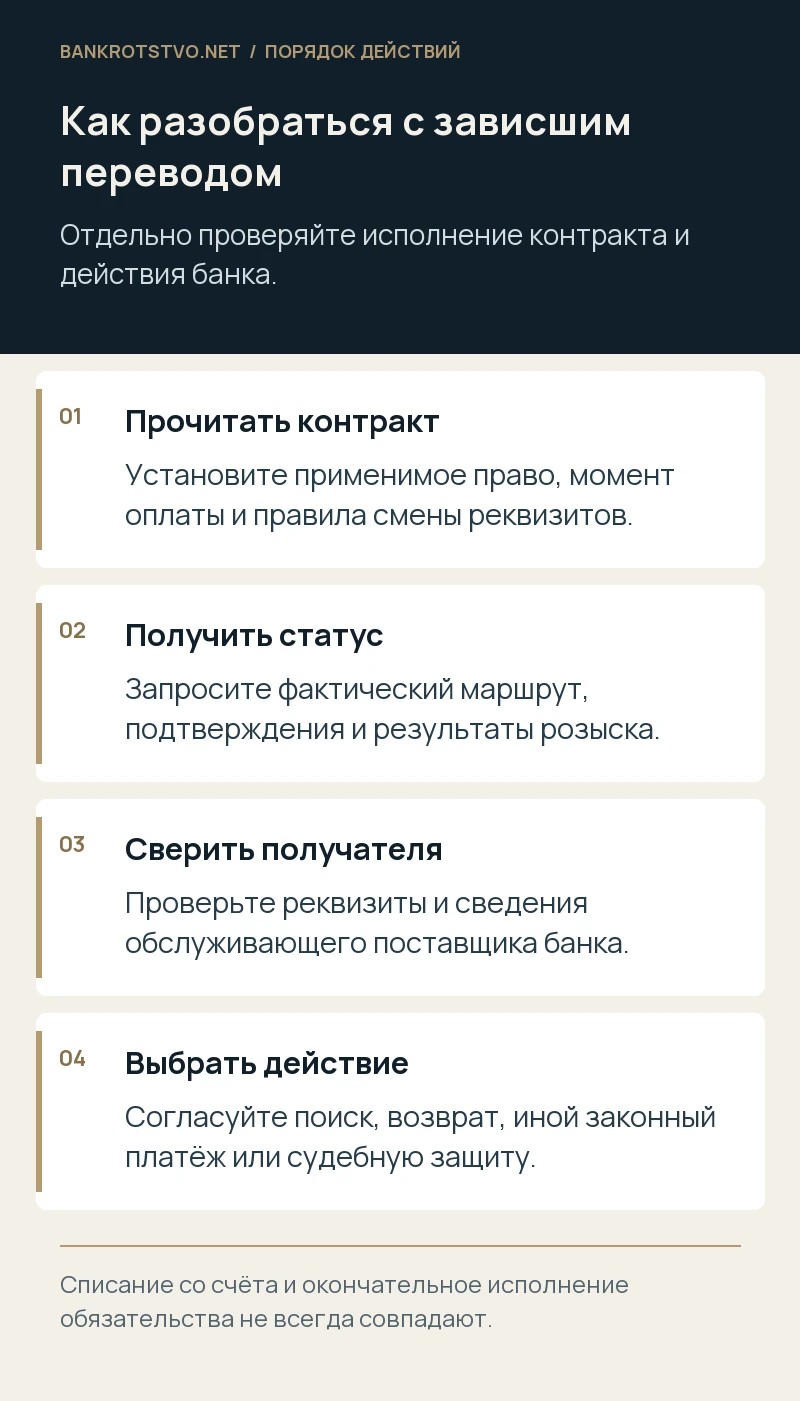
Соберите контракт, инвойс, платёжное поручение, выписку и сообщения обеих сторон. Установите банк отправителя, предполагаемый банк получателя и известных посредников. Не заменяйте подтверждённую цепочку списком корреспондентов из старой переписки. Фактический маршрут мог измениться, а статус перевода должен относиться к конкретной операции с её датой, суммой и идентификатором.
Как договор определяет исполнение оплаты
Проверьте применимое право и условия о моменте платежа, банковских расходах, реквизитах и содействии получателя. При российском праве существенны статья 316 ГК РФ и разъяснение пункта 26 постановления Пленума Верховного Суда № 54 от 22 ноября 2016 года. Общий подход к безналичному исполнению связывает его с зачислением на корреспондентский счёт банка, обслуживающего кредитора, а для одного банка — на счёт кредитора.
Поэтому сведения только о списании с отправителя или только об отсутствии записи на конечном счёте могут не разрешать спор. Необходимо сопоставить фактическое зачисление с применимыми правилами и условиями конкретного обязательства. Если выбрано иностранное право, российское разъяснение нельзя автоматически считать определяющим. Сначала выясняют применимое регулирование, затем оценивают банковские доказательства.
Запросите у банка проверяемый статус
Письменно потребуйте сведения о прохождении конкретного перевода и результатах его розыска. Запрос должен содержать дату, сумму, валюту, получателя, реквизиты и доступный идентификатор операции. Попросите указать, где находятся деньги по имеющимся подтверждениям, какие запросы направлены и какого ответа ожидают. Общая фраза «платёж отправлен» не показывает, дошли ли средства до юридически значимого этапа.
Получите платёжные сообщения и подтверждения в доступном для данной системы формате. Их содержание нужно интерпретировать: сообщение о направлении распоряжения не всегда подтверждает окончательное зачисление. Не требуйте исключительно документ с привычным старым названием, если использован другой действующий формат. Важны проверяемые сведения об операции и статусе, а не наличие определённой аббревиатуры на распечатке.
Что запросить у иностранного поставщика
Попросите подтвердить действительность реквизитов и обратиться в обслуживающий банк по конкретной операции. Полезны ответ банка получателя, сведения об отклонении, запрос дополнительных данных или подтверждение отсутствия поступления за соответствующий период. Если поставщик требует повторную оплату, запросите его расчёт и правовое обоснование. Зафиксируйте готовность содействовать поиску и предложенный порядок обмена информацией.
Не направляйте платёж по новым реквизитам только потому, что письмо пришло с привычным именем менеджера. Подтвердите изменение через согласованный канал и проверьте полномочия. Если предложен счёт третьего лица, установите основание исполнения ему и соответствие применимым ограничениям. Договорённость должна однозначно определять, какое обязательство и в каком объёме погашается.
Если причиной названы ограничительные меры
Установите, что произошло: возврат, приостановление проверки, блокирование или иной режим. Эти ситуации требуют разных действий и не всегда позволяют получить деньги обратно по обычному запросу. Попросите банк назвать известное основание и доступную процедуру. Не следует выдавать отсутствие ответа посредника за подтверждённое применение конкретной санкции или за окончательную утрату средств.
Влияние ограничений на ответственность по торговому контракту оценивается отдельно. Не всякая задержка автоматически освобождает от неустойки или процентов. Нужно проверить причинную связь, уведомление, разумные меры и доступные законные способы исполнения. Альтернативный порядок расчётов согласуют в пределах применимого регулирования; создание непрозрачной схемы не устраняет первоначальную проблему и может добавить новые споры.
Как оценить предложение оплатить второй раз
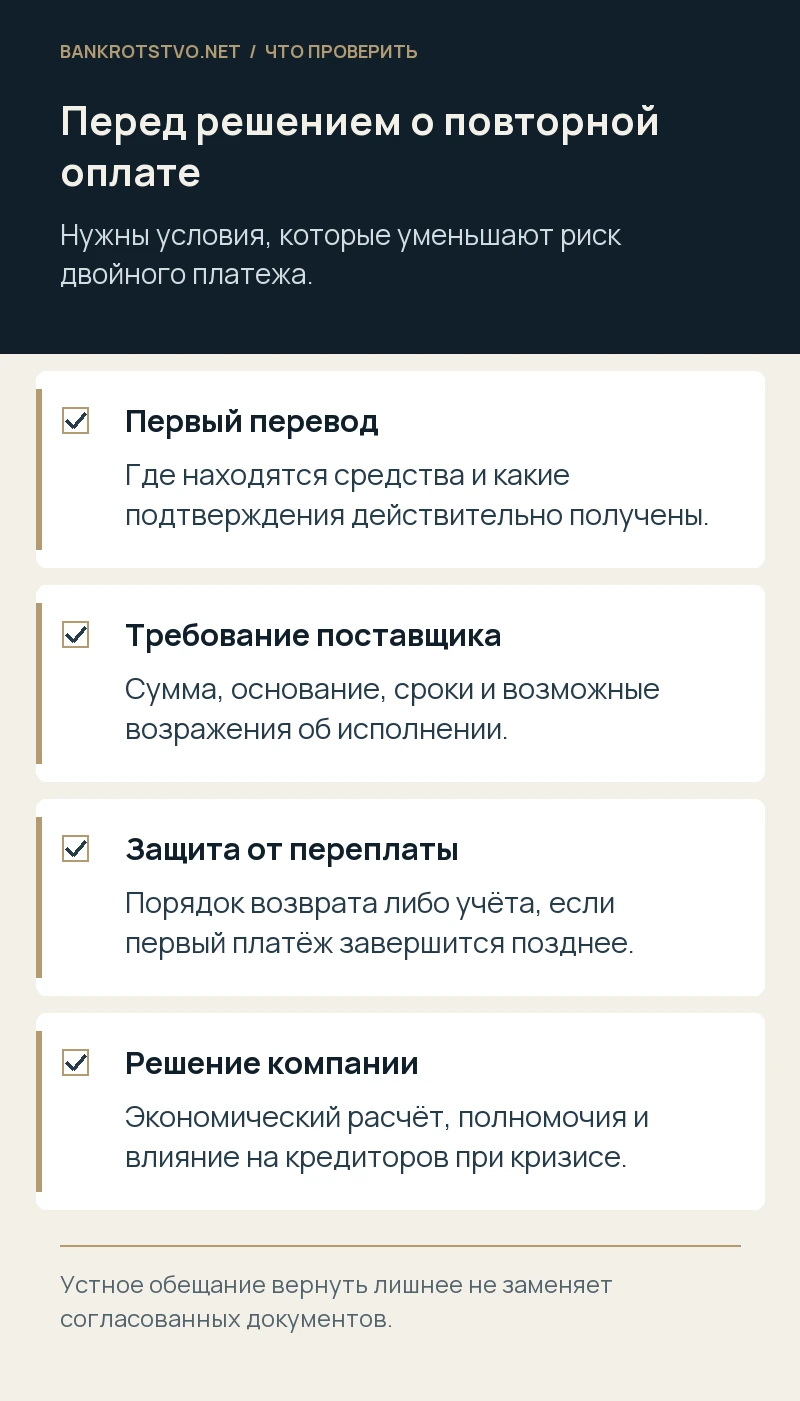
До решения посчитайте максимальный риск: новый платёж, прежняя сумма в розыске, возможный возврат, комиссии и требование поставщика. Определите, кто получит деньги, если первый перевод всё-таки завершится, и как будет подтверждён возврат переплаты. Обсудите документальное условие о зачёте поступления в соответствующий долг или возврате излишнего, не полагаясь на устное обещание менеджера.
Повторный платёж иногда может быть экономически оправдан необходимостью сохранить поставку, но это требует самостоятельного решения и оформления. Для компании в кризисе особенно важно обосновать его условия, доступность средств и влияние на остальных кредиторов. Руководителю нужен проверяемый расчёт и документы о принятой защите от двойного взыскания, а не только аргумент о срочности заказа.
Кто отвечает за задержку и какие потери считать
Проверьте обязанности банка, действия посредников и условия обслуживания. Возможность взыскания с банка не определяется только фактом международной задержки: необходимо установить нарушение, применимое право и причинную связь с потерями. Сохраните запросы, ответы и сведения о предоставлении дополнительных документов. Если компания сама указала неверные реквизиты, это также должно быть отражено в анализе.
Убытки поставщика или покупателя требуют расчёта. Отделите банковские комиссии, стоимость финансирования, неустойку и фактические расходы на простой. Из ожидаемой компенсации нельзя исключать вопрос о мерах по уменьшению потерь. Если штраф предъявлен третьим лицом, нужны основание, расчёт и связь с задержкой. Одна претензия поставщика не подтверждает автоматически всю сумму убытков покупателя перед банком.
Что проверить при угрозе банкротства
Если поставщик использует спорную задолженность как основание для банкротного требования, нужно своевременно подготовить доказательства оплаты и возражения по существу долга. Само наличие банковского расследования не снимает вопрос о неисполненном обязательстве. Одновременно нельзя признавать весь расчёт, не проверив юридический момент исполнения и сведения о фактическом прохождении средств.
Если финансовые трудности возникли у поставщика или банка, выясните, к кому принадлежит денежное требование и в каком порядке его заявлять. Возврат перевода, возврат аванса и требование о поставке имеют разные основания. Контролируйте сроки отдельно по каждому маршруту. Ожидание окончания переговоров не гарантирует сохранения возможности включиться в соответствующую процедуру.
Условный пример: деньги у банка-посредника
Предположим, покупатель представил поставщику выписку о списании, а тот направил претензию о просрочке. Ответ банка показывает только отправку операции посреднику, сведений о зачислении в банк получателя нет. Такой комплект не позволяет уверенно утверждать окончательное исполнение, но даёт конкретное направление дальнейшего запроса. Нужно получить статус операции и сопоставить его с контрактом.
Если же подтверждено зачисление на юридически значимом этапе, вопрос может сместиться к отношениям получателя с его банком. Оценка зависит от применимого права и условий. Пример условный: одинаковый текст банковской выписки не всегда означает одинаковое распределение риска между сторонами разных международных контрактов.
Как мы готовим защиту компании
Для первичного разбора нужны контракт, инвойс, платёжные документы, ответы банков и требование поставщика. Мы сопоставляем торговое обязательство с банковской цепочкой, проверяем момент исполнения и расчёт ответственности. Готовим требования о предоставлении сведений, претензии и позицию для судебного спора, включая возражения против необоснованного повторного взыскания.
Направьте договор, подтверждение платежа и последнее письменное требование контрагента. По ним можно определить, какие сведения необходимо получить прежде всего и как согласовать дальнейшие действия без поспешного признания долга или необоснованных обещаний банка вернуть деньги.
Нормы и судебные разъяснения
- Пленум Верховного Суда №54 от22.11.2016: исполнение безналичных обязательств
- ГК РФ, часть первая: исполнение и ответственность по обязательствам
- ГК РФ, часть вторая: банковский счёт и расчёты
- Закон о банкротстве: основания и предъявление требований
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.