
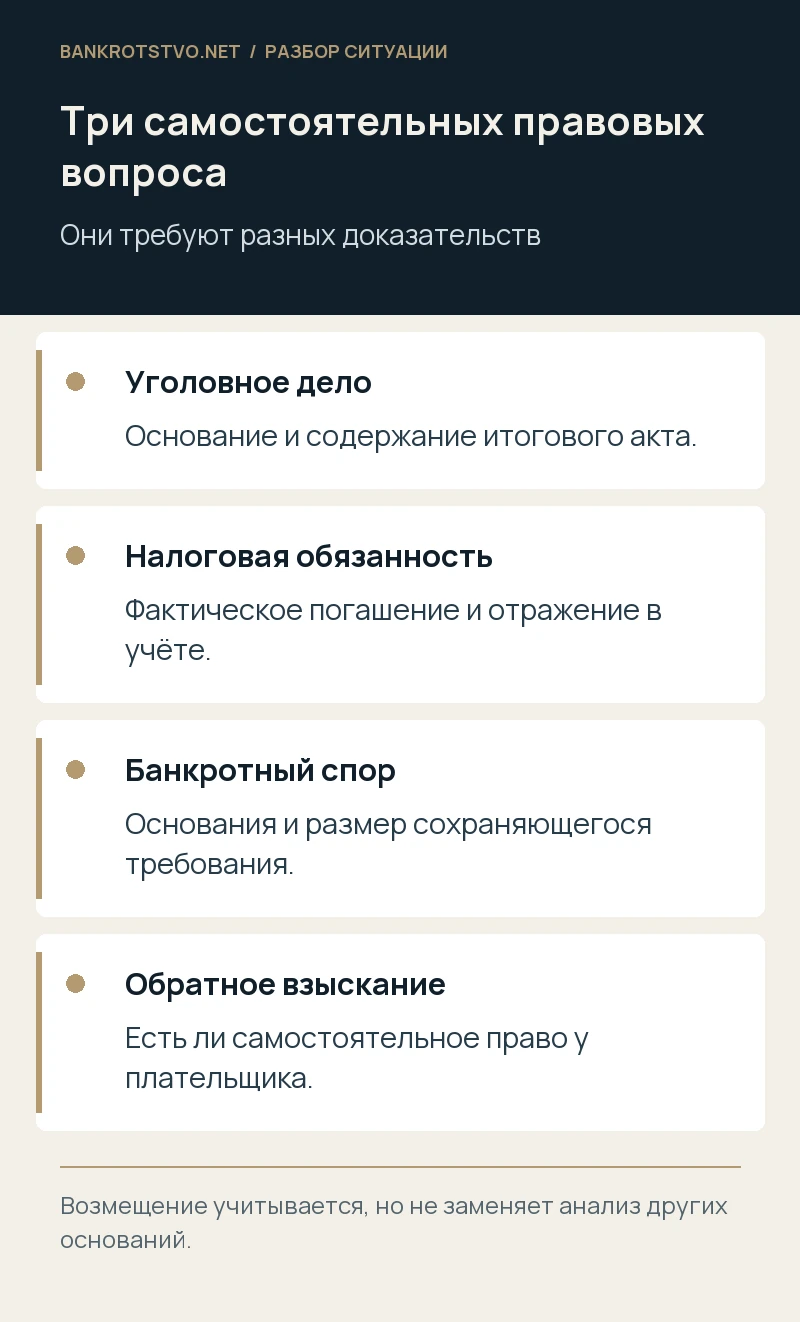
Перечисление директором денег в связи с налоговым уголовным делом должно быть учтено в последующих требованиях в той части, в которой оно действительно погасило соответствующую задолженность или компенсировало тот же вред. Но прекращение уголовного дела либо справка об оплате не означают автоматического исчезновения всех долгов компании и всей возможной ответственности руководителя. Нужна документальная сверка платежа, налогового учёта и предмета нового требования.
Установите правовую цель платежа
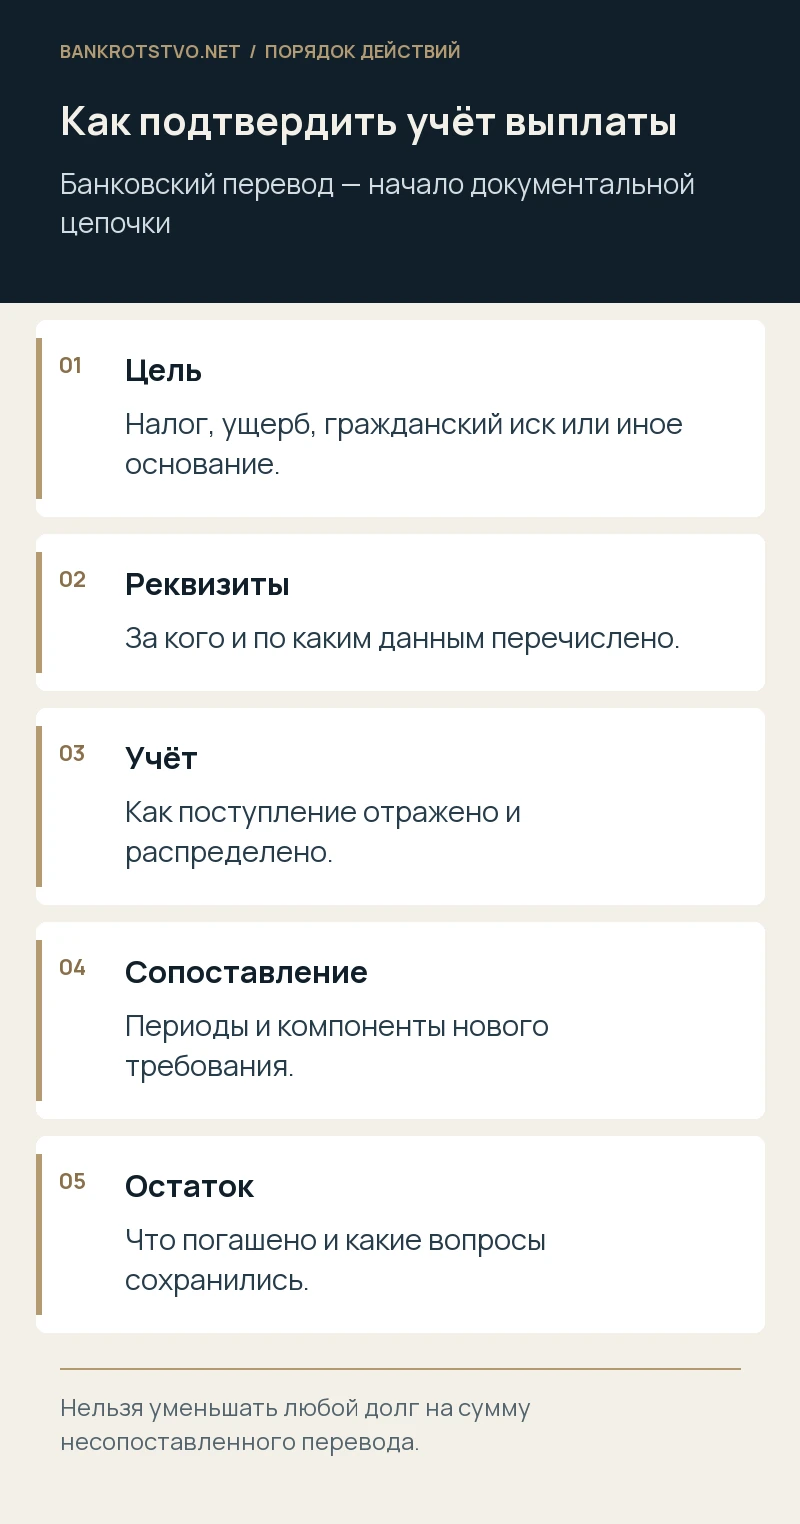
Прочитайте платёжное поручение, процессуальные документы и основание перечисления. Деньги могли быть направлены в счёт обязанности компании, возмещения ущерба бюджетной системе, исполнения гражданского иска или иного требования. Сходное описание в переписке не делает эти конструкции одинаковыми.
Важно также выяснить источник: личные средства директора, средства компании или третьего лица. Если фактически использованы деньги должника, нельзя представлять их как личную компенсацию без объяснения. От правовой квалификации зависят дальнейший учёт, возможные обратные требования и последствия для конкурсной массы. Поэтому первой задачей становится не спор о моральной значимости выплаты, а проверка того, какое обязательство исполнено и кем.
Что нужно проверить по статье 45 НК РФ
Налоговый кодекс допускает перечисление средств за налогоплательщика иным лицом и содержит специальные положения, связанные с возмещением ущерба по налоговым преступлениям. Важны правильные реквизиты и идентификация налогоплательщика, основание зачёта и фактическое отражение исполнения. Одного списания денег с личного счёта может быть недостаточно для вывода о погашении конкретного долга.
Запросите подтверждения учёта и распределения поступления, сведения по единому налоговому счёту и документам соответствующего периода. Если деньги направлены на погашение другой задолженности, это существенно для расчёта нового требования. Нужно выяснить причину и возможный законный порядок уточнения, а не автоматически уменьшать любую заявленную налоговым органом сумму на размер банковского перевода.
Разделите налог, пени, штрафы и другие суммы
В уголовных и налоговых документах могут фигурировать разные составы начислений. Составьте таблицу по видам платежей, периодам и решениям. Отдельно укажите, что именно было компенсировано и как это подтверждено. Общая формула «ущерб возмещён полностью» без расшифровки способна не отвечать на вопросы арбитражного суда.
Если новое требование включает санкции, расходы или иной период, нужно проверить, покрывал ли их первоначальный платёж. Одновременно недопустимо снова взыскивать уже погашенный компонент под другим названием. Для этого сопоставляют расчёт заявителя с налоговыми регистрами и платёжными документами построчно. Расхождения лучше выявлять до заседания, а не пытаться объяснить их устно без подтверждений и исходных данных.
Как влияет завершение уголовного дела
Юридические последствия определяются конкретным процессуальным актом и основанием его принятия. Освобождение от уголовной ответственности при выполнении предусмотренных условий не равняется универсальному освобождению от гражданской либо банкротной ответственности. Но содержащиеся в акте сведения и выполненное возмещение должны оцениваться в надлежащем порядке.
Получите полный документ, а не только справку о результате. Затем установите, какие обстоятельства имеют обязательное значение и какие требуют отдельного доказывания по АПК РФ. Если оппонент ссылается на уголовный акт как на подтверждение всех условий субсидиарной ответственности, необходимо проверить пределы такого вывода. Если директор считает, что оплата исключает любое новое требование, этот тезис также нуждается в конкретном правовом основании.
Как платёж влияет на субсидиарное требование
Нужно сопоставить основание привлечения и размер: налоговые эпизоды могут быть частью общей картины, но банкротный дефицит способен включать и другие обязательства. Фактическое погашение соответствующей задолженности учитывается, однако не заменяет анализа остальных оснований и последствий действий руководителя.
Важно определить, остался ли вред после выплаты и какие суммы уже получены другими способами. Если заявитель включает первоначальную налоговую сумму без корректировки, подготовьте документы о зачёте и расчёт остатка. Если предъявляется весь дефицит из-за нескольких операций, рассмотрите каждую отдельно. Уплата одного компонента не означает ни автоматического сохранения всей первоначальной суммы, ни автоматического отказа во всём заявлении.
Возникает ли у директора требование к компании
Сам факт оплаты за другого требует отдельной квалификации внутренних отношений. Возможность обратного взыскания, перехода права или иных последствий зависит от основания платежа и закона. Нельзя считать, что директор автоматически занимает в реестре место налогового органа с тем же объёмом прав.
Если лицо контролировало должника и финансировало его в кризисе, дополнительно анализируют характер предоставления и применимые правила об очередности. Если деньги представляли возмещение собственного причинённого вреда, это также влияет на оценку. До подачи нового требования необходимо проверить, не пытается ли плательщик вернуть себе сумму, которую обязан был компенсировать по самостоятельному основанию. Эта часть спора не решается одной банковской выпиской.
Условный пример: платёж учтён не полностью
Предположим, директор перечислил средства в связи с уголовным делом по налоговому эпизоду. Позднее управляющий предъявил субсидиарное требование, включив прежнюю сумму целиком. Из документов видно списание денег, но нет ясной информации о распределении по обязательствам компании.
Защите нужно получить подтверждение зачёта, сопоставить периоды и компоненты, показать суду реальный остаток и отдельно возражать по остальным основаниям. Ссылка на прекращение уголовного дела без расчёта оставляет существенный пробел. Пример условный: итог зависит от налогового учёта, назначения платежа и содержания заявленного требования, а не от самого наличия документа об оплате.
Как мы проверяем расчёты и сопровождаем спор
Мы сопоставляем уголовные документы, налоговые решения, сведения о поступлениях и банкротное заявление. Формируем таблицу совпадающих компонентов, проверяем фактическое погашение и готовим правовую позицию по остаточному требованию. При необходимости заявляем ходатайства о документах и сопровождаем разбирательство по основаниям и размеру ответственности.
Через контакты проекта можно направить платёжные подтверждения, акт по уголовному делу и новый расчёт заявителя. Отдельно оцениваем возможное требование плательщика к компании и его ограничения. Такая проверка помогает доказать учёт произведённой выплаты, не смешивая его с вопросом о том, какие иные обязанности и основания ответственности сохраняются после неё.
Ответы на частые вопросы
Достаточно ли платёжного поручения? Оно подтверждает важный этап, но для конкретного долга могут требоваться сведения о фактическом учёте и зачёте.
Можно ли взыскать тот же ущерб повторно? Двойная компенсация одной и той же потери недопустима; совпадение необходимо показать документально.
Означает ли оплата признание всех обвинений в банкротстве? Нет, содержание признаний и процессуальных последствий оценивается отдельно. При объяснении платежа следует точно описывать его основание и не делать неоправданных общих заявлений о всех действиях компании.
Нормы и судебные разъяснения
- НК РФ: статья 45
- Закон о банкротстве: ответственность и размер требований
- АПК РФ: значение судебных актов
- УПК РФ: процессуальные решения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.