
Внешний консультант или аудитор не становится контролирующим лицом только из-за доступа к документам, участия в совещаниях или подготовки заключения. Для банкротной ответственности необходимо установить юридически значимую роль и основания конкретного требования. Однако договорное название услуги не защищает того, кто фактически определял действия компании или участвовал в причинении вреда. Поэтому спор начинается с восстановления реальной работы, а не с должностного ярлыка.
Сначала определите, какое требование предъявлено
Управляющий может ссылаться на субсидиарную ответственность, корпоративные убытки, нарушение договора услуг или участие в конкретной вредоносной операции. У этих требований различаются основания, круг заявителей и расчёт. Возражать на всё общей фразой «мы не были директором» недостаточно.
Прочитайте просительную часть и фактические эпизоды. Установите, в чью пользу просят взыскать деньги и какой вред описывают: потерю актива компанией, общую невозможность рассчитаться с кредиторами или стоимость некачественной работы. Иногда заявление смешивает несколько конструкций. Тогда важно добиваться ясности предмета и доказательств, поскольку профессиональный недостаток не равен автоматически фактическому контролю над должником.
Что подтверждает обычную профессиональную роль
Задание, договор, переписка и результаты должны показывать, какие вопросы поручались консультанту, какие данные предоставлял клиент и кто принимал решения. Рекомендация о нескольких допустимых вариантах отличается от обязательного указания, которое руководство не могло отклонить. Подготовка проекта документа также не всегда означает определение его содержания по собственной инициативе.
Для аудитора существенны предмет задания, проверяемый период, исходные сведения и ограничения работы. Аудиторское заключение не гарантирует платёжеспособность компании и не заменяет управленческое решение. Но это не исключает требований по самостоятельным профессиональным нарушениям, если они доказаны. Защита должна объяснить именно границы фактической функции, не отрицая установленный объём работы и ответственности за него.
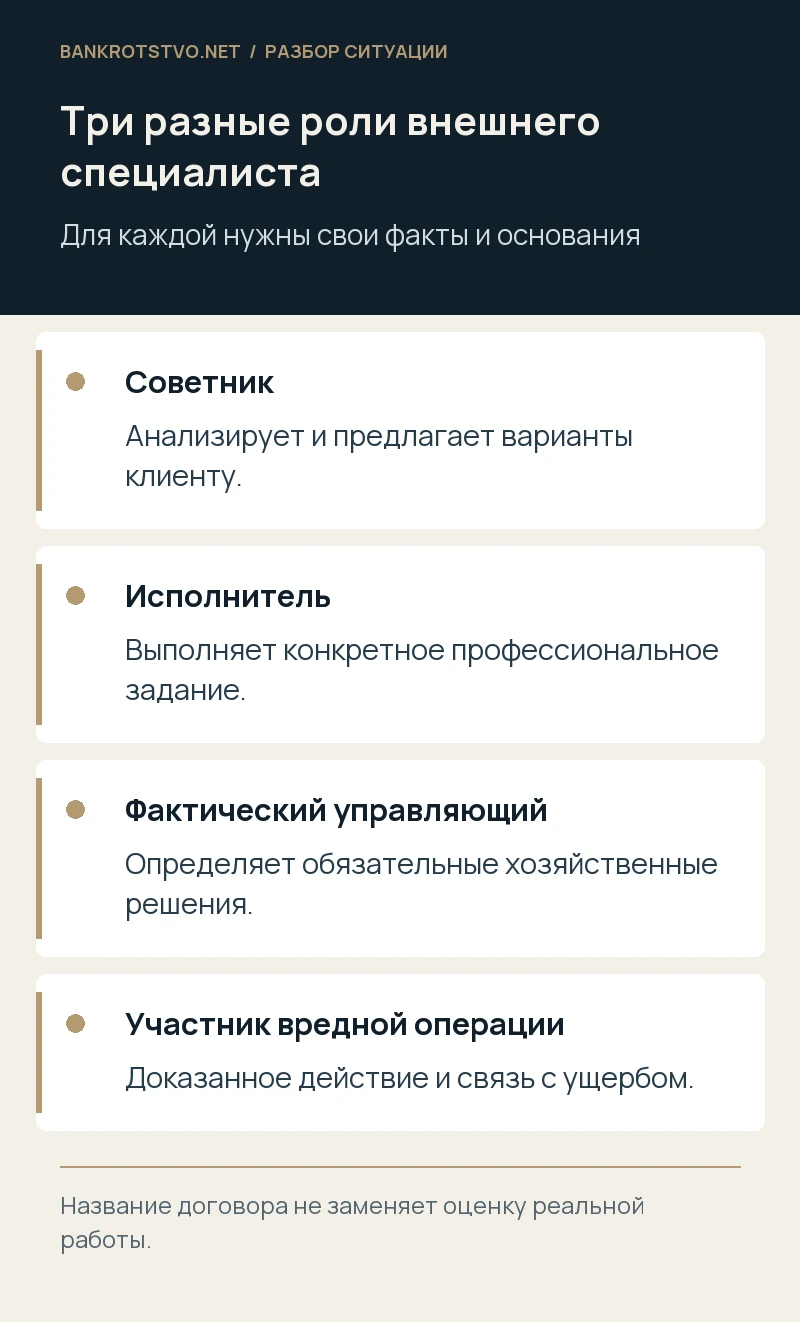
Когда внешний специалист может оказаться управляющим фактически
Проверяется возможность давать обязательные указания, распоряжаться денежными средствами, выбирать контрагентов, определять условия сделок и влиять на кадровые решения. Важны доступы к банковским системам, постоянное согласование платежей, фактическая подчинённость работников и самостоятельность директора.
Разовое участие в переговорах не равно управлению всем бизнесом. Но если консультант определял хозяйственные решения, а директор лишь подписывал подготовленные документы, договор оказания услуг не завершает анализ. Статья 61.10 Закона о банкротстве допускает оценку фактической возможности определять действия должника. Установление такого статуса всё равно требует дальнейшей проверки оснований ответственности, причинной связи и размера, а не немедленного взыскания всего реестра.
Как отделить рекомендацию от участия во вредной операции
Исследуйте, кто сформулировал цель, предложил контрагента, определил цену и получил выгоду. Если специалист разъяснил правовые последствия по представленным данным, это одна ситуация. Если он организовал фиктивные документы, скрыл факты и управлял переводом активов, это другое поведение с самостоятельными рисками.
Существенна осведомлённость о реальных обстоятельствах. Переписка должна показывать, какие ограничения обсуждались и что клиент сообщил исполнителю. При этом формальное предупреждение в конце письма не устраняет фактическое участие в заведомо вредном плане. Для заявителя необходимы доказательства конкретного вклада специалиста; общая близость к собственнику или высокая стоимость услуг не заменяет анализа действий.
Почему причинная связь нуждается в отдельном расчёте
Даже обнаруженная ошибка в заключении не объясняет автоматически весь дефицит компании. Нужно показать, какое решение было принято вследствие ошибки, что произошло бы при надлежащей работе и какие потери относятся к этому эпизоду. Если руководитель знал реальные данные и сознательно выбрал иной путь, это тоже имеет значение.
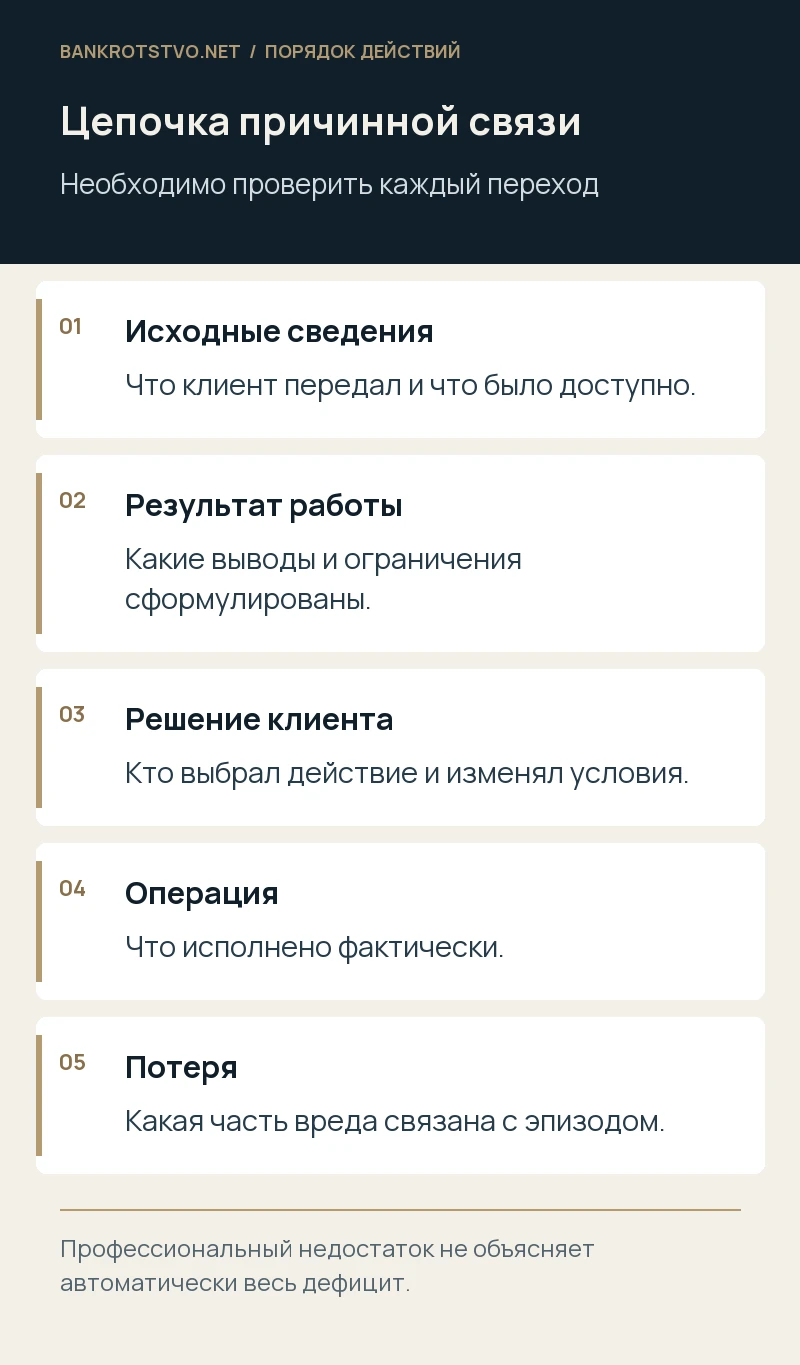
Для субсидиарного требования исследуют специальные условия, включая предусмотренные законом презумпции и допустимые возражения. Для договорного требования — содержание обязательства исполнителя и пределы ответственности. Полезно построить цепочку из документов: исходные данные, результат работы, управленческое решение, операция, экономическое последствие. Разрыв между этапами нельзя восполнять одним утверждением, что специалист «должен был всё предотвратить».
Какие материалы сохранить консультанту и заказчику
Нужны договоры, задания, версии результатов, список полученных документов, переписка о недостаточных данных и подтверждение передачи рекомендаций. Сохраните исходные электронные файлы, даты, адресатов и записи согласований. Финальный документ без истории подготовки иногда не позволяет установить, кто изменил существенное условие.
Если заявитель ссылается на контроль, потребуются документы об отсутствии или наличии доступа к деньгам и обязательных указаний. Если спор о качестве — профессиональные стандарты, объём задания и материалы проверки. Не уничтожайте рабочий архив после окончания договора, когда спор уже предсказуем. Одновременно соблюдайте режим конфиденциальности: порядок представления охраняемых сведений в суд должен быть юридически обоснован и ограничен необходимым объёмом.
Условный пример: консультант подготовил план реструктуризации
Предположим, специалист предложил несколько сценариев сокращения расходов. Директор выбрал один, но дополнительно продал актив связанному покупателю по условиям, которых в плане не было. После банкротства управляющий предъявил консультанту весь дефицит, сославшись на участие в реструктуризации.
Следует сравнить исходные рекомендации с реальными решениями и проверить, участвовал ли специалист в продаже, знал ли её условия и имел ли фактический контроль. Само авторство плана не доказывает всех этих обстоятельств. Но если архив выявит организацию вредной сделки консультантом, значение договора изменится. Пример условный: вывод строится по доказанным действиям, а не по удобному для любой стороны описанию роли.
Как мы формируем позицию по внешнему специалисту
Мы разделяем предъявленные основания, восстанавливаем объём работы и фактические полномочия, сопоставляем переписку с операциями и проверяем расчёт вреда. Готовим доказательную модель, возражения или заявление, ходатайства о документах и вопросы к специальным исследованиям, если они необходимы суду. Далее сопровождаем спор и оценку возможного урегулирования.
Через контакты проекта можно направить требование управляющего, договор и основные результаты работы. Мы занимаемся юридическим анализом и судебным сопровождением: оцениваем, какие профессиональные и банкротные вопросы действительно связаны, а какие оппонент необоснованно смешивает. Это помогает защищать конкретную позицию без отрицания очевидных документов и без обещаний, что статус внешнего исполнителя исключает любые требования.
Частые вопросы исполнителя
Означает ли доступ к бухгалтерии контроль над компанией? Нет, доступ к информации и возможность определять действия являются разными обстоятельствами.
Спасёт ли пункт об отсутствии управленческих полномочий? Он важен, но сопоставляется с фактическим поведением; договор не отменяет доказанные обязательные распоряжения.
Можно ли предъявить требование без банкротства? Договорные и иные гражданско-правовые основания могут существовать самостоятельно. Конкретный порядок зависит от требования, сторон и связи с уже начатой процедурой.
Нормы и судебные разъяснения
- Закон о банкротстве: статьи 61.10, 61.11 и 61.20
- ГК РФ: убытки, ответственность и фактическое управление
- Закон об аудиторской деятельности
- АПК РФ: доказывание
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.