
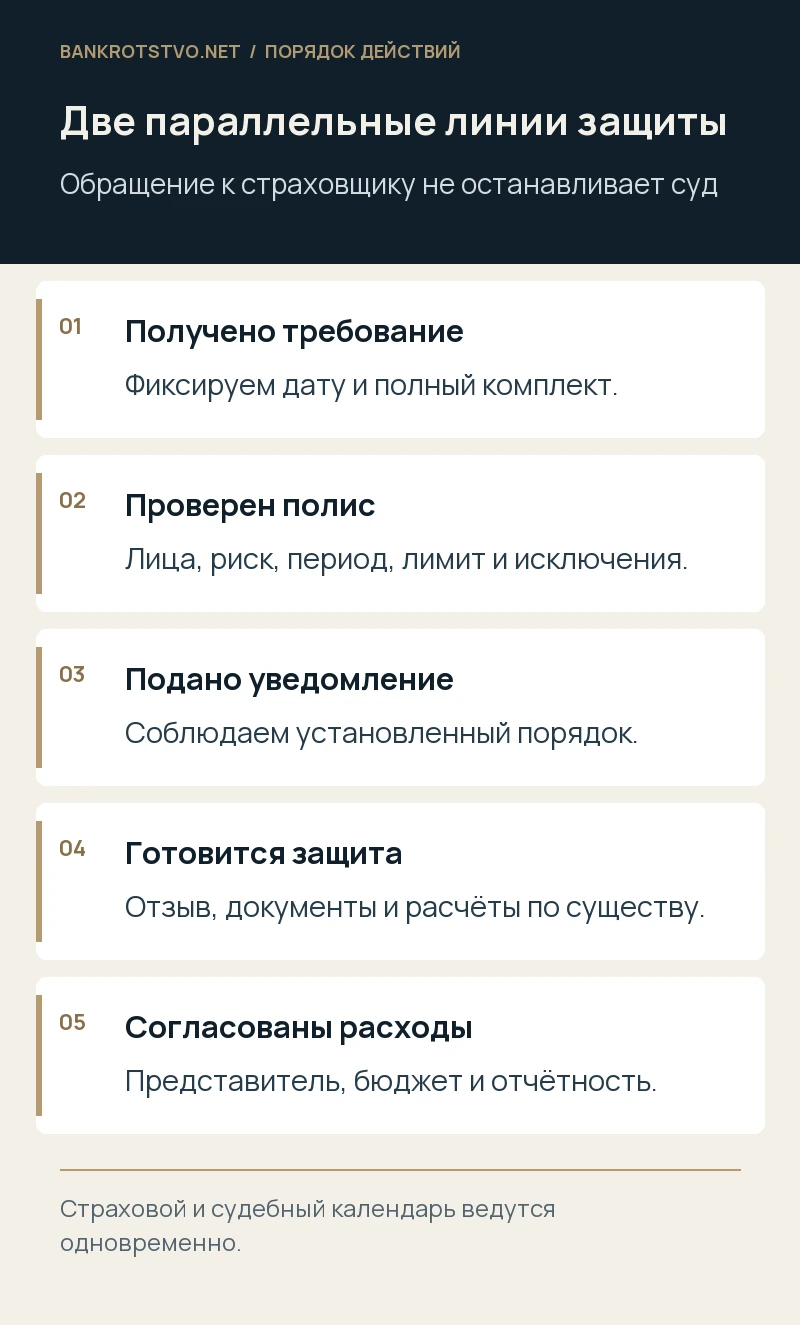
Страхование ответственности директора может помочь с расходами на защиту или отдельными имущественными требованиями, но наличие полиса ещё не означает оплату любого банкротного спора. Всё решают закон, конкретный страховой продукт, условия покрытия и обстоятельства заявленного нарушения. При получении претензии нужно одновременно защищаться по существу и проверить страховой маршрут, не дожидаясь окончательного решения суда.
Прочитайте весь комплект страховых документов
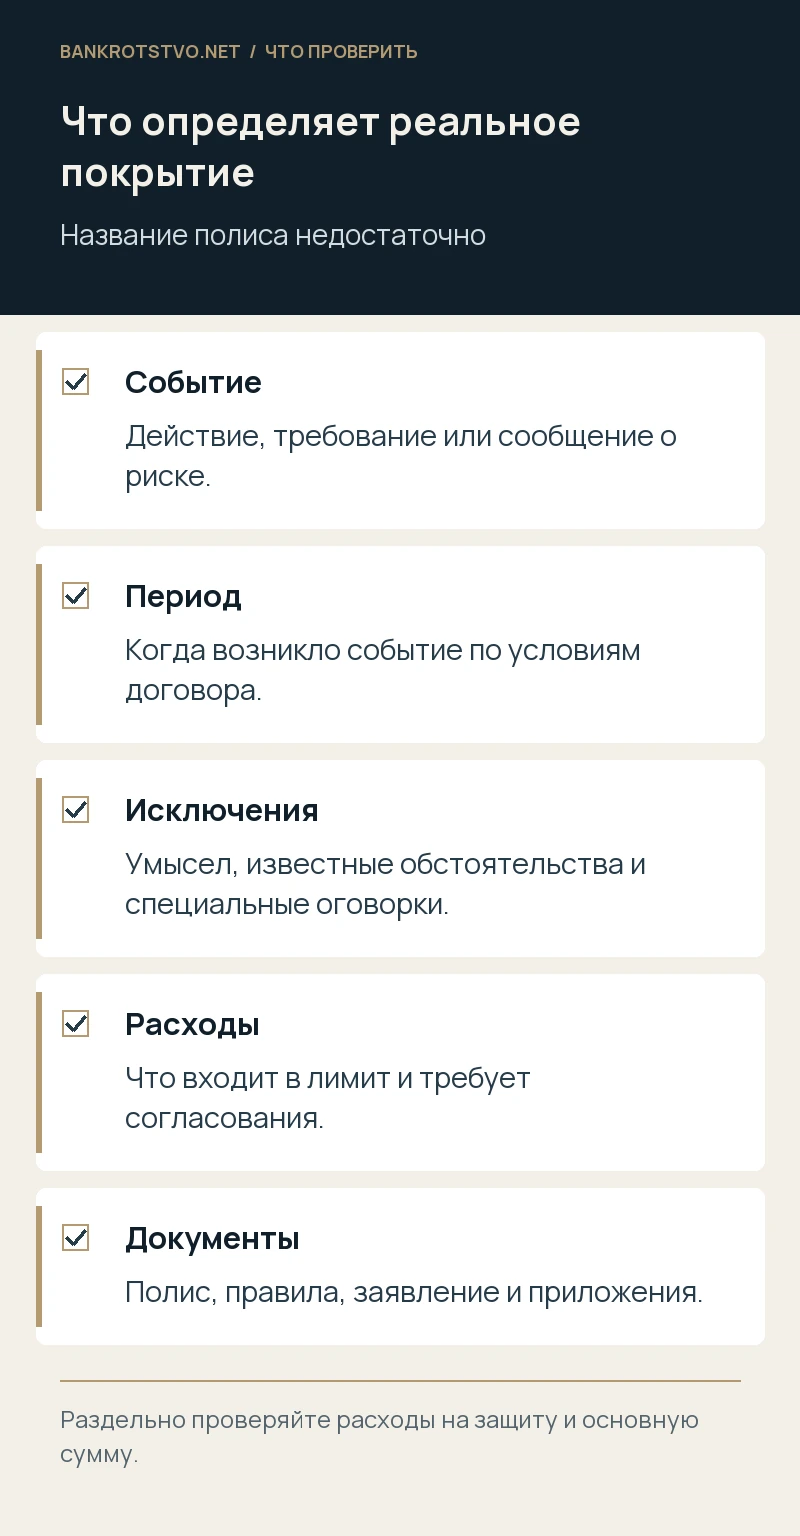
Нужны не только титульный лист полиса, но и правила страхования, заявление, дополнительные соглашения, перечень застрахованных лиц и специальные оговорки. Существенные ограничения иногда содержатся в приложении либо определениях, на которые основной текст лишь ссылается. Устное объяснение посредника не заменяет согласованные условия.
Установите, кто является страхователем, застрахованным лицом и получателем выплаты. Полис компании может включать бывших руководителей, членов совета или отдельные расходы общества, но это необходимо проверить. Если директор перешёл в другую организацию или вышел из органов управления, важны условия сохранения защиты по прежним действиям. Название продукта само по себе не описывает полный объём обязательств страховщика.
Какое событие включает покрытие
В одних условиях важна дата действия руководителя, в других — дата первого требования или сообщения о соответствующих обстоятельствах. Встречаются дополнительные периоды уведомления и специальные правила для связанных требований. Термины следует читать буквально вместе с применимыми нормами, а не переводить их в общий вывод «мы были застрахованы в тот год».
Например, претензия управляющего может относиться к сделке прежнего периода, но поступить после окончания полиса. И наоборот, ранее известное обстоятельство может исключаться из нового покрытия. Составьте временную шкалу: действие, обнаружение проблемы, первая претензия, уведомление, иск. Если несколько кредиторов описывают один эпизод, проверьте условия об объединении требований в один страховой случай и общем лимите.
Субсидиарная ответственность требует отдельной проверки
Не следует считать, что страхование управленческой ответственности автоматически включает все долги, взыскиваемые по Закону о банкротстве. Нужно исследовать описание застрахованного риска, допустимость соответствующего покрытия, исключения и квалификацию заявленного требования. Важны различия между корпоративными убытками и ответственностью за невозможность расчётов с кредиторами.
Даже если определённые расходы по спору покрываются, это не всегда означает покрытие самой взысканной суммы. Правила могут отдельно регулировать защиту, возмещение вреда, штрафы и требования, связанные с несостоятельностью. Нельзя обещать страховую выплату только на основании того, что истец назвал поведение директора неосторожным. Судебно установленные обстоятельства способны иметь другое значение для применения полиса.
Какие исключения нужно проверить прежде всего
Смотрите положения об умысле, личной неправомерной выгоде, известных до страхования обстоятельствах, недостоверных сведениях в заявлении, требованиях связанных лиц и банкротстве. Статья 963 ГК РФ регулирует последствия наступления страхового случая вследствие умысла; её применение анализируют совместно с договором и видом страхования.
Важна также формулировка момента установления исключаемого обстоятельства: достаточно ли утверждения истца либо требуется предусмотренный документ. Наличие нескольких застрахованных лиц вызывает отдельный вопрос, как действия одного влияют на положение другого. Директору полезно не пересказывать страховщику требование общими словами, а передать документы и собственное точное описание обстоятельств, не делая необоснованных признаний до правовой оценки.
Кто оплачивает защиту и выбирает представителей
Проверьте, входят ли юридические расходы в общий лимит, установлен ли отдельный предел или франшиза, требуется ли предварительное согласование представителя и бюджета. Страховщик может предусматривать порядок утверждения ставок, отчётности и конкретных действий. Самостоятельно выбранный дорогостоящий договор без уведомления способен породить отдельный спор о возмещении.
Если ответчиков несколько, определите, действительно ли у них общая позиция. Разные периоды руководства и взаимные обвинения могут требовать отдельных представителей. Вопрос оплаты нельзя решать только желанием сэкономить общий лимит. Также проверьте, кто несёт расходы до решения о покрытии и что произойдёт при последующем отказе страховщика. Это должно быть понятно до подписания соглашения о защите.
Как направить уведомление и сохранить доказательства
Соблюдайте адрес, форму, сроки и состав сведений, предусмотренные договором и законом. Передайте претензию, судебные документы, дату получения, описание эпизода и известные связанные требования. Сохраните доказательства отправки и получения, а также ответы о согласовании расходов. Простого звонка менеджеру может оказаться недостаточно.
При этом уведомление страховщика не останавливает процессуальные сроки в банкротном споре. Необходимо параллельно готовить отзыв и доказательства. Если страховая компания просит дополнительные документы, составьте перечень переданного и объясните отсутствие недоступных материалов. При отказе требуйте мотивированную позицию с указанием конкретных условий. Так становится понятно, спор связан с отсутствием риска, исключением, периодом или нарушением порядка сообщения.
Условный пример: претензия после окончания полиса
Предположим, управляющий потребовал возместить убытки от сделки, совершённой во время действия полиса, но письмо пришло после его окончания. Директор уверен, что достаточно даты сделки, и оплачивает защиту самостоятельно. Позднее выясняется, что договор связывал покрытие с первым предъявлением требования и отдельным порядком уведомления.
Необходимо проверить специальные периоды, прежние сообщения о риске и последующее страхование. Дата самой сделки не даёт готового ответа. Возможно, покрытие сохраняется по конкретному условию, а возможно, спорный риск не включён. Пример условный: решение нельзя принимать по стандартному описанию продукта без изучения полного комплекта документов и реальной хронологии.
Как мы соединяем защиту и страховой анализ
Мы изучаем полис вместе с предъявленным требованием, определяем вопросы покрытия и готовим уведомления, аргументы по расходам и возражения по существу банкротного спора. Затем согласуем доказательственную позицию так, чтобы сообщения в разные процессы не противоречили друг другу. Отдельно анализируем мотивы отказа страховщика и возможный порядок его оспаривания.
Для первичной оценки через контакты проекта можно направить весь страховой комплект и полученную претензию. Не нужно ждать, когда сумма требования станет окончательной: расходование лимита, выбор представителей и своевременное уведомление требуют решений раньше. Мы не обещаем покрытие до проверки условий, но помогаем использовать предусмотренные законом и договором возможности защиты.
Ответы на частые вопросы
Страхует ли полис уголовный штраф? Нельзя исходить из такого предположения; допустимость и конкретные исключения проверяются отдельно.
Можно ли сначала признать требование, а потом обратиться за выплатой? Признание, мировое соглашение и иные распоряжения спором могут требовать согласования и влиять на покрытие.
Обязан ли страховщик оплатить любого юриста? Только в пределах применимых условий и закона. Поэтому выбор представителя, бюджет и подтверждение выполненной работы лучше согласовать документально до возникновения значительных расходов.
Нормы и судебные разъяснения
- ГК РФ, часть вторая: страхование
- ГК РФ: статья 963
- Закон о банкротстве: ответственность контролирующих лиц
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.